بازده سرمایهگذاری چیست و چگونه محاسبه میشود؛ یک راهنمای کامل برای تصمیم بهتر
سرمایهگذاری یکی از راههای اصلی افزایش دارایی و ایجاد ثروت است، اما موفقیت در این مسیر به درک دقیق مفاهیم اساسی مانند بازده سرمایهگذاری وابسته است. اگرچه بسیاری از سرمایهگذاران با اصطلاح «بازده» آشنا هستند، اما بسیاری از آنها نمیدانند که چگونه این معیار را محاسبه کنند یا چگونه میتوان از آن برای تصمیمگیری بهتر استفاده کرد. در این راهنمای کامل، به بررسی دقیق مفهوم بازده سرمایهگذاری، روشهای محاسبه آن، عوامل مؤثر بر آن و همچنین نکات مهمی که باید قبل از سرمایهگذاری در نظر گرفت، میپردازیم.
بازده سرمایهگذاری چیست؟
بازده سرمایهگذاری به معنای سود یا زیان حاصل از یک سرمایهگذاری در یک دوره زمانی مشخص است. این معیار نشان میدهد که سرمایهگذار چقدر از سرمایه خود به دست آورده یا از دست داده است. بازده میتواند مثبت (سود) یا منفی (زیان) باشد و به صورت درصدی یا مقدار مطلق بیان میشود.
برای مثال، اگر شما ۱۰ میلیون تومان را در یک سرمایهگذاری قرار داده و پس از یک سال، دارایی شما به ۱۲ میلیون تومان افزایش یابد، بازده سرمایهگذاری شما ۲۰ درصد خواهد بود. اما اگر سرمایه شما به ۸ میلیون تومان کاهش یابد، بازده منفی ۲۰ درصد خواهد بود.
بازده سرمایهگذاری به دو دسته اصلی تقسیم میشود:
- بازده اسمی (Nominal Return): این نوع بازده شامل سود یا زیان حاصل از سرمایهگذاری بدون در نظر گرفتن تأثیر تورم است. برای مثال، اگر سرمایهگذاری شما از ۱۰ میلیون تومان به ۱۱ میلیون تومان افزایش یابد، بازده اسمی آن ۱۰ درصد است.
- بازده واقعی (Real Return): این نوع بازده تأثیر تورم را نیز در نظر میگیرد و نشان میدهد که چقدر ارزش واقعی سرمایه شما افزایش یا کاهش یافته است. برای محاسبه بازده واقعی، باید بازده اسمی را با نرخ تورم تعدیل کرد.
چگونه بازده سرمایهگذاری را محاسبه کنیم؟
محاسبه بازده سرمایهگذاری به روشهای مختلفی انجام میشود که بسته به نوع سرمایهگذاری و نیاز سرمایهگذار متفاوت است. در ادامه، به برخی از روشهای رایج محاسبه بازده میپردازیم:
۱. بازده ساده (Simple Return)
این روش سادهترین روش محاسبه بازده است و برای سرمایهگذاریهای کوتاهمدت یا زمانی که سود یا زیان به صورت مستقیم قابل مشاهده است، استفاده میشود. فرمول بازده ساده به صورت زیر است:
بازده ساده = [(قیمت نهایی – قیمت اولیه) / قیمت اولیه] × ۱۰۰
برای مثال، اگر یک سهم را با قیمت ۵۰۰ تومان خریداری کرده و پس از یک سال آن را با قیمت ۶۵۰ تومان فروختید، بازده ساده سرمایهگذاری شما به صورت زیر محاسبه میشود:
بازده ساده = [(۶۵۰ – ۵۰۰) / ۵۰۰] × ۱۰۰ = ۳۰%
۲. بازده مرکب (Compound Return)
این روش برای سرمایهگذاریهای بلندمدت و زمانی که سودهای حاصل از سرمایهگذاری مجدداً سرمایهگذاری میشوند، استفاده میشود. در این روش، سودهای دورهای نیز به عنوان سرمایه جدید در نظر گرفته میشوند و بازده نهایی شامل تأثیر این سودهای مجدد است.
فرمول بازده مرکب به صورت زیر است:
بازده مرکب = [(قیمت نهایی / قیمت اولیه)^(۱/تعداد سالها) – ۱] × ۱۰۰
برای مثال، اگر سرمایه شما در طول ۵ سال از ۱۰ میلیون تومان به ۱۵ میلیون تومان افزایش یابد، بازده مرکب سالانه به صورت زیر محاسبه میشود:
بازده مرکب = [(۱۵/۱۰)^(۱/۵) – ۱] × ۱۰۰ ≈ ۸.۴۵%
۳. بازده سالانه (Annualized Return)
این روش برای مقایسه بازده سرمایهگذاریهای با دورههای زمانی مختلف استفاده میشود. با استفاده از این روش، میتوان بازده یک سرمایهگذاری را به صورت سالانه نمایش داد، حتی اگر دوره سرمایهگذاری کمتر یا بیشتر از یک سال باشد.
فرمول بازده سالانه به صورت زیر است:
بازده سالانه = [(قیمت نهایی / قیمت اولیه)^(۱/تعداد سالها) – ۱] × ۱۰۰
برای مثال، اگر سرمایه شما در طول ۳ سال از ۲۰ میلیون تومان به ۳۰ میلیون تومان افزایش یابد، بازده سالانه به صورت زیر محاسبه میشود:
بازده سالانه = [(۳۰/۲۰)^(۱/۳) – ۱] × ۱۰۰ ≈ ۱۴.۴۷%
عوامل مؤثر بر بازده سرمایهگذاری
بازده سرمایهگذاری تحت تأثیر چندین عامل قرار میگیرد که سرمایهگذاران باید آنها را در نظر بگیرند. برخی از این عوامل عبارتند از:
- نوع سرمایهگذاری: هر نوع سرمایهگذاری، مانند سهام، ارز، طلا، املاک و مستغلات یا صندوقهای سرمایهگذاری، بازده متفاوتی دارد. برای مثال، سرمایهگذاری در سهام ممکن است بازده بالاتری داشته باشد، اما ریسک بیشتری نیز به همراه دارد.
- دوره زمانی: سرمایهگذاریهای بلندمدت معمولاً بازده بیشتری نسبت به سرمایهگذاریهای کوتاهمدت دارند، زیرا زمان بیشتری برای رشد سرمایه وجود دارد.
- ریسک: سرمایهگذاریهای با ریسک بالاتر معمولاً بازده بیشتری دارند، اما احتمال زیان نیز بیشتر است. سرمایهگذاران باید سطح ریسک خود را با اهداف مالی و تحمل ریسک خود هماهنگ کنند.
- شرایط بازار: نوسانات بازار، تورم، نرخ بهره و سایر عوامل اقتصادی میتوانند بر بازده سرمایهگذاری تأثیر بگذارند. سرمایهگذاران باید از شرایط بازار آگاه باشند و استراتژی خود را بر اساس آن تنظیم کنند.
- کارمزدها و هزینهها: هزینههای مربوط به خرید و فروش، کارمزدهای بروکر، مالیات و سایر هزینهها میتوانند بازده نهایی سرمایهگذاری را کاهش دهند.
نکات مهم برای تصمیمگیری بهتر
برای تصمیمگیری بهتر در زمینه سرمایهگذاری، باید به نکات زیر توجه کنید:
- تعیین اهداف: قبل از سرمایهگذاری، اهداف مالی خود را مشخص کنید. آیا میخواهید برای بازنشستگی سرمایهگذاری کنید، دارایی خود را افزایش دهید یا درآمدی ثابت داشته باشید؟ اهداف شما تعیینکننده نوع سرمایهگذاری و استراتژی شما خواهد بود.
- تحمل ریسک: ارزیابی کنید که چه میزان ریسک را میتوانید تحمل کنید. اگر تحمل ریسک شما پایین است، سرمایهگذاری در ابزارهای کمریسک مانند اوراق قرضه یا سپردههای بانکی مناسبتر است.
- تنوع سرمایهگذاری: سرمایهگذاری در یک نوع دارایی میتواند ریسک شما را افزایش دهد. برای کاهش ریسک، میتوانید سرمایه خود را در انواع مختلفی از داراییها مانند سهام، ارز، طلا و املاک و مستغلات تقسیم کنید.
- تحلیل بازار: قبل از سرمایهگذاری، تحلیل بازار و شرایط اقتصادی را انجام دهید. از منابع معتبر برای دریافت اطلاعات استفاده کنید و از مشاوران مالی کمک بگیرید.
- بازده واقعی: همیشه بازده واقعی را در نظر بگیرید و تأثیر تورم را در محاسبات خود لحاظ کنید. بازده اسمی ممکن است گمراهکننده باشد.
همچنین، سرمایهگذاری در ابزارهای مالی مختلف مانند صندوقهای سرمایهگذاری مشترک، اوراق قرضه، یا حتی سرمایهگذاری در کسبوکارهای کوچک میتواند راهی برای افزایش بازده و کاهش ریسک باشد. برای اطلاعات بیشتر در مورد انواع سرمایهگذاری و راهنماییهای تخصصی، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.
چالشهای محاسبه بازده
در حالی که محاسبه بازده سرمایهگذاری به نظر ساده میرسد، برخی چالشها و پیچیدگیها وجود دارند که سرمایهگذاران باید آنها را در نظر بگیرند:
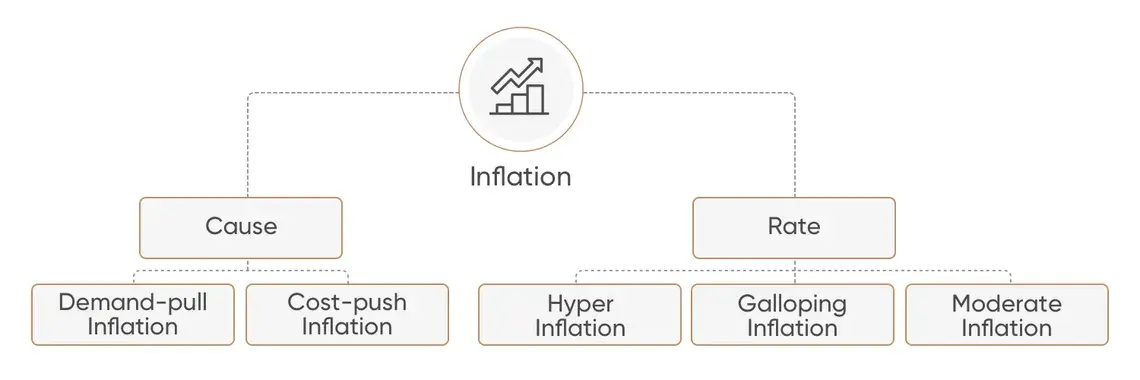
- تورم: تورم میتواند ارزش واقعی بازده را کاهش دهد. برای مثال، اگر بازده اسمی سرمایهگذاری شما ۱۰ درصد باشد، اما نرخ تورم ۸ درصد باشد، بازده واقعی شما فقط ۲ درصد خواهد بود.
- نوسانات بازار: نوسانات کوتاهمدت بازار میتواند بازده واقعی را تحت تأثیر قرار دهد. سرمایهگذاران باید از نوسانات کوتاهمدت نگران نباشند و به استراتژی بلندمدت خود پایبند باشند.
- کostenها و مالیات: هزینههای مربوط به خرید و فروش، کارمزدها و مالیات میتوانند بازده نهایی را کاهش دهند. سرمایهگذاران باید این هزینهها را در محاسبات خود لحاظ کنند.
- ریسک نقدینگی: برخی سرمایهگذاریها مانند املاک و مستغلات ممکن است نقدینگی کمتری داشته باشند و فروش آنها زمان بیشتری نیاز دارد. این موضوع میتواند بر بازده واقعی تأثیر بگذارد.
استراتژیهای افزایش بازده سرمایهگذاری
برای افزایش بازده سرمایهگذاری و کاهش ریسک، میتوانید از استراتژیهای زیر استفاده کنید:
- سرمایهگذاری بلندمدت: سرمایهگذاری در داراییهایی مانند سهام با استراتژی بلندمدت میتواند بازده بیشتری داشته باشد، زیرا زمان بیشتری برای رشد سرمایه وجود دارد.
- تنوع: تقسیم سرمایه بین انواع مختلف داراییها میتواند ریسک را کاهش داده و بازده را افزایش دهد.
- استفاده از ابزارهای مالی: ابزارهای مالی مانند صندوقهای سرمایهگذاری مشترک، اوراق مشارکت و صندوقهای سرمایهگذاری در بازارهای بینالمللی میتوانند فرصتهای بیشتری برای افزایش بازده فراهم کنند.
- تحلیل بنیادی و تکنیکال: استفاده از تحلیل بنیادی برای ارزیابی ارزش واقعی داراییها و تحلیل تکنیکال برای پیشبینی روندهای بازار میتواند کمک کند تا تصمیمات بهتری گرفته شود.
- بازنگری دورهای: بررسی دورهای پرتفوی سرمایهگذاری و تغییرات لازم را در صورت نیاز انجام دهید. این کار میتواند کمک کند تا از فرصتهای جدید استفاده کنید و ریسک را کاهش دهید.
در نهایت، سرمایهگذاری موفق نیازمند دانش، صبر و استراتژی است. با درک دقیق مفهوم بازده سرمایهگذاری و روشهای محاسبه آن، میتوانید تصمیمات بهتری بگیرید و از فرصتهای موجود در بازار استفاده کنید.