ریسک نقدشوندگی چیست و چه زمانی سرمایهگذار را گرفتار میکند؛ نکات مهم و کاربردی
سرمایهگذاری یکی از راههای اصلی افزایش ثروت و حفظ ارزش پول در برابر تورم است، اما با این حال، سرمایهگذاران همواره با چالشهای مختلفی روبرو هستند. یکی از مهمترین این چالشها، ریسک نقدشوندگی است که میتواند تأثیرات جدی بر تصمیمات مالی افراد داشته باشد. اما ریسک نقدشوندگی دقیقاً چیست؟ چه زمانی این ریسک سرمایهگذاران را گرفتار میکند؟ و چگونه میتوان با آن مقابله کرد؟ در این مقاله به بررسی این موضوعات میپردازیم و نکات کاربردی برای مدیریت بهتر سرمایهگذاری ارائه میدهیم.
ریسک نقدشوندگی چیست؟
ریسک نقدشوندگی به معنای دشواری یا عدم امکان تبدیل یک دارایی به پول نقد بدون از دست دادن ارزش آن است. به عبارت دیگر، زمانی که سرمایهگذار نیاز به پول داشته باشد، اما نتواند دارایی خود را به سرعت و با قیمت منصفانه به پول نقد تبدیل کند، در معرض این ریسک قرار میگیرد. این موضوع در بازارهای مالی، خصوصاً در داراییهایی مانند املاک، سهام غیرمایع و سرمایهگذاریهای بلندمدت، رایج است.
برای مثال، اگر یک سرمایهگذار در بازار سهام، سهام یک شرکت کوچک و کمتجارت را خریداری کرده باشد، ممکن است در زمان نیاز به پول، نتواند این سهام را به سرعت بفروشد یا مجبور شود با قیمت بسیار پایینتر از قیمت خرید، آنها را بفروشد. این دقیقاً همان ریسک نقدشوندگی است که میتواند سرمایهگذار را در موقعیتهای مالی دشواری قرار دهد.
چرا ریسک نقدشوندگی مهم است؟
ریسک نقدشوندگی میتواند در شرایط مختلفی سرمایهگذاران را تحت تأثیر قرار دهد. برخی از این شرایط عبارتند از:
- نیاز sudden به پول نقد: اگر سرمایهگذار به دلیل هزینههای غیرمنتظره یا فرصتهای جدید سرمایهگذاری، نیاز به پول نقد داشته باشد، اما نتواند دارایی خود را به سرعت به پول تبدیل کند، ممکن است مجبور به فروش با زیان شود.
- کاهش ارزش دارایی: در برخی بازارها، مانند بازار املاک یا سهام، ارزش داراییها ممکن است به دلیل شرایط اقتصادی یا تغییرات بازار، کاهش یابد و سرمایهگذار نتواند با قیمت منصفانه آنها را بفروشد.
- عدم دسترسی به بازار: در برخی شرایط، مانند بحرانهای مالی یا محدودیتهای بازار، ممکن است سرمایهگذار نتواند به داراییهای خود دسترسی داشته باشد یا مجبور به فروش با شرایط نامناسب شود.
این ریسک به ویژه برای سرمایهگذاران با سرمایه محدود یا افرادی که نیاز به نقدینگی سریع دارند، خطرناک است. بنابراین، درک این ریسک و مدیریت آن میتواند تفاوت بین یک سرمایهگذاری موفق و یک تجربه ناموفق را ایجاد کند.
چه زمانی ریسک نقدشوندگی سرمایهگذار را گرفتار میکند؟
ریسک نقدشوندگی در شرایط مختلفی میتواند سرمایهگذاران را تحت تأثیر قرار دهد. برخی از این شرایط عبارتند از:
1. سرمایهگذاری در داراییهای غیرمایع
داراییهایی مانند املاک، هنر، یا حتی برخی از سهام شرکتهای کوچک و غیرمایع، به دلیل عدم نقدشوندگی بالا، ریسک نقدشوندگی بالایی دارند. برای مثال، فروش یک خانه یا یک قطعه زمین ممکن است زمانبر و پیچیده باشد و سرمایهگذار ممکن است مجبور به کاهش قیمت شود تا بتواند به سرعت آن را بفروشد.
2. سرمایهگذاری در بازارهای ناپایدار
در بازارهای ناپایدار، مانند بازارهای ارزهای دیجیتال یا برخی از بازارهای سهام، قیمتها ممکن است به سرعت تغییر کنند و سرمایهگذاران نتوانند داراییهای خود را به قیمت منصفانه بفروشد. این موضوع به ویژه در شرایط بحران مالی یا عدم اطمینان بازار، بیشتر به چشم میخورد.
3. نیاز به نقدینگی سریع
اگر سرمایهگذار به دلیل هزینههای غیرمنتظره یا فرصتهای جدید سرمایهگذاری، نیاز به پول نقد داشته باشد، اما داراییهای خود را نمیتواند به سرعت به پول تبدیل کند، ممکن است در معرض ریسک نقدشوندگی قرار گیرد. برای مثال، خرید یک خانه با قرضه و نیاز به فروش سریع آن در صورت بیکاری، میتواند سرمایهگذار را در موقعیت دشواری قرار دهد.
4. سرمایهگذاری در داراییهای با حجم معاملات کم
داراییهایی که حجم معاملات کمی دارند، مانند برخی از سهام شرکتهای کوچک یا داراییهای خاص، ممکن است به دلیل کمبود خریدار، نتوانند به سرعت به پول نقد تبدیل شوند. این موضوع میتواند باعث شود که سرمایهگذار مجبور به فروش با قیمت بسیار پایینتر از ارزش واقعی دارایی شود.
نکات مهم برای مدیریت ریسک نقدشوندگی
مدیریت ریسک نقدشوندگی یکی از مهمترین مهارتهایی است که هر سرمایهگذار باید داشته باشد. در این بخش، به برخی از نکات کاربردی برای کاهش این ریسک میپردازیم:
1. تنوعبخشی در پرتفوی سرمایهگذاری
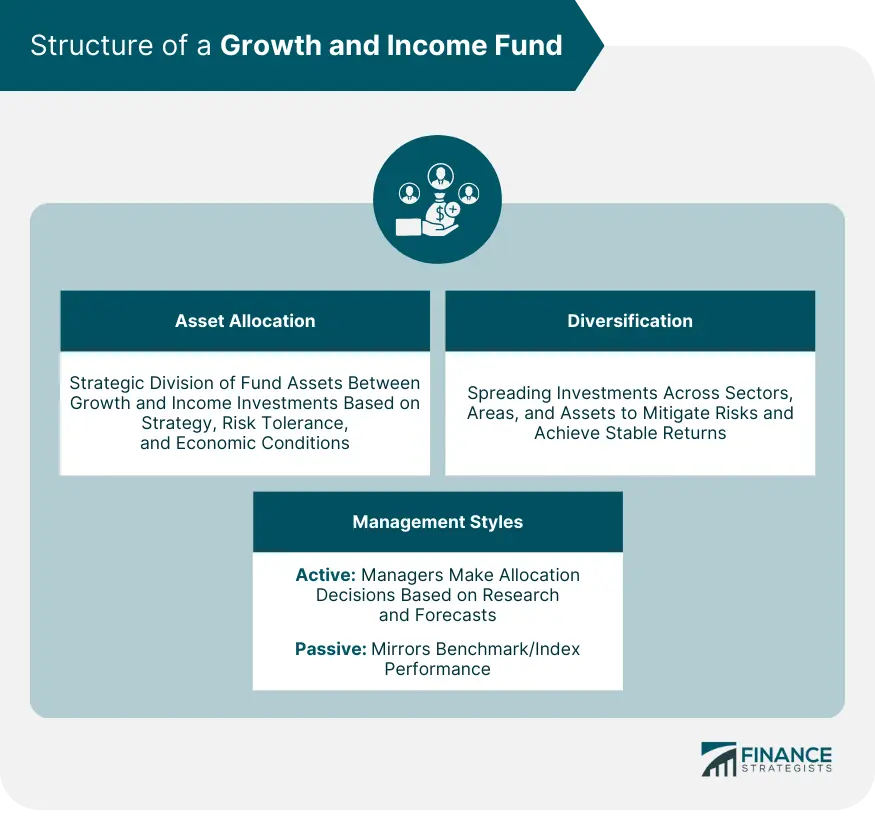
تنوعبخشی یا دیورسیفیکیشن یکی از بهترین راهها برای کاهش ریسک نقدشوندگی است. با سرمایهگذاری در داراییهای مختلف، مانند سهام، اوراق قرضه، املاک، طلا و ارزهای دیجیتال، سرمایهگذار میتواند ریسک خود را تقسیم کند و در صورت نیاز به نقدینگی، بتواند برخی از داراییها را به سرعت بفروشد.
2. سرمایهگذاری در داراییهای مایع
داراییهایی مانند سهام شرکتهای بزرگ، اوراق قرضه دولتی، یا حتی پول نقد در حسابهای سرمایهگذاری با سود بالا، به دلیل نقدشوندگی بالا، میتوانند کمک کنند تا سرمایهگذار در زمان نیاز، به سرعت به پول نقد دسترسی داشته باشد. این داراییها معمولاً ریسک نقدشوندگی کمتری دارند.
3. داشتن یک ذخیره نقدی
داشتن یک ذخیره نقدی یا پول نقد در دسترس، میتواند به سرمایهگذار کمک کند تا در زمان نیاز به پول، مجبور به فروش داراییهای خود با زیان نشود. این ذخیره معمولاً شامل ۳ تا ۶ ماه هزینههای زندگی سرمایهگذار است و میتواند در مواقع اضطراری بسیار مفید باشد.
4. آگاهی از شرایط بازار
آگاهی از شرایط بازار و تغییرات اقتصادی میتواند به سرمایهگذار کمک کند تا در زمان مناسب، داراییهای خود را بفروشد یا خریداری کند. برای مثال، در شرایطی که بازار در حال کاهش است، ممکن است بهتر باشد که سرمایهگذار صبر کند و در زمان مناسبتر، داراییهای خود را بفروشد.
5. استفاده از ابزارهای مالی مناسب
ابزارهای مالی مانند صندوقهای سرمایهگذاری مشترک، اوراق قرضه کوتاهمدت یا حتی حسابهای سرمایهگذاری با نقدشوندگی بالا، میتوانند به کاهش ریسک نقدشوندگی کمک کنند. این ابزارها معمولاً توسط نهادهای مالی معتبر ارائه میشوند و میتوانند به سرمایهگذاران کمک کنند تا در زمان نیاز، به پول نقد دسترسی داشته باشند.
در نهایت، مدیریت ریسک نقدشوندگی نیازمند برنامهریزی دقیق و آگاهی از شرایط بازار است. سرمایهگذاران باید با درک این ریسک و استفاده از راهکارهای مناسب، بتوانند سرمایهگذاری خود را به بهترین شکل ممکن مدیریت کنند.
چگونه میتوان ریسک نقدشوندگی را کاهش داد؟
کاهش ریسک نقدشوندگی نیازمند استراتژیهای خاصی است که سرمایهگذاران باید در برنامهریزی مالی خود در نظر بگیرند. برخی از این استراتژیها شامل:
- ارزیابی نیاز به نقدینگی: قبل از سرمایهگذاری، سرمایهگذار باید نیاز خود به نقدینگی را ارزیابی کند. اگر نیاز به پول نقد در کوتاهمدت دارد، باید در داراییهای مایع سرمایهگذاری کند.
- استفاده از داراییهای با نقدشوندگی بالا: سرمایهگذاری در داراییهایی مانند سهام شرکتهای بزرگ، اوراق قرضه دولتی یا حتی پول نقد در حسابهای سرمایهگذاری با سود بالا، میتواند ریسک نقدشوندگی را کاهش دهد.
- تنوعبخشی در پرتفوی سرمایهگذاری: با سرمایهگذاری در داراییهای مختلف، سرمایهگذار میتواند ریسک خود را تقسیم کند و در صورت نیاز به نقدینگی، بتواند برخی از داراییها را به سرعت بفروشد.
- آگاهی از شرایط بازار: آگاهی از تغییرات بازار و شرایط اقتصادی میتواند به سرمایهگذار کمک کند تا در زمان مناسب، داراییهای خود را بفروشد یا خریداری کند.
در پایان، باید توجه داشت که ریسک نقدشوندگی یکی از چالشهای اصلی سرمایهگذاری است که میتواند تأثیرات جدی بر تصمیمات مالی افراد داشته باشد. با استفاده از استراتژیهای مناسب و مدیریت صحیح پرتفوی سرمایهگذاری، میتوان این ریسک را کاهش داد و سرمایهگذاری خود را به بهترین شکل ممکن انجام داد.
برای اطلاعات بیشتر در مورد مدیریت ریسک در سرمایهگذاری و راهکارهای کاربردی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.