درآمد قابل تصرف چیست و چه بخشی از حقوق واقعاً قابل خرج کردن است؛ بررسی نکات و جزئیات مهم
وقتی حقوق ماهانه دریافت میکنید، ممکن است فکر کنید کل آن پول قابل تصرف و خرج کردن است، اما واقعیت کمی متفاوت است. درآمد قابل تصرف یا همان «پول قابل استفاده» بخشی از حقوق شماست که پس از کسر هزینههای اجباری، در اختیار شما باقی میماند. در این مقاله به بررسی دقیق این مفهوم، نحوه محاسبه آن و نکات مهمی که باید در نظر بگیرید، میپردازیم تا بتوانید بودجهبندی دقیقتری داشته باشید.
درآمد قابل تصرف چیست؟
درآمد قابل تصرف به معنای بخشی از حقوق شماست که پس از کسر هزینههای اجباری مانند مالیات، بیمه، و سایر کسرهای قانونی، در اختیار شما قرار میگیرد. این پول همان چیزی است که میتوانید برای خرید، ذخیره، پرداخت قرض یا سایر هزینههای شخصی استفاده کنید. در واقع، این مفهوم به شما کمک میکند تا بفهمید چه میزان از حقوقتان واقعاً قابل استفاده است.
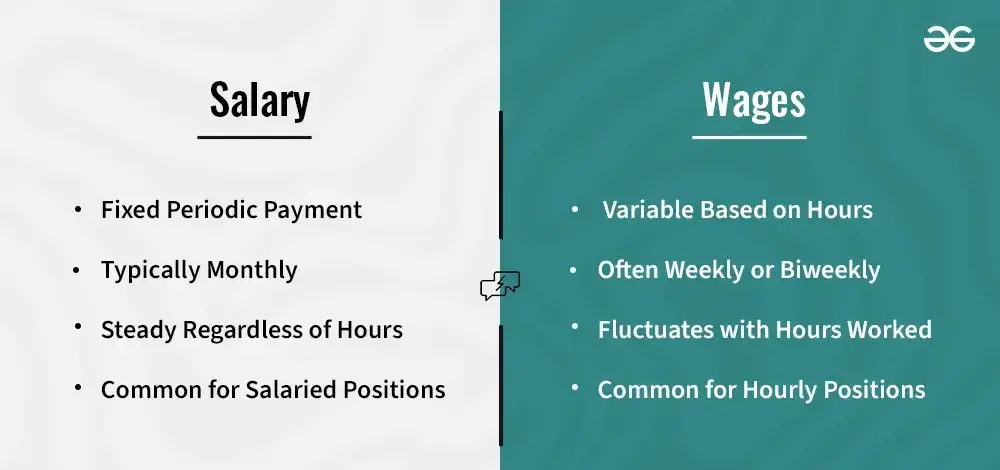
برای درک بهتر این موضوع، باید تفاوت بین حقوق و درآمد قابل تصرف را بشناسید. حقوق یا دستمزدی است که کارفرما به شما پرداخت میکند، اما درآمد قابل تصرف پس از کسر هزینههای اجباری محاسبه میشود. این تفاوت بسیار مهم است، زیرا بسیاری از افراد فکر میکنند کل حقوقشان قابل تصرف است، در حالی که بخشی از آن برای پرداخت هزینههای قانونی استفاده میشود.
چه هزینههایی از حقوق کسر میشود؟
برای محاسبه درآمد قابل تصرف، باید هزینههای زیر را از حقوق خود کسر کنید:
- مالیات بر درآمد: یکی از اصلیترین هزینههایی که از حقوق کسر میشود، مالیات است. میزان مالیات بسته به میزان حقوق و قوانین مالیاتی کشور متفاوت است.
- بیمه: بسیاری از کارفرمایان بخشی از حقوق شما را برای بیمههای مختلف مانند بیمه اجتماعی، بیمه بیکاری و بیمه سلامت کسر میکنند.
- کسرهای دیگر: برخی از کارفرمایان ممکن است برای هزینههای دیگری مانند وامهای داخلی، کسرهای داوطلبانه یا سایر هزینههای قانونی، بخشی از حقوق را کسر کنند.
این هزینهها بسته به کشور، استان، نوع شغل و حتی نوع قرارداد کار شما متفاوت است. بنابراین، برای محاسبه دقیق درآمد قابل تصرف، باید با قوانین محلی و شرایط کاری خود آشنا باشید.
چگونه درآمد قابل تصرف خود را محاسبه کنید؟
برای محاسبه درآمد قابل تصرف، میتوانید از فرمول زیر استفاده کنید:
درآمد قابل تصرف = حقوق ماهانه – (مالیات + بیمه + سایر کسرهای اجباری)
برای مثال، اگر حقوق ماهانه شما ۱۰ میلیون تومان است و ۱ میلیون تومان آن برای مالیات، ۱.۵ میلیون تومان برای بیمه و ۵۰۰ هزار تومان برای سایر کسرها کسر شود، درآمد قابل تصرف شما به این صورت محاسبه میشود:
۱۰ میلیون – (۱ میلیون + ۱.۵ میلیون + ۵۰۰ هزار) = ۷ میلیون و ۵۰۰ هزار تومان
این مثال نشان میدهد که حتی اگر حقوق شما بالا باشد، بخشی از آن برای هزینههای اجباری استفاده میشود و تنها بخشی از آن قابل تصرف است.
نکات مهم در محاسبه درآمد قابل تصرف
در محاسبه درآمد قابل تصرف، باید به نکات زیر توجه کنید:
- آگاهی از قوانین: قوانین مالیاتی و بیمهای هر کشور یا استان ممکن است متفاوت باشد. بنابراین، باید با قوانین محلی خود آشنا باشید.
- کسرهای داوطلبانه: برخی از افراد ممکن است برای اهداف خاصی مانند سرمایهگذاری یا پرداخت قرض، بخشی از حقوق خود را داوطلبانه کسر کنند. این کسرها نیز باید در محاسبه درآمد قابل تصرف در نظر گرفته شوند.
- تغییرات حقوق: اگر حقوق شما افزایش یا کاهش یابد، باید مجدداً درآمد قابل تصرف خود را محاسبه کنید، زیرا میزان کسرهای مالیاتی و بیمهای نیز ممکن است تغییر کند.
چرا شناخت درآمد قابل تصرف مهم است؟
شناخت درآمد قابل تصرف به شما کمک میکند تا:
- بودجهبندی دقیقتر: با دانستن دقیقاً چه میزان پول در اختیار دارید، میتوانید هزینههای خود را بهتر مدیریت کنید و از بدهیهای غیرضروری جلوگیری کنید.
- پیشبینی هزینههای آینده: اگر میدانید چه میزان پول قابل تصرف دارید، میتوانید برای هزینههای آینده مانند خرید خانه، تحصیل یا سفر برنامهریزی کنید.
- کاهش استرس مالی: وقتی میدانید دقیقاً چه میزان پول در اختیار دارید، میتوانید با آرامش بیشتری تصمیمات مالی بگیرید و از استرسهای مالی جلوگیری کنید.
در واقع، شناخت درآمد قابل تصرف به شما کمک میکند تا زندگی مالی خود را بهتر کنترل کنید و از مشکلات مالی جلوگیری کنید.
چه کارهایی میتوانید با درآمد قابل تصرف خود انجام دهید؟
پس از محاسبه درآمد قابل تصرف، میتوانید از این پول برای:
- پرداخت هزینههای زندگی مانند اجاره، خوراک و حمل و نقل
- ذخیرهسازی برای آینده، مانند خرید خانه یا بازنشستگی
- پرداخت قرض یا بدهیهای شخصی
- سرگرمیها و خریدهای شخصی
- سرمایهگذاری در بازارهای مالی یا کسب و کار
اما مهمترین نکته این است که باید به صورت هوشمندانه از این پول استفاده کنید و از هزینههای غیرضروری خودداری کنید.
نکات نهایی برای مدیریت بهتر درآمد قابل تصرف
برای مدیریت بهتر درآمد قابل تصرف، میتوانید از نکات زیر استفاده کنید:
- ثبت هزینهها: ثبت دقیق هزینههای خود به شما کمک میکند تا بفهمید پولتان به کجا میرود و چگونه میتوانید هزینههای خود را کاهش دهید.
- ذخیرهسازی: حتی اگر درآمد قابل تصرف شما کم باشد، سعی کنید بخشی از آن را برای آینده ذخیره کنید. این کار به شما کمک میکند تا در مواقع اضطراری یا فرصتهای سرمایهگذاری آماده باشید.
- پرداخت بدهیها: اگر بدهی دارید، سعی کنید با استفاده از درآمد قابل تصرف خود، آن را به تدریج پرداخت کنید تا از پرداخت بهرههای اضافی جلوگیری کنید.
- سرمایهگذاری: اگر درآمد قابل تصرف شما کافی است، میتوانید بخشی از آن را برای سرمایهگذاری در بازارهای مالی یا کسب و کار استفاده کنید تا درآمد خود را افزایش دهید.
در نهایت، مدیریت درآمد قابل تصرف به شما کمک میکند تا زندگی مالی خود را بهتر کنترل کنید و از مشکلات مالی جلوگیری کنید. اگر به دنبال راهنماییهای بیشتر در زمینه مدیریت مالی هستید، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.