آموزش رای آینده مالی خانواده برنامهریزی کنیم؛ نکات مهمی که باید بدانید
برنامهریزی مالی برای خانواده یکی از مهمترین اقداماتی است که میتوانید برای آیندهتان انجام دهید. این فرآیند به شما کمک میکند تا از نظر مالی آماده مواجهه با چالشهای زندگی باشید، اهداف بلندمدت خود را دنبال کنید و از فشارهای مالی جلوگیری نمایید. اما چگونه باید این برنامهریزی را شروع کرد؟ چه نکات مهمی باید در نظر گرفت؟ در این مقاله به بررسی اصول اساسی برنامهریزی مالی خانوادگی میپردازیم و راهنماییهایی ارائه میدهیم که میتوانید از آنها برای شروع استفاده کنید.
چرا برنامهریزی مالی خانوادگی مهم است؟
برنامهریزی مالی خانوادگی به شما کمک میکند تا:
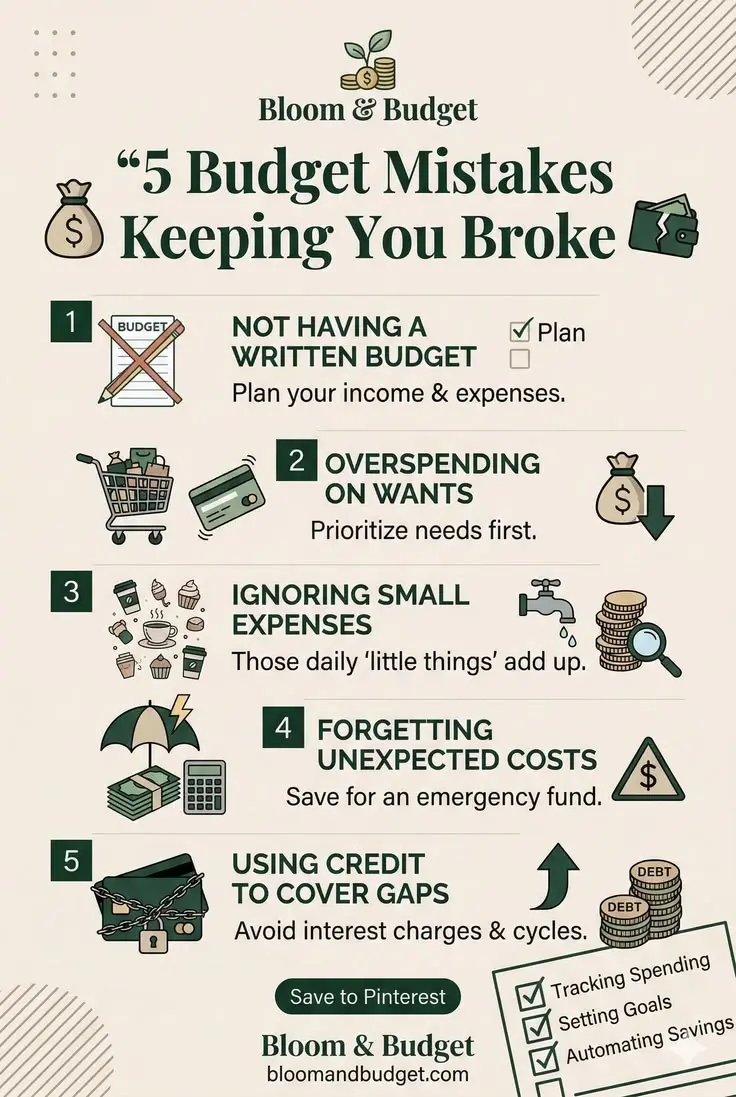
- کنترل هزینهها: با شناسایی و دستهبندی هزینههای ماهانه، میتوانید درک بهتری از جریان نقدینگی خود داشته باشید و هزینههای غیرضروری را کاهش دهید.
- آمادگی برای emergancies: داشتن یک صندوق emergancy یا فاند اضطراری، شما را در برابر ناگهانیهای مالی مانند بیکاری یا بیماری محافظت میکند.
- تحقق اهداف مالی: چه خرید خانه، تحصیل فرزندان یا بازنشستگی، برنامهریزی مالی به شما کمک میکند تا به اهداف خود نزدیکتر شوید.
- کاهش استرس مالی: با داشتن یک برنامه مشخص، احساس کنترل بیشتری بر زندگی مالی خود خواهید داشت و استرسهای ناشی از عدم برنامهریزی کاهش مییابد.
اگر هنوز برنامهریزی مالی را جدی نگرفتهاید، این زمان مناسب برای شروع است. با کمی تلاش و برنامهریزی منظم، میتوانید آینده مالی خانواده خود را تضمین کنید.
نکات اساسی برای برنامهریزی مالی خانوادگی
برنامهریزی مالی خانوادگی نیازمند توجه به چند نکته اساسی است. در ادامه به برخی از مهمترین آنها اشاره میکنیم:
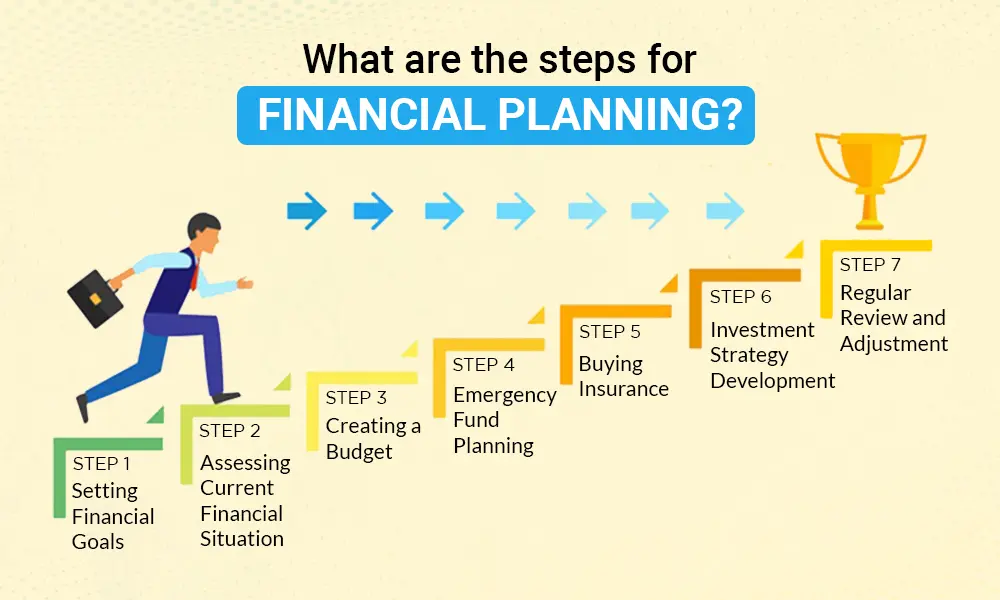
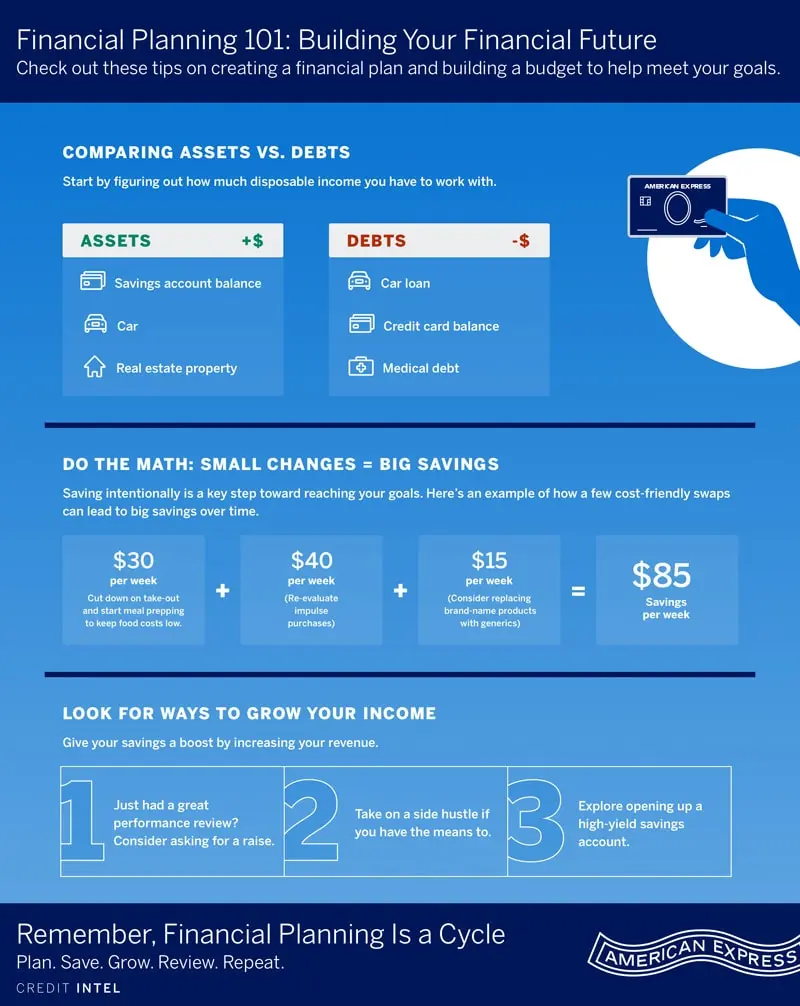
1. شناسایی درآمد و هزینهها
اولین قدم در برنامهریزی مالی، شناسایی دقیق درآمد و هزینههای ماهانه است. برای این کار:
- لیستی از تمام منابع درآمدی خود (مانند حقوق، درآمدهای جانبی، سرمایهگذاریها) تهیه کنید.
- همه هزینههای خود را به دستهبندیهایی مانند هزینههای زندگی، هزینههای ثابت (مانند اجاره یا قرض)، هزینههای متغیر (مانند خرید مواد غذایی یا سرگرمی) تقسیم کنید.
- از ابزارهای مالی مانند اپلیکیشنهای مدیریت هزینه یا جدولهای اکسل استفاده کنید تا روند هزینهها را ردیابی کنید.
با داشتن این اطلاعات، میتوانید درک بهتری از وضعیت مالی خود داشته باشید و تصمیمات بهتری بگیرید.
2. تعیین اهداف مالی
اهداف مالی باید مشخص، قابل اندازهگیری و قابل دستیابی باشند. برای مثال:
- خرید خانه یا آپارتمان در ۵ سال آینده
- ذخیرهسازی برای تحصیل فرزندان
- بازنشستگی با امنیت مالی
برای هر هدف، یک برنامه زمانی و بودجه مشخص تعیین کنید. این کار به شما کمک میکند تا تمرکز داشته باشید و از انحراف از مسیر جلوگیری کنید.
3. ایجاد صندوق emergancy
یکی از مهمترین بخشهای برنامهریزی مالی، ایجاد یک صندوق emergancy است. این صندوق باید شامل حداقل ۳ تا ۶ ماه هزینههای زندگی شما باشد. این پول باید در یک حساب جداگانه و قابل دسترسی نگهداری شود تا در صورت نیاز بتوانید به آن دسترسی داشته باشید.
صندوق emergancy به شما کمک میکند تا در صورت بروز مشکلات مالی غیرمنتظره، مانند بیکاری یا هزینههای پزشکی، بدون نیاز به استفاده از کارت اعتباری یا قرض گرفتن، با آرامش مواجه شوید.
4. مدیریت بدهیها
بدهیها میتوانند یکی از بزرگترین چالشهای مالی باشند. برای مدیریت بدهیها:
- لیستی از تمام بدهیهای خود تهیه کنید و اولویتبندی کنید. بدهیهایی با بهره بالاتر باید اول پرداخت شوند.
- از روشهای مختلف پرداخت بدهی مانند روش “bola” یا “snowball” استفاده کنید تا بدهیها را سریعتر پرداخت کنید.
- از افزایش بدهیهای غیرضروری خودداری کنید و سعی کنید تنها برای نیازهای اساسی قرض بگیرید.
با مدیریت صحیح بدهیها، میتوانید فشار مالی خود را کاهش داده و به اهداف مالی خود نزدیکتر شوید.
استفاده از خدمات مشاوره مالی
اگر احساس میکنید برنامهریزی مالی برای شما پیچیده است یا نیاز به راهنمایی حرفهای دارید، میتوانید از خدمات مشاوران مالی استفاده کنید. مشاوران مالی میتوانند:
- برنامه مالی شخصیسازی شدهای برای شما طراحی کنند.
- راهنماییهایی در مورد سرمایهگذاری، بیمه و مدیریت بدهی ارائه دهند.
- به شما کمک کنند تا اهداف مالی خود را به صورت سیستماتیک دنبال کنید.
در انتخاب مشاور مالی، به تجربه، سوابق و هزینههای خدمات آنها توجه کنید. همچنین میتوانید از منابع معتبری مانند انجمنهای مالی یا وبسایتهای تخصصی برای یافتن مشاوران مناسب استفاده کنید.
استراتژیهای سرمایهگذاری برای آینده
سرمایهگذاری یکی از بهترین راهها برای افزایش داراییهای مالی و تضمین آینده مالی خانواده است. اما سرمایهگذاری نیازمند دانش و استراتژی است. برخی از راههای سرمایهگذاری مناسب برای خانوادهها عبارتند از:
- حسابهای پسانداز با بهره بالا: برای اهداف کوتاهمدت مانند خرید خودرو یا تعطیلات.
- سندهای سرمایهگذاری مانند اوراق قرضه یا سهام: برای اهداف بلندمدت مانند بازنشستگی.
- فاندهای سرمایهگذاری مشترک: برای تنوعبخشی به پرتفوی سرمایهگذاری.
- بیمههای سرمایهگذاری: برای ترکیب بیمه با سرمایهگذاری.
پیش از سرمایهگذاری، به ریسکپذیری خود توجه کنید و پرتفوی سرمایهگذاری خود را متناسب با اهداف و زمانبندی خود تنظیم کنید.
تنوعبخشی در سرمایهگذاری
تنوعبخشی یکی از اصول اساسی سرمایهگذاری است. با تقسیم سرمایهگذاریهای خود بین انواع مختلف داراییها (مانند سهام، اوراق قرضه، املاک و مستغلات و طلا)، میتوانید ریسک را کاهش داده و بازدهی بهتری کسب کنید.
همچنین، سعی کنید سرمایهگذاریهای خود را با اهداف مالی خود هماهنگ کنید. برای مثال، اگر هدف شما بازنشستگی است، میتوانید در سرمایهگذاریهای بلندمدت مانند صندوقهای بازنشستگی سرمایهگذاری کنید.
نکات پایانی و راهنماییهای بیشتر
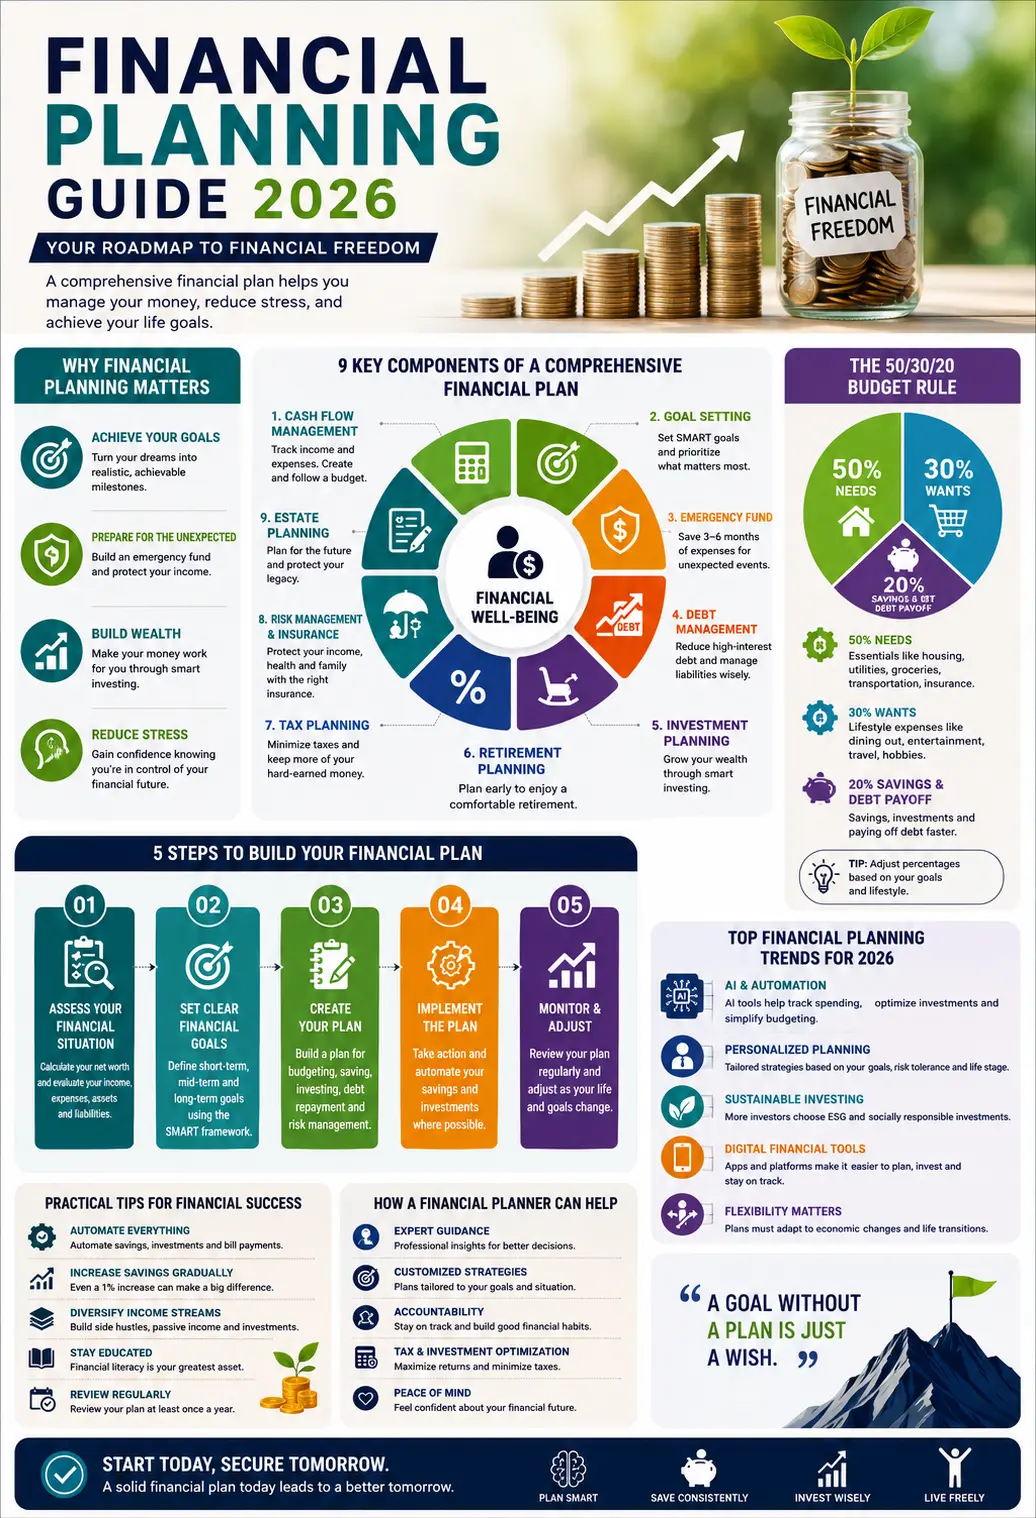
برنامهریزی مالی خانوادگی یک فرآیند مداوم است که نیازمند بررسی و تنظیم منظم است. برای موفقیت در این زمینه:
- برنامه مالی خود را هر چند ماه یکبار بررسی و به روزرسانی کنید.
- از تغییرات در درآمد یا هزینهها آگاه باشید و برنامه خود را متناسب با آنها تنظیم کنید.
- به خانواده خود آموزش دهید تا در برنامهریزی مالی مشارکت داشته باشند.
- از ابزارهای دیجیتال مانند اپلیکیشنهای مدیریت مالی استفاده کنید تا روند برنامهریزی را سادهتر کنید.
اگر به دنبال راهنماییهای بیشتر در زمینه برنامهریزی مالی خانوادگی هستید، میتوانید از منابع معتبری مانند کتابها، وبینارهای تخصصی یا مشاوران مالی استفاده کنید. همچنین، در دیلی 24 میتوانید مقالات و راهنماییهای مفیدی در این زمینه پیدا کنید.
با برنامهریزی صحیح و اجرای استراتژیهای مالی، میتوانید آینده مالی خانواده خود را تضمین کرده و با آرامش بیشتری زندگی کنید. شروع کنید و گامهای اول را برای یک آینده مالی امن بردارید.