نرخ بازده واقعی چیست و چرا باید تورم را در محاسبه سود در نظر گرفت؛ راهنمای کامل و کاربردی
وقتی صحبت از سرمایهگذاری یا مدیریت مالی میشود، یکی از مفاهیم مهمی که اغلب نادیده گرفته میشود، مفهوم نرخ بازده واقعی است. بسیاری از سرمایهگذاران و حتی افراد عادی، تنها به نرخ بازده اسمی (یا نرخ سود براساس پول اسمی) توجه میکنند، اما این رویکرد میتواند در درازمدت به خطاهای جدی منجر شود. چرا که نرخ بازده واقعی، تأثیر تورم را نیز در محاسبه سود در نظر میگیرد و نشان میدهد که چقدر سرمایه شما در واقع قدرت خرید خود را افزایش داده است یا نه.
در این راهنما کامل، به توضیح دقیق نرخ بازده واقعی، اهمیت آن در تصمیمگیریهای مالی، و روشهای محاسبه آن میپردازیم. همچنین به این سوال پاسخ میدهیم که چرا نادیده گرفتن تورم در محاسبه سود، میتواند سرمایهگذاران را به اشتباهات گرانقیمت کشاند.
نرخ بازده واقعی چیست؟
نرخ بازده واقعی، نرخ بازدهی است که پس از کسر تأثیر تورم از نرخ بازده اسمی محاسبه میشود. در واقع، این نرخ نشان میدهد که سرمایه شما در طول زمان، قدرت خرید خود را چقدر افزایش داده است. برای مثال، اگر یک سرمایهگذاری به شما ۱۰ درصد سود اسمی بدهد، اما تورم در همان دوره ۷ درصد بوده باشد، نرخ بازده واقعی شما تنها ۳ درصد خواهد بود.
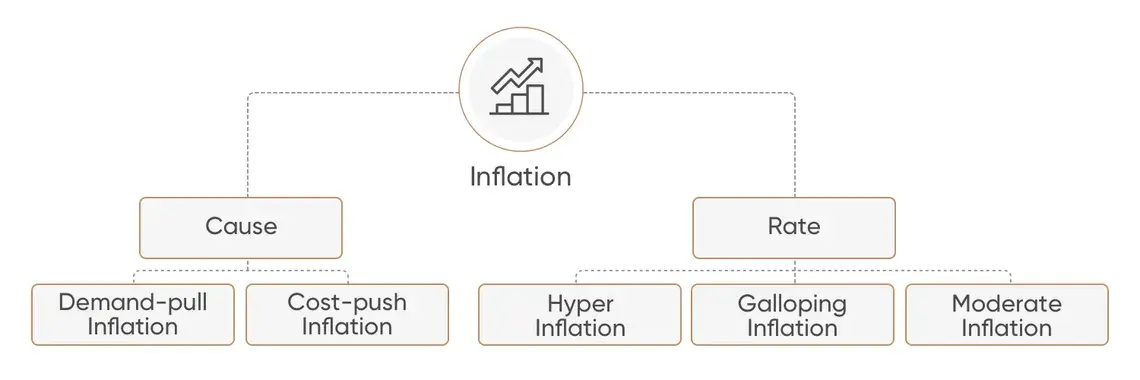
این مفهوم بسیار مهم است، زیرا تورم به معنای کاهش قدرت خرید پول است. اگر نرخ بازده اسمی شما کمتر از نرخ تورم باشد، در واقع سرمایه شما در طول زمان از ارزش خود کاسته میشود. به همین دلیل، سرمایهگذاران باید همیشه نرخ بازده واقعی را در نظر بگیرند، نه فقط نرخ اسمی.
چرا باید تورم را در محاسبه سود در نظر گرفت؟
تورم یکی از مهمترین عوامل اقتصادی است که بر قدرت خرید پول تأثیر میگذارد. اگر نادیده بگیریم، ممکن است فکر کنیم سرمایهگذاری ما سودآور بوده است، در حالی که در واقع قدرت خرید سرمایه ما کاهش یافته است. برای مثال:
- اگر نرخ بازده اسمی یک سرمایهگذاری ۵ درصد باشد و تورم ۳ درصد، نرخ بازده واقعی شما ۲ درصد خواهد بود.
- اما اگر نرخ بازده اسمی ۳ درصد و تورم ۵ درصد باشد، نرخ بازده واقعی شما منفی ۲ درصد خواهد بود، یعنی سرمایه شما در واقع از ارزش خود کاسته شده است.
این مثالها نشان میدهند که چرا نرخ بازده واقعی مهمتر از نرخ اسمی است. سرمایهگذاران باید همیشه این دو را با هم مقایسه کنند تا بتوانند تصمیمات بهتری بگیرند.
چگونه نرخ بازده واقعی را محاسبه کنیم؟
محاسبه نرخ بازده واقعی نسبتاً ساده است. فرمول اصلی برای محاسبه آن به این صورت است:
نرخ بازده واقعی = (۱ + نرخ بازده اسمی) / (۱ + نرخ تورم) – ۱
برای مثال، اگر نرخ بازده اسمی یک سرمایهگذاری ۱۲ درصد و نرخ تورم ۸ درصد باشد، محاسبه به این صورت خواهد بود:
نرخ بازده واقعی = (۱ + ۰٫۱۲) / (۱ + ۰٫۰۸) – ۱ = ۱٫۱۲ / ۱٫۰۸ – ۱ ≈ ۰٫۰۳۷ یا ۳٫۷ درصد
این روش نشان میدهد که حتی اگر نرخ بازده اسمی بالا باشد، اگر تورم نیز بالا باشد، نرخ بازده واقعی ممکن است بسیار کمتر از آنچه فکر میکنیم باشد.
چرا بسیاری از سرمایهگذاران نرخ بازده واقعی را نادیده میگیرند؟
یکی از دلایل اصلی این که بسیاری از سرمایهگذاران به نرخ بازده واقعی توجه نمیکنند، این است که نرخ بازده اسمی به راحتی قابل مشاهده و گزارش است. بانکها، شرکتهای سرمایهگذاری و حتی بازار بورس، اغلب فقط نرخ بازده اسمی را اعلام میکنند. علاوه بر این، بسیاری از افراد فکر میکنند که تورم تأثیر چندانی بر سرمایهگذاریهای کوتاهمدت ندارد، در حالی که در واقع، حتی در دورههای کوتاه، تورم میتواند تأثیر قابل توجهی داشته باشد.
همچنین، برخی از سرمایهگذاران فکر میکنند که میتوانند با انتخاب سرمایهگذاریهای با نرخ بازده اسمی بالا، از تأثیر تورم بگریزند. اما در واقع، هیچ سرمایهگذاریای نمیتواند از تأثیر تورم در درازمدت محفوظ بماند، مگر اینکه نرخ بازده واقعی آن مثبت باشد.
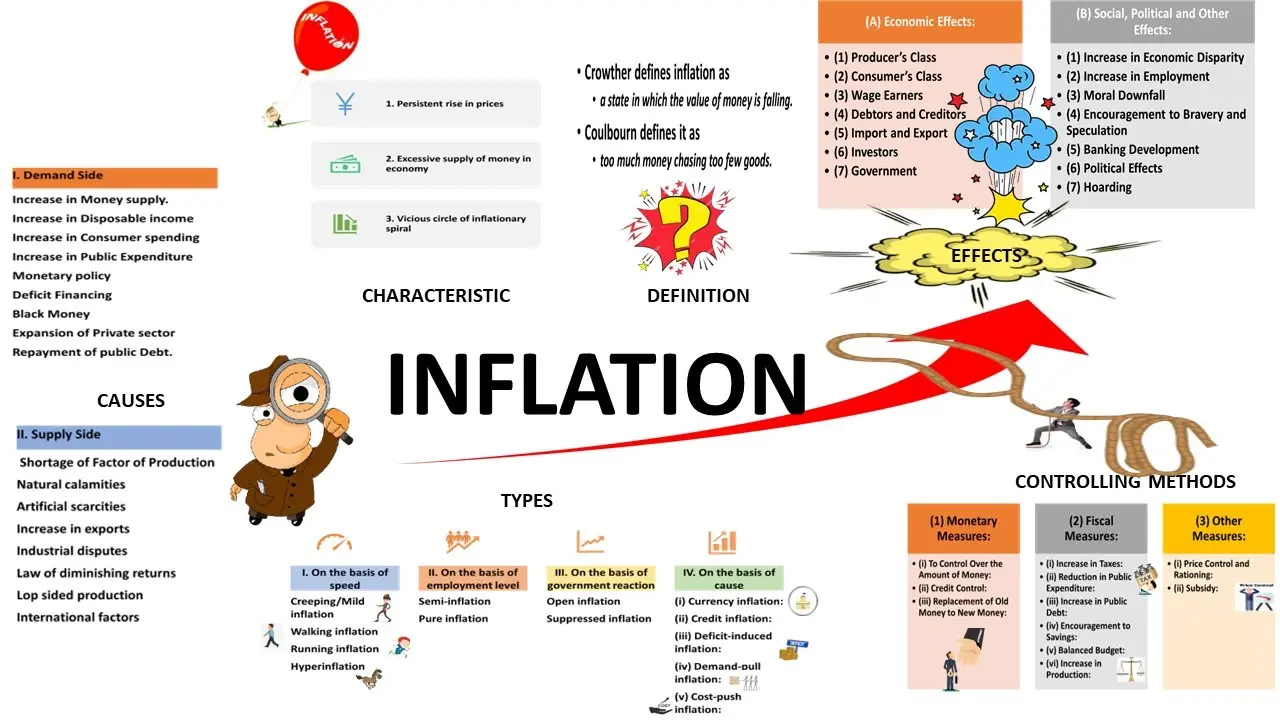
نرخ بازده واقعی در سرمایهگذاریهای مختلف
نرخ بازده واقعی در سرمایهگذاریهای مختلف متفاوت است. برای مثال:
- سودآوری: اگر نرخ سود بانکی ۱۰ درصد باشد و تورم ۵ درصد، نرخ بازده واقعی ۴٫۸ درصد خواهد بود.
- بورس: اگر شاخص بورس ۱۵ درصد رشد کند اما تورم ۱۰ درصد باشد، نرخ بازده واقعی ۴٫۱ درصد خواهد بود.
- ارز: اگر دلار ۲۰ درصد ارزشیاب کند اما تورم داخلی ۱۵ درصد باشد، نرخ بازده واقعی ۴٫۳ درصد خواهد بود.
- طلا: اگر قیمت طلا ۱۲ درصد افزایش یابد و تورم ۸ درصد باشد، نرخ بازده واقعی ۳٫۷ درصد خواهد بود.
این مثالها نشان میدهند که حتی اگر یک سرمایهگذاری در مقیاس اسمی خوب عمل کند، نرخ بازده واقعی آن ممکن است بسیار کمتر از آنچه انتظار داریم باشد. به همین دلیل، سرمایهگذاران باید همیشه نرخ بازده واقعی را در نظر بگیرند.
چگونه میتوانیم از تأثیر تورم در سرمایهگذاری محافظت کنیم؟
برای محافظت از سرمایه خود در برابر تورم، سرمایهگذاران باید به چند نکته توجه کنند:
- تنوع در سرمایهگذاری: سرمایهگذاری در داراییهای مختلف مانند سهام، ارز، طلا و املاک میتواند کمک کند تا از تأثیر تورم در یک حوزه خاص محافظت کنید.
- سرمایهگذاری در داراییهای ضد تورمی: داراییهایی مانند طلا، ارزهای خارجی و برخی از سهام شرکتهای با قدرت قیمتگذاری بالا، میتوانند در برابر تورم مقاومت کنند.
- سرمایهگذاری در داراییهای با نرخ بازده واقعی مثبت: انتخاب سرمایهگذاریهایی که نرخ بازده واقعی آنها مثبت است، میتواند کمک کند تا قدرت خرید سرمایه شما افزایش یابد.
- پرداختن به هزینههای زندگی: اگر درآمد شما با تورم افزایش نیابد، باید سرمایهگذاریهایی را انتخاب کنید که بتوانند درآمد شما را با تورم افزایش دهند.
همچنین، سرمایهگذاران باید همیشه به تحلیل اقتصادی و پیشبینی تورم توجه کنند. اگر تورم بالا رود، باید سرمایهگذاریهای خود را به گونهای تنظیم کنند که بتوانند با این شرایط سازگار باشند.
نکات پایانی و توصیهها
نرخ بازده واقعی یکی از مهمترین مفاهیم در سرمایهگذاری است که اغلب نادیده گرفته میشود. اگر میخواهید سرمایهگذاریهای خود را به درستی ارزیابی کنید، باید همیشه نرخ بازده واقعی را در نظر بگیرید، نه فقط نرخ اسمی. تورم میتواند تأثیر زیادی بر قدرت خرید پول شما داشته باشد، بنابراین باید همیشه این عامل را در محاسبات مالی خود در نظر بگیرید.
برای اطلاعات بیشتر در مورد سرمایهگذاری هوشمندانه و مدیریت مالی، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید. این مقالات میتوانند راهنمایی ارزشمندی برای شما در زمینههای مختلف مالی ارائه دهند.
در نهایت، یادگیری و درک نرخ بازده واقعی میتواند به شما کمک کند تا تصمیمات بهتری در مورد سرمایهگذاریهای خود بگیرید و از افت قدرت خرید پول در برابر تورم محافظت کنید.