پول بانک مرکزی چیست و چه تفاوتی با سپرده بانکی دارد؛ پاسخ به پرسشهای مهم
پول بانک مرکزی و سپرده بانکی دو مفهوم مالی هستند که در زندگی روزمره و فعالیتهای اقتصادی نقش اساسی دارند، اما بسیاری از افراد تفاوتهای اساسی بین آنها را نمیشناسند. در حالی که هر دو نوع پول در سیستم بانکی و اقتصادی کشور حضور دارند، کارکرد، امنیت و شرایط استفاده از آنها با یکدیگر متفاوت است. در این مقاله به بررسی دقیق این دو مفهوم، تفاوتهای کلیدی آنها و پاسخ به سوالات متداول در این زمینه میپردازیم.
پول بانک مرکزی چیست؟
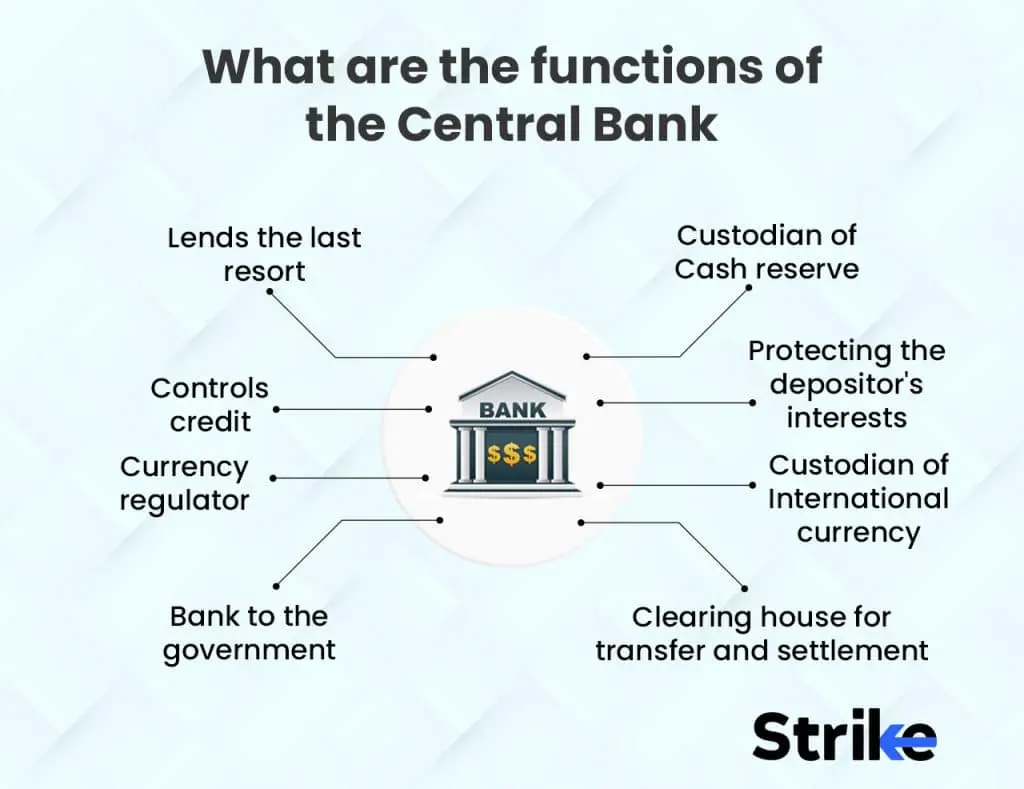
پول بانک مرکزی به پولهایی گفته میشود که توسط بانک مرکزی کشور (در ایران، بانک مرکزی جمهوری اسلامی ایران) ایجاد و کنترل میشود. این پول شامل اسکناسها و سکههای رسمی کشور است که توسط دولت و بانک مرکزی به گردش درآمدهاند. پول بانک مرکزی به عنوان پول قانونی شناخته میشود و همه افراد و سازمانها ملزم به پذیرش آن در پرداختها هستند.
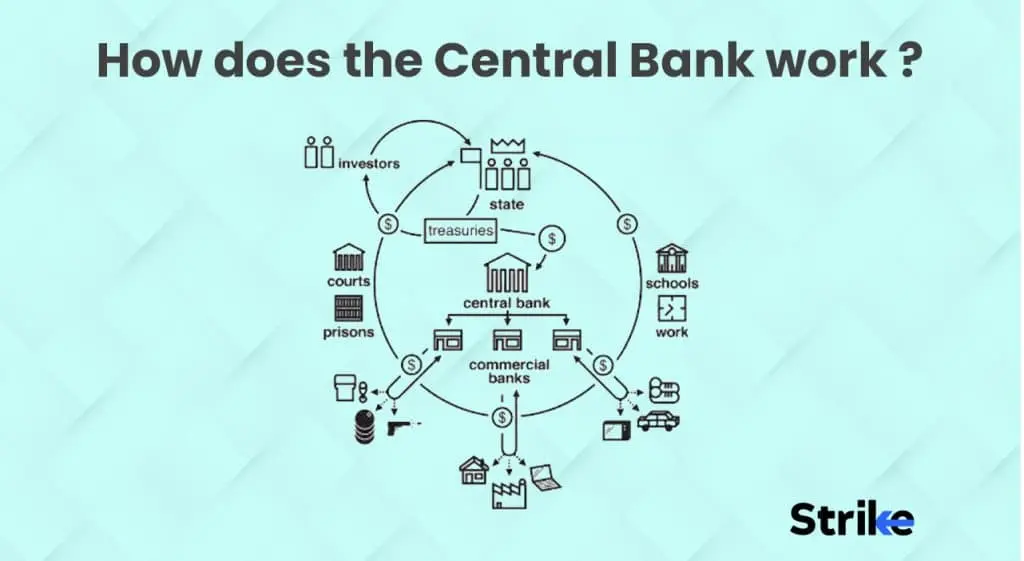
یکی از ویژگیهای مهم پول بانک مرکزی این است که توسط دولت تضمین میشود و ارزش آن مستقیماً تحت تأثیر سیاستهای پولی و اقتصادی دولت قرار دارد. همچنین، بانک مرکزی مسئول کنترل عرضه پول در اقتصاد است و با ابزارهایی مانند نرخ بهره و عملیات بازار باز، میتواند بر تورم و رشد اقتصادی تأثیر بگذارد.
پول بانک مرکزی به دو شکل اصلی وجود دارد:
- پول فیزیکی: شامل اسکناسها و سکههایی که در دست مردم و سازمانها هستند.
- پول الکترونیکی: شامل پولهایی که در حسابهای بانکی مرکزی و سیستمهای پرداخت الکترونیکی موجود است.
در سالهای اخیر، با پیشرفت فناوری، مفهوم پول الکترونیکی بانک مرکزی نیز گسترش یافته و بسیاری از کشورها در حال آزمایش یا اجرای پول دیجیتال بانک مرکزی (CBDC) هستند. این نوع پول دیجیتال توسط بانک مرکزی صادر میشود و میتواند جایگزین یا مکمل پول فیزیکی شود.
سپرده بانکی چیست؟
سپرده بانکی به پولهایی گفته میشود که افراد یا سازمانها در بانکها و موسسات مالی واریز میکنند و بانکها در ازای آن بهره یا سود پرداخت میکنند. سپردهها میتوانند به صورت جاری، مدتدار یا پسانداز باشد و هر کدام شرایط خاص خود را دارند.
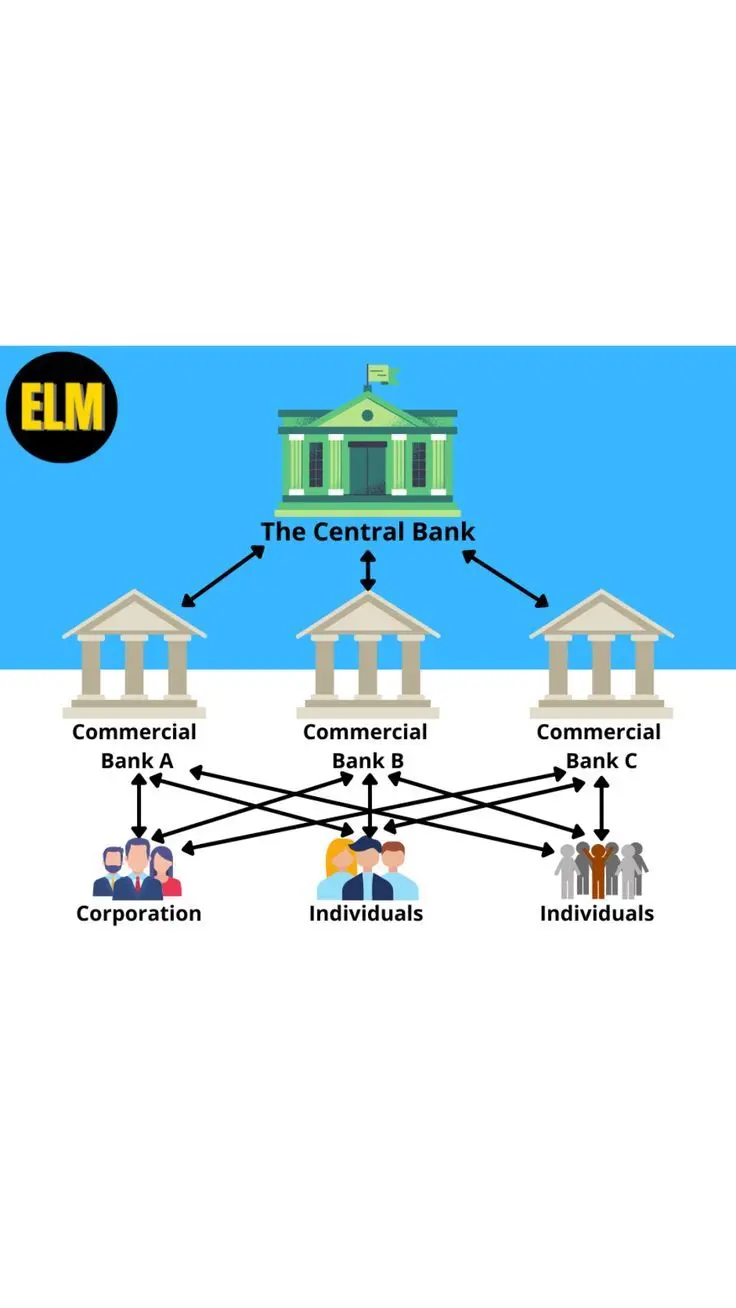
سپردههای بانکی به عنوان یکی از منابع اصلی مالی بانکها عمل میکنند و بانکها با استفاده از این پولها، قرضها و وامها را به مشتریان خود ارائه میدهند. این چرخه باعث میشود که پول در اقتصاد گردش کند و فعالیتهای اقتصادی رونق یابد.
یکی از تفاوتهای اصلی سپرده بانکی با پول بانک مرکزی این است که سپردهها توسط بانکها و نه بانک مرکزی تضمین میشوند. این بدان معناست که اگر یک بانک ورشکست شود، سپردههای شما ممکن است تحت تأثیر قرار گیرند، مگر اینکه تحت پوشش بیمه سپرده باشد.
سپردههای بانکی به چند دسته اصلی تقسیم میشوند:
- سپرده جاری: پولهایی که بدون محدودیت واریز و برداشت میشوند و معمولاً بهره کمی یا هیچ بهرهای ندارند.
- سپرده مدتدار: پولهایی که برای مدت مشخصی در بانک قرار میگیرند و بهره بیشتری نسبت به سپرده جاری دریافت میکنند.
- سپرده پسانداز: پولهایی که برای اهداف پسانداز و سرمایهگذاری درازمدت در بانک نگهداری میشوند.
تفاوتهای کلیدی بین پول بانک مرکزی و سپرده بانکی
در این بخش به بررسی تفاوتهای اساسی بین پول بانک مرکزی و سپرده بانکی میپردازیم:
- منبع ایجاد: پول بانک مرکزی توسط بانک مرکزی کشور ایجاد میشود، در حالی که سپرده بانکی توسط بانکهای تجاری و موسسات مالی جمعآوری میشود.
- تضمین: پول بانک مرکزی توسط دولت تضمین میشود و ارزش آن ثابت است، اما سپردههای بانکی توسط بانکها تضمین میشوند و ممکن است در صورت ورشکستگی بانک، تحت تأثیر قرار گیرند.
- کاربرد: پول بانک مرکزی به عنوان پول قانونی در تمام تراکنشها پذیرفته میشود، در حالی که سپردههای بانکی بیشتر برای سرمایهگذاری و دریافت بهره استفاده میشوند.
- نرخ بهره: پول بانک مرکزی بهرهای ندارد، اما سپردههای بانکی بسته به نوع و مدت زمان، بهره دریافت میکنند.
- مخاطبان: پول بانک مرکزی برای همه افراد و سازمانها قابل استفاده است، اما سپردههای بانکی فقط برای کسانی که حساب بانکی دارند، قابل استفاده است.
یکی دیگر از تفاوتهای مهم این دو مفهوم، نقش آنها در اقتصاد است. پول بانک مرکزی به عنوان ابزاری برای کنترل تورم و سیاستهای پولی استفاده میشود، در حالی که سپردههای بانکی به عنوان منبع مالی برای وامدهی و سرمایهگذاری عمل میکنند.
سوالات متداول در مورد پول بانک مرکزی و سپرده بانکی
در این بخش به پاسخ برخی از سوالات متداول در مورد پول بانک مرکزی و سپرده بانکی میپردازیم:
۱. آیا پول بانک مرکزی و پول الکترونیکی یکسان هستند؟
خیر، پول بانک مرکزی شامل پول فیزیکی (اسکناس و سکه) و پول الکترونیکی است که توسط بانک مرکزی کنترل میشود. پول الکترونیکی بانک مرکزی (CBDC) یک نوع پول دیجیتال است که توسط بانک مرکزی صادر میشود و میتواند جایگزین یا مکمل پول فیزیکی شود. در حالی که پول الکترونیکی معمولی که در حسابهای بانکی وجود دارد، توسط بانکهای تجاری کنترل میشود و تحت تأثیر سیاستهای آنها قرار دارد.
۲. آیا سپردههای بانکی توسط دولت تضمین میشوند؟
سپردههای بانکی توسط بانکها تضمین میشوند و نه توسط دولت. با این حال، در بسیاری از کشورها، سپردههای بانکی تحت پوشش بیمه سپرده قرار دارند و در صورت ورشکستگی بانک، تا حد مشخصی توسط دولت یا سازمانهای بیمه سپرده تضمین میشوند. در ایران نیز بیمه سپرده وجود دارد که سپردههای بانکی را تا حد معینی تضمین میکند.
۳. آیا پول بانک مرکزی میتواند ارزش خود را از دست دهد؟
پول بانک مرکزی به عنوان پول قانونی توسط دولت تضمین میشود و ارزش آن مستقیماً تحت تأثیر سیاستهای پولی و اقتصادی دولت قرار دارد. با این حال، در صورت تورم بالا یا عدم تعادل در اقتصاد، ارزش پول ممکن است کاهش یابد. برای مثال، اگر بانک مرکزی بیش از حد پول را به گردش درآورد، ممکن است تورم افزایش یابد و ارزش پول کاهش یابد.
۴. چه تفاوتی بین پول الکترونیکی بانک مرکزی و پول الکترونیکی بانکهای تجاری وجود دارد؟
پول الکترونیکی بانک مرکزی (CBDC) توسط بانک مرکزی صادر میشود و تحت کنترل مستقیم آن قرار دارد. این پول میتواند به عنوان جایگزینی برای پول فیزیکی یا مکمل آن استفاده شود و توسط دولت تضمین میشود. در حالی که پول الکترونیکی بانکهای تجاری توسط بانکهای خصوصی کنترل میشود و تحت تأثیر سیاستهای آنها قرار دارد. همچنین، پول الکترونیکی بانک مرکزی میتواند به عنوان ابزاری برای کنترل تورم و سیاستهای پولی استفاده شود.
۵. آیا سپردههای بانکی میتوانند در صورت ورشکستگی بانک از دست بروند؟
در صورت ورشکستگی یک بانک، سپردههای شما ممکن است تحت تأثیر قرار گیرند، مگر اینکه تحت پوشش بیمه سپرده باشند. در ایران، بیمه سپرده توسط سازمان بیمه سپردهها مدیریت میشود و سپردههای بانکی تا حد معینی تضمین میشوند. بنابراین، سپردههای شما تا حد مشخصی در امان خواهند بود.
نکات مهم در انتخاب بین پول بانک مرکزی و سپرده بانکی
در انتخاب بین پول بانک مرکزی و سپرده بانکی، باید به چند نکته مهم توجه کرد:
- امنیت: پول بانک مرکزی توسط دولت تضمین میشود و امنیت بالایی دارد، در حالی که سپردههای بانکی تحت تأثیر ورشکستگی بانک قرار دارند، مگر اینکه تحت پوشش بیمه سپرده باشند.
- بهره: سپردههای بانکی بهره دریافت میکنند، در حالی که پول بانک مرکزی بهرهای ندارد. بنابراین، اگر هدف شما دریافت بهره است، سپرده بانکی مناسبتر است.
- کاربرد: پول بانک مرکزی برای پرداختها و تراکنشهای روزمره مناسب است، در حالی که سپردههای بانکی برای سرمایهگذاری و پسانداز مناسبتر هستند.
- مخاطبان: پول بانک مرکزی برای همه قابل استفاده است، اما سپردههای بانکی فقط برای کسانی که حساب بانکی دارند، مناسب هستند.
در نهایت، انتخاب بین پول بانک مرکزی و سپرده بانکی بستگی به نیازهای مالی شما دارد. اگر به دنبال امنیت و استفاده روزمره پول هستید، پول بانک مرکزی مناسبتر است. اما اگر به دنبال دریافت بهره و سرمایهگذاری هستید، سپردههای بانکی میتوانند انتخابی مناسب باشند.
برای اطلاعات بیشتر در مورد موضوعات مالی و اقتصادی، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.