ودجه ماهانه شخصی تنظیم کنیم چگونه انجام میشود؟ راهنمای کامل و کاربردی
مدیریت مالی شخصی یکی از مهمترین مهارتهایی است که میتواند به شما کمک کند تا زندگی مالی خود را سازماندهی کرده و از مشکلات مالی جلوگیری کنید. یکی از روشهای مؤثر برای کنترل هزینهها و رسیدن به اهداف مالی، تنظیم بودجه ماهانه است. اما چگونه میتوانیم یک بودجه شخصی ماهانه تنظیم کنیم که واقعاً کارآمد باشد؟ در این راهنمای کامل، به شما نشان میدهیم که چگونه با گامهای ساده و کاربردی، بودجهای منطقی و قابل اجرا برای خودتان طراحی کنید.
چرا تنظیم بودجه ماهانه مهم است؟
تنظیم بودجه ماهانه به شما کمک میکند تا:
- درک بهتری از درآمد و هزینههای خود داشته باشید.
- از هزینههای غیرضروری جلوگیری کنید و پول بیشتری برای اهداف بلندمدت خود ذخیره کنید.
- استرس مالی را کاهش دهید و کنترل بیشتری بر زندگی مالی خود داشته باشید.
- به اهداف مالی خود مانند خرید خانه، تحصیل یا بازنشستگی نزدیکتر شوید.
اگر هنوز تجربه تنظیم بودجه ندارید یا میخواهید روش خود را بهبود بخشید، این راهنما به شما کمک میکند تا با قدمهای ساده شروع کنید.
گام اول: درآمد و هزینههای خود را تحلیل کنید
اولین قدم برای تنظیم بودجه ماهانه، تحلیل دقیق درآمد و هزینههای ماهانه شما است. برای این کار:
- لیستی از تمام درآمدهای ماهانه خود تهیه کنید. این شامل حقوق، درآمدهای فرعی، کمکهای مالی یا هر درآمد دیگری است که دریافت میکنید.
- لیستی از تمام هزینههای ماهانه خود بنویسید. این هزینهها شامل هزینههای ضروری مانند اجاره، هزینههای زندگی، هزینههای حمل و نقل، هزینههای پزشکی و غیره میشود.
- همچنین هزینههای غیرضروری مانند خریدهای غیرضروری، سرگرمیها و هزینههای غیرضروری دیگر را در این لیست اضافه کنید.
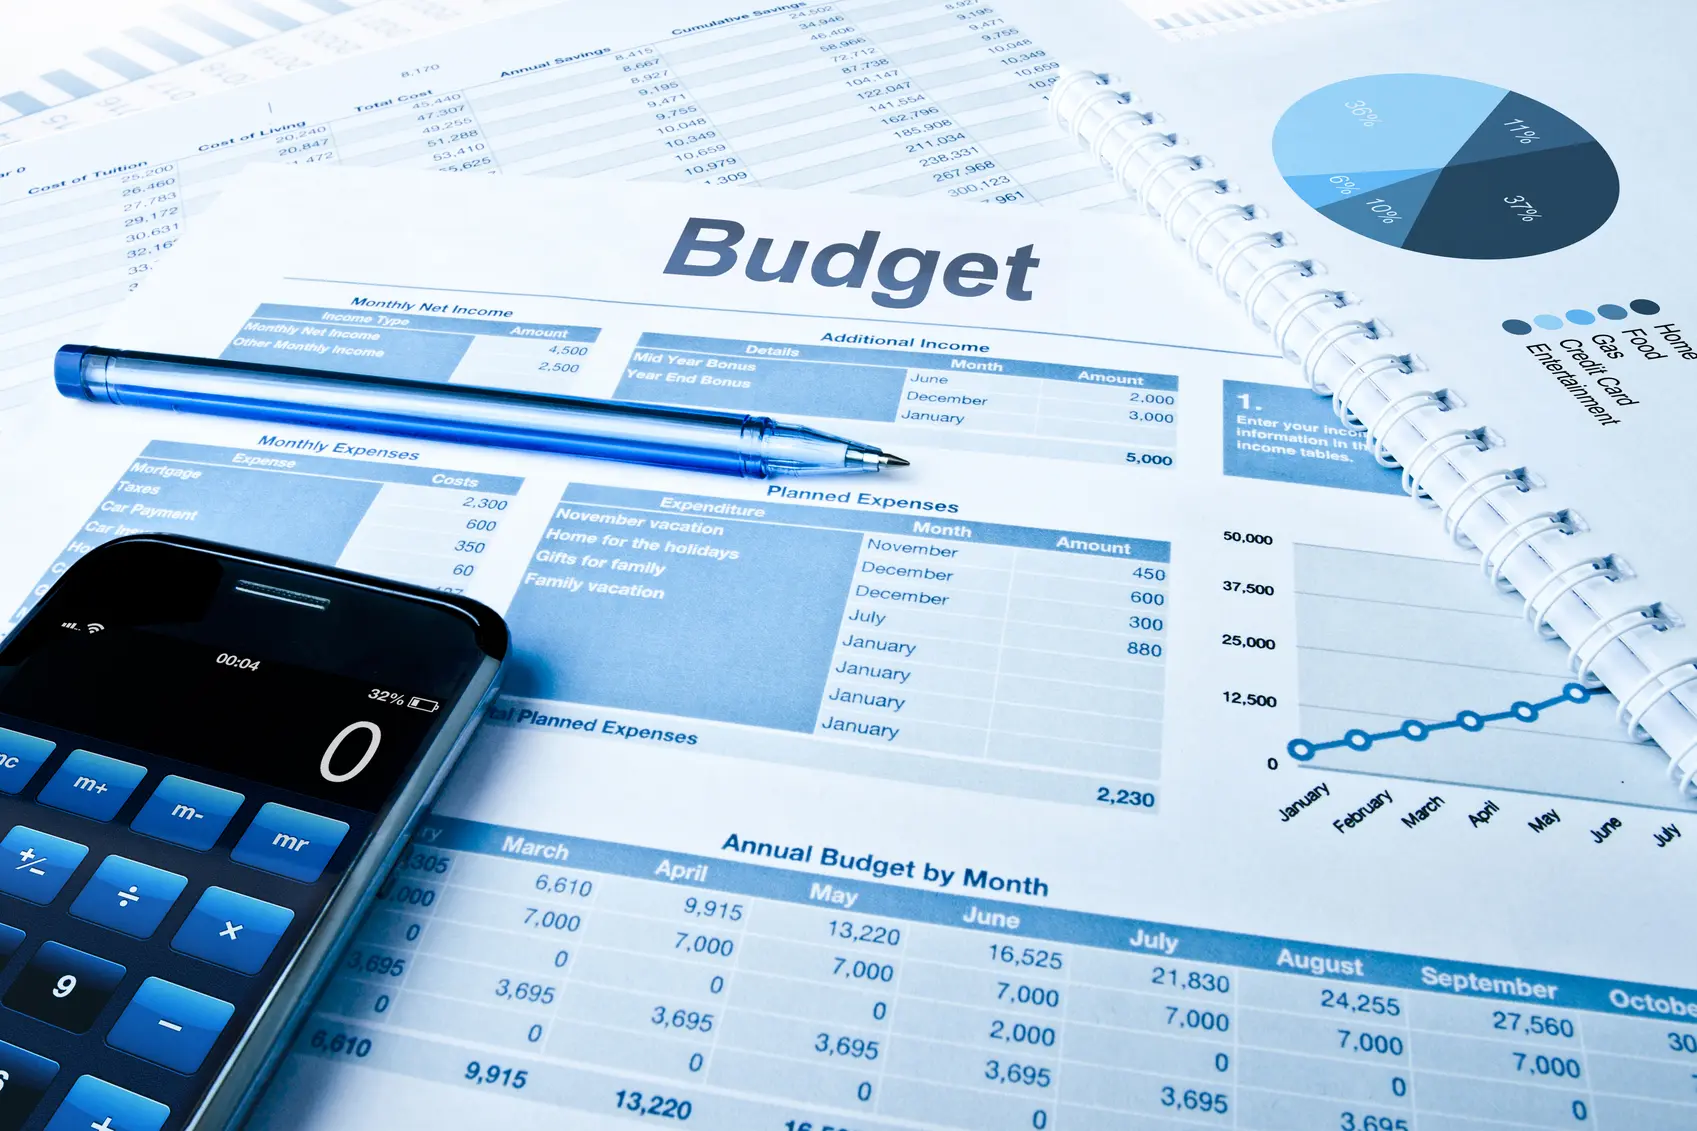
برای درک بهتر، میتوانید از یک جدول ساده استفاده کنید و درآمدها و هزینهها را در دو ستون مختلف ثبت کنید. این کار به شما کمک میکند تا بفهمید چه مقدار پول در دسترس دارید و چگونه میتوانید آن را مدیریت کنید.
گام دوم: هزینههای ضروری و غیرضروری را مشخص کنید
پس از تحلیل درآمد و هزینهها، باید هزینههای خود را به دو دسته اصلی تقسیم کنید:
- هزینههای ضروری: این هزینهها شامل اجاره یا قرض خانه، هزینههای زندگی، هزینههای حمل و نقل، بیمه، هزینههای پزشکی و سایر هزینههایی است که بدون آنها نمیتوانید زندگی کنید.
- هزینههای غیرضروری: این هزینهها شامل خریدهای غیرضروری، سرگرمیها، غذاهای خارج از خانه و سایر هزینههایی است که میتوانید از آنها صرفهجویی کنید.
در این مرحله، سعی کنید هزینههای غیرضروری را به حداقل برسانید و پول بیشتری برای اهداف مالی خود ذخیره کنید. برای مثال، اگر معمولاً هر ماه ۵۰۰ هزار تومان برای غذاهای خارج از خانه هزینه میکنید، میتوانید این مقدار را کاهش داده و پول ذخیره شده را برای اهداف دیگری استفاده کنید.
گام سوم: اهداف مالی خود را تعیین کنید
تنظیم بودجه بدون اهداف مشخص، مانند رانندگی بدون نقشه است. برای این که بودجه شما مؤثر باشد، باید اهداف مالی خود را مشخص کنید. این اهداف میتواند شامل:
- ذخیره پول برای خرید خانه یا ماشین.
- پرداخت بدهیها.
- ذخیره پول برای بازنشستگی.
- پرداخت هزینههای تحصیل یا سفر.
اهداف خود را به صورت SMART (Specific, Measurable, Achievable, Relevant, Time-bound) تعیین کنید. برای مثال، اگر میخواهید در یک سال پول کافی برای خرید یک ماشین ذخیره کنید، باید هر ماه چند هزار تومان برای این هدف اختصاص دهید.
گام چهارم: بودجه ماهانه خود را تنظیم کنید
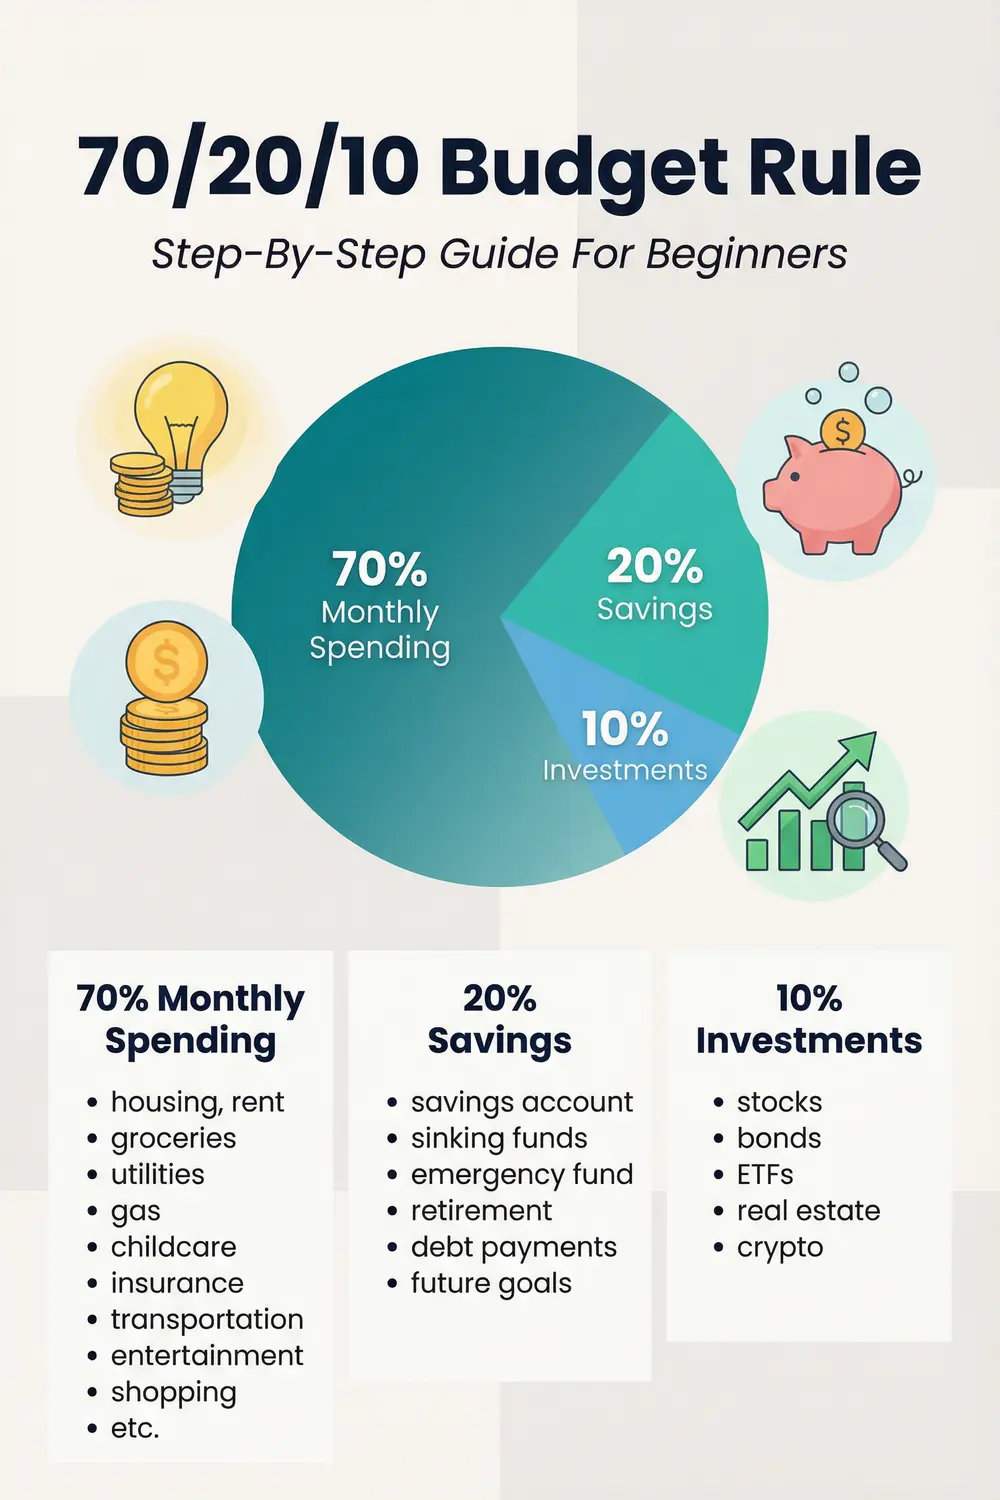
اکنون که درآمد، هزینهها و اهداف خود را مشخص کردهاید، میتوانید بودجه ماهانه خود را تنظیم کنید. برای این کار:
- درآمد ماهانه خود را محاسبه کنید و هزینههای ضروری را از آن کسر کنید.
- سپس هزینههای غیرضروری را در نظر بگیرید و سعی کنید آنها را به حداقل برسانید.
- پول باقیمانده را برای اهداف مالی خود اختصاص دهید.
برای مثال، اگر درآمد ماهانه شما ۱۰ میلیون تومان است و هزینههای ضروری شما ۶ میلیون تومان است، پس از کسر هزینههای ضروری، ۴ میلیون تومان برای هزینههای غیرضروری و اهداف مالی در دسترس دارید. میتوانید این پول را بین هزینههای غیرضروری و اهداف مالی تقسیم کنید.
گام پنجم: از ابزارهای بودجهبندی استفاده کنید
برای مدیریت بهتر بودجه، میتوانید از ابزارهای مختلفی استفاده کنید. این ابزارها میتوانند به شما کمک کنند تا هزینهها را ردیابی کرده و بودجه خود را به روز نگه دارید. برخی از ابزارهای رایج شامل:
- اپلیکیشنهای بودجهبندی مانند Mint, YNAB (You Need A Budget) یا Wallet.
- فایلهای اکسل یا گوگل شیت برای ثبت هزینهها و درآمدها.
- کاربرد برنامههای بانکی برای ردیابی تراکنشها.
این ابزارها به شما کمک میکنند تا هزینههای خود را بهتر مدیریت کرده و از بودجه خود پیروی کنید.
گام ششم: بودجه خود را پیگیری و ارزیابی کنید
تنظیم بودجه تنها کافی نیست؛ باید آن را پیگیری و ارزیابی کنید. هر ماه، هزینههای خود را بررسی کرده و ببینید آیا در بودجه خود باقی ماندهاید یا خیر. اگر هزینههای شما از بودجه خارج شده باشد، باید بررسی کنید که چه چیزی باعث این افزایش هزینه شده است و چگونه میتوانید آن را اصلاح کنید.
همچنین، هر سه ماه یکبار، بودجه خود را ارزیابی کنید و ببینید آیا اهداف خود را در مسیر درست دنبال میکنید یا خیر. اگر نیاز به تغییرات دارید، بودجه خود را به روز کنید.
نکات مهم برای موفقیت در بودجهبندی
برای اینکه بودجهبندی ماهانه شما موفق باشد، باید به چند نکته مهم توجه کنید:
- واقعگرایی: بودجه خود را بر اساس درآمد و هزینههای واقعی خود تنظیم کنید. اگر هزینههای خود را بیش از حد کاهش دهید، ممکن است نتوانید از آن پیروی کنید.
- انعطافپذیری: بودجه خود را به گونهای تنظیم کنید که در صورت تغییرات غیرمنتظره، بتوانید آن را اصلاح کنید.
- پایبندی: سعی کنید از بودجه خود پیروی کنید و هزینههای غیرضروری را به حداقل برسانید.
- هدفگذاری: اهداف مالی خود را مشخص کنید و سعی کنید هر ماه به آنها نزدیکتر شوید.
با پیروی از این نکات، میتوانید بودجه ماهانه خود را به بهترین شکل ممکن تنظیم کرده و از زندگی مالی خود لذت ببرید.
چالشهای رایج در بودجهبندی و چگونگی حل آنها
در تنظیم بودجه ماهانه، ممکن است با چالشهایی روبرو شوید. برخی از این چالشها و راه حلهای آنها عبارتند از:
- نقص در درآمد: اگر درآمد شما کاهش یابد، باید هزینههای خود را کاهش دهید یا درآمد جدیدی پیدا کنید. میتوانید از منابع درآمد فرعی استفاده کنید یا هزینههای غیرضروری را کاهش دهید.
- افزایش هزینهها: اگر هزینههای شما افزایش یابد، باید بررسی کنید که چه چیزی باعث این افزایش شده است و چگونه میتوانید آن را کنترل کنید. برای مثال، اگر هزینههای حمل و نقل افزایش یافته است، میتوانید از حمل و نقل عمومی استفاده کنید یا با همکاران خود کارپولینگ کنید.
- عدم پایبندی: اگر نتوانید از بودجه خود پیروی کنید، باید بررسی کنید که چه چیزی باعث این عدم پایبندی شده است. ممکن است بودجه شما واقعگرایانه نباشد یا اهداف شما غیرقابل دستیابی باشد. در این صورت، باید بودجه خود را اصلاح کنید.
با شناسایی این چالشها و پیدا کردن راه حلهای مناسب، میتوانید بودجهبندی خود را بهبود بخشید و به اهداف مالی خود نزدیکتر شوید.
نکات پایانی برای بودجهبندی موفق
تنظیم بودجه ماهانه یک فرآیند مداوم است که نیاز به تلاش و تعهد دارد. با پیروی از گامهای بالا و توجه به نکات مهم، میتوانید بودجهای مؤثر و کارآمد برای خود تنظیم کنید. اگر هنوز تجربه کافی ندارید، میتوانید از راهنمایهای بیشتر در دیلی 24 استفاده کنید تا اطلاعات بیشتری کسب کنید.
به یاد داشته باشید که بودجهبندی تنها یک ابزار است و مهمترین چیز، استفاده صحیح از آن است. با مدیریت هوشمندانه پول خود، میتوانید زندگی مالی خود را بهبود بخشید و به اهداف خود نزدیکتر شوید.