مهمترین نسبتهای مالی برای تحلیل سهام؛ بررسی نکات و جزئیات مهم
تحلیل بنیادی یکی از روشهای اصلی برای ارزیابی ارزش یک شرکت و تصمیمگیری در مورد خرید یا فروش سهام آن است. در این روش، سرمایهگذاران به بررسی وضعیت مالی شرکت، عملکرد آن در گذشته و آیندهپژوهی میپردازند. یکی از ابزارهای کلیدی در تحلیل بنیادی، استفاده از نسبتهای مالی است. این نسبتها به شما کمک میکنند تا با یک نگاه کلی به وضعیت مالی شرکت، نقاط قوت و ضعف آن را شناسایی کرده و تصمیمات بهتری بگیرید.
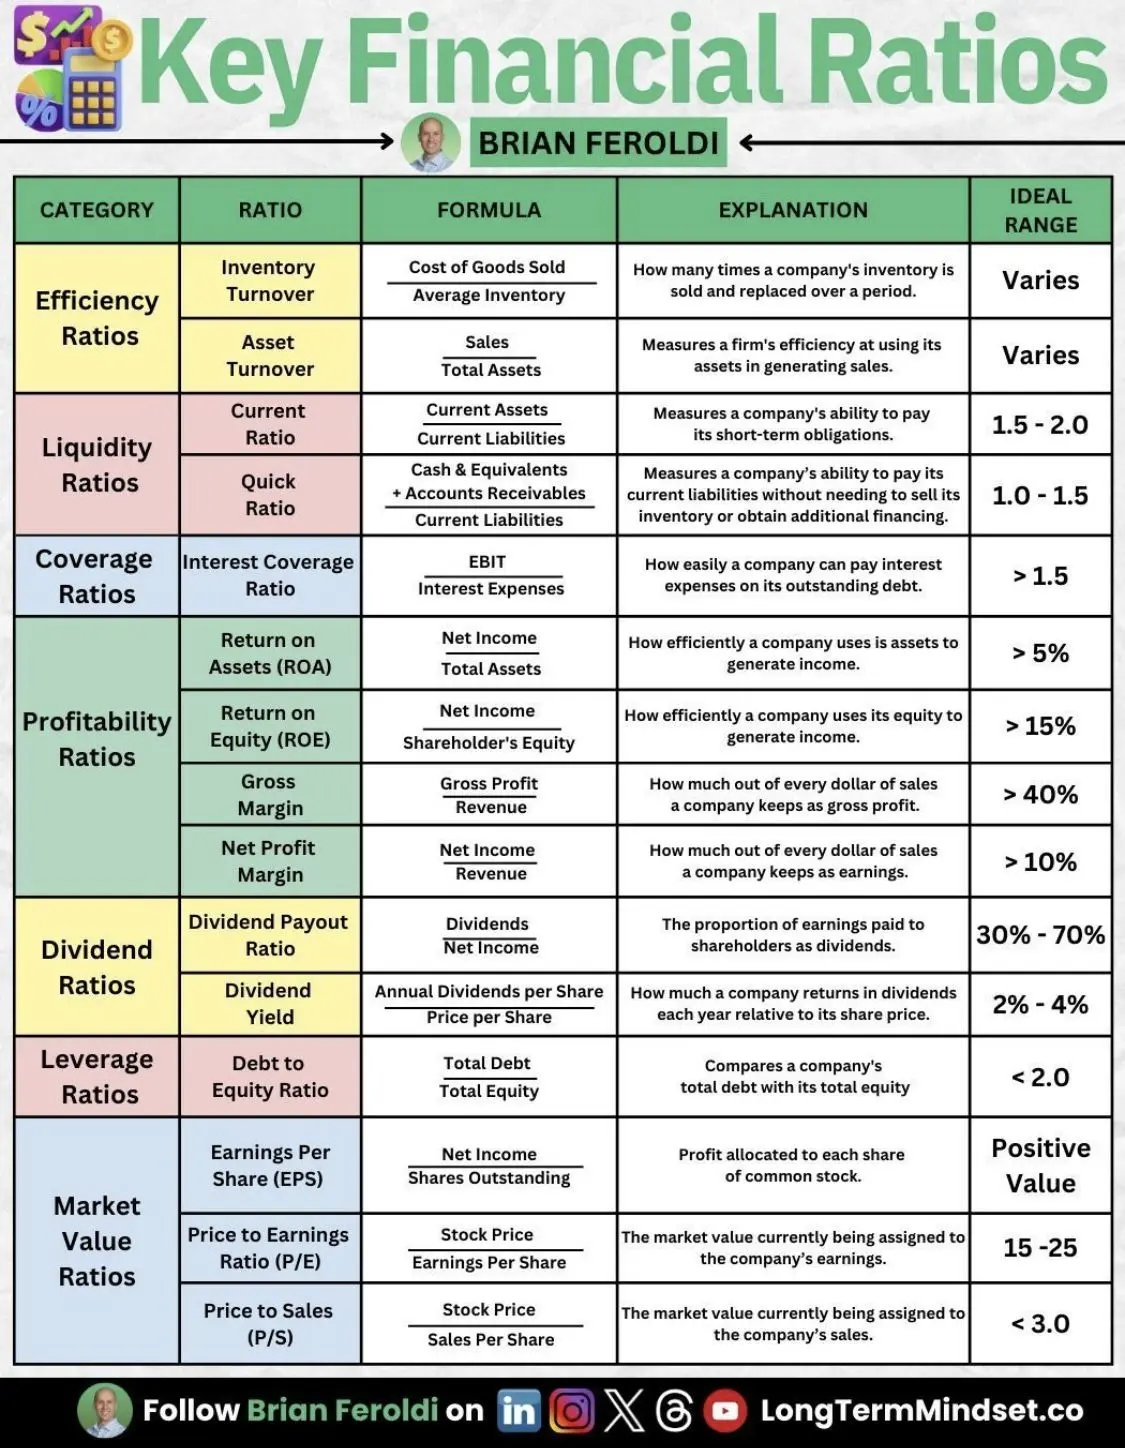
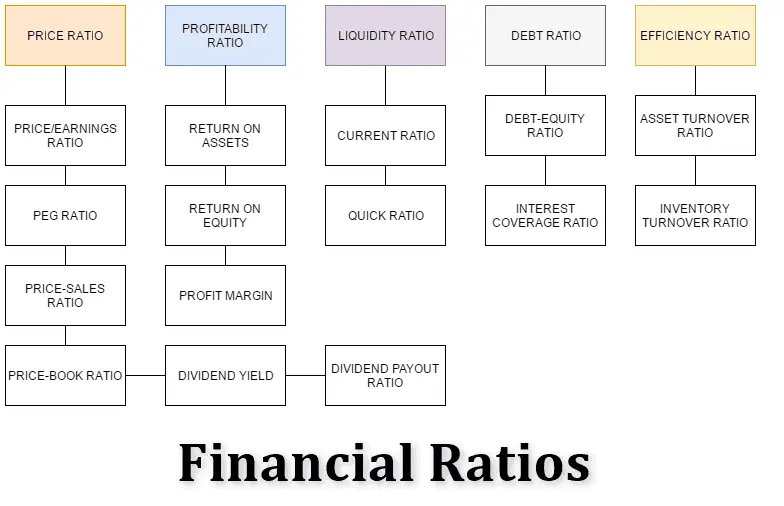
نسبتهای مالی به صورت نسبت بین دو یا چند عدد مالی از گزارشهای مالی شرکت (مانند ترازنامه، صورت سود و زیان و جریان نقدی) محاسبه میشوند. این نسبتها به شما امکان میدهند تا عملکرد شرکت را در زمینههای مختلفی مانند سودآوری، کارایی، ساختار مالی و رشد ارزیابی کنید. در ادامه، به بررسی مهمترین نسبتهای مالی و نحوه استفاده از آنها برای تحلیل سهام میپردازیم.
نسبتهای سودآوری (Profitability Ratios)
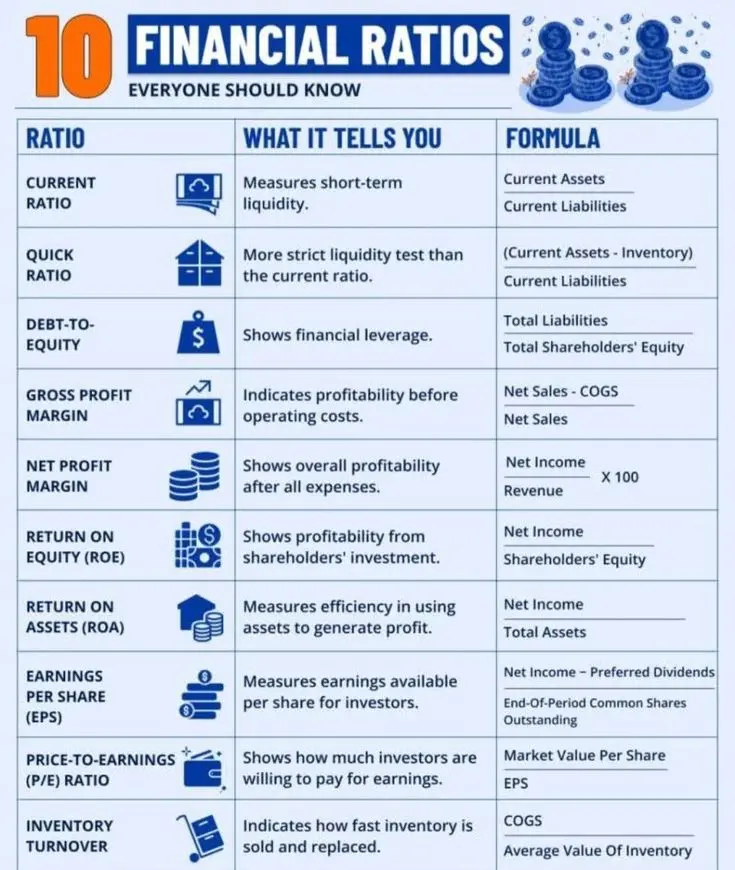
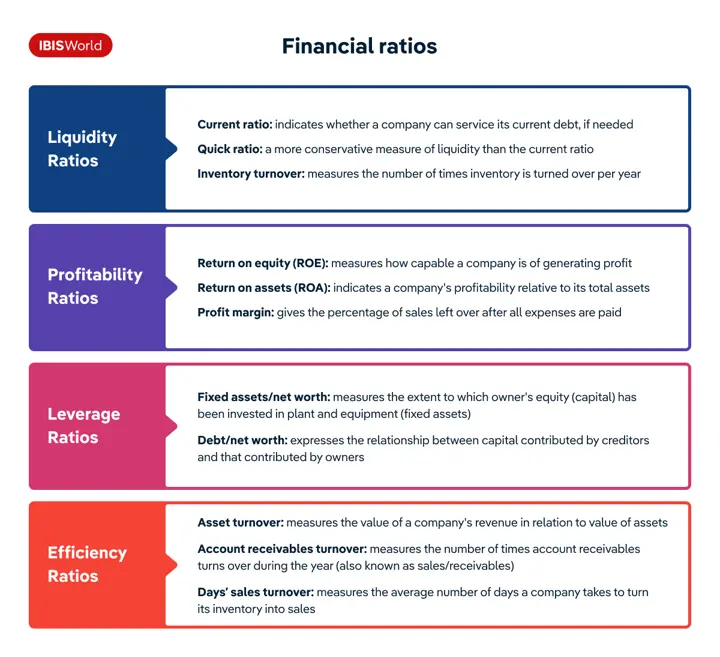
نسبتهای سودآوری نشاندهنده توانایی شرکت در تولید سود است. این نسبتها به سرمایهگذاران کمک میکنند تا بفهمند شرکت چقدر موفق است در تبدیل درآمد به سود. مهمترین نسبتهای سودآوری عبارتند از:
- نسبت سود خالص به فروش (Net Profit Margin): این نسبت نشان میدهد که از هر واحد از درآمد فروش، چه میزان به صورت سود خالص باقی میماند. فرمول آن به این صورت است:
نسبت سود خالص به فروش = (سود خالص / درآمد فروش) × ۱۰۰ - نسبت سود عملیاتی به فروش (Operating Profit Margin): این نسبت نشاندهنده سود عملیاتی شرکت نسبت به درآمد فروش است و به شما کمک میکند تا بفهمید شرکت چقدر موفق است در تولید سود قبل از تأثیرات مالی و مالیاتی.
نسبت سود عملیاتی به فروش = (سود عملیاتی / درآمد فروش) × ۱۰۰ - نسبت بازدهی سرمایه (Return on Equity – ROE): این نسبت نشان میدهد که سرمایهگذاران چقدر سود به ازای سرمایهگذاری خود در شرکت دریافت میکنند.
نسبت بازدهی سرمایه = (سود خالص / سرمایه خودی) × ۱۰۰ - نسبت بازدهی دارایی (Return on Assets – ROA): این نسبت نشاندهنده بازدهی داراییهای شرکت است و نشان میدهد که شرکت چقدر موفق است در تولید سود از داراییهای خود.
نسبت بازدهی دارایی = (سود خالص / داراییهای کل) × ۱۰۰
این نسبتها به شما کمک میکنند تا بفهمید شرکت در تولید سود چقدر موفق است و آیا میتواند سود پایدار تولید کند یا خیر. برای مثال، اگر نسبت سود خالص به فروش یک شرکت در سالهای گذشته ثابت بوده و در سطح بالایی قرار دارد، نشاندهنده این است که شرکت موفق است در تبدیل درآمد به سود.
نسبتهای کارایی (Efficiency Ratios)
نسبتهای کارایی نشاندهنده توانایی شرکت در استفاده بهینه از منابع خود برای تولید درآمد است. این نسبتها به سرمایهگذاران کمک میکنند تا بفهمند شرکت چقدر موفق است در مدیریت داراییها، بدهیها و سرمایه خود. مهمترین نسبتهای کارایی عبارتند از:
- نسبت گردش دارایی (Asset Turnover Ratio): این نسبت نشان میدهد که شرکت چقدر موفق است در تولید درآمد از داراییهای خود.
نسبت گردش دارایی = درآمد فروش / داراییهای کل - نسبت گردش سرمایه (Capital Turnover Ratio): این نسبت نشاندهنده استفاده شرکت از سرمایه برای تولید درآمد است.
نسبت گردش سرمایه = درآمد فروش / سرمایه کل - نسبت گردش انبار (Inventory Turnover Ratio): این نسبت نشان میدهد که شرکت چقدر موفق است در مدیریت انبار و فروش کالاهای خود.
نسبت گردش انبار = هزینه کالای فروش رفته / انبار متوسط - نسبت گردش دریافتهای نقدی (Receivables Turnover Ratio): این نسبت نشاندهنده سرعت دریافت پول از مشتریان است.
نسبت گردش دریافتهای نقدی = فروش به صورت نقدی / دریافتهای نقدی متوسط
این نسبتها به شما کمک میکنند تا بفهمید شرکت چقدر موفق است در مدیریت منابع خود و آیا میتواند با کارایی بالا درآمد تولید کند. برای مثال، اگر نسبت گردش دارایی یک شرکت در حال افزایش است، نشاندهنده این است که شرکت موفق است در استفاده بهینه از داراییهای خود.
نسبتهای ساختار مالی (Leverage Ratios)
نسبتهای ساختار مالی نشاندهنده میزان استفاده شرکت از بدهی برای تأمین مالی فعالیتهای خود است. این نسبتها به سرمایهگذاران کمک میکنند تا بفهمند شرکت چقدر به بدهی متکی است و آیا این بدهیها میتوانند ریسک مالی شرکت را افزایش دهند. مهمترین نسبتهای ساختار مالی عبارتند از:
- نسبت بدهی به دارایی (Debt to Asset Ratio): این نسبت نشان میدهد که چه درصدی از داراییهای شرکت توسط بدهی تأمین شده است.
نسبت بدهی به دارایی = بدهی کل / داراییهای کل - نسبت بدهی به سرمایه (Debt to Equity Ratio): این نسبت نشاندهنده میزان استفاده شرکت از بدهی نسبت به سرمایه خودی است.
نسبت بدهی به سرمایه = بدهی کل / سرمایه خودی - نسبت پوشش بهره (Interest Coverage Ratio): این نسبت نشان میدهد که شرکت چقدر موفق است در پرداخت بهره بدهیهای خود.
نسبت پوشش بهره = سود عملیاتی / هزینه بهره
این نسبتها به شما کمک میکنند تا بفهمید شرکت چقدر به بدهی متکی است و آیا این بدهیها میتوانند ریسک مالی شرکت را افزایش دهند. برای مثال، اگر نسبت بدهی به دارایی یک شرکت بسیار بالا باشد، نشاندهنده این است که شرکت بیش از حد به بدهی متکی است و این میتواند ریسک مالی آن را افزایش دهد.
نسبتهای رشد (Growth Ratios)
نسبتهای رشد نشاندهنده توانایی شرکت در افزایش درآمد، سود و ارزش داراییها در طول زمان است. این نسبتها به سرمایهگذاران کمک میکنند تا بفهمند شرکت در آینده چقدر میتواند رشد کند. مهمترین نسبتهای رشد عبارتند از:
- نسبت رشد درآمد (Revenue Growth Rate): این نسبت نشان میدهد که درآمد شرکت در طول زمان چقدر افزایش یافته است.
نسبت رشد درآمد = [(درآمد فعلی – درآمد قبلی) / درآمد قبلی] × ۱۰۰ - نسبت رشد سود (Earnings Growth Rate): این نسبت نشاندهنده رشد سود شرکت در طول زمان است.
نسبت رشد سود = [(سود فعلی – سود قبلی) / سود قبلی] × ۱۰۰ - نسبت رشد ارزش دارایی (Asset Growth Rate): این نسبت نشان میدهد که ارزش داراییهای شرکت چقدر در طول زمان افزایش یافته است.
نسبت رشد ارزش دارایی = [(داراییهای فعلی – داراییهای قبلی) / داراییهای قبلی] × ۱۰۰
این نسبتها به شما کمک میکنند تا بفهمید شرکت در آینده چقدر میتواند رشد کند و آیا سرمایهگذاری در آن میتواند سودآور باشد. برای مثال، اگر نسبت رشد درآمد یک شرکت در سالهای گذشته ثابت بوده و در سطح بالایی قرار دارد، نشاندهنده این است که شرکت موفق است در افزایش درآمد خود.
نسبتهای ارزشگذاری (Valuation Ratios)
نسبتهای ارزشگذاری به شما کمک میکنند تا ارزش واقعی یک شرکت را نسبت به قیمت فعلی سهام آن ارزیابی کنید. این نسبتها به سرمایهگذاران کمک میکنند تا بفهمند آیا سهام شرکت ارزان یا گران است. مهمترین نسبتهای ارزشگذاری عبارتند از:
- نسبت P/E (Price to Earnings Ratio): این نسبت نشان میدهد که سرمایهگذاران چقدر برای هر واحد از سود شرکت حاضر به پرداخت هستند.
نسبت P/E = قیمت سهام / سود در هر سهم - نسبت P/B (Price to Book Ratio): این نسبت نشاندهنده ارزش بازار سهام نسبت به ارزش دفتری آن است.
نسبت P/B = قیمت سهام / ارزش دفتری در هر سهم - نسبت EV/EBITDA (Enterprise Value to EBITDA): این نسبت نشاندهنده ارزش کل شرکت نسبت به سود عملیاتی قبل از هزینههای مالی و مالیات است.
نسبت EV/EBITDA = ارزش شرکت / EBITDA
این نسبتها به شما کمک میکنند تا بفهمید آیا سهام شرکت در حال حاضر ارزان یا گران است و آیا سرمایهگذاری در آن میتواند ارزشمند باشد. برای مثال، اگر نسبت P/E یک شرکت بسیار پایین باشد، ممکن است نشاندهنده این باشد که سهام آن ارزان است و سرمایهگذاری در آن میتواند سودآور باشد.
نکات مهم در استفاده از نسبتهای مالی
در استفاده از نسبتهای مالی، باید به چند نکته مهم توجه کنید:
- مقایسه با صنعت: نسبتهای مالی باید با شرکتهای مشابه در صنعت مورد نظر مقایسه شوند. هر صنعت دارای ویژگیهای خاص خود است و نسبتهای مالی در آن صنعت ممکن است متفاوت باشد.
- تغییرات در طول زمان: بررسی تغییرات نسبتهای مالی در طول زمان به شما کمک میکند تا بفهمید شرکت در چه جهتی در حال حرکت است و آیا بهبود یا بدتر شدن دارد.
- کombیناسیون نسبتها: استفاده از یک نسبت مالی تنها نمیتواند تصویر کامل از وضعیت شرکت ارائه دهد. باید چندین نسبت مالی را در کنار هم بررسی کنید تا تصویر کاملتری از وضعیت شرکت داشته باشید.
- دقت در محاسبات: اطمینان حاصل کنید که نسبتها به درستی محاسبه شدهاند و دادههای مورد استفاده دقیق و به روز هستند.
همچنین، باید توجه داشته باشید که نسبتهای مالی تنها یک بخش از تحلیل بنیادی هستند. برای ارزیابی کامل یک شرکت، باید به سایر عوامل مانند مدیریت شرکت، شرایط بازار، رقابت در صنعت و عوامل اقتصادی نیز توجه کنید.
در نهایت، برای یادگیری بیشتر در مورد تحلیل بنیادی و استفاده از نسبتهای مالی، میتوانید به مقالات و آموزشهای تخصصی در این زمینه مراجعه کنید. برای مثال، در دیلی ۲۴ میتوانید مقالات مفیدی در مورد تحلیل بنیادی و بازار سرمایه پیدا کنید که به شما کمک میکنند تا دانش خود را در این زمینه افزایش دهید.