مالیات بر ارث چیست و چگونه محاسبه میشود؛ قبل از اقدام این موارد را بدانید
مالیات بر ارث یکی از موضوعات حساس و پیچیده در حوزه مالی و حقوقی است که بسیاری از افراد در هنگام انتقال داراییها پس از فوت یک فرد، با آن روبرو میشوند. این مالیات که بر اساس قوانین مالیاتی کشور محاسبه و وصول میشود، میتواند تأثیر قابل توجهی بر ارزش داراییهای منتقل شده داشته باشد. در این مقاله به بررسی کامل مفهوم مالیات بر ارث، شرایط اعمال آن، نحوه محاسبه و نکات مهمی که قبل از اقدام باید بدانید، میپردازیم.
مالیات بر ارث چیست؟
مالیات بر ارث یک مالیات است که بر ارزش داراییهایی که پس از فوت یک فرد به وراث منتقل میشوند، اعمال میشود. این مالیات در بسیاری از کشورها، از جمله ایران، وجود دارد و هدف از آن تأمین بخشی از درآمد دولت از طریق انتقال داراییهای بزرگ است. در ایران، مالیات بر ارث بر اساس قانون مالیاتهای مستقیم و با توجه به ارزش داراییها و درجه قرابت وراث با متوفی، محاسبه میشود.
برخلاف برخی کشورها که مالیات بر ارث را بر اساس ارزش کل دارایی اعمال میکنند، در ایران این مالیات با توجه به درجه قرابت وراث با متوفی و همچنین نوع دارایی (مثلاً املاک، سرمایهگذاریها، حسابهای بانکی و غیره) متفاوت است. به عنوان مثال، وراث درجه یک (همسر، فرزندان و والدین) ممکن است از معافیتهای بیشتری برخوردار باشند در حالی که وراث درجه دوم یا سوم ممکن است با نرخهای مالیاتی بالاتر روبرو شوند.
شرایط اعمال مالیات بر ارث
مالیات بر ارث در ایران تنها در شرایط خاصی اعمال میشود و همه وراث ملزم به پرداخت آن نیستند. برخی از شرایط کلی که باید در نظر گرفته شوند عبارتند از:
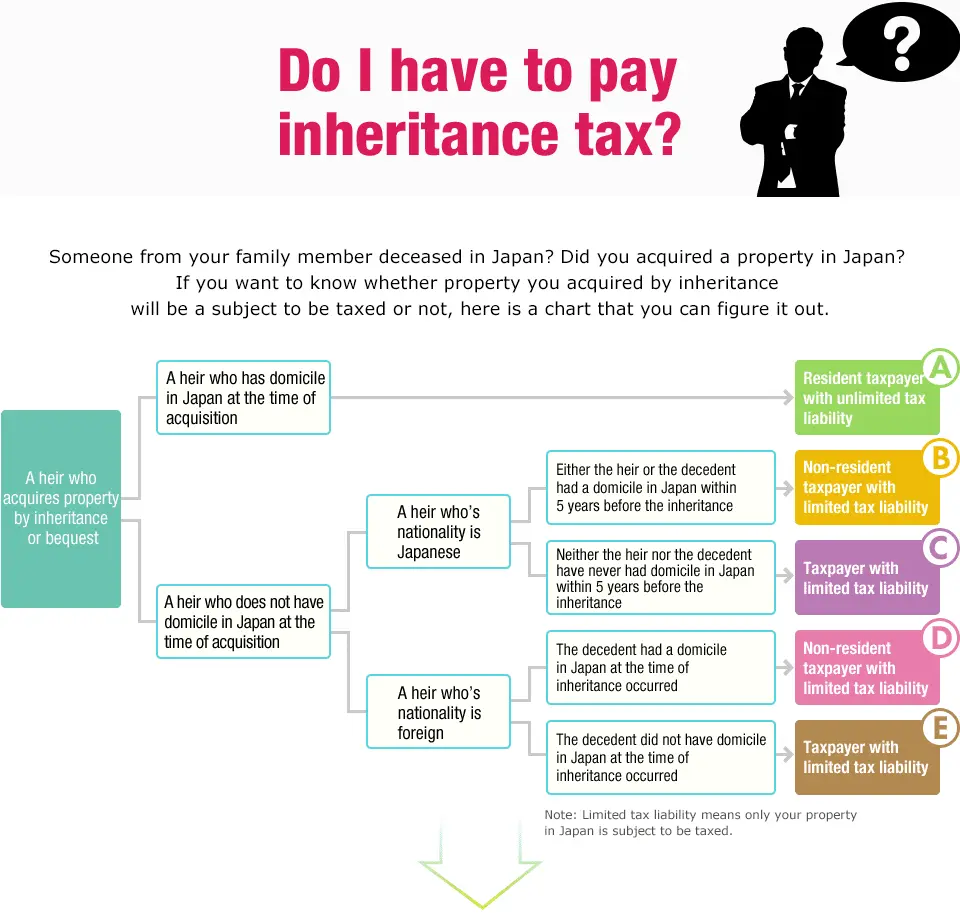
- ارزش داراییهای منتقل شده: اگر ارزش کل داراییهای منتقل شده از یک فرد فوت شده کمتر از حد معافیت باشد، مالیات بر ارث اعمال نمیشود. این حد معافیت هر ساله ممکن است تغییر کند و باید از منابع رسمی مانند سازمان امور مالیاتی کشور اطلاع حاصل شود.
- درجه قرابت وراث: وراث درجه یک (همسر، فرزندان و والدین) معمولاً از معافیتهای بیشتری برخوردار هستند. برای مثال، انتقال دارایی به همسر یا فرزندان ممکن است تا یک حد مشخص معاف از مالیات باشد.
- نوع دارایی: برخی داراییها مانند املاک مسکونی یا سرمایهگذاریهای خاص ممکن است تحت قوانین مالیاتی متفاوتی قرار گیرند. برای مثال، انتقال یک خانه مسکونی به فرزند ممکن است با شرایط خاصی همراه باشد.
- محل سکونت متوفی: اگر متوفی در خارج از کشور زندگی میکرده یا داراییهای بینالمللی داشته باشد، قوانین مالیاتی بینالمللی نیز باید در نظر گرفته شوند.
در صورت وجود شرایط خاص، مانند وراثی بدون فرزند یا انتقال دارایی به افراد غیر از وراث درجه یک، نرخ مالیات ممکن است افزایش یابد. بنابراین، قبل از اقدام به انتقال داراییها، مشورت با یک وکیل یا مشاور مالیاتی ضروری است.
نحوه محاسبه مالیات بر ارث
محاسبه مالیات بر ارث در ایران بر اساس ارزش داراییهای منتقل شده و درجه قرابت وراث انجام میشود. فرآیند محاسبه شامل مراحل زیر است:
- ارزیابی داراییها: اولین مرحله، ارزیابی دقیق و رسمی ارزش داراییهای منتقل شده است. این ارزیابی باید توسط یک ارزیاب رسمی یا سازمان مربوطه انجام شود. داراییها شامل املاک، حسابهای بانکی، سرمایهگذاریها، خودروها و سایر داراییهای مالی و غیرمالی میشوند.
- تعیین درجه قرابت: بعد از ارزیابی داراییها، باید درجه قرابت هر وارث با متوفی مشخص شود. این درجه تعیین میکند که وارث تحت چه نرخ مالیاتی قرار میگیرد.
- تعیین حد معافیت: هر سال سازمان امور مالیاتی حد معافیت مالیات بر ارث را اعلام میکند. اگر ارزش داراییهای منتقل شده کمتر از این حد باشد، مالیات اعمال نمیشود.
- محاسبه مالیات: اگر ارزش داراییها بیشتر از حد معافیت باشد، مالیات بر اساس نرخهای تعیین شده برای هر درجه قرابت محاسبه میشود. این نرخها ممکن است بر اساس درصدی از ارزش مازاد بر حد معافیت باشند.
برای مثال، اگر ارزش داراییهای منتقل شده به یک فرزند ۵ میلیارد تومان باشد و حد معافیت برای وراث درجه یک ۳ میلیارد تومان باشد، تنها ۲ میلیارد تومان باقیمانده تحت مالیات قرار میگیرد. سپس با توجه به نرخ مالیات تعیین شده برای این درجه قرابت، مالیات محاسبه میشود.
در برخی موارد، مانند انتقال املاک، ممکن است قوانین خاصی مانند مالیات بر ارزش افزوده یا مالیات بر انتقال املاک نیز اعمال شود. بنابراین، توصیه میشود قبل از انجام هرگونه انتقال، با یک وکیل یا مشاور مالیاتی مشورت کنید.
نکات مهم قبل از اقدام
قبل از اقدام به انتقال داراییها پس از فوت یک فرد، باید به نکات زیر توجه کنید:
- مستندات لازم: برای انتقال داراییها، مستندات لازم مانند گواهی فوت، شناسنامه وارثان، سند مالکیت داراییها و سایر مدارک مربوطه باید آماده باشد. عدم وجود این مدارک میتواند باعث تأخیر در فرآیند شود.
- مشورت با وکیل: مشورت با یک وکیل متخصص در امور مالیاتی و وراثت میتواند به شما کمک کند تا از خطاهای احتمالی جلوگیری کنید و فرآیند انتقال را به بهترین شکل انجام دهید.
- ارزیابی دقیق داراییها: ارزیابی دقیق و رسمی داراییها ضروری است. استفاده از ارزیاب رسمی میتواند در جلوگیری از اختلافات آینده کمک کند.
- آگاهی از قوانین: قوانین مالیاتی و وراثت ممکن است تغییر کنند. بنابراین، باید از آخرین تغییرات قوانین مطلع باشید یا از یک مشاور حقوقی کمک بگیرید.
- توجه به زمان: انتقال داراییها باید در زمان مناسب و با رعایت قوانین انجام شود. تأخیر در این فرآیند ممکن است منجر به مشکلات قانونی یا مالیاتی شود.
در صورت وجود داراییهای بینالمللی یا وراثی در خارج از کشور، باید قوانین مالیاتی بینالمللی نیز در نظر گرفته شوند. این موارد ممکن است پیچیدهتر باشند و نیاز به مشورت با یک وکیل بینالمللی داشته باشند.
چالشهای رایج در پرداخت مالیات بر ارث
در فرآیند پرداخت مالیات بر ارث، ممکن است با چالشهایی مانند:
- عدم آگاهی از قوانین: بسیاری از افراد به دلیل عدم آگاهی کامل از قوانین مالیاتی و وراثت، ممکن است در پرداخت مالیات دچار مشکل شوند.
- ارزیابی نادرست داراییها: ارزیابی نادرست ارزش داراییها میتواند منجر به پرداخت بیش از حد مالیات یا اختلافات قانونی شود.
- تاخیر در فرآیند: تأخیر در ارائه مدارک یا انجام مراحل قانونی میتواند فرآیند را طولانیتر کند و ممکن است جریمههایی نیز در پی داشته باشد.
- مشکلات بین وراث: اختلافات بین وراث در مورد تقسیم داراییها میتواند فرآیند را پیچیدهتر کند و نیاز به داوری یا حل و فصل قانونی داشته باشد.
برای جلوگیری از این چالشها، توصیه میشود قبل از اقدام، با یک وکیل یا مشاور مالیاتی مشورت کنید و از مراحل قانونی به درستی آگاه باشید.
نتیجهگیری
مالیات بر ارث یک موضوع پیچیده است که نیاز به دقت و آگاهی کامل دارد. انتقال داراییها پس از فوت یک فرد باید با رعایت قوانین مالیاتی و حقوقی انجام شود تا از مشکلات احتمالی جلوگیری شود. در این مقاله به بررسی مفهوم مالیات بر ارث، شرایط اعمال آن، نحوه محاسبه و نکات مهم قبل از اقدام پرداختیم. برای اطلاعات بیشتر و به روزرسانیهای مربوط به قوانین مالیاتی، میتوانید به دیلی 24 مراجعه کنید.
در نهایت، توصیه میشود در صورت نیاز به مشورت تخصصی، از خدمات یک وکیل یا مشاور مالیاتی استفاده کنید تا فرآیند انتقال داراییها به بهترین شکل انجام شود.