قیمتگذاری بر مبنای هزینه چیست و چه محدودیتهایی دارد؛ یک راهنمای کامل برای تصمیم بهتر
قیمتگذاری یکی از مهمترین تصمیمات استراتژیک در هر کسبوکار است که میتواند بر سودآوری، رقابتپذیری و حتی بقای یک شرکت تأثیر بگذارد. در میان روشهای مختلف قیمتگذاری، یکی از متداولترین و سادهترین روشها، **قیمتگذاری بر مبنای هزینه** (Cost-Based Pricing) است. این روش که بر اساس هزینههای تولید و ارائه خدمات محاسبه میشود، برای بسیاری از کسبوکارها، بهویژه شرکتهای کوچک و متوسط، جذابیت دارد. اما آیا این روش همیشه بهترین انتخاب است؟ چه محدودیتهایی دارد؟ و چگونه میتوان از آن به بهترین نحو استفاده کرد؟ در این راهنما کامل، به بررسی دقیق این روش، مزایا و معایب آن، و همچنین راهکارهایی برای تصمیمگیری بهتر میپردازیم.
قیمتگذاری بر مبنای هزینه چیست؟
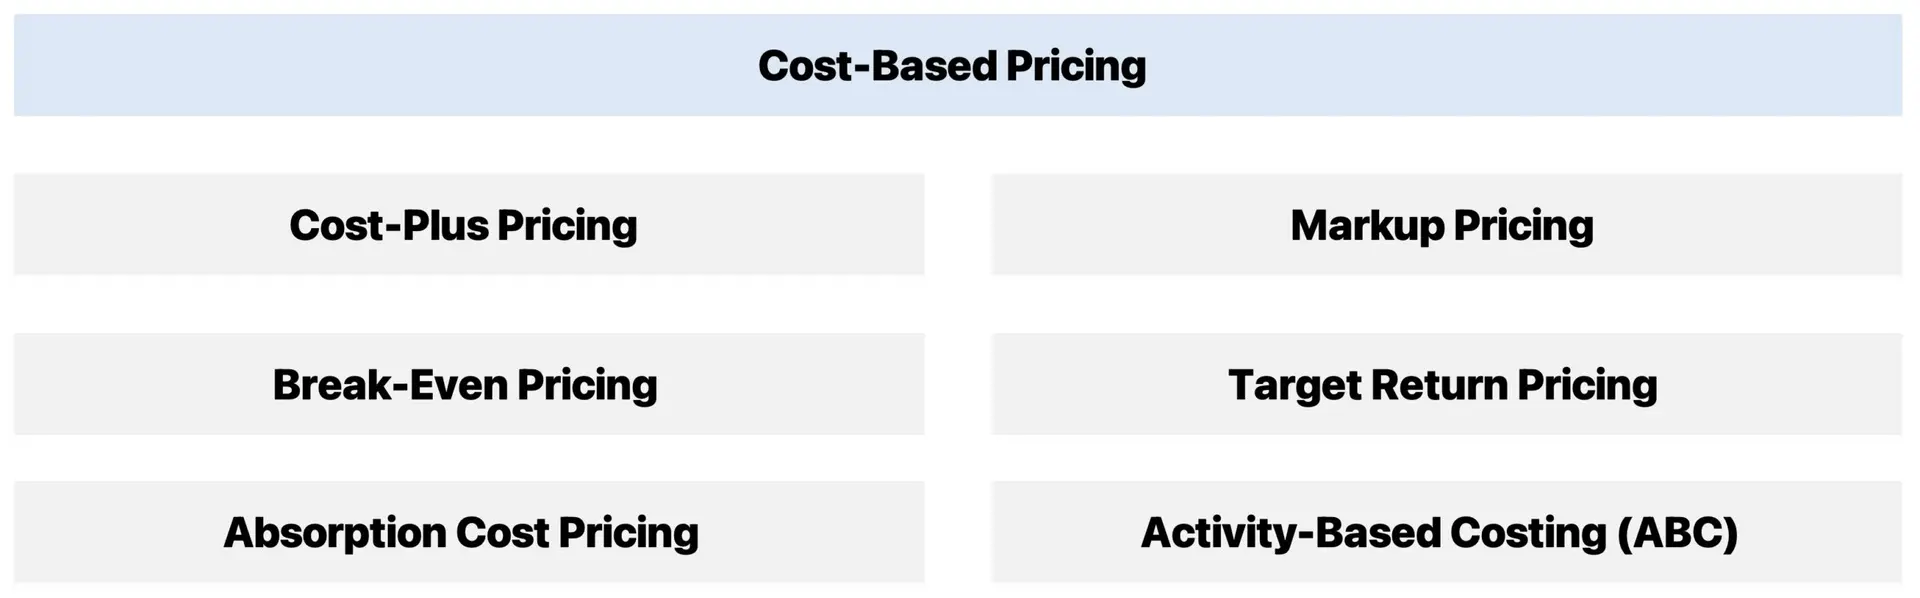
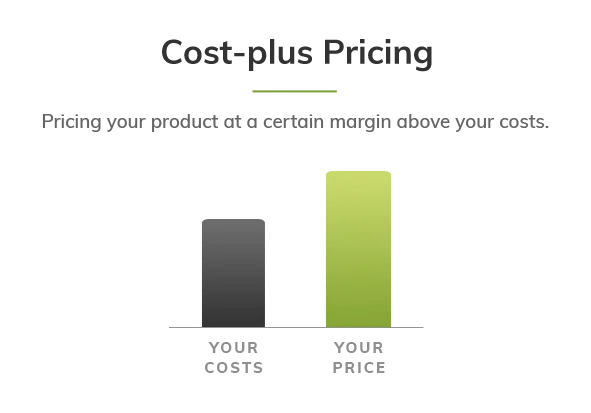
قیمتگذاری بر مبنای هزینه، یک روش ساده و مستقیم است که در آن قیمت یک محصول یا خدمت بر اساس هزینههای تولید، توزیع و ارائه آن تعیین میشود. در این روش، شرکت ابتدا هزینههای مستقیم و غیرمستقیم خود را محاسبه میکند و سپس یک درصد سود یا مارژین به آن اضافه میکند تا قیمت نهایی را تعیین کند.
فرمول سادهای که اغلب برای این روش استفاده میشود، اینگونه است:
قیمت = هزینه تولید + (هزینه تولید × درصد سود)
به عنوان مثال، اگر هزینه تولید یک محصول ۱۰۰۰ تومان باشد و شرکت بخواهد ۲۰ درصد سود داشته باشد، قیمت نهایی محصول به این صورت محاسبه میشود:
قیمت = ۱۰۰۰ تومان + (۱۰۰۰ تومان × ۰٫۲۰) = ۱۲۰۰ تومان
این روش به شرکتها این امکان را میدهد که حداقل هزینههای خود را پوشش دهند و در عین حال، سود مناسبی کسب کنند. اما مهمترین سوال این است که آیا این روش همیشه کارآمد است یا خیر؟
مزایای قیمتگذاری بر مبنای هزینه
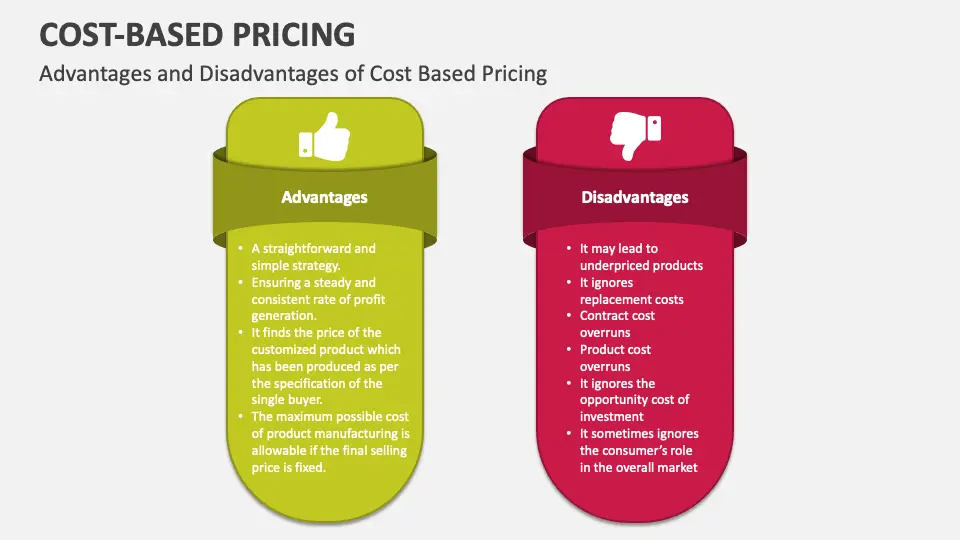
قیمتگذاری بر مبنای هزینه چند مزیت مهم دارد که آن را برای بسیاری از کسبوکارها جذاب میکند:
- ساده و قابل درک: این روش بسیار ساده است و نیازی به تحلیلهای پیچیده بازار ندارد. حتی کارآفرینان تازهکار نیز میتوانند با ease از آن استفاده کنند.
- پوشش هزینهها: با استفاده از این روش، شرکتها میتوانند مطمئن باشند که حداقل هزینههای تولید و عملیاتی خود را پوشش دادهاند و از زیان جلوگیری کنند.
- پیشبینیپذیری: قیمتگذاری بر اساس هزینهها، به شرکتها این امکان را میدهد که قیمتهای پایدار و قابل پیشبینی تعیین کنند، که برای مشتریان و تامینکنندگان نیز قابل اعتماد است.
- کاهش ریسک: در شرایطی که اطلاعات دقیقی از بازار و تقاضا در دست نیست، این روش ریسک کمتری نسبت به روشهای دیگر مانند قیمتگذاری بر مبنای ارزش یا رقابت دارد.
این مزایا نشان میدهند که چرا بسیاری از شرکتها، بهویژه در مراحل اولیه فعالیت، به این روش روی میآورند. اما همانطور که میدانید، هیچ روش بدون محدودیت نیست.
محدودیتهای قیمتگذاری بر مبنای هزینه
اگرچه قیمتگذاری بر مبنای هزینه مزایای بسیاری دارد، اما محدودیتهایی نیز دارد که باید در نظر گرفت. در ادامه، به برخی از مهمترین این محدودیتها میپردازیم:
۱. نادیده گرفتن ارزش محصول برای مشتری
یکی از بزرگترین معایب این روش، این است که ارزش واقعی محصول یا خدمت برای مشتری را در نظر نمیگیرد. ممکن است هزینه تولید یک محصول کم باشد، اما اگر مشتریان حاضر نباشند برای آن قیمت بالاتری پرداخت کنند، شرکت نمیتواند سود مناسبی کسب کند. به عبارت دیگر، این روش ممکن است منجر به از دست دادن فرصتهای سودآوری شود.
۲. بیتوجهی به رقابت
در بازارهای رقابتی، قیمتگذاری تنها بر اساس هزینهها ممکن است شرکت را در موقعیت نامناسبی قرار دهد. اگر رقبا با قیمتهای پایینتر وارد بازار شوند، شرکت ممکن است مشتریان خود را از دست دهد، حتی اگر هزینههای تولیدش بالاتر باشد. این روش نمیتواند به شرکت کمک کند تا با رقبا رقابت کند یا بازار را بهتر درک کند.
۳. عدم انعطافپذیری در تغییرات بازار
بازارهای امروزی دچار تغییرات سریع هستند. تقاضا، هزینههای مواد اولیه، نرخ ارز و حتی تغییرات سیاسی میتوانند تأثیر زیادی بر هزینههای تولید داشته باشند. اما قیمتگذاری بر مبنای هزینه ممکن است در برابر این تغییرات انعطافپذیری کافی نداشته باشد. به عنوان مثال، اگر هزینه مواد اولیه افزایش یابد، شرکت باید قیمت را افزایش دهد، اما این ممکن است منجر به کاهش تقاضا شود.
۴. عدم درک نیازهای مشتری
این روش به شرکتها کمک نمیکند تا نیازها، ترجیحات و توانایی پرداخت مشتریان را درک کنند. ممکن است یک محصول با هزینه تولید پایین، برای مشتریان ارزش بالایی داشته باشد و آنها حاضر باشند برای آن قیمت بیشتری پرداخت کنند. اما با استفاده از این روش، شرکت این فرصت را از دست میدهد.
۵. پیچیدگی در محاسبه هزینهها
اگرچه این روش در ظاهر ساده به نظر میرسد، اما محاسبه دقیق هزینهها، بهویژه هزینههای غیرمستقیم مانند هزینههای اداری، بازاریابی و تحقیق و توسعه، میتواند چالشبرانگیز باشد. اگر هزینهها به درستی محاسبه نشوند، قیمت نهایی ممکن است نادرست باشد و شرکت به جای سود، زیان ببیند.
چگونه میتوان از قیمتگذاری بر مبنای هزینه به بهترین نحو استفاده کرد؟
اگرچه محدودیتهایی دارد، اما قیمتگذاری بر مبنای هزینه میتواند یک ابزار مفید در استراتژی قیمتگذاری شرکت باشد، به شرطی که به درستی استفاده شود. در این بخش، به برخی از راهکارهای کلیدی برای استفاده بهینه از این روش میپردازیم:
۱. هزینهها را دقیق محاسبه کنید
اولین گام برای استفاده موفق از این روش، محاسبه دقیق هزینههای تولید و عملیاتی است. این هزینهها شامل:
- هزینههای مستقیم مانند مواد اولیه، دستمزد کارگران و هزینههای تولید.
- هزینههای غیرمستقیم مانند هزینههای اداری، بازاریابی، تحقیق و توسعه و هزینههای توزیع.
استفاده از سیستمهای حسابداری دقیق و تحلیل هزینهها در طول زمان، میتواند به شما کمک کند تا هزینههای واقعی را بهتر درک کنید.
۲. درصد سود را با دقت تعیین کنید
درصد سودی که به هزینهها اضافه میکنید، باید بر اساس اهداف کسبوکار، شرایط بازار و رقابت تعیین شود. اگر درصد سود بسیار پایین باشد، شرکت ممکن است نتواند سود کافی کسب کند، و اگر بسیار بالا باشد، ممکن است مشتریان را از دست دهد. یک تحلیل دقیق از بازار و رقبا میتواند در این تصمیم کمککننده باشد.
۳. ترکیب با روشهای دیگر قیمتگذاری
قیمتگذاری بر مبنای هزینه میتواند با روشهای دیگر مانند قیمتگذاری بر مبنای ارزش (Value-Based Pricing) یا قیمتگذاری بر مبنای رقابت (Competition-Based Pricing) ترکیب شود. به عنوان مثال، میتوانید ابتدا هزینهها را محاسبه کنید و سپس با توجه به ارزش محصول برای مشتری یا قیمتهای رقبا، قیمت نهایی را تنظیم کنید.
۴. بازخورد مشتریان را در نظر بگیرید
همیشه مهم است که بازخورد مشتریان را در نظر بگیرید. اگر مشتریان معتقدند که قیمت محصول با ارزش آن مطابقت ندارد، ممکن است مجبور شوید قیمت را تنظیم کنید. انجام نظرسنجیها، تحلیل رفتار خرید و ارتباط مستقیم با مشتریان میتواند اطلاعات ارزشمندی در این زمینه فراهم کند.
۵. انعطافپذیری در تغییرات بازار
بازارهای امروزی دچار تغییرات سریع هستند. بنابراین، شرکتها باید آماده باشند تا در صورت تغییر هزینهها یا شرایط بازار، قیمتها را نیز تنظیم کنند. داشتن یک سیستم قیمتگذاری انعطافپذیر میتواند به شرکت کمک کند تا با تغییرات بازار سازگار شود.
چه زمانی باید از قیمتگذاری بر مبنای هزینه استفاده کرد؟
قیمتگذاری بر مبنای هزینه برای برخی از کسبوکارها مناسبتر است. در ادامه، به برخی از شرایطی که در این روش میتوانید از آن استفاده کنید، اشاره میکنیم:
- مراحل اولیه کسبوکار: در مراحل اولیه، شرکتها معمولاً اطلاعات کافی از بازار و مشتریان ندارند. در این شرایط، قیمتگذاری بر مبنای هزینه میتواند یک روش امن و ساده باشد.
- محصولات با هزینه تولید بالا: اگر هزینه تولید محصول بسیار بالا باشد و ارزش افزوده کمی داشته باشد، قیمتگذاری بر مبنای هزینه میتواند منطقی باشد.
- بازارهای با تقاضای پایدار: در بازارهایی که تقاضا نسبتاً پایدار است و تغییرات زیادی ندارد، این روش میتواند کارآمد باشد.
- شرکتهایی با محصولات استاندارد: اگر محصولات شرکت استاندارد هستند و تفاوت زیادی با محصولات رقبا ندارند، قیمتگذاری بر مبنای هزینه میتواند مناسب باشد.
اما در شرایطی مانند بازارهای رقابتی، محصولات با ارزش افزوده بالا یا زمانی که مشتریان حاضر هستند برای ارزش بیشتری پرداخت کنند، روشهای دیگری مانند قیمتگذاری بر مبنای ارزش ممکن است مناسبتر باشد.
نتیجهگیری و راهکارهای جایگزین
قیمتگذاری بر مبنای هزینه یک روش ساده و کارآمد است که برای بسیاری از کسبوکارها مفید است. اما همانطور که دیدیم، این روش محدودیتهایی دارد و نمیتواند در همه شرایط به بهترین نحو عمل کند. بنابراین، مهم است که شرکتها علاوه بر این روش، به روشهای دیگر مانند قیمتگذاری بر مبنای ارزش یا رقابت نیز توجه کنند.
در نهایت، بهترین استراتژی قیمتگذاری، ترکیبی از روشهای مختلف است که با شرایط بازار، اهداف کسبوکار و نیازهای مشتریان هماهنگ باشد. تحلیل دقیق بازار، درک نیازهای مشتری و انعطافپذیری در تغییرات، کلید موفقیت در قیمتگذاری است.
اگر میخواهید در مورد استراتژیهای قیمتگذاری بیشتر بدانید یا به دنبال راهکارهایی برای بهبود استراتژی قیمتگذاری خود هستید، میتوانید در دیلی ۲۴ مقالات مرتبط را مطالعه کنید. این مقالات میتوانند اطلاعات ارزشمندی در زمینه مدیریت مالی و استراتژی کسبوکار برای شما فراهم کنند.