طبقه متوسط چگونه تحت تأثیر تورم قرار میگیرد؛ نکات کاربردی و اشتباهات رایج
تورم یکی از مهمترین چالشهای اقتصادی است که بر زندگی روزمره افراد، بهویژه طبقه متوسط، تأثیر مستقیم میگذارد. این گروه اجتماعی که عموماً شامل کارمندان، کارآفرینان کوچک و خانوادههایی با درآمد متوسط هستند، در برابر افزایش قیمتها حساسیت بیشتری دارند، زیرا منابع مالی آنها محدودتر است و نمیتوانند مانند گروههای درآمد بالا، هزینههای خود را با ذخایر مالی یا سرمایهگذاریهای بزرگ جبران کنند. اما چگونه تورم بر طبقه متوسط تأثیر میگذارد و چه اشتباهاتی در مدیریت مالی در این شرایط رایج است؟
تورم و تأثیر آن بر طبقه متوسط
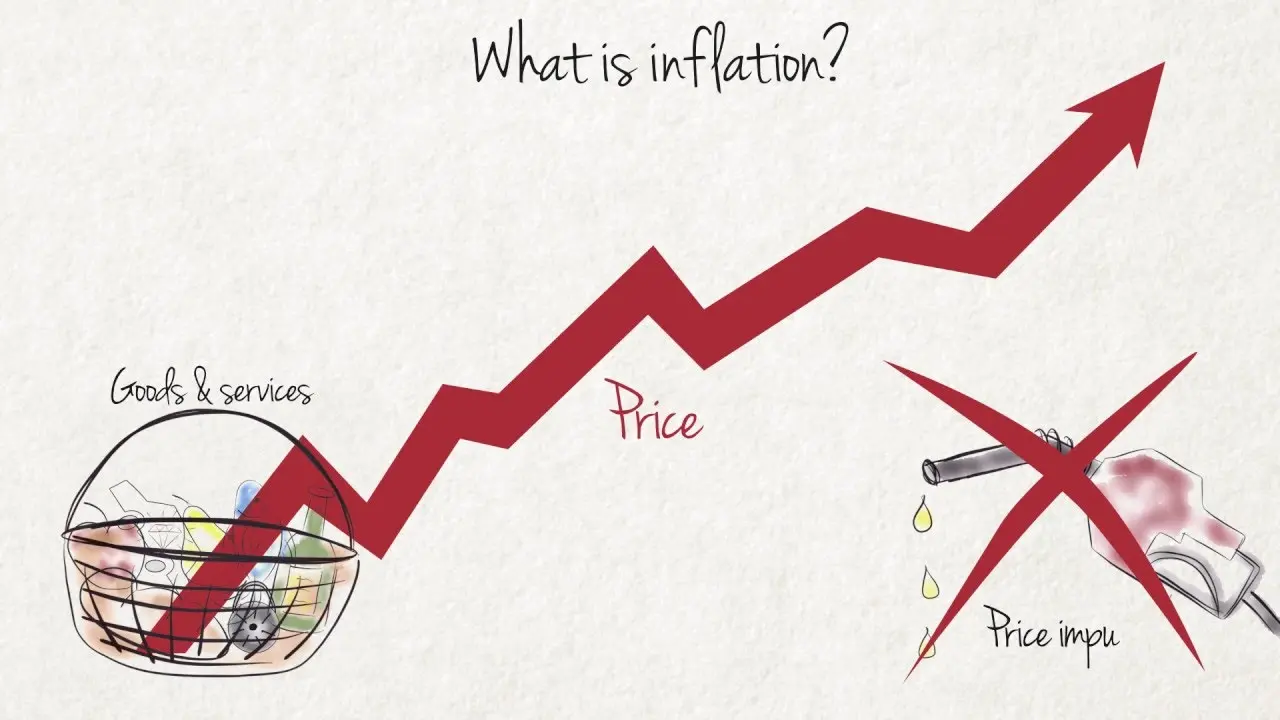
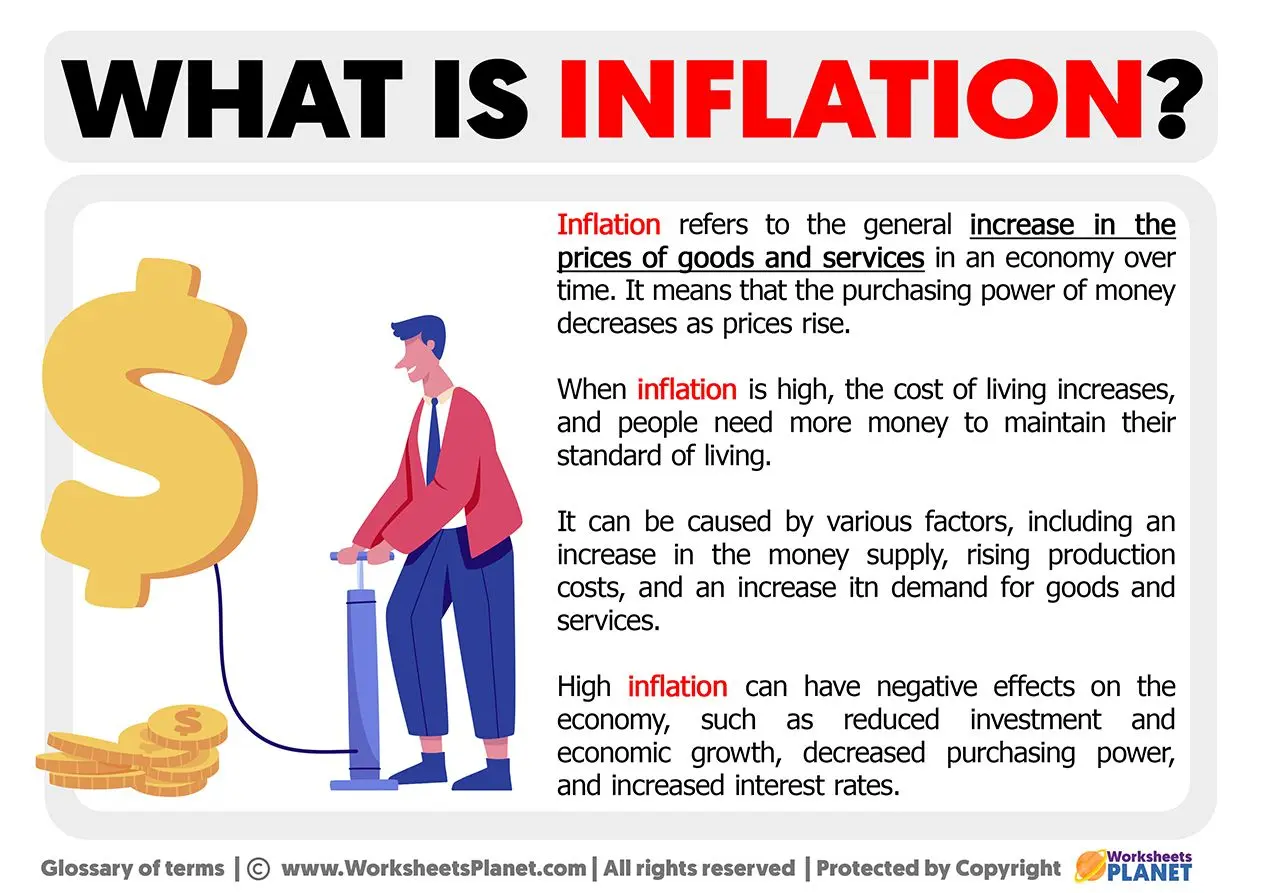
تورم زمانی رخ میدهد که قدرت خرید پول کاهش یابد و قیمتهای کالا و خدمات افزایش یابد. برای طبقه متوسط، این موضوع به معنای کاهش توان خرید و افزایش فشار مالی است. به عنوان مثال، اگر درآمد ماهانه یک خانواده متوسط ۵۰ میلیون تومان باشد و تورم ۳۰ درصدی رخ دهد، این خانواده باید برای خرید همان کالاها و خدمات قبلی، ۶۵ میلیون تومان هزینه کند. این افزایش هزینهها میتواند بر بودجهبندی خانواده تأثیر منفی بگذارد و باعث شود که بخش بیشتری از درآمد برای نیازهای اساسی مانند غذا، مسکن و حملونقل صرف شود.
یکی از تأثیرات مستقیم تورم بر طبقه متوسط، کاهش ارزش پساندازها است. اگر فردی پسانداز خود را در حساب بانکی نگه دارد و بانک نرخ بهرهای کمتر از نرخ تورم پرداخت کند، در واقع ارزش پول پسانداز شده کاهش مییابد. این موضوع برای کسانی که به دلیل عدم دسترسی به سرمایهگذاریهای پیچیده، مجبور به نگهداری پول نقد هستند، بسیار حساس است.
علاوه بر این، تورم میتواند بر هزینههای زندگی تأثیر بگذارد. برای مثال، هزینههای مسکن، سوخت و خدمات عمومی مانند آب و برق نیز افزایش مییابند. این افزایش هزینهها میتواند باعث شود که خانوادههای متوسط مجبور شوند بخش بیشتری از درآمد خود را برای نیازهای اساسی صرف کنند و در نتیجه، امکان صرف هزینه برای سرگرمی، تحصیل فرزندان یا حتی خرید کالای غیرضروری کاهش یابد.
اشتباهات رایج در مدیریت مالی در دوران تورم
در دوران تورم، بسیاری از افراد به اشتباهات رایجی در مدیریت مالی خود دچار میشوند که میتواند وضعیت مالی آنها را وخیمتر کند. یکی از این اشتباهات، عدم برنامهریزی مالی است. بسیاری از افراد بدون برنامهریزی مشخص، هزینههای خود را انجام میدهند و در نتیجه در مواجهه با تورم، نتوانند به درستی بودجهبندی کنند. برنامهریزی مالی شامل تعیین درآمدها، هزینههای ثابت و متغیر، و همچنین تعیین بودجه برای پسانداز و سرمایهگذاری است.
اشتباه دیگر، وابستگی به پسانداز نقدی است. بسیاری از افراد به دلیل عدم آگاهی یا ترس از سرمایهگذاری، پول خود را در حسابهای بانکی یا زیر بالش نگه میدارند. در دوران تورم، این روش میتواند باعث کاهش ارزش پول آنها شود، زیرا نرخ بهره بانکی معمولاً کمتر از نرخ تورم است. بهتر است افراد به سرمایهگذاریهای با بازدهی بالاتر مانند سرمایهگذاری در بازار بورس، سرمایهگذاری در املاک و مستغلات یا سرمایهگذاری در صنایع مختلف فکر کنند.
یکی از اشتباهات رایج دیگر، خرید کالای غیرضروری در شرایط تورم است. بسیاری از افراد در مواجهه با تورم، به خرید کالاها و خدمات غیرضروری روی میآورند تا احساس آرامش کنند. این کار میتواند باعث افزایش هزینهها و کاهش توان خرید در آینده شود. بهتر است در دوران تورم، اولویت با خرید کالای ضروری و کاهش هزینههای غیرضروری باشد.
علاوه بر این، برخی افراد در دوران تورم، به قرض گرفتن برای جبران افزایش هزینهها روی میآورند. این کار میتواند باعث افزایش بدهی و فشار مالی بیشتر شود. بهتر است افراد سعی کنند با کاهش هزینهها و افزایش درآمد، به جای قرض گرفتن، با تورم مقابله کنند.
نکات کاربردی برای مقابله با تورم
برای مقابله با تورم و کاهش تأثیرات منفی آن بر زندگی روزمره، میتوان از چند نکته کاربردی استفاده کرد. یکی از این نکات، سرمایهگذاری در داراییهایی است که ارزش آنها در دوران تورم افزایش مییابد. برای مثال، سرمایهگذاری در املاک و مستغلات، سرمایهگذاری در بورس یا سرمایهگذاری در صنایع مختلف میتواند کمک کند که ارزش داراییها با تورم افزایش یابد.
دومین نکته، کاهش هزینههای غیرضروری است. در دوران تورم، باید سعی کرد هزینههای غیرضروری مانند خرید کالاهای لوکس، سفرهای غیرضروری یا مصرف بیش از حد را کاهش داد. این کار میتواند کمک کند که بودجهبندی بهتر انجام شود و بخش بیشتری از درآمد برای نیازهای اساسی استفاده شود.
نکته سوم، افزایش درآمد است. یکی از بهترین راهها برای مقابله با تورم، افزایش درآمد است. این میتواند از طریق افزایش ساعت کار، یادگیری مهارتهای جدید، تغییر شغل یا حتی شروع یک کسبوکار کوچک انجام شود. افزایش درآمد میتواند کمک کند که فشار مالی کاهش یابد و توان خرید افزایش یابد.
چهارمین نکته، استفاده از ابزارهای مالی مناسب است. برای مثال، استفاده از حسابهای بانکی با نرخ بهره بالاتر، سرمایهگذاری در صندوقهای سرمایهگذاری مشترک یا حتی خرید ارزهای خارجی میتواند کمک کند که ارزش پول در دوران تورم حفظ شود. البته باید توجه داشت که هر نوع سرمایهگذاری با ریسک همراه است و باید با دقت انجام شود.
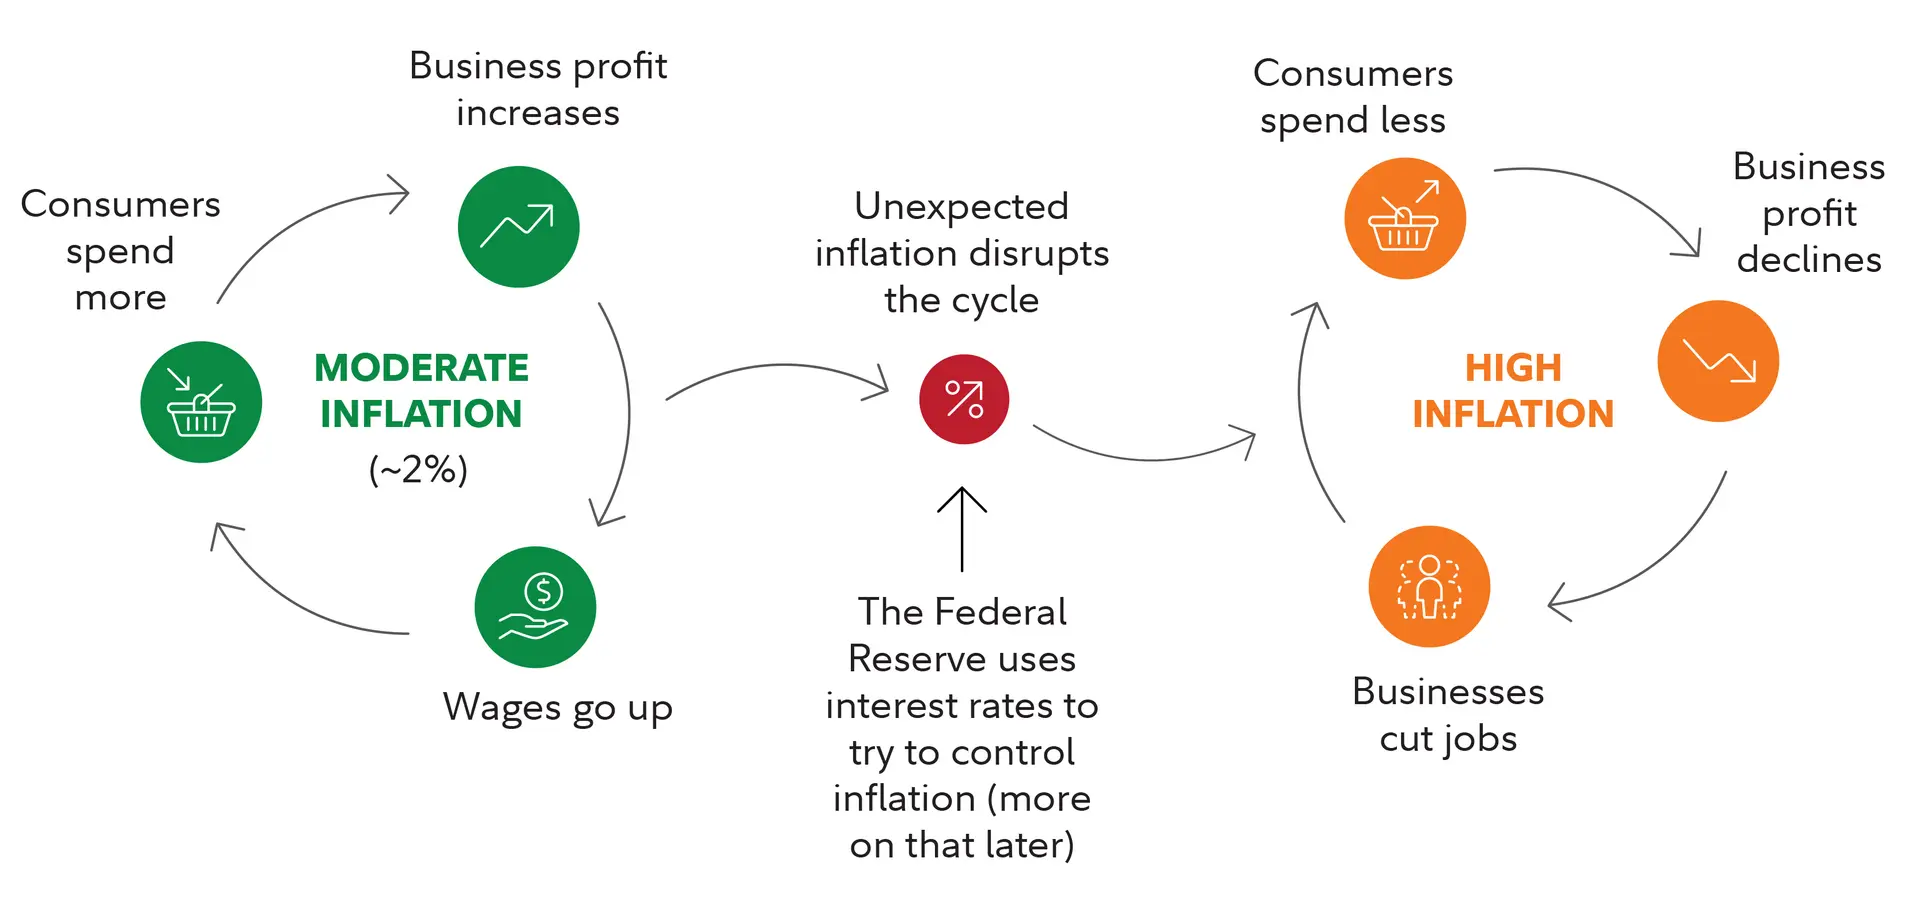
چگونه پسانداز خود را در دوران تورم محافظت کنید؟
یکی از بزرگترین نگرانیهای طبقه متوسط در دوران تورم، کاهش ارزش پساندازها است. برای محافظت از پساندازها، میتوان از چند روش استفاده کرد. یکی از این روشها، سرمایهگذاری در داراییهای فیزیکی مانند طلا، نقره یا حتی سنگهای قیمتی است. این داراییها معمولاً در دوران تورم ارزش خود را حفظ یا افزایش میدهند.
روش دیگر، سرمایهگذاری در داراییهایی است که با تورم همزمان افزایش مییابند. برای مثال، سرمایهگذاری در املاک و مستغلات میتواند کمک کند که ارزش داراییها با تورم افزایش یابد. همچنین، سرمایهگذاری در بورس و خرید سهام شرکتهای با عملکرد خوب میتواند بازدهی مناسبی در دوران تورم داشته باشد.
علاوه بر این، میتوان از ابزارهای مالی مانند صندوقهای سرمایهگذاری مشترک یا بیمههای سرمایهگذاری استفاده کرد. این ابزارها میتوانند کمک کنند که پول با بازدهی مناسب سرمایهگذاری شود و ارزش آن در دوران تورم حفظ شود.
در نهایت، مهم است که افراد بهطور منظم وضعیت مالی خود را بررسی کنند و در صورت نیاز، تغییراتی در برنامهریزی مالی خود ایجاد کنند. این کار میتواند کمک کند که در دوران تورم، فشار مالی کاهش یابد و زندگی روزمره بهتر مدیریت شود.
نکات پایانی
تورم تأثیر عمدهای بر زندگی طبقه متوسط دارد و میتواند باعث افزایش فشار مالی و کاهش توان خرید شود. اما با برنامهریزی مالی مناسب، سرمایهگذاری هوشمندانه و کاهش هزینههای غیرضروری، میتوان این تأثیرات را کاهش داد. مهم است که افراد در دوران تورم، به جای واکنشهای عاطفی، اقدامات منطقی و برنامهریزیشده انجام دهند تا بتوانند به بهترین شکل ممکن با این چالش اقتصادی مقابله کنند.
برای اطلاعات بیشتر در مورد مدیریت مالی در دوران تورم و راهکارهای کاهش تأثیرات آن، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.