روش زینه واقعی خرید اقساطی را محاسبه کنیم؛ از انتخاب تا نکات مهم
خرید اقساطی یکی از روشهای محبوب پرداخت برای خرید کالاهای گرانقیمت مانند خودرو، مسکن، لوازم خانگی و حتی سفر است. این روش به شما این امکان را میدهد که بدون پرداخت کامل وجه در زمان خرید، از کالای مورد نظر استفاده کنید. اما چگونه میتوانید هزینه واقعی خرید اقساطی را محاسبه کنید؟ چه نکاتی باید در انتخاب این روش در نظر بگیرید؟ در این مقاله به بررسی دقیق روشهای محاسبه هزینه واقعی اقساط، مزایا و معایب آن و نکات مهمی که باید قبل از انتخاب این روش به آن توجه کنید، میپردازیم.
چگونه هزینه واقعی اقساط را محاسبه کنیم؟
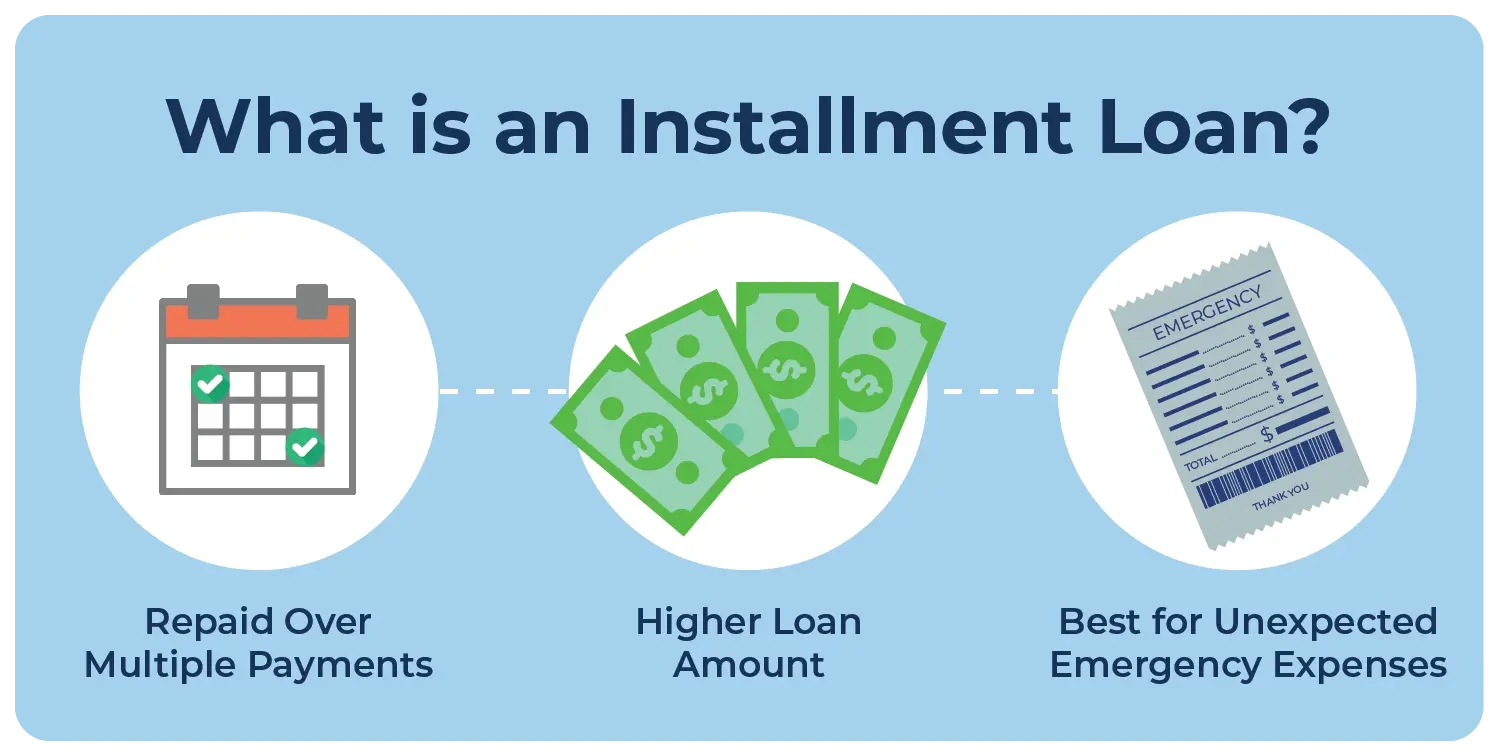
محاسبه هزینه واقعی اقساط شامل چند مرحله اساسی است که باید به آنها توجه کنید:
- مبلغ کل اقساط: ابتدا باید مبلغ کل اقساط را که باید پرداخت کنید، محاسبه کنید. این مبلغ شامل اصل قرض (مبلغ اصلی خرید) و بهره (سود اقساط) است.
- نرخ بهره: نرخ بهره یکی از مهمترین عوامل در محاسبه هزینه واقعی اقساط است. این نرخ میتواند به صورت سالانه یا ماهانه اعلام شود و باید دقیقاً بررسی شود.
- مدت زمان اقساط: مدت زمان پرداخت اقساط نیز تأثیر زیادی بر هزینه نهایی دارد. اقساطی که در مدت زمان کوتاهتر پرداخت میشود، هزینه بهره کمتری خواهد داشت.
- مبلغ اقساط ماهانه: با استفاده از فرمولهای مالی یا ابزارهای آنلاین، میتوانید مبلغ اقساط ماهانه را بر اساس اصل قرض، نرخ بهره و مدت زمان پرداخت محاسبه کنید.
برای مثال، اگر قصد خرید یک خودرو به قیمت ۵۰۰ میلیون تومان را با اقساط ۲۴ ماهه و نرخ بهره ۲۰ درصد در سال دارید، باید ابتدا بهره ماهانه را محاسبه کنید. سپس با استفاده از فرمول اقساط ثابت، مبلغ هر اقساط را تعیین کنید. در این صورت، هزینه واقعی اقساط شامل اصل قرض و بهره کل خواهد بود.
نکات مهم در انتخاب خرید اقساطی
قبل از اینکه تصمیم به خرید اقساطی بگیرید، باید به چند نکته مهم توجه کنید:
- نرخ بهره: نرخ بهره یکی از عوامل اصلی در افزایش هزینه نهایی است. اگر نرخ بهره بالا باشد، هزینه واقعی اقساط بسیار بیشتر از قیمت اصلی کالا خواهد شد.
- مدت زمان: مدت زمان پرداخت اقساط نیز تأثیر زیادی دارد. اگر مدت زمان طولانی باشد، حتی با نرخ بهره پایین، هزینه بهره کل افزایش مییابد.
- مبلغ اقساط ماهانه: باید مطمئن شوید که میتوانید مبلغ اقساط ماهانه را بدون مشکل پرداخت کنید. پرداخت ناکام اقساط میتواند منجر به مشکلات مالی و حتی از دست دادن کالا شود.
- شرایط قرارداد: قبل از امضای قرارداد، باید تمام شرایط آن را بخوانید و در صورت نیاز مشاوره بگیرید. برخی از قراردادهای اقساطی ممکن است شامل هزینههای پنهان یا جریمههای اضافی باشند.
- بازار و جایگزینها: بررسی کنید که آیا خرید اقساطی بهترین گزینه برای شما است یا خیر. ممکن است خرید با پرداخت نقدی یا استفاده از روشهای دیگر مانند قرض از بانک یا دوستان، هزینه کمتری داشته باشد.
همچنین، باید به این نکته توجه کنید که برخی از کالاها مانند خودرو یا مسکن، در صورت پرداخت اقساط، ارزششان با گذشت زمان کاهش مییابد. در این صورت، ممکن است هزینه واقعی اقساط بیشتر از ارزش کالا در زمان پرداخت کامل شود.
مزایا و معایب خرید اقساطی
هر روش پرداخت مزایا و معایبی دارد. خرید اقساطی نیز از این قاعده مستثنی نیست. در ادامه به بررسی مزایا و معایب این روش میپردازیم:
- مزایا:
- امکان استفاده از کالای مورد نظر بدون پرداخت کامل وجه در زمان خرید.
- توزیع هزینه در مدت زمان طولانیتر، که میتواند فشار مالی را کاهش دهد.
- امکان خرید کالاها با ارزش بالا که پرداخت نقدی آن برای بسیاری امکانپذیر نیست.
- معایب:
- افزایش هزینه نهایی به دلیل بهره و هزینههای اضافی.
- پرداخت اقساط در مدت زمان طولانی ممکن است منجر به پرداخت هزینههای بیشتری نسبت به خرید نقدی شود.
- ریسک پرداخت ناکام اقساط و از دست دادن کالا یا آسیب به اعتبار مالی.
برای مثال، اگر یک کالا را با پرداخت نقدی خریداری کنید، هزینه نهایی فقط شامل قیمت اصلی کالا خواهد بود. اما در خرید اقساطی، علاوه بر قیمت اصلی، باید هزینه بهره و سایر هزینههای احتمالی را نیز پرداخت کنید.
چگونه بهترین انتخاب را داشته باشیم؟
برای اینکه بهترین تصمیم را در مورد خرید اقساطی بگیرید، باید چند نکته را در نظر بگیرید:
- بررسی شرایط مالی: قبل از انتخاب خرید اقساطی، باید وضعیت مالی خود را بررسی کنید و مطمئن شوید که میتوانید اقساط را به موقع پرداخت کنید.
- مقایسه نرخ بهره: نرخ بهره را در چندین بانک یا موسسه مالی مقایسه کنید تا بهترین نرخ را پیدا کنید.
- مدت زمان اقساط: سعی کنید مدت زمان اقساط را به حداقل برسانید، زیرا این کار هزینه بهره را کاهش میدهد.
- خواندن قرارداد: قبل از امضای قرارداد، تمام شرایط آن را بخوانید و در صورت نیاز با یک مشاور حقوقی مشورت کنید.
- جستجوی جایگزینها: بررسی کنید که آیا خرید اقساطی بهترین گزینه برای شما است یا خیر. ممکن است خرید با پرداخت نقدی یا استفاده از روشهای دیگر مانند قرض از بانک یا دوستان، هزینه کمتری داشته باشد.
در نهایت، اگر تصمیم به خرید اقساطی گرفتید، باید به پرداخت اقساط به موقع و کامل توجه کنید تا از مشکلات مالی و از دست دادن کالا جلوگیری کنید.
برای اطلاعات بیشتر در مورد روشهای پرداخت و مدیریت مالی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.