رتبه اعتباری چیست و چگونه میتوان آن را بهبود داد؛ راهنمای کامل و کاربردی
در دنیای مالی مدرن، یکی از مفاهیم مهم و تأثیرگذار که اغلب در تصمیمگیریهای بانکی، اعطای وام، حتی در برخی خدمات اینترنتی و حتی استخدام نقش دارد، رتبه اعتباری است. این عدد سهرقمی که نشاندهنده اعتمادپذیری مالی شما است، میتواند در بسیاری از زمینههای زندگی شما تأثیرگذار باشد. اما رتبه اعتباری دقیقاً چیست؟ چگونه محاسبه میشود؟ و مهمتر از همه، چگونه میتوان آن را بهبود داد؟ در این راهنما کامل، به پاسخ این سوالات و راهکارهای عملی برای افزایش رتبه اعتباری خود میپردازیم.
رتبه اعتباری چیست؟
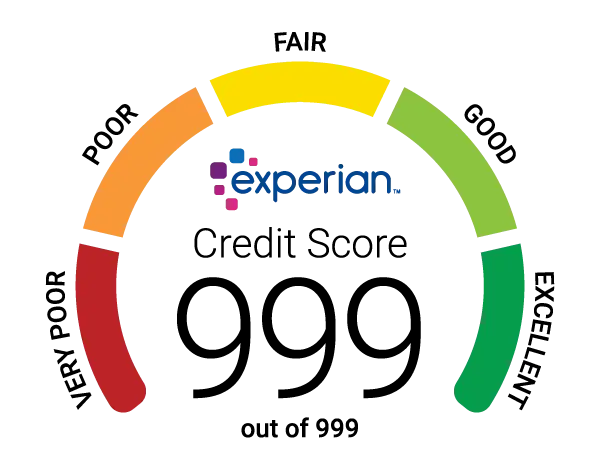
رتبه اعتباری یا اسکور اعتباری یک عدد بین ۰ تا ۱۰۰۰ (در سیستمهای مختلف ممکن است محدوده متفاوتی داشته باشد) است که توسط شرکتهای رتبهبندی اعتباری مانند تجارت، سپهر، یا شرکتهای بینالمللی مانند اکسپریان محاسبه میشود. این عدد نشاندهنده این است که شما به عنوان یک مشتری مالی چقدر قابل اعتماد هستید و احتمال پرداخت بدهیهایتان را دارید. بانکها، شرکتهای کارت اعتباری و حتی برخی خدمات اینترنتی از این رتبه برای تصمیمگیری استفاده میکنند.
به عنوان مثال، اگر قصد دریافت وام یا کارت اعتباری دارید، بانکها ابتدا رتبه اعتباری شما را بررسی میکنند. یک رتبه اعتباری بالا نشان میدهد که شما احتمالاً یک مشتری قابل اعتماد هستید و احتمال پرداخت به موقع بدهیهایتان بالا است. در مقابل، یک رتبه پایین ممکن است منجر به رد درخواست وام یا دریافت شرایط نامناسبتر شود.
چگونه رتبه اعتباری محاسبه میشود؟
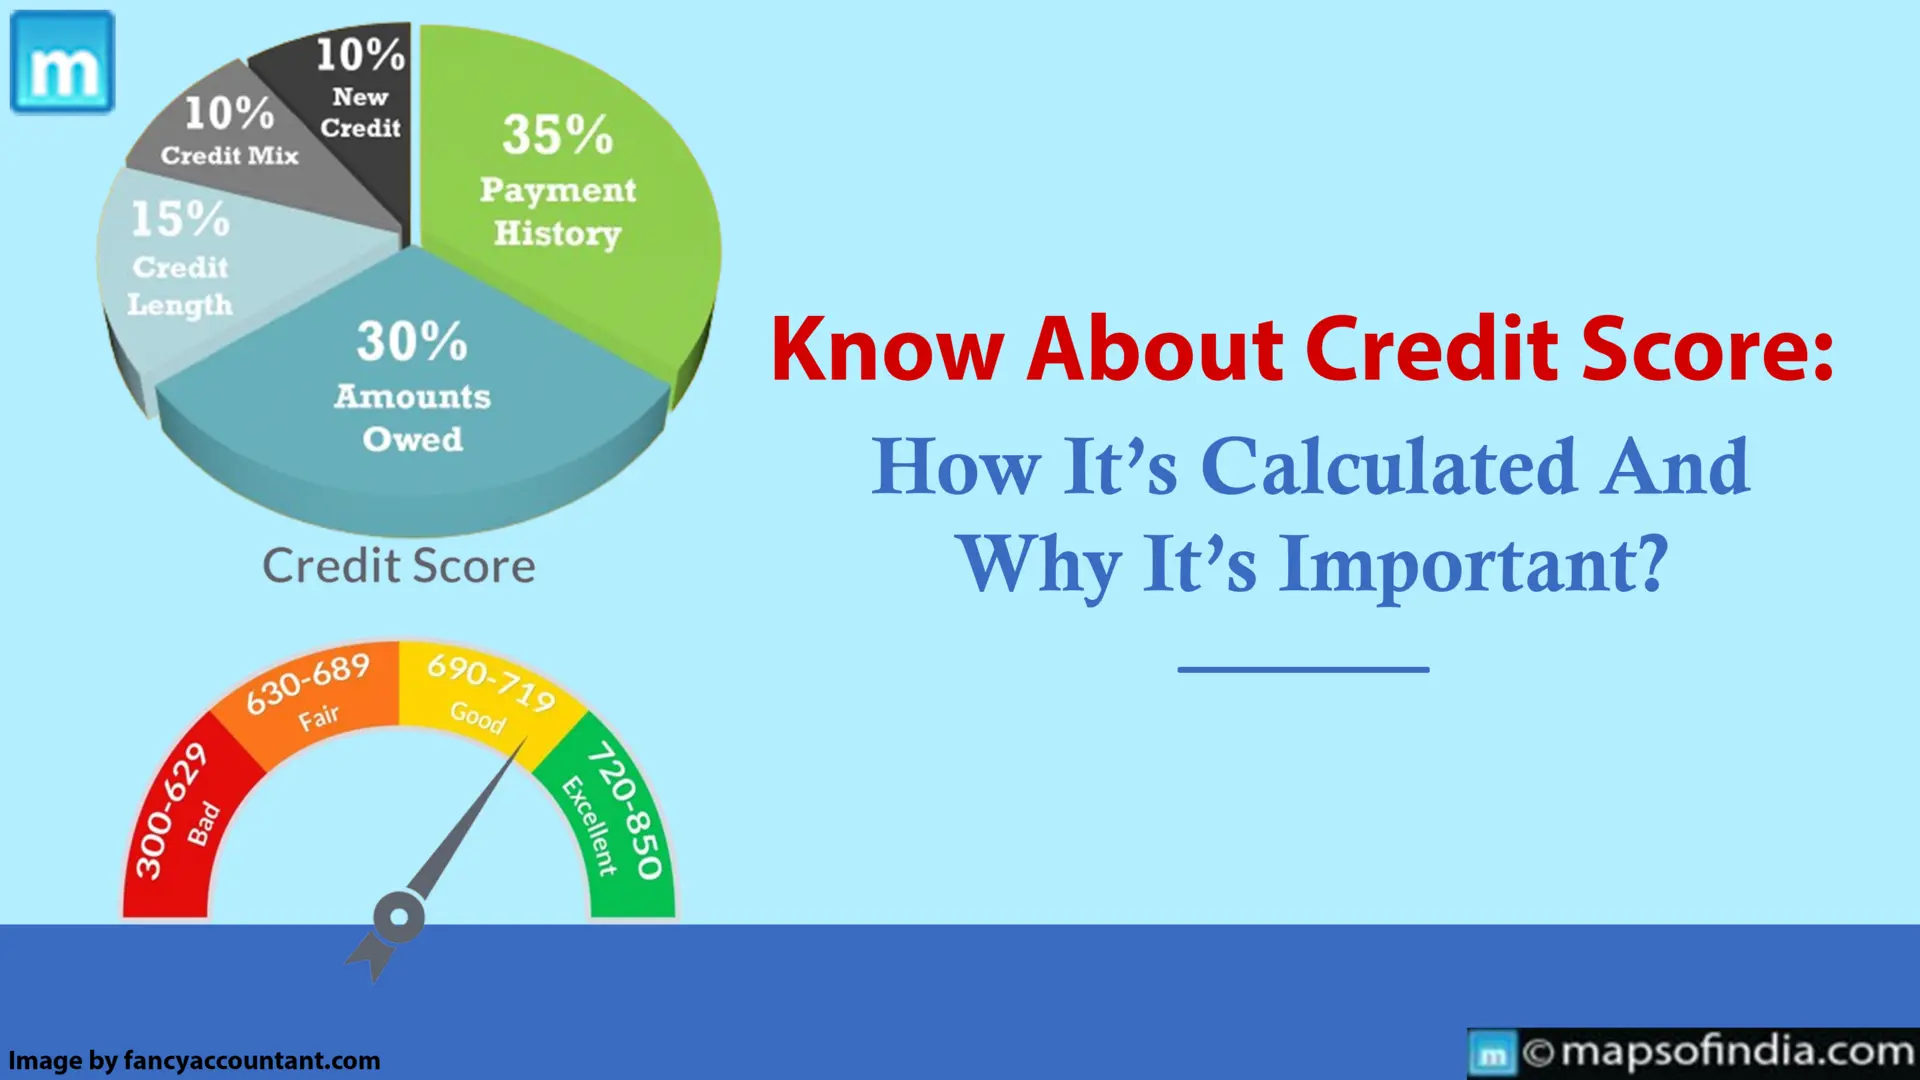
رتبه اعتباری بر اساس چندین عامل اصلی محاسبه میشود. در سیستمهای مختلف ممکن است وزن این عوامل متفاوت باشد، اما عموماً شامل موارد زیر است:
- تاریخچه پرداخت: مهمترین عامل در محاسبه رتبه اعتباری است. پرداخت به موقع بدهیها، قرضها و حتی فاکتورهای تلفن یا برق به بهبود رتبه کمک میکند. تأخیر در پرداخت یا عدم پرداخت میتواند رتبه شما را به شدت کاهش دهد.
- مقدار بدهی: نسبت بدهی شما به درآمد یا محدودیت اعتباری (credit utilization) نیز تأثیرگذار است. اگر بیش از ۳۰ درصد از محدودیت اعتباری خود را استفاده کردهاید، ممکن است رتبه شما کاهش یابد.
- مدت زمان اعتبار: طولانیتر بودن تاریخچه اعتباری شما (مانند داشتن کارت اعتباری یا وام برای مدت طولانی) میتواند رتبه شما را بهبود بخشد.
- نوع اعتبار: ترکیبی از انواع مختلف اعتبار مانند وامهای خودرویی، وام مسکن، کارتهای اعتباری و غیره نیز در محاسبه نقش دارد.
- درخواستهای جدید: هر بار که برای دریافت اعتبار جدید درخواست میدهید، شرکتهای رتبهبندی اعتباری این را ثبت میکنند. تعداد زیادی درخواست در مدت کوتاهی میتواند نشاندهنده نیاز بیش از حد به اعتبار باشد و رتبه شما را کاهش دهد.
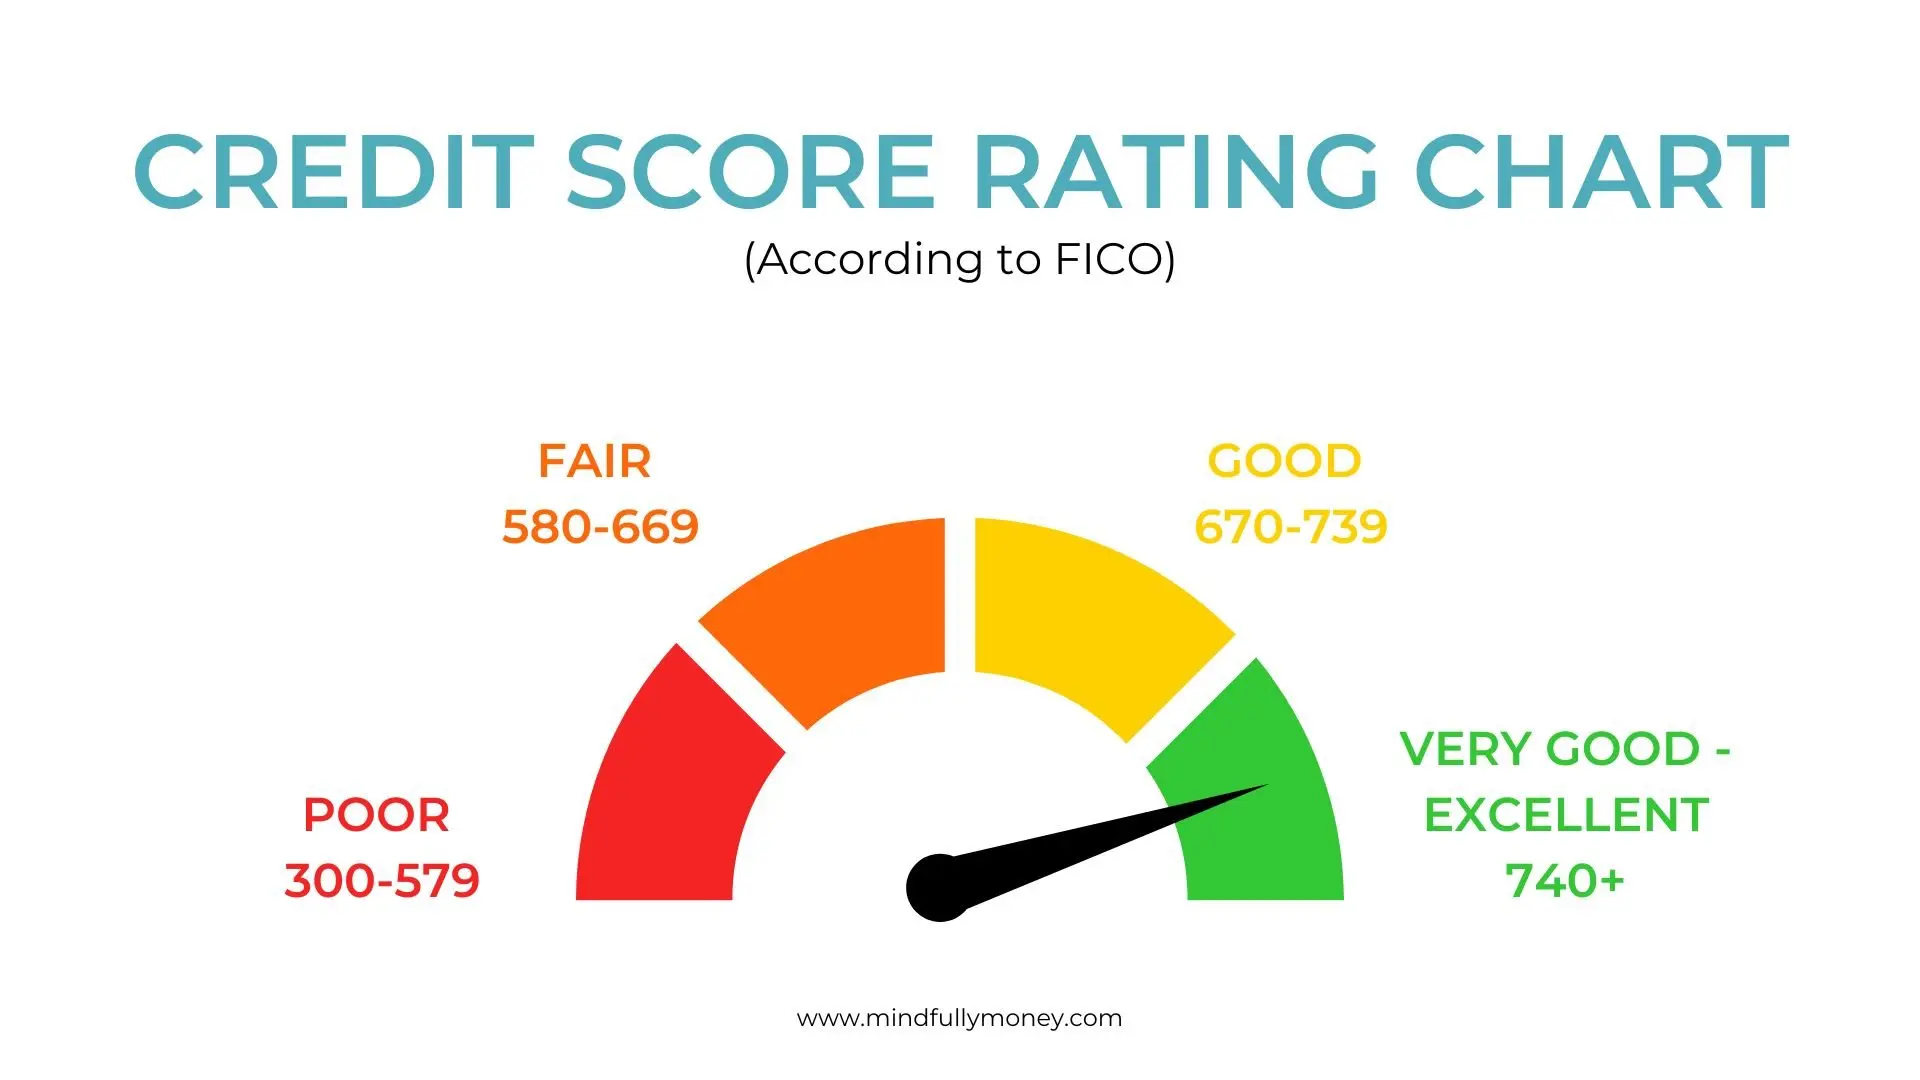
در تصویر زیر میتوانید نمونهای از چارت رتبهبندی اعتباری را مشاهده کنید که نشاندهنده تأثیر هر یک از این عوامل بر رتبه نهایی است:
چگونه میتوان رتبه اعتباری خود را بهبود داد؟
اگر رتبه اعتباری شما پایین است یا میخواهید آن را بهبود دهید، چند راهکار عملی وجود دارد که میتوانید از آنها استفاده کنید:
۱. پرداخت به موقع بدهیها
پایت به موقع یکی از مهمترین عوامل در بهبود رتبه اعتباری است. حتی اگر فقط میتوانید حداقل پرداخت را انجام دهید، این کار به شما کمک میکند تا تاریخچه پرداخت مثبت ایجاد کنید. استفاده از یادآوریهای خودکار برای پرداختها نیز میتواند بسیار مفید باشد.
۲. کاهش میزان بدهی
اگر میزان بدهی شما نسبت به محدودیت اعتباری بالا است، سعی کنید آن را کاهش دهید. هدف این است که کمتر از ۳۰ درصد از محدودیت اعتباری خود را استفاده کنید. برای مثال، اگر محدودیت اعتباری شما ۱۰ میلیون تومان است، سعی کنید کمتر از ۳ میلیون تومان بدهی داشته باشید.
۳. عدم درخواست بیش از حد اعتبار جدید
هر بار که برای دریافت اعتبار جدید درخواست میدهید، شرکتهای رتبهبندی اعتباری این را ثبت میکنند. اگر در مدت کوتاهی چندین درخواست داشته باشید، ممکن است نشاندهنده نیاز بیش از حد به اعتبار باشد و رتبه شما را کاهش دهد. بنابراین، سعی کنید در یک دوره زمانی مشخص، درخواستهای جدید را محدود کنید.
۴. استفاده از انواع مختلف اعتبار
داشتن ترکیبی از انواع مختلف اعتبار مانند وامهای خودرویی، وام مسکن و کارتهای اعتباری میتواند به بهبود رتبه اعتباری کمک کند. این نشان میدهد که شما قادر به مدیریت انواع مختلف بدهی هستید.
۵. بررسی گزارش اعتباری خود
شما میتوانید گزارش اعتباری خود را از شرکتهای رتبهبندی اعتباری دریافت کنید و آن را بررسی کنید. این گزارش شامل تمام اطلاعات مربوط به تاریخچه پرداخت، بدهیها و درخواستهای اعتباری شما است. بررسی منظم این گزارش به شما کمک میکند تا هرگونه خطا یا اطلاعات نادرست را گزارش کرده و اصلاح کنید.
در تصویر زیر نمونهای از گزارش اعتباری نمایش داده شده است که شامل اطلاعاتی مانند تاریخچه پرداخت، میزان بدهی و درخواستهای جدید است:
چه زمانی باید رتبه اعتباری خود را بررسی کرد؟
بررسی منظم رتبه اعتباری شما میتواند به شما کمک کند تا از وضعیت مالی خود آگاه باشید و در صورت نیاز، اقدامات لازم را برای بهبود آن انجام دهید. برخی از زمانهای مناسب برای بررسی رتبه اعتباری عبارتند از:
- قبل از درخواست وام یا کارت اعتباری جدید.
- پس از پرداخت یک بدهی بزرگ یا بستن یک حساب اعتباری.
- هر شش ماه یکبار برای بررسی تغییرات احتمالی.
- در صورت دریافت نامهای از بانک یا شرکت اعتباری مبنی بر رد درخواست شما.
در صورت نیاز به اطلاعات بیشتر یا راهنماییهای تخصصیتر در زمینه رتبه اعتباری، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید که در آنها به جزئیات بیشتری پرداخته شده است.
رتبه اعتباری و زندگی روزمره
رتبه اعتباری تنها در زمان درخواست وام یا کارت اعتباری اهمیت ندارد. امروزه بسیاری از خدمات و حتی برخی فرصتهای شغلی نیز به بررسی رتبه اعتباری مشتریان یا نامزدها میپردازند. برای مثال:
- شرکتهای اینترنتی مانند خدمات استریم ویدئویی یا اشتراک اینترنت ممکن است برای بررسی اعتبار شما، رتبه اعتباری را بررسی کنند.
- در برخی کشورها، حتی شرکتهای اجاره آپارتمان نیز ممکن است رتبه اعتباری شما را بررسی کنند.
- در برخی مشاغل، به ویژه مشاغل مرتبط با مالی یا خدمات، بررسی رتبه اعتباری ممکن است بخشی از فرآیند استخدام باشد.
بنابراین، داشتن یک رتبه اعتباری خوب نه تنها به شما در دریافت وام کمک میکند، بلکه میتواند در فرصتهای دیگری نیز تأثیرگذار باشد. برای مثال، در تصویر زیر میتوانید نمونهای از تأثیر رتبه اعتباری بر فرآیندهای مالی روزمره را مشاهده کنید:
نکات پایانی
رتبه اعتباری یک ابزار مهم برای مدیریت مالی شما است. با پیروی از راهکارهای ساده اما مؤثر مانند پرداخت به موقع، کاهش بدهی و بررسی منظم گزارش اعتباری، میتوانید رتبه خود را بهبود بخشیده و در زندگی مالی خود موفقتر باشید.
همیشه به یاد داشته باشید که بهبود رتبه اعتباری زمان میبرد و نیاز به صبر و استقامت دارد. اما با برنامهریزی صحیح و اقدامات منظم، میتوانید به یک رتبه اعتباری سالم و قوی دست یابید.