تورم سالانه چیست و چگونه قدرت خرید مردم را تغییر میدهد؛ یک راهنمای کامل برای تصمیم بهتر
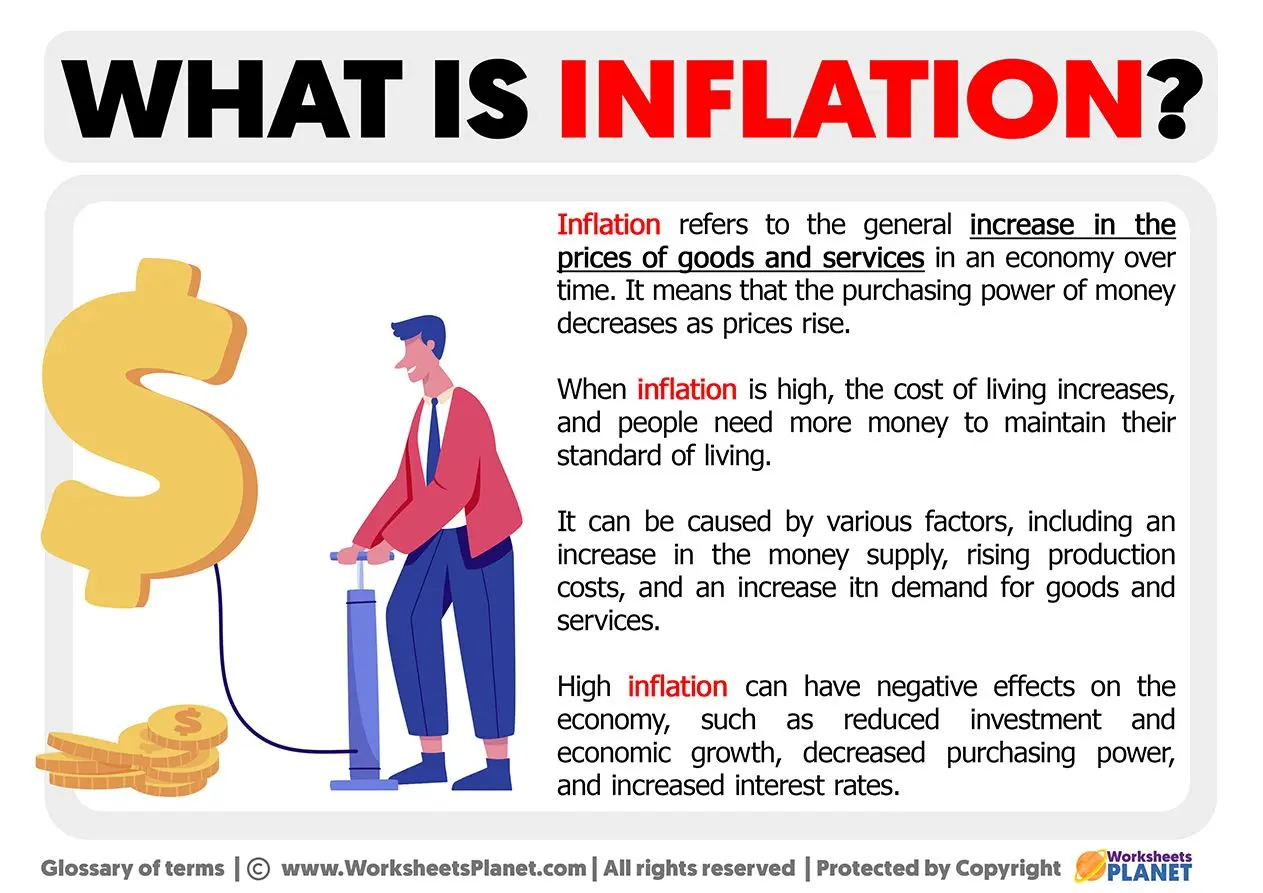
تورم یکی از مهمترین مفاهیم اقتصادی است که بر زندگی روزمره مردم تأثیر مستقیم میگذارد. وقتی صحبت از تورم سالانه میشود، منظور از آن افزایش عمومی و پایدار سطح قیمتها در یک سال است. این افزایش باعث میشود که پول شما قدرت خرید کمتری داشته باشد و برای خرید همان کالاها یا خدمات، باید بیشتر هزینه کنید. اما چگونه تورم سالانه قدرت خرید مردم را تغییر میدهد و چه راههایی برای تصمیمگیری بهتر در شرایط تورمی وجود دارد؟ در این راهنمای کامل، به بررسی این موضوعات میپردازیم.
تورم سالانه چیست؟
تورم سالانه نشاندهنده درصد افزایش متوسط قیمت کالاها و خدمات در یک سال است. برای مثال، اگر تورم سالانه ۲۰ درصد باشد، به این معنی است که در یک سال، قیمت کالاها و خدمات در میانگین ۲۰ درصد افزایش یافتهاند. این افزایش ممکن است به دلایل مختلفی مانند افزایش تقاضا، کاهش عرضه، افزایش هزینههای تولید یا تغییرات در سیاستهای پولی و مالی دولت رخ دهد.
یکی از مهمترین شاخصهای اندازهگیری تورم، شاخص قیمت مصرفکننده (CPI) است. این شاخص شامل قیمت کالاها و خدمات مصرفی است که خانوارها خریداری میکنند. با استفاده از این شاخص، میتوان میزان تورم را در یک دوره زمانی مشخص اندازهگیری کرد.
چگونه تورم سالانه قدرت خرید را تغییر میدهد؟
قدرت خرید به این معنی است که چقدر میتوانید با پول خود کالاها و خدمات مورد نیاز را خریداری کنید. وقتی تورم بالا میرود، قدرت خرید پول کاهش مییابد. برای مثال، اگر سال گذشته با ۱۰ میلیون تومان یک سبد خرید مشخصی را تهیه میکردید، اما این سال با همان ۱۰ میلیون تومان نمیتوانید همان سبد خرید را تهیه کنید، به این معنی است که قدرت خرید شما کاهش یافته است.
این تغییر در قدرت خرید میتواند تأثیرات مختلفی بر زندگی روزمره داشته باشد:
- افزایش هزینههای زندگی: تورم باعث میشود که هزینههای اساسی مانند غذا، سوخت و مسکن افزایش یابد و مردم مجبور شوند بودجه بیشتری برای زندگی روزمره اختصاص دهند.
- کاهش ارزش پسانداز: اگر پول شما در حساب بانکی بدون بهره قرار دارد، تورم باعث کاهش ارزش واقعی آن میشود. به عبارت دیگر، پسانداز شما با گذشت زمان کمتر ارزش دارد.
- تغییر در تصمیمات مالی: مردم ممکن است برای حفظ قدرت خرید خود، به سرمایهگذاری در داراییهایی مانند طلا، ارز یا سرمایهگذاری در بازار بورس روی آورند.
- افزایش بدهی: اگر شما بدهی دارید، تورم میتواند به نفع شما باشد زیرا ارزش پول کاهش مییابد و شما با همان پول کمتر باید بدهی خود را پرداخت کنید. اما اگر شما قرضدهنده هستید، تورم باعث کاهش ارزش پول دریافتی شما میشود.
چگونه تورم سالانه را اندازهگیری میکنند؟
تورم سالانه با استفاده از شاخصهای مختلف اقتصادی اندازهگیری میشود. یکی از مهمترین این شاخصها، شاخص قیمت مصرفکننده (CPI) است که توسط سازمانهای آماری کشورها محاسبه میشود. این شاخص شامل قیمت کالاها و خدمات مصرفی است که خانوارها خریداری میکنند.
برای محاسبه تورم سالانه، ابتدا باید قیمت کالاها و خدمات در یک دوره زمانی مشخص (مثلاً یک ماه یا یک سال) را با دوره قبلی مقایسه کرد. سپس درصد افزایش یا کاهش قیمتها محاسبه میشود. برای مثال، اگر شاخص CPI در پایان سال ۱۲۰ و در پایان سال قبل ۱۰۰ بوده باشد، تورم سالانه برابر با ۲۰ درصد خواهد بود.
علاوه بر CPI، شاخصهای دیگری مانند شاخص قیمت تولیدکننده (PPI) نیز برای اندازهگیری تورم استفاده میشوند. PPI نشاندهنده تغییرات قیمت کالاها و خدمات در سطح تولید است و میتواند نشاندهنده تورم آینده باشد.
چگونه تورم بر تصمیمات مالی تأثیر میگذارد؟
در شرایط تورمی، تصمیمات مالی مردم باید با دقت بیشتری گرفته شود. برخی از راهکارهای مهم برای حفظ قدرت خرید در شرایط تورم عبارتند از:
- سرمایهگذاری: سرمایهگذاری در داراییهایی مانند بورس، املاک، طلا یا ارز میتواند کمک کند تا ارزش پول شما در برابر تورم حفظ شود.
- تنوع در سرمایهگذاری: تقسیم سرمایهگذاری بین داراییهای مختلف میتواند ریسک را کاهش داده و در برابر تورم محافظت کند.
- کاهش هزینههای غیرضروری: در شرایط تورمی، کاهش هزینههای غیرضروری میتواند کمک کند تا بودجه بیشتری برای سرمایهگذاری یا خرید کالاها و خدمات ضروری در دسترس باشد.
- استفاده از ابزارهای مالی: ابزارهای مالی مانند حسابهای پسانداز با بهره بالا یا اوراق قرضه میتوانند کمک کنند تا ارزش پول شما در برابر تورم حفظ شود.
علاوه بر این، در شرایط تورمی، انتخاب شغل یا کسب و کارهایی که در برابر تورم مقاوم هستند، میتواند بسیار مهم باشد. برای مثال، شغلهایی که با افزایش تورم، دستمزد یا درآمد بیشتری ارائه میدهند، میتوانند کمک کنند تا قدرت خرید شما حفظ شود.
چه راههایی برای تصمیمگیری بهتر در شرایط تورم وجود دارد؟
در شرایط تورمی، تصمیمگیری هوشمندانه میتواند کمک کند تا قدرت خرید شما حفظ شود و حتی افزایش یابد. برخی از راهکارهای کلیدی برای تصمیمگیری بهتر در شرایط تورم عبارتند از:
۱. برنامهریزی مالی:
برنامهریزی مالی دقیق میتواند کمک کند تا بودجه خود را به بهترین شکل مدیریت کنید. این برنامهریزی شامل تعیین درآمدها، هزینهها و پساندازها است. با داشتن یک برنامه مالی، میتوانید هزینههای غیرضروری را کاهش داده و بودجه بیشتری برای سرمایهگذاری یا خرید کالاها و خدمات ضروری اختصاص دهید.
۲. سرمایهگذاری در داراییهای مقاوم در برابر تورم:
داراییهایی مانند املاک، طلا، ارز یا سرمایهگذاری در بازار بورس میتوانند در برابر تورم محافظت کنند. برای مثال، سرمایهگذاری در املاک میتواند با افزایش قیمتها، ارزش سرمایه شما را افزایش دهد. همچنین، سرمایهگذاری در بورس میتواند با انتخاب سهام شرکتهای مقاوم در برابر تورم، کمک کند تا ارزش سرمایه شما حفظ شود.
۳. کاهش بدهی:
در شرایط تورمی، کاهش بدهی میتواند بسیار مهم باشد. اگر شما بدهی دارید، پرداخت آن در شرایط تورمی میتواند سختتر شود. بنابراین، تلاش برای کاهش بدهی و پرداخت آن به موقع میتواند کمک کند تا از افزایش هزینههای مالی جلوگیری شود.
۴. آموزش مالی:
آموزش مالی میتواند کمک کند تا درک بهتری از تورم و تأثیر آن بر زندگی روزمره داشته باشید. با یادگیری مفاهیم اقتصادی مانند تورم، سرمایهگذاری و مدیریت مالی، میتوانید تصمیمات بهتری بگیرید و قدرت خرید خود را حفظ کنید.
در نهایت، در شرایط تورمی، مهم است که با اطلاعات دقیق و برنامهریزی مناسب، تصمیمات مالی خود را بگیرید. این راهنمای کامل میتواند به شما کمک کند تا درک بهتری از تورم سالانه و تأثیر آن بر قدرت خرید داشته باشید و تصمیمات بهتری برای حفظ و افزایش ارزش پول خود بگیرید.
برای اطلاعات بیشتر در مورد مدیریت مالی و سرمایهگذاری در شرایط تورمی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.