تخصیص دارایی چیست و چگونه سرمایه بین بازارها تقسیم میشود؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای سرمایهگذاری، یکی از مهمترین تصمیماتی که یک سرمایهگذار باید بگیرد، نحوه تقسیم سرمایه خود بین مختلف بازارها و داراییها است. این فرایند که با نام تخصیص دارایی (Asset Allocation) شناخته میشود، اساس استراتژی سرمایهگذاری شما را تشکیل میدهد و میتواند تأثیر زیادی بر بازدهی و ریسک پورتفوی شما داشته باشد. اگر شما هم به دنبال درک بهتر این مفهوم و یادگیری روشهای تقسیم سرمایه بین بازارها هستید، این راهنما کامل برای شما تهیه شده است.
تخصیص دارایی چیست؟
تخصیص دارایی به معنای تقسیم سرمایه بین انواع مختلف داراییها مانند سهام، اوراق قرضه، ارزهای دیجیتال، املاک، طلا و سایر کلاسهای دارایی است. هدف اصلی این فرایند، کاهش ریسک و افزایش احتمال کسب بازدهی مطلوب در طول زمان است. با تقسیم سرمایه بین داراییهای مختلف که رفتارهای متفاوتی در بازار دارند، میتوانید از تغییرات ناگهانی در یک بازار خاص آسیب نبیند و پورتفوی خود را در برابر نوسانات محافظت کنید.
به عنوان مثال، اگر تمام سرمایه خود را در سهام شرکتهای فناوری سرمایهگذاری کنید و بازار فناوری دچار افت شدید شود، پورتفوی شما نیز به شدت تحت تأثیر قرار میگیرد. اما اگر سرمایه خود را بین سهام، اوراق قرضه و طلا تقسیم کنید، افت بازار فناوری ممکن است با افزایش ارزش اوراق قرضه یا طلا جبران شود.
چرا تخصیص دارایی مهم است؟
تخصیص دارایی به دلایل زیر اهمیت دارد:
- کاهش ریسک: تقسیم سرمایه بین داراییهای مختلف، ریسک کل پورتفوی را کاهش میدهد، زیرا احتمالاً همه داراییها در یک زمان خاص دچار افت ارزش نمیشوند.
- افزایش بازدهی: با انتخاب داراییهایی که در شرایط مختلف بازار عملکرد خوبی دارند، میتوانید بازدهی کلی پورتفوی خود را بهبود بخشید.
- تنوع: تنوع در سرمایهگذاری، یکی از اصول اساسی مدیریت ریسک است و تخصیص دارایی به شما کمک میکند تا سرمایه خود را متنوع کنید.
- کنترل: تخصیص دارایی به شما امکان میدهد تا بر ریسک و بازدهی پورتفوی خود کنترل داشته باشید و با تغییر شرایط بازار، استراتژی خود را به روز کنید.
چگونه سرمایه بین بازارها تقسیم میشود؟
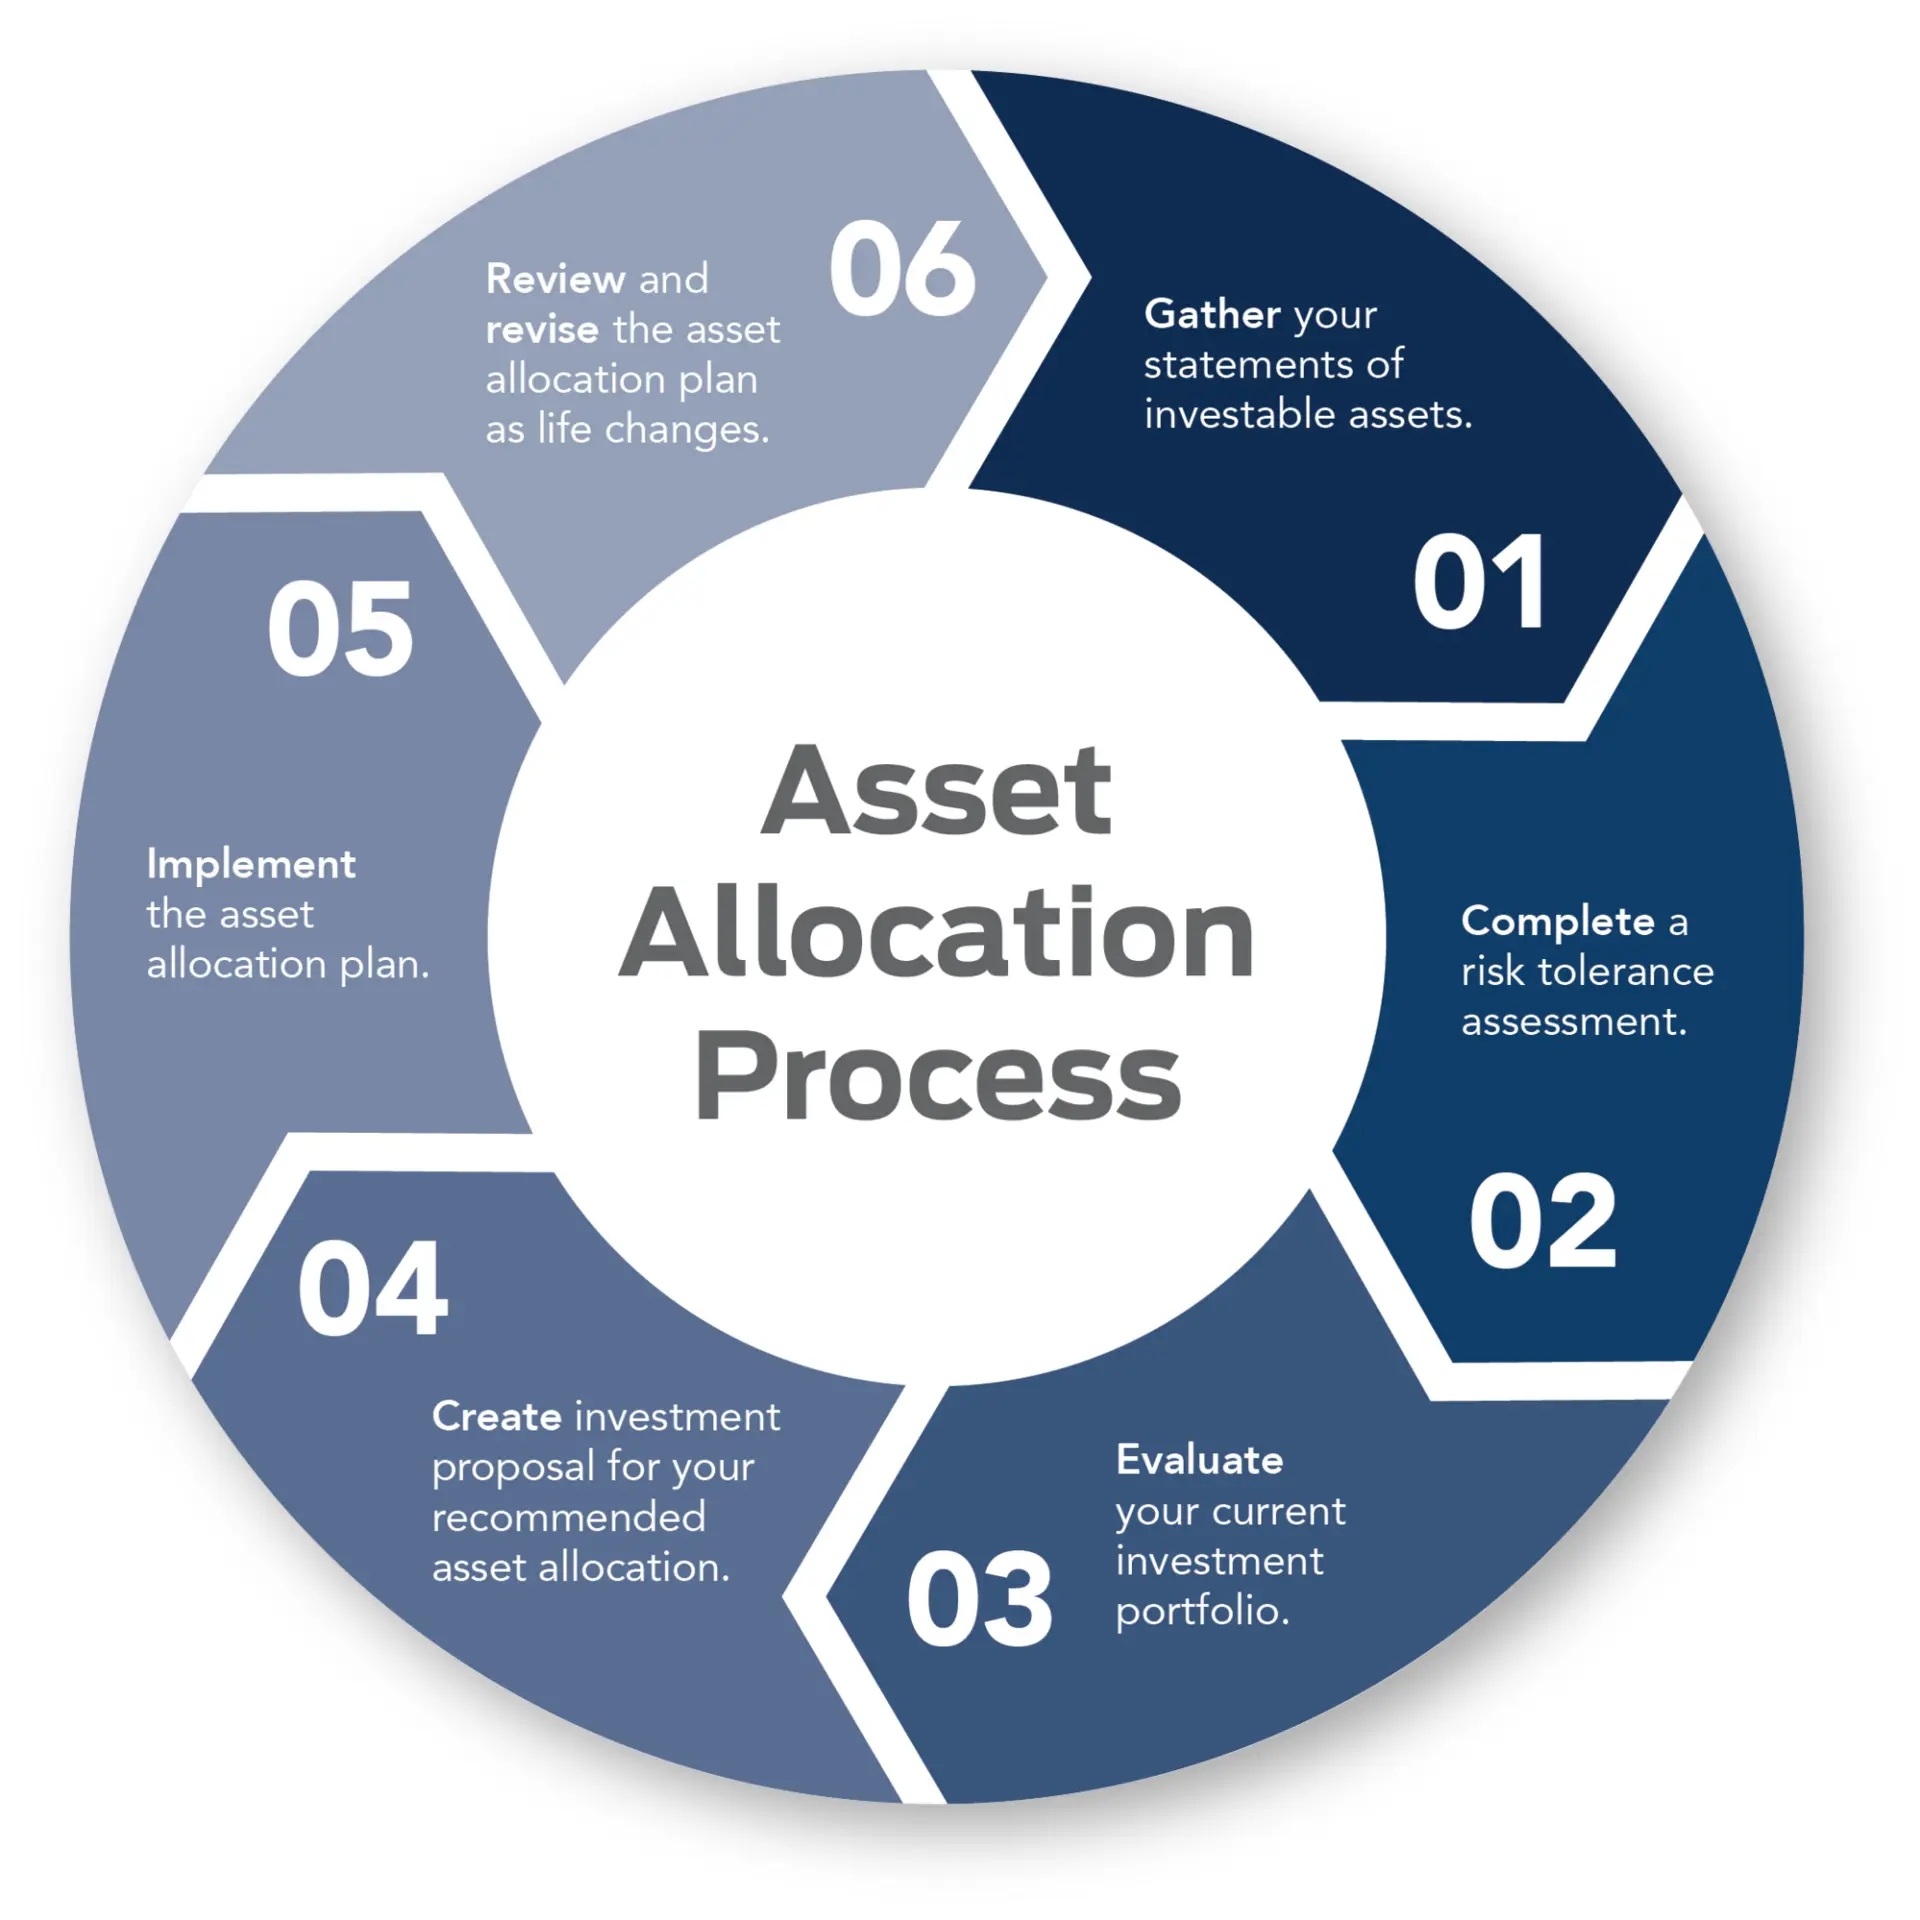
فرایند تخصیص دارایی به چند مرحله کلی تقسیم میشود:
۱. تعیین اهداف سرمایهگذاری
قبل از تقسیم سرمایه، باید اهداف خود را مشخص کنید. این اهداف ممکن است شامل:
- کسب درآمد ثابت (مثلاً از طریق اوراق قرضه یا سپردههای بانکی).
- رشد سرمایه در طولانیمدت (مثلاً با سرمایهگذاری در سهام یا املاک).
- حفظ ارزش سرمایه در برابر تورم.
- دریافت بازدهی بالا با ریسک متوسط یا بالا.
اهداف شما تعیین میکند که چه درصدی از سرمایه را به هر کلاس دارایی اختصاص دهید. برای مثال، اگر هدف شما رشد سرمایه در طولانیمدت است، ممکن است بیشتر سرمایه خود را به سهام اختصاص دهید، اما اگر به دنبال درآمد ثابت هستید، اوراق قرضه یا سپردههای بانکی گزینههای بهتری هستند.
۲. ارزیابی تحمل ریسک
تحمل ریسک شما به میزان آمادگی شما برای پذیرش نوسانات و افت ارزش سرمایه در پورتفوی خود بستگی دارد. اگر تحمل ریسک شما بالا است، میتوانید درصد بیشتری از سرمایه را به داراییهای پرریسک مانند سهام یا ارزهای دیجیتال اختصاص دهید. اما اگر تحمل ریسک شما پایین است، باید بیشتر به داراییهای کمریسک مانند اوراق قرضه یا طلا روی آورید.
برای ارزیابی تحمل ریسک خود، میتوانید از سؤالاتی مانند این استفاده کنید:
- آیا میتوانید افت ۲۰ درصدی در ارزش سرمایه خود را بدون استرس تحمل کنید؟
- چه مدت زمان نیاز دارید تا پس از افت ارزش، دوباره سرمایهگذاری کنید؟
- هدف شما از سرمایهگذاری چیست و چه میزان ریسک برای رسیدن به آن آماده هستید؟
۳. انتخاب کلاسهای دارایی
کلاسهای دارایی مختلف رفتارهای متفاوتی در بازار دارند. برخی از کلاسهای دارایی اصلی عبارتند از:
- سهام: سرمایهگذاری در سهام شرکتها، بازدهی بلندمدت بالایی دارد اما ریسک آن نیز بالا است.
- اوراق قرضه: سرمایهگذاری در اوراق قرضه، درآمد ثابت و ریسک پایینتری دارد.
- ارزهای دیجیتال: سرمایهگذاری در ارزهای دیجیتال مانند بیتکوین، بازدهی بسیار بالا اما بسیار ناپایدار است.
- املاک: سرمایهگذاری در املاک، درآمد ثابت از طریق اجاره و رشد ارزش دارایی در طول زمان را فراهم میکند.
- طلا و فلزات گرانبها: این داراییها در زمانهای بحران اقتصادی یا تورم، ارزش خود را حفظ یا افزایش میدهند.
- سپردههای بانکی و صندوقهای سرمایهگذاری: این گزینهها ریسک کمتری دارند اما بازدهی آنها نیز پایینتر است.
انتخاب کلاسهای دارایی باید بر اساس اهداف، تحمل ریسک و زمان سرمایهگذاری شما باشد. برای مثال، اگر سرمایهگذاری شما بلندمدت است، میتوانید درصد بیشتری از سرمایه را به سهام یا املاک اختصاص دهید، اما اگر کوتاهمدت است، اوراق قرضه یا سپردههای بانکی مناسبتر هستند.
۴. تقسیم سرمایه بین کلاسهای دارایی
پس از انتخاب کلاسهای دارایی، باید درصد سرمایه خود را بین آنها تقسیم کنید. این تقسیم باید بر اساس اهداف و تحمل ریسک شما باشد. یک تقسیم معمول برای سرمایهگذاران با تحمل ریسک متوسط ممکن به این صورت باشد:
- ۵۰٪ سهام
- ۳۰٪ اوراق قرضه
- ۱۰٪ ارزهای دیجیتال یا طلا
- ۱۰٪ املاک یا سپردههای بانکی
اما این تقسیم تنها یک مثال است و باید بر اساس شرایط خاص شما تنظیم شود. برای مثال، اگر شما جوان هستید و زمان زیادی برای سرمایهگذاری دارید، میتوانید درصد بیشتری از سرمایه را به سهام اختصاص دهید، زیرا زمان بیشتری برای جبران نوسانات بازار دارید.
۵. بازبینی و تنظیم مجدد
تخصیص دارایی یک فرایند دینامیک است و باید بهطور دورهای بازبینی و تنظیم شود. تغییرات در شرایط بازار، اهداف شما یا تحمل ریسک میتواند نیاز به تغییر در تقسیم سرمایه را ایجاد کند. برای مثال، اگر بازار سهام در حال رشد است و شما درصد زیادی از سرمایه خود را در اوراق قرضه دارید، ممکن است لازم باشد درصد سهام را افزایش دهید.
بازبینی دورهای پورتفوی خود به شما کمک میکند تا از اهداف خود پیروی کنید و ریسک را در سطح مورد نظر خود نگه دارید.
استراتژیهای تخصیص دارایی
در تخصیص دارایی، چند استراتژی اصلی وجود دارد که میتوانید از آنها استفاده کنید:
۱. تخصیص ثابت
در این استراتژی، درصد سرمایه شما بین کلاسهای دارایی ثابت میماند. برای مثال، اگر تصمیم گرفتهاید که ۶۰٪ سرمایه خود را در سهام و ۴۰٪ در اوراق قرضه سرمایهگذاری کنید، این درصدها در طول زمان تغییر نمیکنند. این استراتژی ساده است و برای سرمایهگذارانی که به دنبال یک رویکرد پایدار هستند، مناسب است.
۲. تخصیص متغیر
در این استراتژی، درصد سرمایه بین کلاسهای دارایی بر اساس شرایط بازار تغییر میکند. برای مثال، اگر بازار سهام در حال رشد است، ممکن است درصد سهام را افزایش دهید و اگر بازار در حال افت است، درصد اوراق قرضه را افزایش دهید. این استراتژی نیاز به تحلیل بیشتر و تجربه دارد.
۳. تخصیص مبتنی بر عمر
در این استراتژی، درصد سرمایه بین کلاسهای دارایی بر اساس سن شما تعیین میشود. یک فرمول ساده برای این استراتژی این است که درصد سرمایه شما در اوراق قرضه برابر با سن شما باشد و بقیه سرمایه در سهام سرمایهگذاری شود. برای مثال، اگر ۳۰ سال دارید، ۳۰٪ سرمایه خود را در اوراق قرضه و ۷۰٪ در سهام سرمایهگذاری کنید. این استراتژی برای سرمایهگذارانی که به دنبال یک روش ساده هستند، مناسب است.
چالشهای تخصیص دارایی
اگرچه تخصیص دارایی مزایای بسیاری دارد، اما چالشهایی نیز وجود دارد که باید به آنها توجه کنید:
- تحلیل بازار: پیشبینی رفتار بازار و انتخاب بهترین کلاسهای دارایی نیاز به دانش و تجربه دارد.
- نوسانات: تغییرات ناگهانی در بازار میتواند نیاز به تغییر سریع در تخصیص دارایی را ایجاد کند.
- تحمل ریسک: برخی سرمایهگذاران ممکن است تحمل ریسک خود را بیش از حد یا کمتر از حد واقعی ارزیابی کنند.
- هزینهها: خرید و فروش داراییها ممکن است هزینههایی مانند کارمزد و مالیات را به همراه داشته باشد.
برای مقابله با این چالشها، میتوانید از مشاوران مالی یا ابزارهای آنلاین استفاده کنید تا در تصمیمگیری کمک کنید.
نکات مهم برای تخصیص دارایی موفق
برای اینکه تخصیص دارایی شما موفق باشد، به نکات زیر توجه کنید:
- اهداف خود را مشخص کنید و بر اساس آنها تقسیم سرمایه را انجام دهید.
- تحمل ریسک خود را به دقت ارزیابی کنید و بر اساس آن سرمایهگذاری کنید.
- تنوع در سرمایهگذاری داشته باشید و سرمایه خود را بین کلاسهای دارایی مختلف تقسیم کنید.
- پورتفوی خود را بهطور دورهای بازبینی و تنظیم کنید.
- از ابزارهای تحلیل و مشاوره مالی استفاده کنید تا تصمیمات بهتری بگیرید.
- به نوسانات بازار واکنش نشان ندهید و استراتژی خود را حفظ کنید.
در پایان، تخصیص دارایی یک فرایند پیچیده اما ضروری است که میتواند تأثیر زیادی بر موفقیت سرمایهگذاری شما داشته باشد. با درک اصول این مفهوم و استفاده از استراتژیهای مناسب، میتوانید پورتفوی خود را بهینه کنید و به اهداف مالی خود نزدیکتر شوید.
برای اطلاعات بیشتر در مورد استراتژیهای سرمایهگذاری و تحلیل بازار، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.