بحران بانکی چیست و چگونه به اقتصاد واقعی منتقل میشود؛ پاسخ به پرسشهای مهم
در سالهای اخیر، واژه «بحران بانکی» بارها در خبرها و تحلیلهای اقتصادی به گوش میرسد. این پدیده نه تنها برای کارشناسان مالی بلکه برای افراد عادی نیز اهمیت دارد، زیرا میتواند تأثیرات عمیقی بر زندگی روزمره داشته باشد. اما دقیقاً بحران بانکی چیست؟ چگونه شکل میگیرد؟ و چگونه میتواند به اقتصاد واقعی منتقل شود؟ در این مقاله به بررسی این سوالات و پاسخ به پرسشهای مهم در این زمینه میپردازیم.
بحران بانکی چیست؟
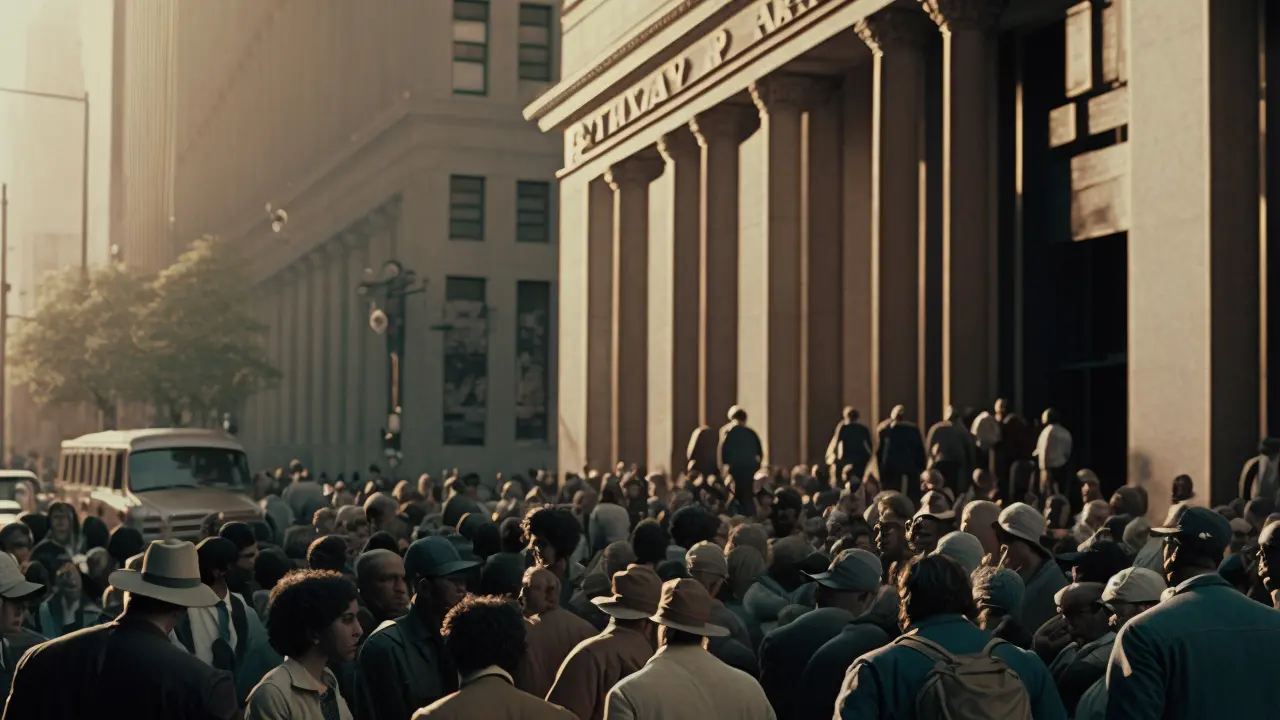
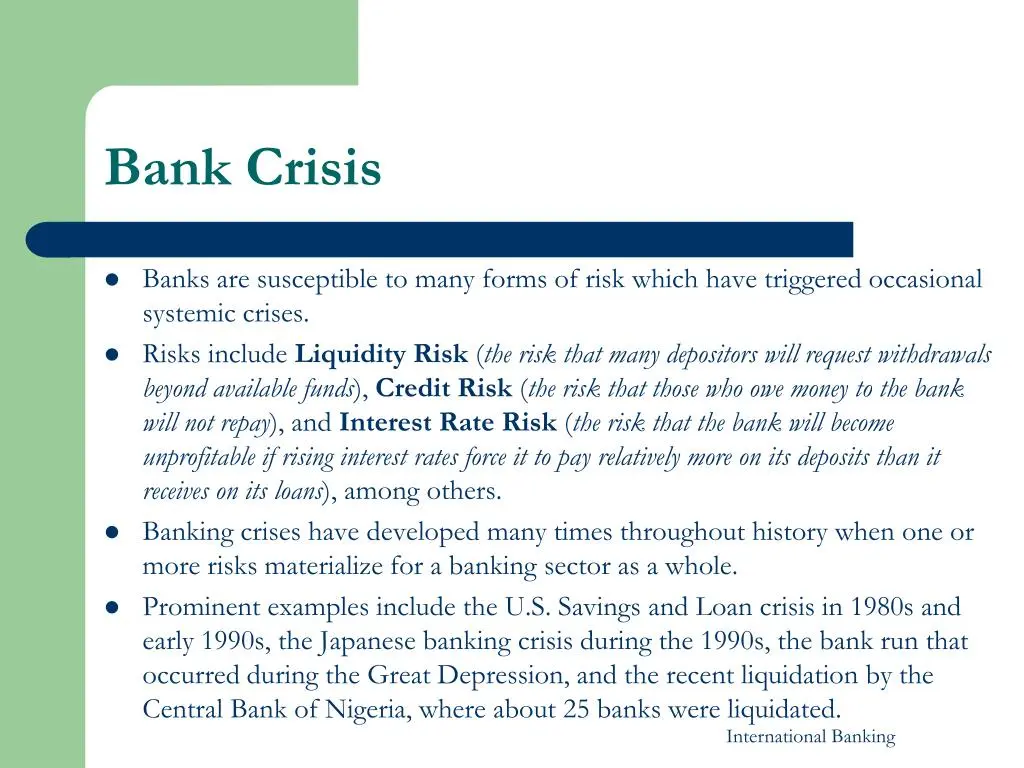
بحران بانکی به وضعیت ناپایداری در سیستم بانکی گفته میشود که میتواند شامل ورشکستگی بانکها، کاهش اعتماد عمومی به سیستم مالی، یا حتی فروپاشی برخی از موسسات مالی شود. این بحرانها معمولاً زمانی رخ میدهند که بانکها نتوانند به تعهدات خود مانند پرداخت وامها یا بازپرداخت سپردهها عمل کنند. در چنین شرایطی، سپردهگذاران ممکن است نگران از دست دادن پول خود شوند و به سمت برداشتهای فوری و انبوه روی آورند که خود این عمل میتواند شرایط را وخیمتر کند.
یکی از دلایل اصلی بروز بحرانهای بانکی، عدم تعادل بین داراییها و بدهیهای بانکها است. برای مثال، اگر بانکها وامهای زیادی به افراد یا شرکتهایی با ریسک بالا داده باشند و این وامها بازپرداخت نشوند، بانکها با مشکل مواجه میشوند. همچنین، تغییرات ناگهانی در سیاستهای پولی، تورم بالا، یا حتی بحرانهای جهانی میتوانند باعث ایجاد چنین شرایطی شوند.
چگونه بحران بانکی به اقتصاد واقعی منتقل میشود؟
تاثیرات بحران بانکی بر اقتصاد واقعی میتواند گسترده و عمیق باشد. یکی از اولین اثرات، کاهش دسترسی به وام و اعتبار برای افراد و کسبوکارها است. بانکها در شرایط بحران، تمایل کمتری به اعطای وام دارند، زیرا خود در وضعیت مالی ناپایداری قرار گرفتهاند. این موضوع میتواند رشد اقتصادی را کند کند، زیرا کسبوکارهای کوچک و متوسط که به وامهای بانکی وابسته هستند، با مشکل مواجه میشوند.
علاوه بر این، بحران بانکی میتواند منجر به کاهش مصرف و سرمایهگذاری شود. اگر مردم نگران از دست دادن سپردههای خود باشند، مصرف خود را کاهش میدهند و این موضوع میتواند به کاهش تولید و اشتغال منجر شود. همچنین، شرکتها ممکن است سرمایهگذاریهای خود را به تعویق اندازند یا حتی کاهش دهند، زیرا به منابع مالی پایدار نیاز دارند.
در شرایط بحران، دولتها و بانک مرکزی نیز مجبور به مداخله میشوند. این مداخلهها ممکن است شامل تضمین سپردهها، تزریق سرمایه به بانکها، یا حتی ملی شدن برخی از موسسات مالی باشد. اما این اقدامات نیز میتواند هزینههای اقتصادی و اجتماعی زیادی داشته باشد، مانند افزایش بدهی عمومی یا تغییرات در سیاستهای مالی.
علائم هشداردهنده بحران بانکی
شناسایی علائم اولیه بحران بانکی میتواند به افراد و نهادها کمک کند تا به موقع اقدام کنند. برخی از این علائم عبارتند از:
- کاهش ارزش داراییهای بانکی: اگر ارزش داراییهای بانکها مانند وامها یا اوراق بهادار کاهش یابد، این میتواند نشانهای از مشکلات آینده باشد.
- افزایش نرخهای بهره: بانکها ممکن است برای جبران ریسک، نرخ بهره را افزایش دهند که این موضوع میتواند هزینههای وامگیری را برای مردم و کسبوکارها افزایش دهد.
- کاهش اعتماد عمومی: اگر سپردهگذاران شروع به برداشتهای انبوه کنند یا بانکها با مشکل نقدینگی مواجه شوند، این نشاندهنده کاهش اعتماد به سیستم بانکی است.
- افزایش ورشکستگیها: اگر تعداد شرکتها یا افراد ورشکسته افزایش یابد، این میتواند نشاندهنده مشکلات اقتصادی گستردهتری باشد.
چگونه میتوان از اثرات بحران بانکی جلوگیری کرد؟
پیشگیری از بحرانهای بانکی نیازمند اقدامات پیشگیرانه و مدیریت صحیح است. برخی از راهکارهای کلیدی عبارتند از:
- نظارت دقیق بر بانکها: بانک مرکزی و نهادهای نظارتی باید به طور مداوم فعالیتهای بانکها را زیر نظر داشته باشند تا از بروز مشکلات جلوگیری کنند.
- تنوعپذیری در سرمایهگذاری: بانکها باید داراییهای خود را به گونهای مدیریت کنند که ریسک به حداقل برسد و وابستگی به یک صنعت یا نوع وام کاهش یابد.
- تأمین منابع مالی: بانکها باید منابع مالی کافی برای مقابله با بحران داشته باشند، مانند ذخایر نقدی یا دسترسی به خطوط اعتباری اضطراری.
- آگاهی عمومی: افزایش آگاهی مردم در مورد خطرات مالی و نحوه مدیریت سپردهها و وامها میتواند کمک کند تا در صورت بروز بحران، واکنشهای مناسبی نشان دهند.
در شرایطی که بحران رخ داده باشد، دولتها و بانک مرکزی باید به سرعت اقدام کنند تا از گسترش آن جلوگیری کنند. این اقدامات ممکن است شامل تضمین سپردهها، حمایت از بانکها در حال ورشکستگی، یا حتی اصلاحات ساختاری در سیستم بانکی باشد.
نتیجهگیری
بحران بانکی پدیدهای پیچیده است که میتواند تأثیرات گستردهای بر اقتصاد و زندگی روزمره داشته باشد. درک نحوه شکلگیری و انتقال این بحرانها به اقتصاد واقعی، به افراد و نهادها کمک میکند تا به موقع اقدام کنند و از اثرات منفی آن جلوگیری نمایند. در شرایطی که سیستم بانکی ناپایدار شود، همکاری بین دولت، بانک مرکزی و مردم ضروری است تا بتوان از آسیبهای جدی جلوگیری کرد.
برای اطلاعات بیشتر در مورد موضوعات اقتصادی و مالی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.