انواع حساب بانکی و تفاوت حسابهای قرضالحسنه و کوتاهمدت؛ پاسخ به پرسشهای مهم
در دنیای مالی امروزی، انتخاب نوع مناسب حساب بانکی یکی از تصمیمات مهمی است که هر فرد یا کسبوکار باید بگیرد. با تنوع بالای خدمات بانکی و انواع مختلف حسابها، بسیاری از مردم با انتخاب صحیح حساب مواجه هستند. دو نوع از این حسابها که اغلب مورد توجه قرار میگیرند، حسابهای قرضالحسنه و کوتاهمدت هستند. اما تفاوتهای اساسی بین این دو نوع حساب چیست؟ چه مزایا و معایبی دارند؟ و چه زمانی باید از هر کدام استفاده کرد؟ در این مقاله به بررسی انواع حسابهای بانکی، خصوصیات حسابهای قرضالحسنه و کوتاهمدت، و پاسخ به پرسشهای متداول در این زمینه میپردازیم.
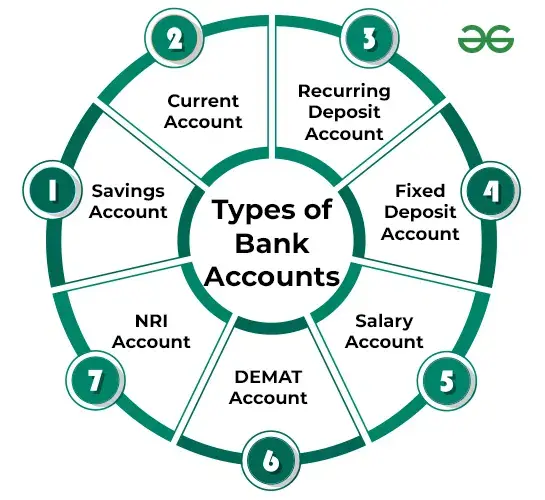
انواع حسابهای بانکی
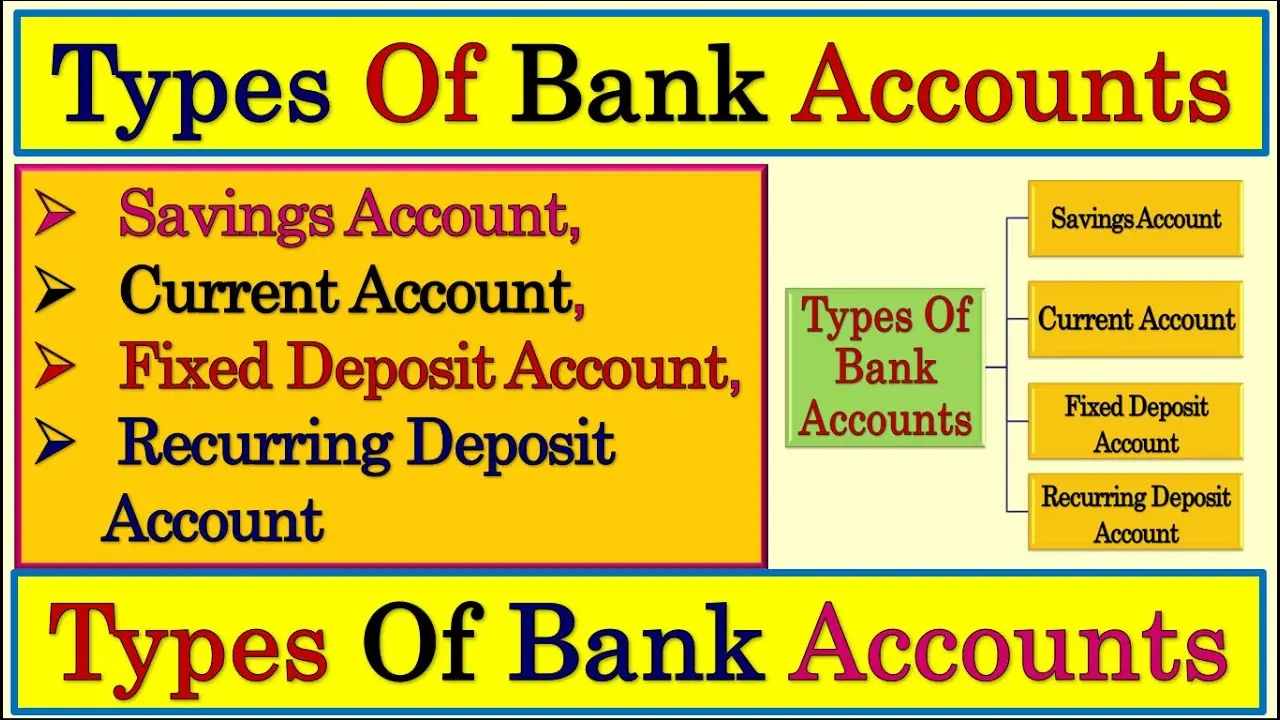
حسابهای بانکی به چند دسته اصلی تقسیم میشوند که هر کدام برای نیازهای مختلف طراحی شدهاند. برخی از رایجترین انواع حسابها عبارتند از:
- حساب جاری: برای تراکنشهای روزانه و دریافت حقوق یا درآمد استفاده میشود. این حسابها معمولاً بدون محدودیت برداشت هستند و امکان استفاده از چک و کارت بانکی را فراهم میآورند.
- حساب پسانداز: برای ذخیره پول و کسب سود از طریق بهره طراحی شدهاست. این حسابها معمولاً محدودیت برداشت دارند و برای اهداف بلندمدت مناسبتر هستند.
- حساب سرمایهگذاری: برای سرمایهگذاری در بازارهای مالی مانند بورس، ارزهای دیجیتال یا صندوقهای سرمایهگذاری استفاده میشود.
- حساب قرضالحسنه: برای دریافت وام بدون بهره یا با بهره بسیار پایین طراحی شدهاست و معمولاً توسط بانکها برای گروههای خاصی مانند دانشجویان یا افراد نیازمند ارائه میشود.
- حساب کوتاهمدت: برای دریافت وام با مدت زمان کوتاه و بهره بالاتر از حسابهای قرضالحسنه استفاده میشود. این حسابها برای نیازهای مالی فوری مناسب هستند.
- حساب سرمایهگذاری: برای سرمایهگذاری در ابزارهای مالی مانند اوراق قرضه یا صندوقهای سرمایهگذاری مشترک.
در میان این انواع، حسابهای قرضالحسنه و کوتاهمدت به دلیل شرایط ویژهای که دارند، مورد توجه بسیاری قرار گرفتهاند. اما قبل از انتخاب هر یک، باید تفاوتهای اساسی بین آنها را بشناسیم.
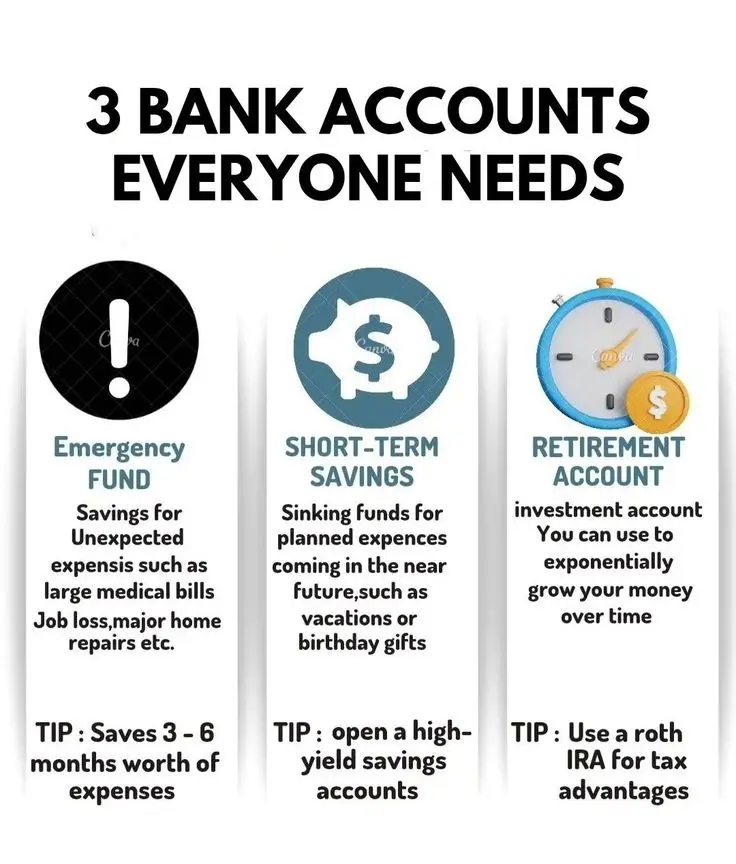
حساب قرضالحسنه؛ تعریف و ویژگیها
حساب قرضالحسنه یکی از انواع حسابهای بانکی است که با هدف کمک به افراد نیازمند یا گروههای خاصی مانند دانشجویان، کارآفرینان یا افراد با درآمد پایین ارائه میشود. در این نوع حساب، بانک پول را بدون بهره یا با بهره بسیار پایین قرض میدهد. این ویژگی باعث شدهاست که حساب قرضالحسنه به عنوان یک ابزار مالی اجتماعی شناخته شود.
از ویژگیهای مهم حساب قرضالحسنه میتوان به موارد زیر اشاره کرد:
- عدم یا کمبهره: یکی از اصلیترین مزایای این حساب، دریافت وام بدون بهره یا با بهره بسیار پایین است. این ویژگی باعث میشود که افراد نیازمند بتوانند بدون نگرانی از پرداخت بهره سنگین، از این حساب استفاده کنند.
- مدت زمان بازپرداخت طولانی: در حساب قرضالحسنه، مدت زمان بازپرداخت وام معمولاً طولانیتر از حسابهای کوتاهمدت است. این امکان به افراد میدهد تا با آرامش بیشتری وام را بازپرداخت کنند.
- شروط و ضوابط خاص: دریافت وام از حساب قرضالحسنه معمولاً با شرایط خاصی همراه است، مانند ارائه مدارک خاص یا تعلق به گروههای خاصی مانند دانشجویان یا کارآفرینان.
- هدف اجتماعی: این حسابها معمولاً با هدف حمایت از گروههای vulnerabel جامعه طراحی شدهاند و میتوانند به کاهش نابرابری مالی کمک کنند.
حساب قرضالحسنه برای چه کسانی مناسب است؟ این حساب برای افرادی که به دلیل شرایط مالی خاص، نیاز به وام بدون بهره یا با بهره بسیار پایین دارند، مناسب است. برای مثال، دانشجویان که نیاز به پرداخت شهریه یا هزینههای زندگی دارند، یا کارآفرینان جوان که در مراحل اولیه کسبوکار خود هستند، میتوانند از این حساب استفاده کنند.
حساب کوتاهمدت؛ تعریف و ویژگیها
حساب کوتاهمدت یا همان وام کوتاهمدت، نوعی وام است که برای نیازهای مالی فوری و با مدت زمان بازپرداخت کوتاه ارائه میشود. این نوع وامها معمولاً با بهره بالاتر از حسابهای قرضالحسنه همراه هستند، اما به دلیل مدت زمان کوتاهتر، ریسک کمتری برای بانکها دارند.
از ویژگیهای مهم حساب کوتاهمدت میتوان به موارد زیر اشاره کرد:
- مدت زمان کوتاه: یکی از اصلیترین ویژگیهای این حساب، مدت زمان بازپرداخت کوتاه است. معمولاً این مدت زمان بین چند هفته تا چند ماه متغیر است.
- بهره بالاتر: به دلیل ریسک بالاتر و مدت زمان کوتاهتر، بهره وامهای کوتاهمدت معمولاً بالاتر از حسابهای قرضالحسنه است.
- روند سریع: دریافت وام در حساب کوتاهمدت معمولاً سریعتر از حسابهای دیگر است و در برخی موارد حتی در همان روز امکان دریافت وام وجود دارد.
- شروط سادهتر: در مقایسه با حسابهای قرضالحسنه، شرایط دریافت وام در حساب کوتاهمدت معمولاً سادهتر و کمتر محدودیت دارد.
حساب کوتاهمدت برای چه کسانی مناسب است؟ این نوع حساب برای افرادی که به دلیل نیازهای مالی فوری، مانند پرداخت هزینههای پزشکی، تعمیرات اضطراری یا خریدهای ضروری، نیاز به پول دارند، مناسب است. همچنین، کسبوکارهای کوچک که نیاز به سرمایهگذاری سریع دارند، میتوانند از این نوع وام استفاده کنند.
تفاوتهای اساسی بین حساب قرضالحسنه و کوتاهمدت
برای انتخاب بین حساب قرضالحسنه و کوتاهمدت، باید تفاوتهای اساسی بین این دو نوع حساب را درک کرد. در جدول زیر به برخی از مهمترین تفاوتها اشاره میکنیم:
- بهره: حساب قرضالحسنه معمولاً بدون بهره یا با بهره بسیار پایین ارائه میشود، در حالی که حساب کوتاهمدت بهره بالاتری دارد.
- مدت زمان: مدت زمان بازپرداخت در حساب قرضالحسنه طولانیتر است، در حالی که در حساب کوتاهمدت این مدت زمان کوتاهتر و معمولاً بین چند هفته تا چند ماه است.
- شروط دریافت: دریافت وام در حساب قرضالحسنه معمولاً با شرایط خاصی همراه است و برای گروههای خاصی مانند دانشجویان یا افراد نیازمند طراحی شدهاست. در حالی که حساب کوتاهمدت شرایط سادهتری دارد و برای نیازهای فوری مناسب است.
- هدف: حساب قرضالحسنه با هدف حمایت اجتماعی و کاهش نابرابری مالی طراحی شدهاست، در حالی که حساب کوتاهمدت برای پاسخگویی به نیازهای مالی فوری طراحی شدهاست.
با درک این تفاوتها، میتوانید تصمیم بهتری در مورد انتخاب نوع مناسب حساب بانکی بگیرید. اگر نیاز به وام بدون بهره یا با بهره بسیار پایین و برای مدت زمان طولانی دارید، حساب قرضالحسنه مناسبتر است. اما اگر نیاز به پول فوری و با مدت زمان کوتاه دارید، حساب کوتاهمدت میتواند انتخابی مناسب باشد.
پرسشهای متداول در مورد حسابهای قرضالحسنه و کوتاهمدت
در این بخش به برخی از پرسشهای متداول در مورد این دو نوع حساب پاسخ میدهیم:
۱. آیا حساب قرضالحسنه برای همه افراد قابل دسترسی است؟
خیر، حساب قرضالحسنه معمولاً برای گروههای خاصی مانند دانشجویان، کارآفرینان جوان یا افراد با درآمد پایین طراحی شدهاست. برای دریافت این نوع وام، باید شرایط خاصی را داشته باشید و مدارک مربوطه را ارائه دهید.
۲. چه زمانی باید از حساب کوتاهمدت استفاده کرد؟
هنگامی که به پول فوری نیاز دارید و نمیتوانید منتظر دریافت وام با مدت زمان طولانی باشید، استفاده از حساب کوتاهمدت مناسب است. برای مثال، در صورت نیاز به پرداخت هزینههای پزشکی یا تعمیرات اضطراری، این نوع وام میتواند انتخابی مناسب باشد.
۳. آیا بهره حساب کوتاهمدت بسیار بالا است؟
بهره حساب کوتاهمدت معمولاً بالاتر از حسابهای قرضالحسنه است، اما این بهره به عوامل مختلفی مانند مدت زمان وام، میزان وام و شرایط بانکی بستگی دارد. در برخی موارد، بهره ممکن است بسیار بالا باشد، بنابراین قبل از انتخاب این نوع حساب، باید شرایط را به دقت بررسی کنید.
۴. آیا میتوانم از هر دو نوع حساب در کنار یکدیگر استفاده کنم؟
بله، در برخی موارد ممکن است بتوانید از هر دو نوع حساب استفاده کنید، اما باید شرایط و محدودیتهای هر بانک را بررسی کنید. برای مثال، اگر نیاز به پول فوری دارید، میتوانید از حساب کوتاهمدت استفاده کنید و برای نیازهای بلندمدت، از حساب قرضالحسنه بهرهمند شوید.
۵. چه مدارکی برای دریافت حساب قرضالحسنه نیاز است؟
مدارک مورد نیاز برای دریافت حساب قرضالحسنه بسته به شرایط بانک و گروه هدف متفاوت است. معمولاً مدارکی مانند شناسنامه، کارت ملی، مدرک تحصیلی (برای دانشجویان)، و مدارک درآمد ارائه میشود. برای اطلاعات دقیقتر، باید با بانک مربوطه تماس بگیرید.
در نهایت، انتخاب نوع مناسب حساب بانکی بستگی به نیازهای مالی شما دارد. اگر به دنبال وام بدون بهره یا با بهره بسیار پایین برای مدت زمان طولانی هستید، حساب قرضالحسنه میتواند انتخابی مناسب باشد. اما اگر نیاز به پول فوری دارید، حساب کوتاهمدت میتواند پاسخگوی نیازهای شما باشد.
برای اطلاعات بیشتر در مورد انواع حسابهای بانکی و راهنماییهای مالی، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.