امتیاز اعتباری چیست و چه عواملی آن را تغییر میدهند؛ راهنمای ساده برای شروع
امروز در دنیای مالی مدرن، یکی از مفاهیمی که بهطور مداوم در زندگی افراد نقش دارد، امتیاز اعتباری است. این عدد سهرقمی که اغلب بین ۰ تا ۱۰۰۰ یا ۳۰۰ تا ۸۵۰ در سیستمهای مختلف اندازهگیری میشود، در واقع نشاندهنده توانایی شما در پرداخت بدهیها و مدیریت مالی است. اما چرا این عدد مهم است؟ چگونه محاسبه میشود؟ و چه عواملی میتوانند آن را تغییر دهند؟ در این راهنما سعی میکنیم به این سوالات پاسخ دهیم و شما را با مفاهیم اساسی مرتبط با امتیاز اعتباری آشنا کنیم.
امتیاز اعتباری چیست؟
امتیاز اعتباری یک عدد است که توسط آژانسهای گزارشدهی اعتباری مانند سازمان مرکزی اطلاعات اعتباری (که در ایران به آن مراجعه میشود) یا در برخی کشورها مانند اکسپریان، فیکو و ترانس یونین محاسبه میشود. این عدد نشاندهنده این است که شما به عنوان یک مشتری مالی چقدر قابل اعتماد هستید. بانکها، شرکتهای اعتباری و حتی برخی کارفرمایان از این عدد برای تصمیمگیری در مورد اعطای وام، کارت اعتباری یا حتی استخدام استفاده میکنند.
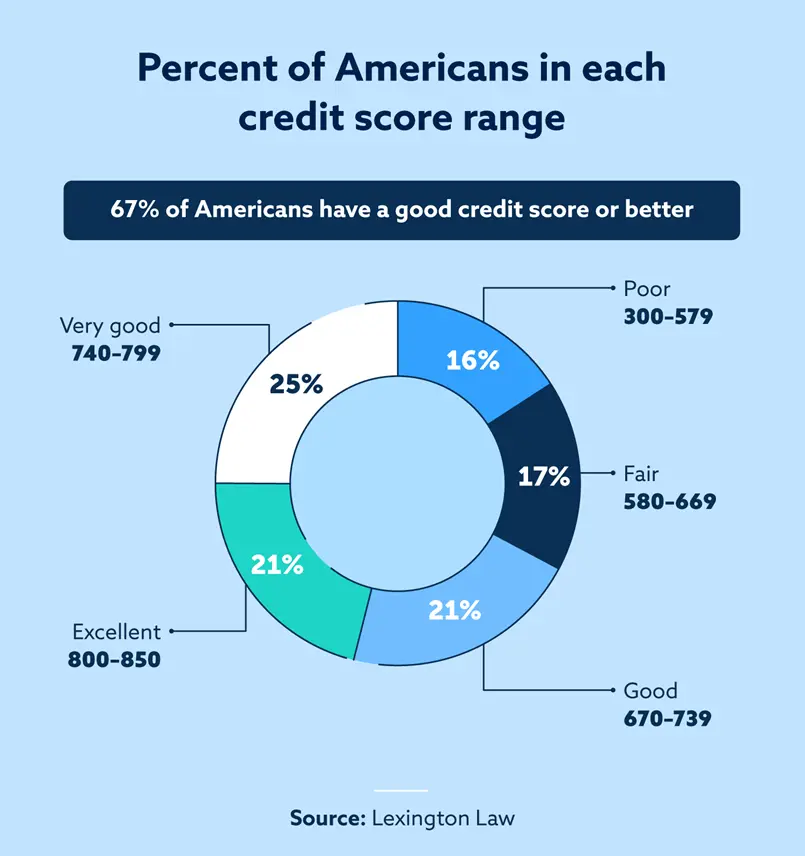
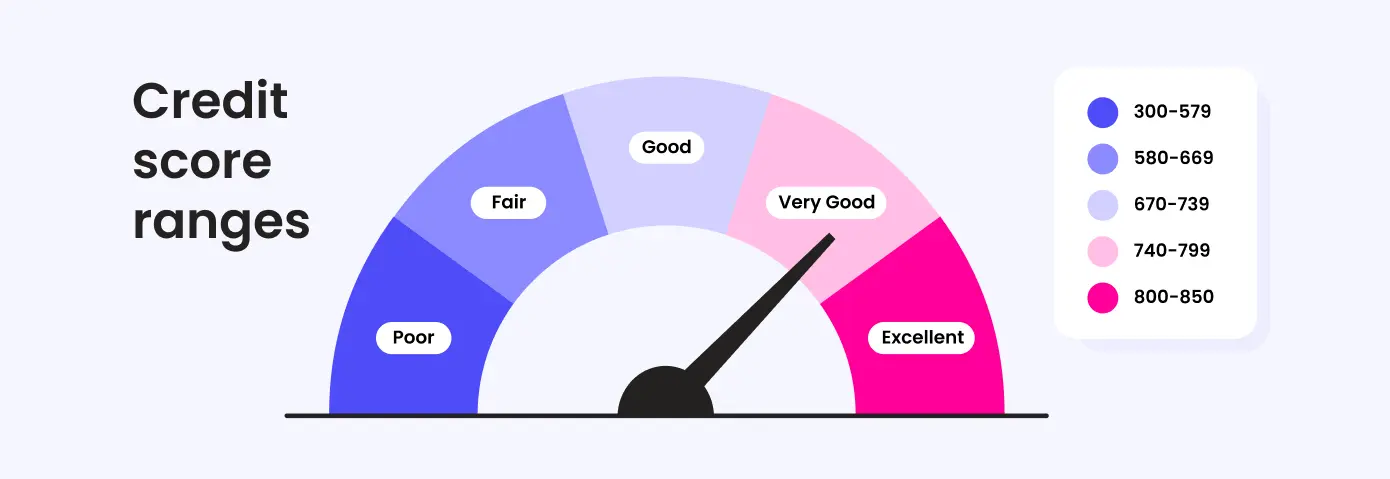
در ایران، سیستم امتیاز اعتباری بهطور رسمی توسط سازمان مرکزی اطلاعات اعتباری (سازمان اعتباری) مدیریت میشود. این سازمان اطلاعات مالی افراد را از طریق بانکها و موسسات مالی جمعآوری و بر اساس آن امتیاز اعتباری را محاسبه میکند. این عدد میتواند بین ۰ تا ۱۰۰۰ باشد، اما در عمل بیشتر افراد در محدوده ۳۰۰ تا ۸۵۰ قرار دارند.
چه عواملی امتیاز اعتباری را تغییر میدهند؟
امتیاز اعتباری شما بر اساس چندین عامل اصلی محاسبه میشود. درک این عوامل به شما کمک میکند تا بتوانید امتیاز خود را بهبود بخشید یا از کاهش آن جلوگیری کنید. عوامل اصلی عبارتند از:
- تاریخچه پرداخت بدهیها: این عامل مهمترین بخش در محاسبه امتیاز اعتباری است. پرداخت بهزمان بدهیهای خود، مانند قرضها، وامها و حتی قبضهای تلفن یا برق، نشاندهنده مسئولیتپذیری مالی شما است. تأخیر در پرداخت یا عدم پرداخت میتواند امتیاز شما را به شدت کاهش دهد.
- مقدار بدهی نسبت به حد اعتباری: این عامل نشاندهنده این است که چقدر از اعتبار موجود خود استفاده کردهاید. استفاده بیش از حد از اعتبار (مثلاً بیش از ۳۰٪ از حد اعتباری کارتهای بانکی) میتواند نشاندهنده خطر مالی باشد و امتیاز شما را کاهش دهد.
- مدت زمان اعتبار: طولانیتر بودن تاریخچه اعتباری شما (یعنی مدت زمانی که از اولین وام یا کارت اعتباری استفاده کردهاید) میتواند امتیاز شما را افزایش دهد. افراد جدیدی که تاریخچه اعتباری کمی دارند، ممکن است امتیاز پایینتری داشته باشند.
- نوع اعتبار: ترکیبی از انواع مختلف اعتبار مانند وامهای خودرویی، وامهای مسکن، کارتهای اعتباری و غیره میتواند تأثیرگذار باشد. داشتن انواع مختلف اعتبار نشاندهنده مدیریت مالی متنوعتری است.
- جستجوی جدید اعتبار: درخواستهای متعدد برای وام یا کارت اعتباری در مدت کوتاهی میتواند نشاندهنده نیاز بیش از حد به اعتبار باشد و امتیاز شما را کاهش دهد. هر بار که برای اعتبار جدید درخواست میدهید، آژانسهای گزارشدهی اعتباری این را ثبت میکنند.
چگونه میتوان امتیاز اعتباری خود را بهبود بخشید؟
اگر امتیاز اعتباری شما پایین است یا میخواهید آن را بهبود بخشید، چند راهکار اساسی وجود دارد که میتوانید از آنها استفاده کنید:
- پرداخت بهزمان بدهیها: اولین و مهمترین قدم، پرداخت بهزمان تمام بدهیهای خود است. حتی اگر فقط میتوانید حداقل پرداخت را انجام دهید، این کار به شما کمک میکند تا از جریمههای تأخیر و کاهش امتیاز جلوگیری کنید.
- کاهش استفاده از اعتبار: سعی کنید از حد اعتباری خود کمتر استفاده کنید. ایدهآل این است که کمتر از ۳۰٪ از حد اعتباری خود را مصرف کنید. برای مثال، اگر حد اعتباری شما ۱۰ میلیون تومان است، سعی کنید کمتر از ۳ میلیون تومان از آن استفاده کنید.
- تنوع در انواع اعتبار: اگر فقط یک نوع اعتبار مانند کارت اعتباری دارید، سعی کنید انواع دیگری مانند وام خودرویی یا مسکن نیز داشته باشید. این کار نشاندهنده مدیریت مالی متنوعتری است.
- اجتناب از درخواستهای متعدد اعتبار: هر بار که برای اعتبار جدید درخواست میدهید، امتیاز شما کمی کاهش مییابد. سعی کنید در مدت کوتاهی چند درخواست simultaneous نداشته باشید.
- بررسی منظم گزارش اعتباری: شما میتوانید گزارش اعتباری خود را از سازمان مرکزی اطلاعات اعتباری دریافت کنید و آن را بررسی کنید. این گزارش شامل تمام اطلاعات مربوط به اعتبار شما است و میتوانید خطاهای احتمالی را گزارش دهید.
چه زمانی امتیاز اعتباری شما پایین است؟
امتیاز اعتباری پایین میتواند نشاندهنده مشکلات مالی باشد و در دریافت وام یا کارت اعتباری با مشکل مواجه شوید. اما چه زمانی میتوان گفت امتیاز شما پایین است؟ در سیستم اعتباری ایران، معمولاً:
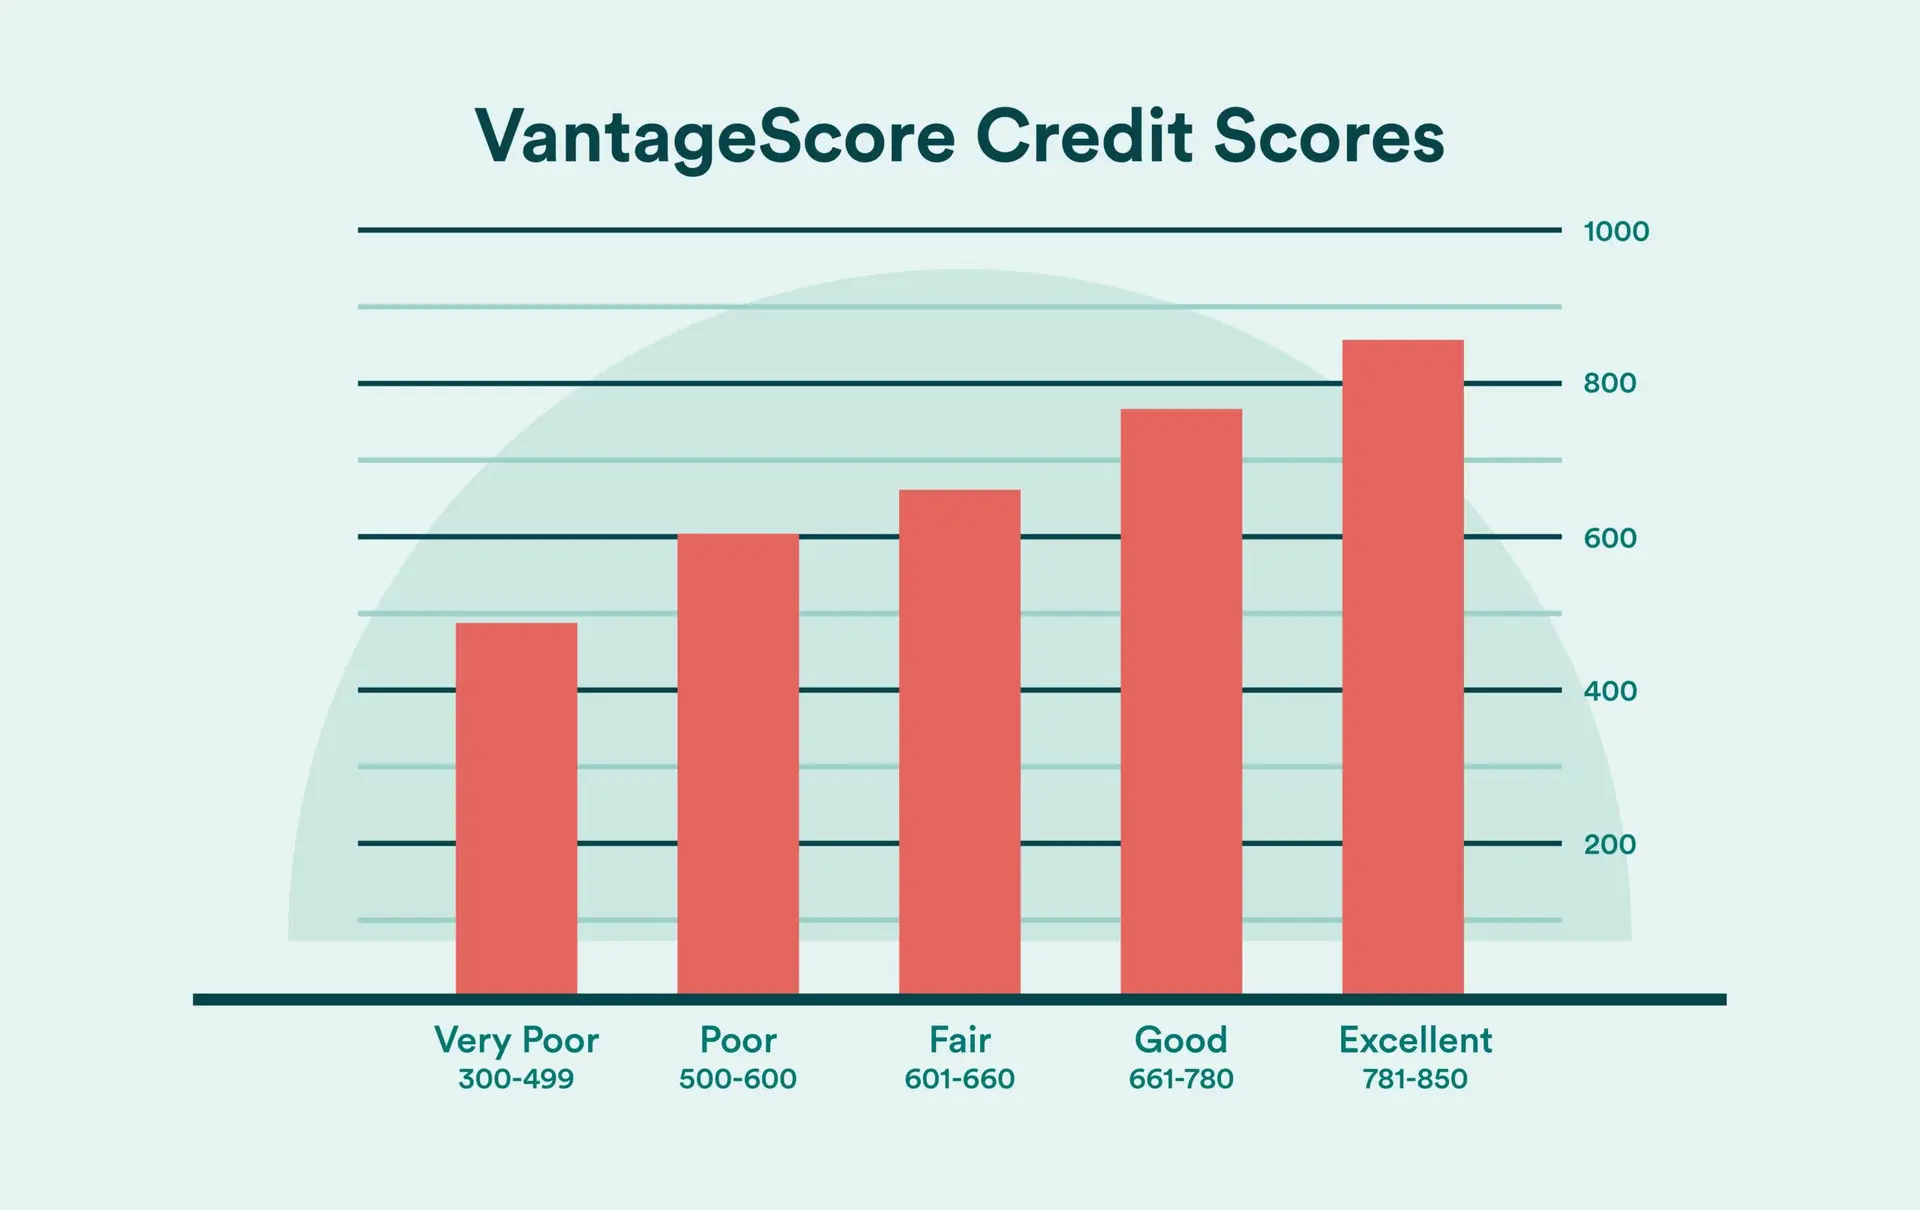
- امتیاز بین ۰ تا ۵۰۰: بسیار پایین و نشاندهنده مشکلات جدی مالی است.
- امتیاز بین ۵۰۰ تا ۶۰۰: پایین و ممکن است در دریافت اعتبار با مشکل مواجه شوید.
- امتیاز بین ۶۰۰ تا ۷۰۰: متوسط و نیاز به بهبود دارد.
- امتیاز بین ۷۰۰ تا ۸۵۰: خوب تا عالی و نشاندهنده مدیریت مالی مناسب است.
اگر امتیاز شما در محدوده پایین قرار دارد، نگران نباشید. با تغییرات مثبت در رفتار مالی خود، میتوانید امتیاز خود را بهبود بخشید. برای مثال، پرداخت بهزمان بدهیها، کاهش استفاده از اعتبار و اجتناب از درخواستهای متعدد اعتبار میتواند در مدت کوتاهی تأثیر مثبتی داشته باشد.
نکات مهم برای حفظ امتیاز اعتباری
حفظ امتیاز اعتباری خوب نیاز به برنامهریزی و آگاهی دارد. چند نکته مهم که میتوانید در نظر بگیرید:
- پرداخت کامل بدهیها: اگر امکان دارد، سعی کنید بدهیهای خود را بهطور کامل پرداخت کنید تا از پرداخت بهره و جریمههای اضافی جلوگیری کنید.
- اجتناب از افتتاح حسابهای جدید: هرچه تعداد حسابهای اعتباری شما کمتر باشد، مدیریت آنها آسانتر خواهد بود و امتیاز شما نیز تحت تأثیر مثبت قرار میگیرد.
- استفاده از ابزارهای مدیریت مالی: استفاده از برنامههای مالی یا اپلیکیشنهای بانکی میتواند به شما کمک کند تا هزینهها و بدهیهای خود را بهتر مدیریت کنید.
- بررسی منظم گزارش اعتباری: حداقل یک بار در سال گزارش اعتباری خود را بررسی کنید تا از دقت اطلاعات اطمینان حاصل کنید و در صورت وجود خطا، آن را گزارش دهید.
در پایان، باید توجه داشته باشید که امتیاز اعتباری شما یک ابزار مهم برای دسترسی به فرصتهای مالی است. با مدیریت صحیح و آگاهی از عوامل تأثیرگذار، میتوانید امتیاز خود را بهبود بخشید و از مزایای مالی بیشتری بهرهمند شوید. اگر به اطلاعات بیشتر در مورد مدیریت مالی و بهبود امتیاز اعتباری نیاز دارید، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.