استهلاک مالیاتی چیست و چگونه محاسبه میشود؛ بررسی نکات و جزئیات مهم
استهلاک مالیاتی یکی از مفاهیم اساسی در حسابداری و مالیات است که به کاهش ارزش داراییهای ثابت در طول زمان با توجه به استفاده و فرسودگی اشاره دارد. این مفهوم نه تنها در حسابداری شرکتها بلکه در محاسبه مالیات بر درآمد نیز نقش مهمی ایفا میکند. در این مقاله به بررسی دقیق استهلاک مالیاتی، روشهای محاسبه آن، انواع مختلف استهلاک و نکات مهمی که باید در این زمینه در نظر گرفت، میپردازیم.
تعریف استهلاک مالیاتی
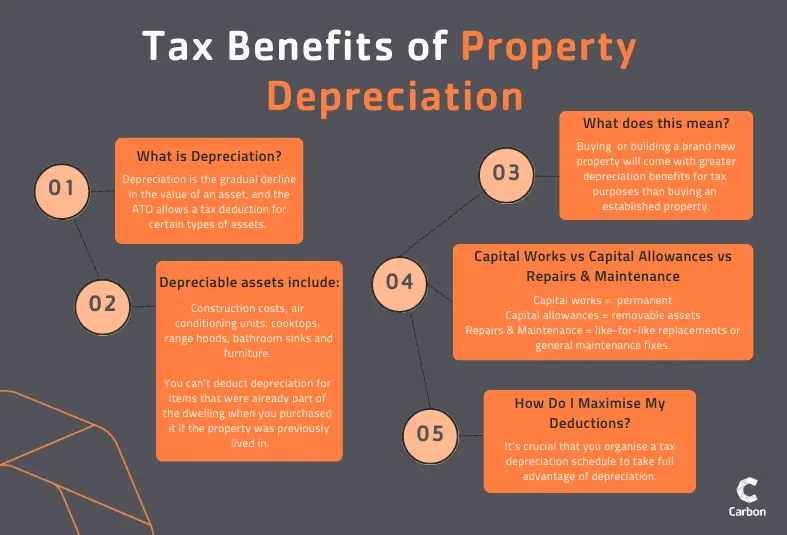
استهلاک مالیاتی به کاهش سیستماتیک ارزش داراییهای ثابت مانند ماشینآلات، تجهیزات، ساختمانها و وسایل نقلیه در طول زمان گفته میشود. این کاهش ارزش به دلیل استفاده، فرسودگی طبیعی یا تغییرات فناوری رخ میدهد. در حسابداری، استهلاک به عنوان هزینهای در نظر گرفته میشود که در طول عمر مفید دارایی به صورت دورهای به هزینههای شرکت اضافه میشود. از طرفی، در محاسبه مالیات بر درآمد، استهلاک مالیاتی به عنوان یک هزینه قابل قبول در نظر گرفته میشود که میتواند درآمد خالص شرکت را کاهش داده و در نتیجه مالیات قابل پرداخت را نیز کاهش دهد.
استهلاک مالیاتی به دو دسته اصلی تقسیم میشود:
- استهلاک حسابداری: که برای گزارشدهی مالی و تهیه گزارشهای مالی استفاده میشود.
- استهلاک مالیاتی: که برای محاسبه مالیات بر درآمد و کاهش مالیات قابل پرداخت استفاده میشود.
در بسیاری از موارد، این دو نوع استهلاک متفاوت محاسبه میشوند، اما در برخی شرایط نیز ممکن است یکسان باشند. مهمترین تفاوت بین این دو در روشهای محاسبه و نرخ استهلاک است.
چگونه استهلاک مالیاتی محاسبه میشود؟
محاسبه استهلاک مالیاتی به چند عامل اصلی بستگی دارد، از جمله:
- قیمت خرید دارایی یا ارزش اولیه آن
- عمر مفید اقتصادی دارایی
- روش استهلاک انتخابی
- مقدار باقیمانده یا ارزش نجات (salvage value)
فرمول عمومی استهلاک مالیاتی به صورت زیر است:
استهلاک سالانه = (قیمت خرید – ارزش نجات) / عمر مفید
اما روشهای مختلفی برای محاسبه استهلاک وجود دارد که در ادامه به آنها میپردازیم:
1. روش خطی (Straight-Line Method)
این روش سادهترین و رایجترین روش استهلاک است. در این روش، استهلاک به صورت یکنواخت در طول عمر مفید دارایی محاسبه میشود. فرمول آن به صورت زیر است:
استهلاک سالانه = (قیمت خرید – ارزش نجات) / عمر مفید
برای مثال، اگر یک ماشینآلات با قیمت ۱۰۰ میلیون تومان خریداری شده و عمر مفید آن ۱۰ سال و ارزش نجات آن ۱۰ میلیون تومان باشد، استهلاک سالانه آن برابر خواهد بود با:
(۱۰۰ میلیون – ۱۰ میلیون) / ۱۰ = ۹ میلیون تومان در سال
2. روش کاهش باقیمانده (Declining Balance Method)
در این روش، استهلاک در سالهای اولیه بیشتر و در سالهای بعدی کمتر محاسبه میشود. این روش برای داراییهایی که در سالهای اولیه فرسودگی بیشتری دارند، مناسب است. فرمول آن به صورت زیر است:
استهلاک سالانه = نرخ استهلاک × ارزش کتابی باقیمانده
نرخ استهلاک در این روش معمولاً دو برابر نرخ استهلاک خطی در نظر گرفته میشود. برای مثال، اگر نرخ استهلاک خطی ۱۰ درصد باشد، نرخ استهلاک کاهش باقیمانده ۲۰ درصد خواهد بود.
3. روش واحد تولیدی (Units of Production Method)
این روش برای داراییهایی که استهلاک آنها به میزان استفاده از آنها بستگی دارد، مناسب است. در این روش، استهلاک بر اساس تعداد واحدهای تولیدی یا ساعت استفاده محاسبه میشود. فرمول آن به صورت زیر است:
استهلاک واحدی = (قیمت خرید – ارزش نجات) / تعداد واحدهای تولیدی کل
استهلاک سالانه = استهلاک واحدی × تعداد واحدهای تولیدی در سال
4. روش استهلاک شتابدار (Accelerated Depreciation)
در این روش، استهلاک در سالهای اولیه بیشتر و در سالهای بعدی کمتر محاسبه میشود. این روش برای کاهش مالیات در سالهای اولیه مفید است. یکی از روشهای شتابدار، روش کاهش باقیمانده است که قبلاً توضیح داده شد. روش دیگری نیز روش استهلاک دوگانه (Double Declining Balance) است که در آن نرخ استهلاک دو برابر نرخ استهلاک خطی در نظر گرفته میشود.
نکات مهم در استهلاک مالیاتی
در محاسبه و استفاده از استهلاک مالیاتی، باید به نکات زیر توجه کرد:
- عمر مفید: عمر مفید دارایی باید به درستی تعیین شود. این عمر میتواند بر اساس تجربه مشابه، دستورالعملهای مالیاتی یا استانداردهای حسابداری تعیین شود.
- ارزش نجات: ارزش نجات دارایی در پایان عمر مفید باید به درستی تخمین زده شود. این ارزش میتواند صفر یا مقداری از ارزش اولیه باشد.
- روش استهلاک: انتخاب روش استهلاک باید با توجه به نوع دارایی و سیاستهای مالی شرکت انجام شود. برخی روشها مانند روش خطی برای گزارشدهی مالی مناسبتر هستند، در حالی که روشهای شتابدار برای کاهش مالیات در سالهای اولیه مفید هستند.
- تغییرات در قوانین مالیاتی: قوانین مالیاتی ممکن است از زمان خرید دارایی تغییر کند. بنابراین، باید به روزرسانیهای مربوطه را در نظر گرفت.
- استهلاک و مالیات: استهلاک مالیاتی میتواند به کاهش مالیات کمک کند، اما باید توجه داشت که این کاهش مالیات باید با قوانین مالیاتی کشور هماهنگ باشد.
در ایران نیز قوانین خاصی برای استهلاک مالیاتی وجود دارد که باید به آنها توجه کرد. برای مثال، سازمان مالیات کشور ممکن است نرخهای خاصی برای استهلاک داراییها تعیین کرده باشد که باید رعایت شوند.
استفاده از استهلاک مالیاتی در کاهش مالیات
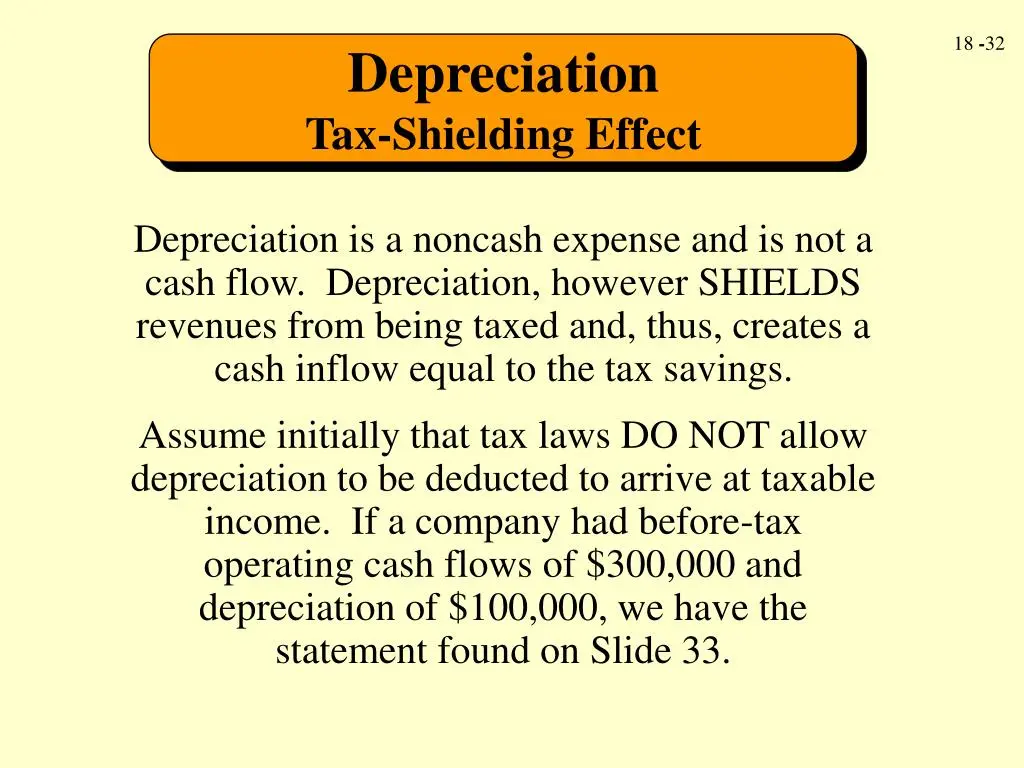
استهلاک مالیاتی به عنوان یک هزینه قابل قبول در نظر گرفته میشود که میتواند درآمد خالص شرکت را کاهش داده و در نتیجه مالیات قابل پرداخت را نیز کاهش دهد. این موضوع به شرکتها کمک میکند تا جریان نقدی خود را بهبود بخشند و سرمایهگذاریهای بیشتری انجام دهند.
برای مثال، اگر یک شرکت در سال اول استهلاک ۲۰ میلیون تومان داشته باشد، این مبلغ از درآمد خالص شرکت کسر میشود و در نتیجه مالیات قابل پرداخت کاهش مییابد. این موضوع به ویژه برای شرکتهای جدید یا شرکتهایی که در مراحل رشد هستند، بسیار مفید است.
با این حال، باید توجه داشت که استهلاک مالیاتی نمیتواند به صورت نامحدود ادامه یابد. در واقع، ارزش کتابی دارایی نمیتواند کمتر از ارزش نجات آن شود. همچنین، در برخی موارد، سازمان مالیات ممکن است محدودیتهایی برای استهلاک داراییها اعمال کند.
نکات پایانی و توصیهها
استهلاک مالیاتی یک مفهوم پیچیده است که نیاز به دقت و توجه به جزئیات دارد. برای استفاده بهینه از استهلاک مالیاتی، توصیه میشود:
- با یک حسابدار یا مشاور مالیاتی مشورت کنید تا بهترین روش استهلاک را برای داراییهای خود انتخاب کنید.
- به روزرسانیهای قوانین مالیاتی را دنبال کنید تا از تغییرات احتمالی در نرخها و روشهای استهلاک مطلع باشید.
- داراییهای خود را به درستی دستهبندی کنید تا بتوانید استهلاک مناسب را برای هر دسته محاسبه کنید.
- از نرمافزارهای حسابداری و مالیاتی استفاده کنید تا محاسبات استهلاک را دقیق و سریع انجام دهید.
در نهایت، استهلاک مالیاتی نه تنها به کاهش مالیات کمک میکند، بلکه میتواند به بهبود مدیریت داراییها و تصمیمگیریهای مالی شرکت کمک کند. برای اطلاعات بیشتر در زمینه مالیات و حسابداری، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.