وامدهی هوشمند چیست و الگوریتمها چگونه ریسک وامگیرنده را محاسبه میکنند؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای مالی مدرن، وامدهی هوشمند به یکی از مهمترین ابزاری تبدیل شده است که بانکها و موسسات مالی برای کاهش ریسک و افزایش کارایی استفاده میکنند. این روش با بهرهگیری از فناوریهای پیشرفته و الگوریتمهای تحلیل داده، امکان ارزیابی دقیقتر وامگیرندگان را فراهم میآورد. اما چگونه این سیستمها کار میکنند؟ چه فاکتورهایی در محاسبه ریسک دخیل هستند؟ و چرا استفاده از این روشها میتواند برای هر دو طرف، یعنی وامدهنده و وامگیرنده، مفید باشد؟ در این راهنمای کامل، به بررسی این موضوعات میپردازیم و نشان میدهیم که چگونه میتوان با درک بهتر این فرآیند، تصمیمات مالی هوشمندانهتری گرفت.
وامدهی هوشمند چیست؟
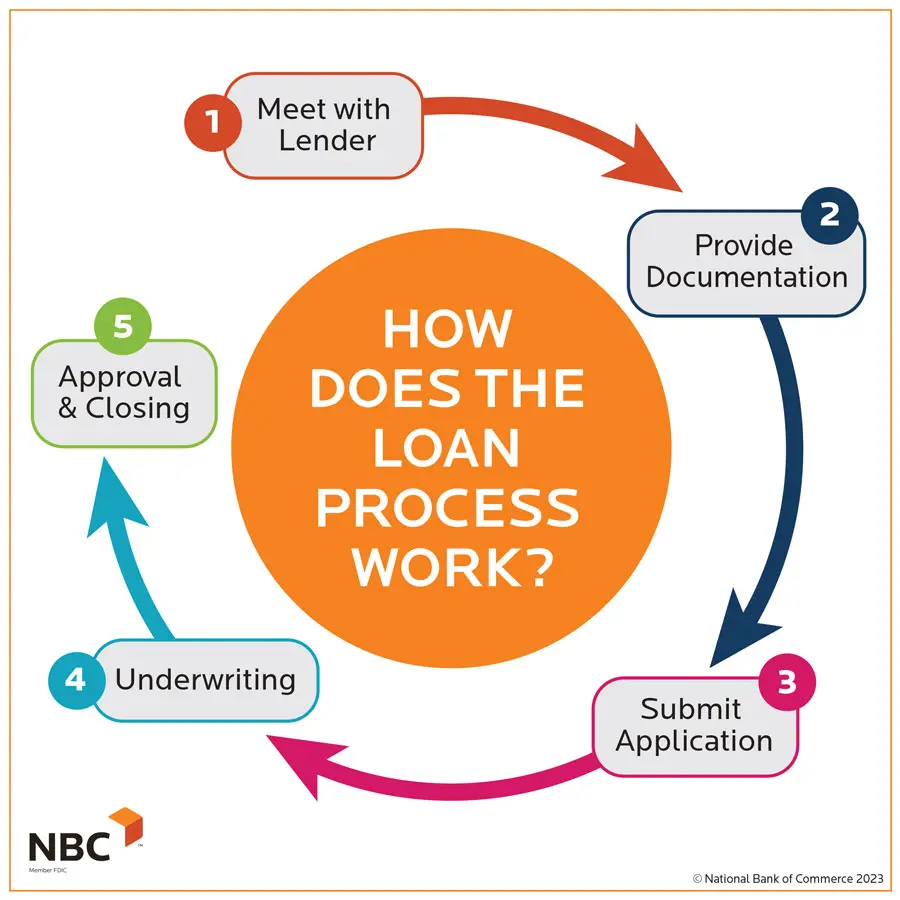
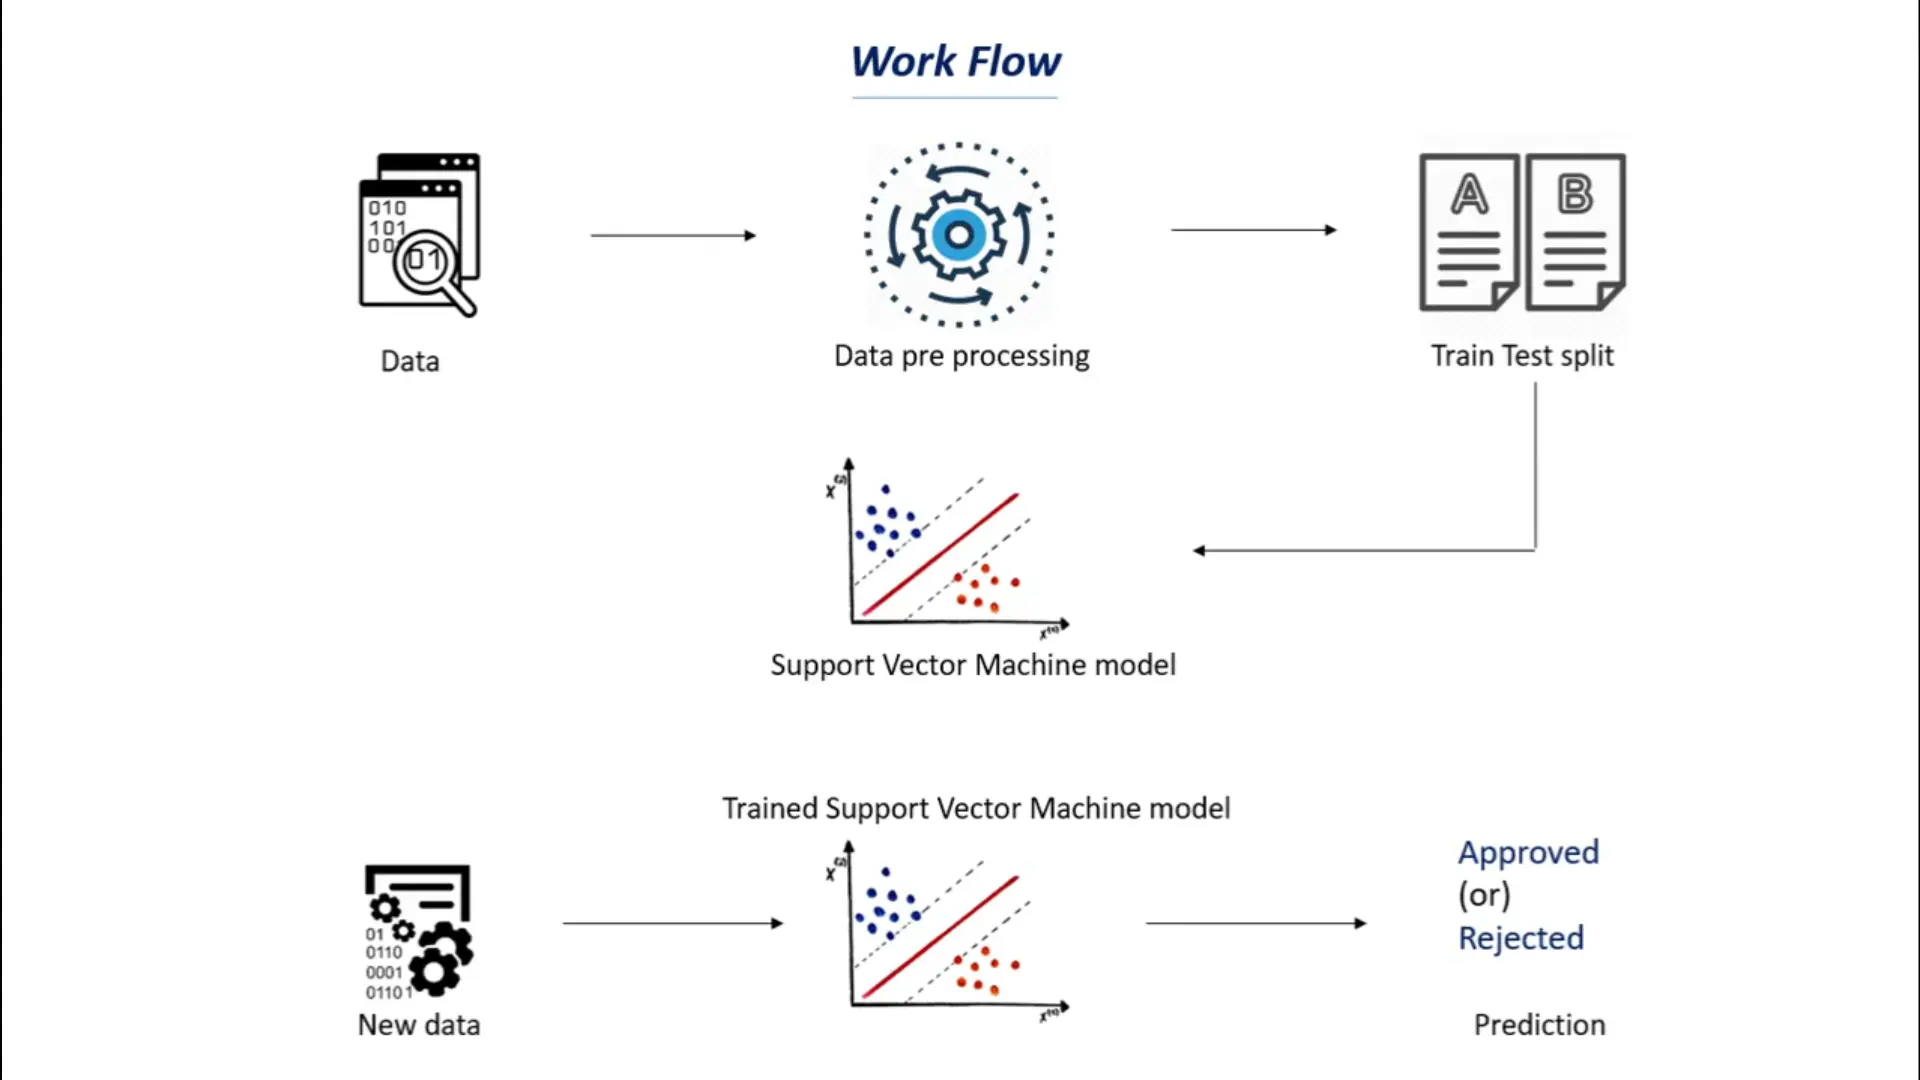
وامدهی هوشمند یا Smart Lending یک روش نوین در بخش مالی است که با استفاده از دادههای بزرگ (Big Data)، هوش مصنوعی (AI) و یادگیری ماشین (Machine Learning)، فرآیند ارزیابی وامگیرندگان را بهطور خودکار و دقیقتر انجام میدهد. این سیستمها با تحلیل دادههای تاریخی و رفتارهای مالی وامگیرندگان، توانایی پیشبینی احتمال بازپرداخت یا عدم بازپرداخت وام را دارند. در واقع، وامدهی هوشمند به جای تکیه بر روشهای سنتی مانند بررسی گزارش اعتباری یا مصاحبههای شخصی، از الگوریتمهای پیچیده برای تصمیمگیری استفاده میکند.
این روش نه تنها سرعت فرآیند وامدهی را افزایش میدهد، بلکه دقت آن را نیز بهبود میبخشد. برای مثال، بانکها میتوانند با استفاده از این سیستمها، وامگیرندگانی را شناسایی کنند که احتمال بازپرداخت وام در آنها بالا است، در حالی که ریسک وامدهی به افراد غیرقابل اعتماد کاهش مییابد. این امر باعث میشود که بانکها بتوانند منابع خود را بهطور مؤثرتری مدیریت کنند و در عین حال، فرصتهای جدیدی برای وامگیرندگان با شرایط مالی مناسب فراهم شود.
چگونه الگوریتمها ریسک وامگیرنده را محاسبه میکنند؟
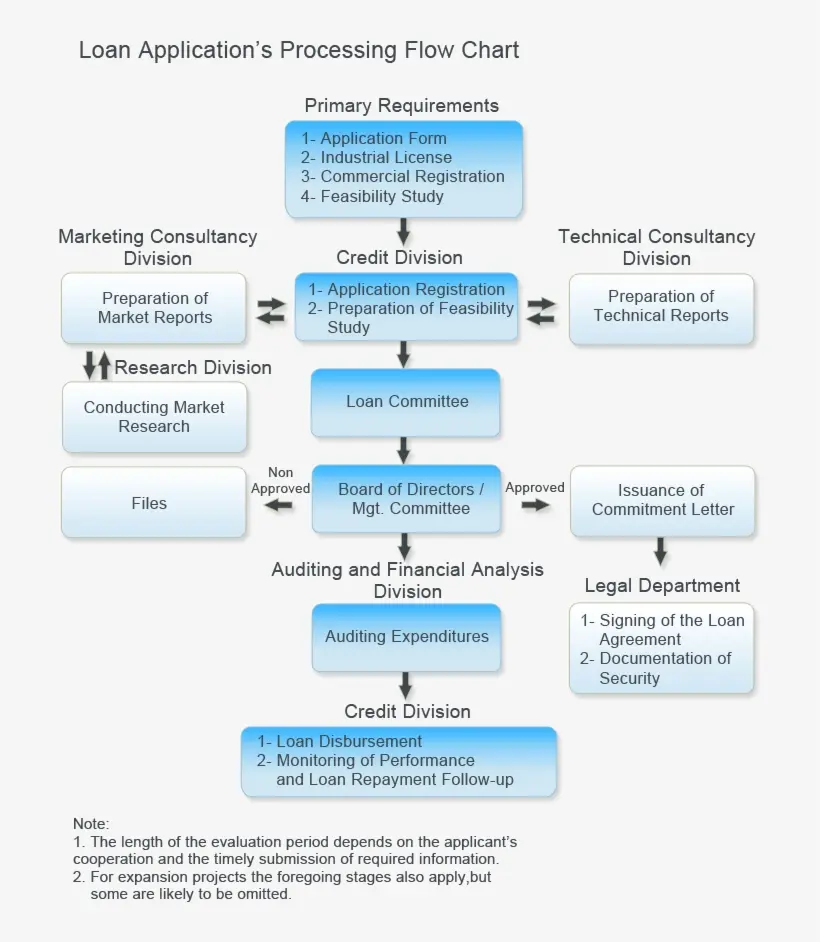
الگوریتمهای وامدهی هوشمند بر اساس تحلیل چندین فاکتور کلیدی کار میکنند. این فاکتورها میتوانند شامل دادههای مالی، رفتاری و حتی اجتماعی باشند. در ادامه، به برخی از مهمترین این فاکتورها میپردازیم:
۱. دادههای مالی و اعتباری
یکی از مهمترین منابع اطلاعاتی برای الگوریتمها، دادههای مالی و گزارش اعتباری وامگیرنده است. این دادهها شامل تاریخچه پرداخت قرضها، کارتهای اعتباری، وامهای قبلی و حتی درآمد و هزینههای ماهانه میشود. الگوریتمها با تحلیل این دادهها، توانایی پیشبینی احتمال عدم پرداخت وام را دارند. برای مثال، اگر یک فرد در گذشته چندین بار وام خود را به تأخیر انداخته باشد، احتمالاً الگوریتم او را به عنوان یک وامگیرنده با ریسک بالا طبقهبندی میکند.
۲. رفتار مصرفی و خریداری
الگوریتمهای هوشمند همچنین از دادههای مربوط به رفتار مصرفی وامگیرنده استفاده میکنند. این دادهها میتوانند شامل اطلاعات مربوط به خریدهای آنلاین، استفاده از کارتهای اعتباری، پرداختهای خودکار و حتی تراکنشهای بانکی باشند. برای مثال، اگر یک فرد در ماههای اخیر خریدهای غیرعادی یا بیش از حد داشته باشد، ممکن است الگوریتم این رفتار را به عنوان نشانهای از عدم استقرار مالی تفسیر کند.
۳. دادههای اجتماعی و شبکهای
در برخی موارد، الگوریتمها از دادههای اجتماعی مانند فعالیتهای شبکههای اجتماعی یا حتی ارتباطات آنلاین برای ارزیابی ریسک استفاده میکنند. برای مثال، اگر یک فرد در شبکههای اجتماعی خود بهطور مکرر در مورد مشکلات مالی یا عدم توانایی پرداخت قرضها صحبت کند، این اطلاعات میتواند به عنوان یک فاکتور منفی در نظر گرفته شود. البته، استفاده از این نوع دادهها ممکن است با محدودیتهای قانونی و اخلاقی همراه باشد و در بسیاری از کشورها تحت نظارت قرار میگیرد.
۴. دادههای زمانمحور و پیشبینی آینده
یکی از قدرتمندترین ویژگیهای الگوریتمهای وامدهی هوشمند، توانایی پیشبینی آینده است. این الگوریتمها با استفاده از مدلهای یادگیری ماشین، میتوانند بر اساس دادههای تاریخی، رفتارهای آینده وامگیرنده را پیشبینی کنند. برای مثال، اگر یک فرد در سه ماه گذشته درآمد خود را افزایش داده باشد، الگوریتم ممکن است احتمال بازپرداخت وام را برای او بالاتر ارزیابی کند.
مزایای وامدهی هوشمند برای وامدهندگان و وامگیرندگان
وامدهی هوشمند نه تنها برای بانکها و موسسات مالی، بلکه برای وامگیرندگان نیز مزایای بسیاری دارد. در این بخش، به برخی از این مزایا میپردازیم:
برای وامدهندگان:
- کاهش ریسک: با استفاده از الگوریتمهای دقیق، بانکها میتوانند ریسک وامدهی را به حداقل برسانند و از خسارات مالی جلوگیری کنند.
- افزایش کارایی: فرآیند ارزیابی وامگیرندگان بهطور خودکار انجام میشود، که باعث کاهش زمان و هزینههای مرتبط با بررسیهای دستی میشود.
- پیشبینی دقیقتر: الگوریتمها میتوانند با تحلیل دادههای گسترده، احتمال عدم پرداخت وام را با دقت بیشتری پیشبینی کنند.
برای وامگیرندگان:
- فرصتهای بیشتر: افراد با شرایط مالی مناسب اما گزارش اعتباری ضعیفتر نیز میتوانند با استفاده از این سیستمها، به وام دسترسی پیدا کنند.
- شرایط بهتر: وامگیرندگانی که توسط الگوریتمها به عنوان افراد با ریسک پایین شناخته میشوند، میتوانند از نرخهای بهره پایینتر و شرایط وام بهتری برخوردار شوند.
- سرعت در دریافت وام: با کاهش زمان بررسی، وامگیرندگان میتوانند بهطور سریعتری به منابع مالی مورد نیاز خود دسترسی پیدا کنند.
چالشها و محدودیتهای وامدهی هوشمند
با وجود مزایای فراوان، وامدهی هوشمند نیز با چالشهایی همراه است. یکی از مهمترین این چالشها، دقت و بیطرفی الگوریتمها است. اگر دادههای ورودی ناقص یا نادرست باشند، نتیجه تحلیل نیز نادرست خواهد بود. همچنین، استفاده از دادههای شخصی و حساس ممکن است با مسائل اخلاقی و قانونی روبرو شود. برای مثال، برخی از کشورها قوانین سختگیرانهای در مورد استفاده از دادههای اجتماعی برای تصمیمگیری مالی دارند.
علاوه بر این، وابستگی بیش از حد به الگوریتمها ممکن است باعث کاهش نقش انسانی در فرآیند تصمیمگیری شود. در برخی موارد، بررسی دستی توسط کارشناسان مالی همچنان ضروری است، به ویژه در مواردی که دادههای موجود ناکافی یا مبهم هستند.
چگونه میتوان از وامدهی هوشمند استفاده کرد؟
اگر شما نیز به دنبال دریافت وام هستید یا در بخش مالی فعالیت میکنید، درک بهتر از وامدهی هوشمند میتواند به شما کمک کند. در این بخش، چند نکته مهم را برای استفاده مؤثر از این سیستمها ارائه میدهیم:
۱. بهبود گزارش اعتباری خود
یکی از بهترین راهها برای افزایش شانس دریافت وام با شرایط بهتر، بهبود گزارش اعتباری خود است. پرداخت بهموقع قرضها، کاهش بدهیها و استفاده مسئولانه از کارتهای اعتباری میتواند تأثیر مثبتی بر تحلیل الگوریتمها داشته باشد.
۲. ارائه دادههای دقیق و کامل
هنگام درخواست وام، اطمینان حاصل کنید که تمام اطلاعات مالی خود را بهطور دقیق و کامل ارائه میدهید. دادههای نادرست یا ناقص میتواند منجر به ارزیابی نادرست ریسک شود و فرصتهای شما را محدود کند.
۳. استفاده از خدمات مالی دیجیتال
بانکها و موسسات مالی مدرن با استفاده از پلتفرمهای دیجیتال، فرآیند وامدهی را سادهتر و سریعتر کردهاند. استفاده از این خدمات میتواند به شما کمک کند تا بهطور سریعتری به منابع مالی مورد نیاز دسترسی پیدا کنید.
۴. مشاوره با کارشناسان مالی
در برخی موارد، مشاوره با کارشناسان مالی میتواند کمککننده باشد. این افراد میتوانند به شما کمک کنند تا بهترین راهکارها را برای بهبود شرایط مالی خود پیدا کنید و از فرصتهای وامدهی هوشمند به بهترین شکل استفاده کنید.
در نهایت، وامدهی هوشمند یک انقلاب در بخش مالی است که با استفاده از فناوریهای پیشرفته، فرآیند وامدهی را بهطور قابل توجهی بهبود بخشیده است. درک این سیستمها و استفاده صحیح از آنها میتواند به هر دو طرف، وامدهنده و وامگیرنده، کمک کند تا تصمیمات مالی بهتری بگیرند. برای اطلاعات بیشتر در مورد این موضوع و سایر مباحث مالی، میتوانید به دیلی 24 مراجعه کنید.