همهچیز درباره تفاوت درآمد، سود ناخالص و سود خالص؛ از تعریف تا کاربرد
در دنیای مالی و حسابداری، اصطلاحاتی مانند درآمد، سود ناخالص و سود خالص بهطور مداوم شنیده میشوند، اما بسیاری از افراد ممکن است تفاوت دقیق بین این مفاهیم را درک نکنند. در حالی که این اصطلاحات در ظاهر شبیه به یکدیگر هستند، هر کدام مفهوم و کاربرد خاص خود را دارند. در این مقاله، به بررسی تعریف، فرمول، تفاوتها و کاربردهای این مفاهیم میپردازیم تا بتوانید با فهم دقیقتری از این اصطلاحات، تصمیمات مالی بهتری بگیرید.
درآمد: اولین قدم در مسیر سود
درآمد یا فروش ناخالص، اولین مرحله در محاسبه سود است. این مقدار شامل تمام درآمدهای کسبوکار از فروش محصولات یا خدمات میشود، بدون در نظر گرفتن هزینههای مرتبط با تولید یا ارائه آن محصولات و خدمات. برای مثال، اگر یک شرکت در یک ماه ۱۰۰ میلیون تومان از فروش محصولات خود کسب کند، این رقم درآمد آن شرکت در آن ماه خواهد بود.
درآمد میتواند شامل موارد دیگری نیز شود، مانند درآمدهای جانبی یا درآمدهای غیرعادی که از منابع مختلفی بهدست میآیند. مهمترین نکته در مورد درآمد این است که این مقدار قبل از کسر هزینهها محاسبه میشود و نشاندهنده کل درآمدهای کسبوکار است.
فرمول درآمد
فرمول ساده درآمد به این صورت است:
درآمد = تعداد واحدهای فروخته شده × قیمت واحد هر محصول/خدمت
سود ناخالص: درآمد پس از کسر هزینههای مستقیم
سود ناخالص، مرحله بعد از درآمد است و نشاندهنده درآمد پس از کسر هزینههای مستقیم تولید یا ارائه خدمات است. هزینههای مستقیم شامل هزینههای مواد اولیه، دستمزد کارگران تولیدی، هزینههای انرژی و سایر هزینههایی است که مستقیماً با تولید محصولات یا ارائه خدمات مرتبط هستند.
سود ناخالص نشاندهنده این است که کسبوکار چقدر از فروش محصولات یا خدمات خود، پس از پرداخت هزینههای مستقیم، درآمد داشته است. این مقدار مهم است زیرا نشاندهنده کارایی تولیدی کسبوکار است.
فرمول سود ناخالص
فرمول سود ناخالص به این صورت محاسبه میشود:
سود ناخالص = درآمد – هزینههای مستقیم
برای مثال، اگر درآمد یک شرکت ۱۰۰ میلیون تومان و هزینههای مستقیم تولید ۶۰ میلیون تومان باشد، سود ناخالص آن شرکت ۴۰ میلیون تومان خواهد بود.
سود خالص: درآمد پس از کسر تمام هزینهها
سود خالص، آخرین مرحله در محاسبه سود است و نشاندهنده درآمد پس از کسر تمام هزینههای مرتبط با کسبوکار است. این هزینهها شامل هزینههای مستقیم (که در سود ناخالص کسر شدهاند) و هزینههای غیرمستقیم مانند هزینههای اداری، مالی، مالیات و سایر هزینههای عملیاتی میشود.
سود خالص نشاندهنده سود نهایی کسبوکار است که پس از پرداخت تمام هزینهها به دست میآید. این مقدار مهمترین شاخص مالی برای ارزیابی عملکرد کلی کسبوکار است.
فرمول سود خالص
فرمول سود خالص به این صورت محاسبه میشود:
سود خالص = سود ناخالص – هزینههای غیرمستقیم (هزینههای عملیاتی، مالیات، و غیره)
برای مثال، اگر سود ناخالص یک شرکت ۴۰ میلیون تومان و هزینههای غیرمستقیم آن ۱۵ میلیون تومان باشد، سود خالص آن شرکت ۲۵ میلیون تومان خواهد بود.
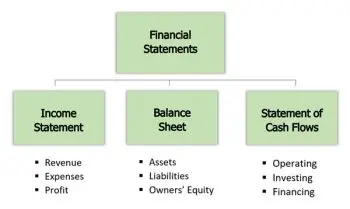
تفاوتهای کلیدی بین درآمد، سود ناخالص و سود خالص
در جدول زیر تفاوتهای اصلی بین این سه مفهوم را مشاهده میکنید:
- درآمد: کل درآمدهای کسبوکار از فروش محصولات یا خدمات، بدون کسر هیچ هزینهای.
- سود ناخالص: درآمد پس از کسر هزینههای مستقیم تولید یا ارائه خدمات.
- سود خالص: درآمد پس از کسر تمام هزینههای مرتبط با کسبوکار، شامل هزینههای غیرمستقیم و مالیات.
این تفاوتها نشان میدهند که هر کدام از این مفاهیم اطلاعات مختلفی در مورد عملکرد مالی کسبوکار ارائه میدهند. درآمد نشاندهنده توانایی کسبوکار در تولید درآمد است، سود ناخالص نشاندهنده کارایی تولیدی است و سود خالص نشاندهنده سود نهایی و سودآوری کلی کسبوکار است.
چرا این تفاوتها مهم هستند؟
فهم تفاوت بین درآمد، سود ناخالص و سود خالص برای چندین دلیل مهم است:
- ارزیابی عملکرد: این مفاهیم به شما کمک میکنند تا عملکرد مالی کسبوکار را از زوایای مختلف ارزیابی کنید. برای مثال، اگر درآمد بالا است اما سود خالص پایین، ممکن است هزینههای غیرمستقیم بسیار بالا باشد.
- تولید و مدیریت: با بررسی سود ناخالص، میتوانید کارایی تولیدی کسبوکار را ارزیابی کنید و در صورت نیاز، هزینههای مستقیم را کاهش دهید.
- سودآوری: سود خالص نشاندهنده سود نهایی کسبوکار است و برای تصمیمگیری در مورد تقسیم سود، سرمایهگذاری یا بازپرداخت بدهیها بسیار مهم است.
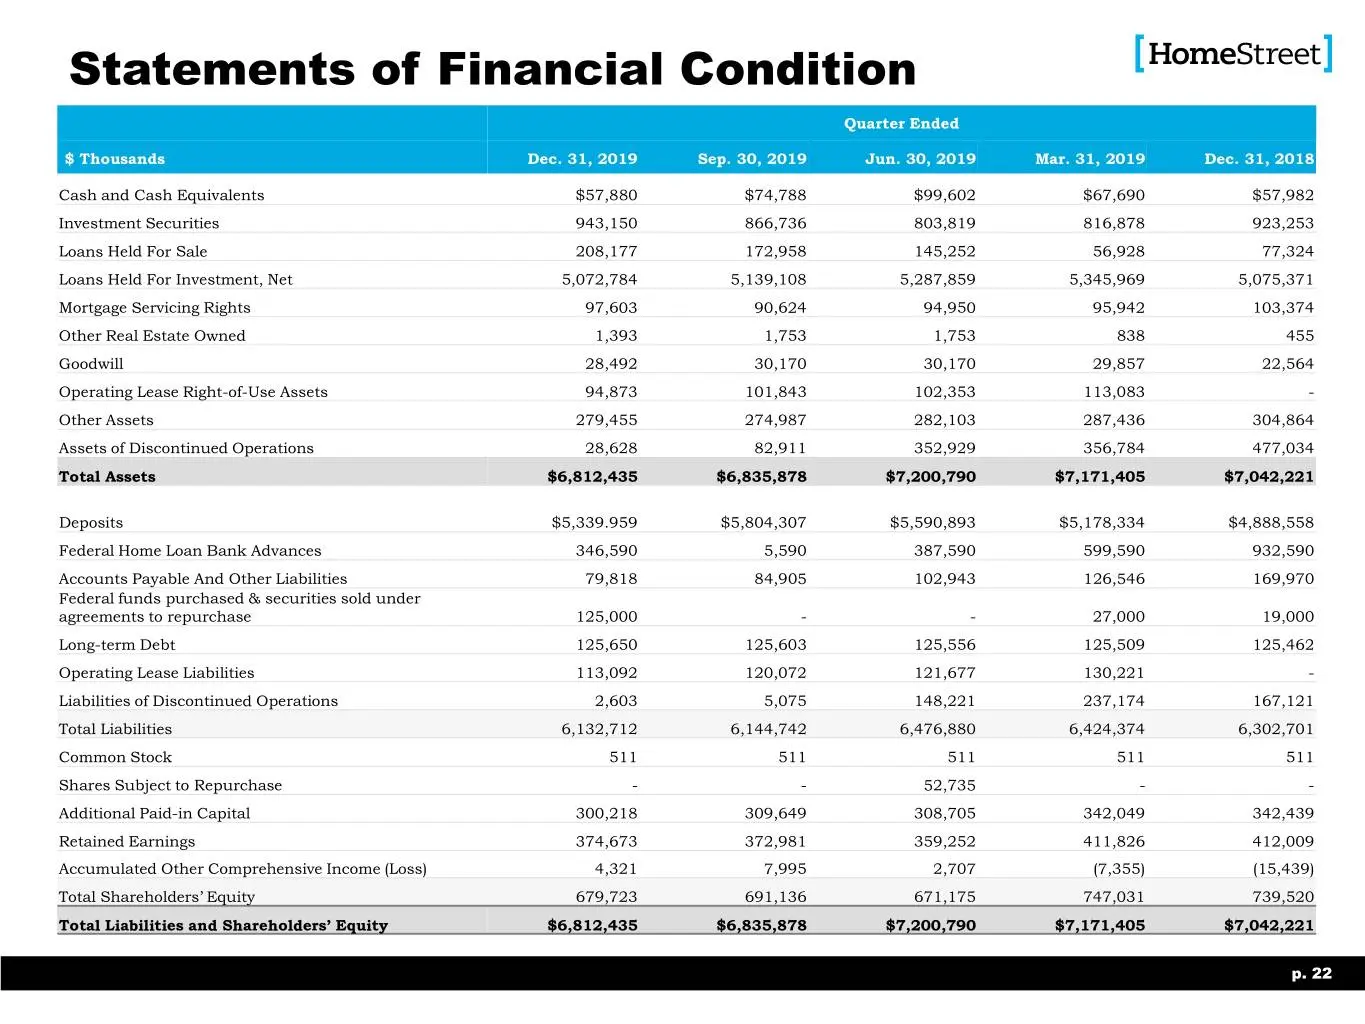
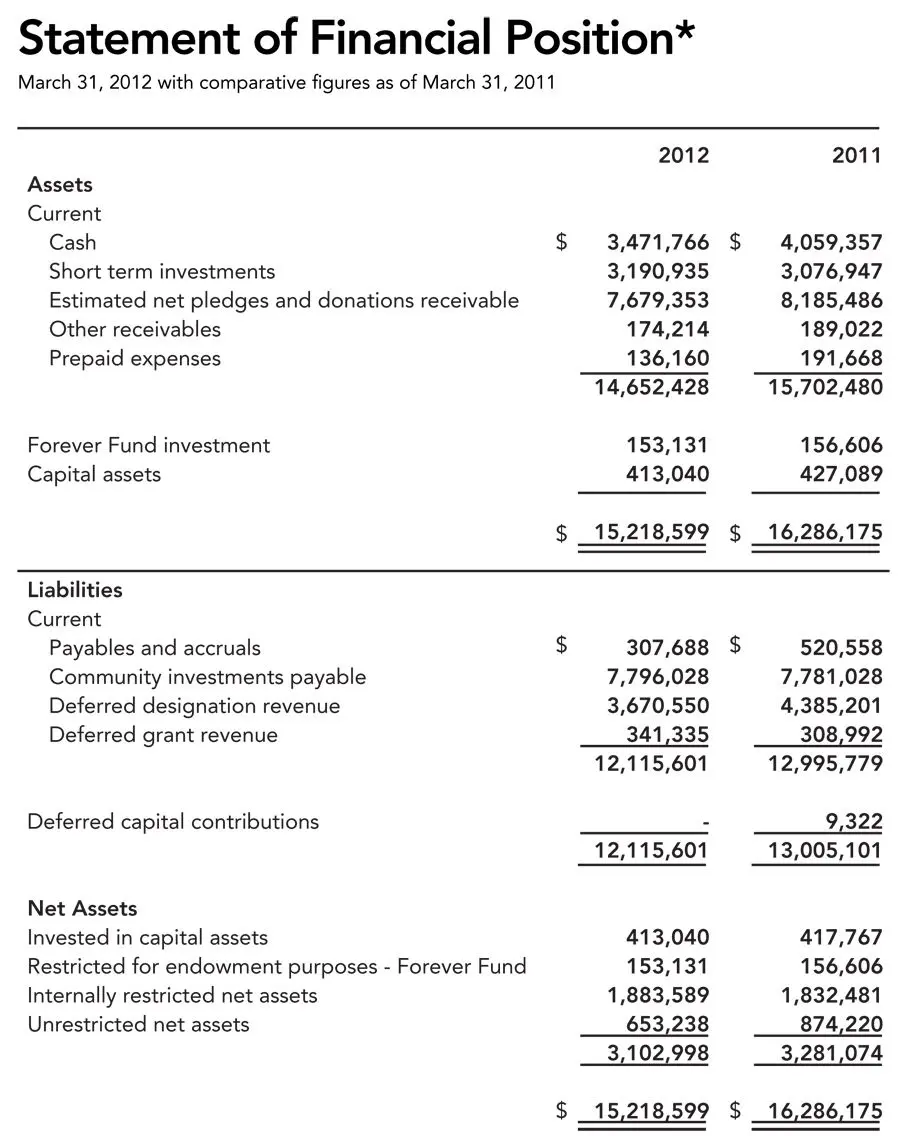
- گزارشگری مالی: این مفاهیم در گزارشهای مالی شرکتها استفاده میشوند و برای تحلیلگران، سرمایهگذاران و بانکها بسیار مهم هستند.
کاربردهای عملی این مفاهیم
در دنیای واقعی، این مفاهیم در تصمیمگیریهای مالی مختلفی استفاده میشوند:
- تولید: مدیران تولید میتوانند با بررسی سود ناخالص، هزینههای تولید را بهینه کنند و کارایی تولیدی را افزایش دهند.
- مالی: مدیران مالی با استفاده از سود خالص، تصمیمات مربوط به تقسیم سود، سرمایهگذاری یا بازپرداخت بدهیها را میگیرند.
- استراتژی: سرمایهگذاران و تحلیلگران با بررسی این مفاهیم، تصمیمات مربوط به خرید یا فروش سهام شرکتها را میگیرند.
- گزارشگری: شرکتها در گزارشهای مالی خود این مفاهیم را ارائه میدهند تا شفافیت مالی ایجاد کنند و اعتماد سرمایهگذاران را جلب کنند.
برای مثال، اگر یک شرکت قصد دارد سرمایهگذاری جدیدی انجام دهد، بررسی سود خالص و سود ناخالص آن در دورههای گذشته میتواند نشاندهنده این باشد که آیا سرمایهگذاری جدید میتواند سودآور باشد یا خیر.
چالشهای رایج در درک این مفاهیم
درک دقیق این مفاهیم ممکن است برای برخی افراد چالشبرانگیز باشد. برخی از چالشهای رایج عبارتند از:
- تعریفهای مشابه: برخی افراد ممکن است فکر کنند که درآمد و سود یکسان هستند، در حالی که این دو مفهوم کاملاً متفاوت هستند.
- هزینههای غیرمستقیم: برخی ممکن است فکر کنند که هزینههای غیرمستقیم فقط شامل هزینههای اداری است، در حالی که این هزینهها شامل مالیات، هزینههای مالی و سایر هزینههای عملیاتی نیز میشود.
- تغییرات در هزینهها: تغییرات در هزینههای مستقیم یا غیرمستقیم میتواند تأثیر زیادی بر سود ناخالص و سود خالص داشته باشد و درک این تغییرات برای تحلیل دقیق ضروری است.
برای حل این چالشها، مهم است که به گزارشهای مالی دقیق و شفاف توجه کنید و در صورت نیاز، از مشاوران مالی یا حسابداران کمک بگیرید.
نکات مهم برای تحلیل مالی
برای تحلیل دقیقتر مالی کسبوکار، میتوانید به نکات زیر توجه کنید:
- نرخ سود ناخالص: این نرخ نشاندهنده درصدی از درآمد است که پس از کسر هزینههای مستقیم به دست میآید. فرمول آن به این صورت است:
نرخ سود ناخالص = (سود ناخالص / درآمد) × ۱۰۰
- نرخ سود خالص: این نرخ نشاندهنده درصدی از درآمد است که پس از کسر تمام هزینهها به دست میآید. فرمول آن به این صورت است:
نرخ سود خالص = (سود خالص / درآمد) × ۱۰۰
این نرخها به شما کمک میکنند تا کارایی مالی کسبوکار را در دورههای مختلف مقایسه کنید و تغییرات را شناسایی کنید.
مثال عملی برای درک بهتر
فرض کنید یک شرکت در یک ماه دارای اطلاعات مالی زیر است:
- درآمد: ۲۰۰ میلیون تومان
- هزینههای مستقیم: ۱۲۰ میلیون تومان
- هزینههای غیرمستقیم (اداری، مالیات و غیره): ۴۰ میلیون تومان
با استفاده از فرمولهای ارائه شده، میتوانیم این اطلاعات را تحلیل کنیم:
- سود ناخالص: ۲۰۰ میلیون – ۱۲۰ میلیون = ۸۰ میلیون تومان
- سود خالص: ۸۰ میلیون – ۴۰ میلیون = ۴۰ میلیون تومان
- نرخ سود ناخالص: (۸۰ میلیون / ۲۰۰ میلیون) × ۱۰۰ = ۴۰%
- نرخ سود خالص: (۴۰ میلیون / ۲۰۰ میلیون) × ۱۰۰ = ۲۰%
این مثال نشان میدهد که چگونه با استفاده از این مفاهیم، میتوانید عملکرد مالی کسبوکار را تحلیل کنید و تصمیمات بهتری بگیرید.
نتیجهگیری
در این مقاله، به بررسی مفاهیم درآمد، سود ناخالص و سود خالص پرداختیم و تفاوتهای کلیدی بین این اصطلاحات را توضیح دادیم. درک این مفاهیم برای تحلیل مالی، تصمیمگیری استراتژیک و گزارشگری مالی بسیار مهم است.
اگر شما نیز در زمینه مالی فعالیت میکنید یا قصد تحلیل مالی کسبوکار خود را دارید، توصیه میشود که به این مفاهیم توجه ویژهای داشته باشید و از گزارشهای مالی دقیق استفاده کنید. برای اطلاعات بیشتر در زمینه تحلیل مالی و گزارشگری، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.
با درک دقیق این مفاهیم، میتوانید عملکرد مالی کسبوکار خود را بهبود بخشید و تصمیمات هوشمندانهتری بگیرید.