مراحل ودک را با مفهوم پسانداز آشنا کنیم؛ راهنمای قدمبهقدم
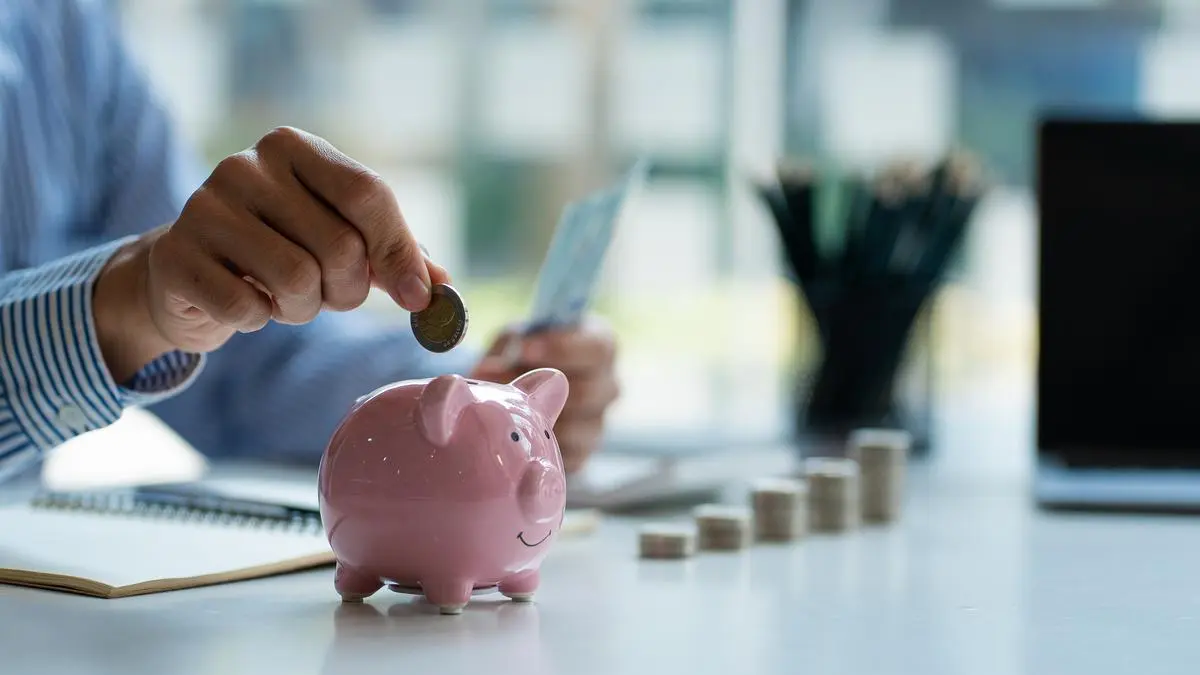
پسانداز یکی از مهمترین مهارتهای مالی است که میتواند به شما کمک کند تا در آینده مالی پایدارتر داشته باشید. اما بسیاری از افراد با مفهوم ودک (WD) و نحوه ارتباط آن با پسانداز آشنا نیستند. ودک یا «ودک کردن» اصطلاحی است که در زبان فارسی برای توصیف روشهای مختلفی از پسانداز و مدیریت پول استفاده میشود، اما در واقع به یک مفهوم مالی خاص اشاره دارد که میتواند به شما کمک کند تا با برنامهریزی دقیقتر، پول بیشتری پسانداز کنید. در این راهنمای قدمبهقدم، قصد داریم شما را با مراحل ودک و نحوه ارتباط آن با پسانداز آشنا کنیم تا بتوانید از این روش برای بهبود وضعیت مالی خود استفاده کنید.
ودک چیست؟
ودک یا «ودک کردن» در واقع یک روش مدیریت مالی است که در آن شما با تقسیمبندی دقیق درآمد و هزینههای خود، بخشی از درآمد را برای پسانداز و سرمایهگذاری در نظر میگیرید. این روش بر اساس اصل «پیش از اینکه هزینه کنید، پسانداز کنید» کار میکند. در واقع، ودک کردن به شما کمک میکند تا با تعیین یک درصد مشخص از درآمد خود برای پسانداز، بدون نیاز به خودداری از هزینههای ضروری، به هدف مالی خود برسید.
این روش در واقع یک نوع «پسانداز خودکار» است که در آن شما با تنظیمات بانکی یا برنامههای مالی، بخشی از درآمد خود را بهطور خودکار به حساب پسانداز یا سرمایهگذاری منتقل میکنید. این کار به شما کمک میکند تا از هزینههای غیرضروری جلوگیری کنید و بهطور مداوم در حال پسانداز باشید.
مراحل ودک را با مفهوم پسانداز آشنا کنیم
مرحله اول: تعیین هدف مالی
اولین قدم در هر برنامه مالی، تعیین هدف است. آیا میخواهید برای خرید خانه پسانداز کنید؟ آیا قصد دارید برای بازنشستگی سرمایهگذاری کنید؟ یا ممکن است بخواهید برای سفر یا تحصیل فرزندان خود پول پسانداز کنید؟ تعیین هدف مالی به شما کمک میکند تا میزان پسانداز مورد نیاز خود را محاسبه کنید و برنامهریزی دقیقتری داشته باشید.
برای مثال، اگر هدف شما خرید یک خانه در ۵ سال آینده است، باید میزان پسانداز مورد نیاز را بر اساس قیمت خانه و شرایط بازار محاسبه کنید. سپس میتوانید با تقسیم این مبلغ به ۶۰ ماه (۵ سال)، میزان پسانداز ماهانه مورد نیاز خود را تعیین کنید.
مرحله دوم: محاسبه درآمد و هزینهها
در این مرحله، باید درآمد و هزینههای ماهانه خود را بهطور دقیق ثبت کنید. این کار به شما کمک میکند تا درک بهتری از وضعیت مالی خود داشته باشید و بتوانید میزان پسانداز خود را تعیین کنید.
برای ثبت هزینهها، میتوانید از روش «کارتابل کردن» استفاده کنید و تمام هزینههای خود را در یک جدول ثبت کنید. این جدول باید شامل هزینههای ضروری مانند اجاره، خوراک، حمل و نقل و هزینههای غیرضروری مانند خریدهای غیرضروری، سرگرمی و غیره باشد.
پس از ثبت هزینهها، باید درآمد خود را نیز محاسبه کنید. درآمد شامل حقوق ماهانه، درآمدهای اضافی مانند کار فرعی، درآمد از سرمایهگذاری و سایر منابع درآمدی است.
مرحله سوم: تعیین درصد پسانداز
پس از تعیین هدف مالی و محاسبه درآمد و هزینهها، باید درصدی از درآمد خود را برای پسانداز در نظر بگیرید. این درصد میتواند بین ۱۰ تا ۳۰ درصد از درآمد شما باشد، اما بستگی به هدف مالی و شرایط مالی شما دارد.
برای مثال، اگر درآمد ماهانه شما ۱۰ میلیون تومان است و میخواهید ۲۰ درصد آن را پسانداز کنید، باید هر ماه ۲ میلیون تومان را برای پسانداز در نظر بگیرید. این مبلغ میتواند به صورت خودکار از حساب جاری شما به حساب پسانداز منتقل شود.
در این مرحله، میتوانید از روش ودک استفاده کنید و با تنظیمات بانکی، بخشی از درآمد خود را بهطور خودکار به حساب پسانداز منتقل کنید. این کار به شما کمک میکند تا از هزینههای غیرضروری جلوگیری کنید و بهطور مداوم در حال پسانداز باشید.
مرحله چهارم: انتخاب روش پسانداز
پس از تعیین درصد پسانداز، باید روش پسانداز خود را انتخاب کنید. روشهای مختلفی برای پسانداز وجود دارد، از جمله:
- حساب پسانداز بانکی: این روش یکی از سادهترین روشهای پسانداز است. در این روش، شما بخشی از درآمد خود را به حساب پسانداز بانکی منتقل میکنید و بانک به شما سود مناسبی پرداخت میکند.
- حساب سرمایهگذاری: اگر میخواهید پول خود را با نرخ بهره بالاتر سرمایهگذاری کنید، میتوانید از حسابهای سرمایهگذاری مانند حسابهای سرمایهگذاری کوتاهمدت یا بلندمدت استفاده کنید.
- فاندهای سرمایهگذاری: اگر میخواهید در بازار بورس یا سرمایهگذاریهای دیگر شرکت کنید، میتوانید از فاندهای سرمایهگذاری استفاده کنید.
- خرید ارز یا طلا: اگر میخواهید در داراییهای فیزیکی سرمایهگذاری کنید، میتوانید بخشی از پسانداز خود را برای خرید ارز یا طلا در نظر بگیرید.
انتخاب روش پسانداز بستگی به هدف مالی، ریسکپذیری و شرایط مالی شما دارد. برای مثال، اگر هدف شما خرید خانه در کوتاهمدت است، میتوانید از حساب پسانداز بانکی استفاده کنید. اما اگر میخواهید برای بازنشستگی سرمایهگذاری کنید، میتوانید از روشهای سرمایهگذاری بلندمدت مانند فاندهای سرمایهگذاری استفاده کنید.
مرحله پنجم: پیگیری و ارزیابی
پس از شروع برنامه پسانداز، باید بهطور منظم وضعیت مالی خود را پیگیری و ارزیابی کنید. این کار به شما کمک میکند تا در صورت نیاز، تغییراتی در برنامه خود اعمال کنید.
برای پیگیری وضعیت مالی، میتوانید از برنامههای مالی یا جدولهای ثبت هزینه استفاده کنید. همچنین، میتوانید هر ماه یا هر سه ماه یکبار، وضعیت حساب پسانداز خود را بررسی کنید و در صورت نیاز، درصد پسانداز یا روش پسانداز خود را تغییر دهید.
در این مرحله، میتوانید از روش ودک برای مدیریت بهتر هزینهها استفاده کنید. برای مثال، اگر متوجه شدید که هزینههای غیرضروری شما بیش از حد است، میتوانید بخشی از این هزینهها را کاهش دهید و آن را به حساب پسانداز منتقل کنید.
چالشهای ودک و پسانداز
هرچند ودک و پسانداز روشهای موثری برای مدیریت مالی هستند، اما ممکن است با چالشهایی روبرو شوید. برخی از این چالشها شامل:
- خودداری از هزینههای ضروری: بسیاری از افراد ممکن است با کاهش هزینهها، احساس ناخوشایندی داشته باشند، اما باید به یاد داشته باشید که پسانداز برای آینده شما است.
- نوسان بازار: اگر برای سرمایهگذاری استفاده میکنید، ممکن است با نوسان بازار روبرو شوید که میتواند تأثیر منفی بر روی سرمایهگذاری شما داشته باشد.
- عدم انضباط: اگر نتوانید به برنامه پسانداز خود پایبند باشید، ممکن است در رسیدن به هدف مالی خود با مشکل روبرو شوید.
برای مقابله با این چالشها، باید انضباط مالی داشته باشید و بهطور منظم وضعیت مالی خود را بررسی کنید. همچنین، میتوانید از مشاوران مالی استفاده کنید تا به شما در برنامهریزی مالی کمک کنند.
نکات مهم برای موفقیت در ودک و پسانداز
برای موفقیت در ودک و پسانداز، باید به نکات زیر توجه کنید:
- شروع با هدف کوچک: اگر برای اولین بار در حال شروع پسانداز هستید، میتوانید با هدف کوچک شروع کنید و سپس به تدریج آن را افزایش دهید.
- استفاده از ابزارهای خودکار: استفاده از ابزارهای خودکار مانند انتقال خودکار پول به حساب پسانداز میتواند به شما کمک کند تا به برنامه خود پایبند باشید.
- پیگیری منظم: بهطور منظم وضعیت مالی خود را پیگیری کنید و در صورت نیاز، تغییراتی در برنامه خود اعمال کنید.
- تغییر روش پسانداز: اگر متوجه شدید که روش پسانداز فعلی شما کارآمد نیست، میتوانید روش دیگری را امتحان کنید.
با پیروی از این مراحل و نکات، میتوانید بهطور مؤثر از روش ودک برای پسانداز و مدیریت مالی استفاده کنید و در آینده مالی پایدارتری داشته باشید.
برای اطلاعات بیشتر در مورد مدیریت مالی و روشهای مختلف پسانداز، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.