فناوری بیمه یا InsurTech چیست و چگونه صنعت بیمه را دیجیتالی میکند؛ بررسی نکات و جزئیات مهم
در چند سال گذشته، صنعت بیمه با تغییرات عمدهای مواجه شده است. یکی از مهمترین عوامل این تغییرات، ظهور و رشد فناوری بیمه یا به اختصار InsurTech است. این واژه ترکیبی از دو کلمه Insurance (بیمه) و Technology (فناوری) است و به استفاده از فناوریهای نوین برای بهبود خدمات بیمهای، افزایش کارایی و کاهش هزینهها اشاره دارد. اما دقیقاً فناوری بیمه چیست؟ چگونه این فناوری صنعت بیمه را دیجیتالی میکند و چه تأثیراتی بر مشتریان و شرکتهای بیمه دارد؟ در این مقاله به بررسی جزئیات مهم این فناوری و نقش آن در تحول صنعت بیمه میپردازیم.
فناوری بیمه یا InsurTech چیست؟
فناوری بیمه یا InsurTech به مجموعهای از راهکارها و ابزارهای دیجیتالی گفته میشود که برای بهبود فرآیندهای بیمهای، از جمله خرید، مدیریت و پرداخت بیمه، استفاده میشود. این فناوری با بهرهگیری از هوش مصنوعی، یادگیری ماشین، بلاکچین، تحلیل دادهها و سایر فناوریهای نوین، تجربه مشتریان را سادهتر و کارآمدتر میکند. در واقع، InsurTech سعی دارد با دیجیتالی کردن فرآیندهای سنتی بیمه، چالشهای موجود در این صنعت را حل کند و خدمات بهتری را به مشتریان ارائه دهد.
یکی از مهمترین ویژگیهای InsurTech، استفاده از دادهها است. شرکتهای بیمه با تحلیل دادههای مشتریان، میتوانند ریسکهای احتمالی را پیشبینی کرده و سیاستهای بیمهای مناسبتری را ارائه دهند. همچنین، استفاده از هوش مصنوعی در فرآیندهای ارزیابی خسارت و پرداخت خسارت، سرعت و دقت این فرآیندها را افزایش میدهد.
چگونه InsurTech صنعت بیمه را دیجیتالی میکند؟
دیجیتالی شدن صنعت بیمه با استفاده از InsurTech در چند حوزه اصلی خود را نشان میدهد:
- سادهسازی فرآیند خرید بیمه: در گذشته، خرید بیمه یک فرآیند طولانی و پیچیده بود که نیاز به مراجعه به دفترهای فیزیکی و تکمیل فرمهای کاغذی داشت. اما با ظهور InsurTech، مشتریان میتوانند با استفاده از اپلیکیشنهای موبایل یا وبسایتهای شرکتهای بیمه، در چند کلیک بیمه خود را خریداری کنند. این فرآیند نه تنها زمان مشتریان را صرفهجویی میکند، بلکه امکان مقایسه سریع بین محصولات مختلف بیمه را نیز فراهم میآورد.
- ارزیابی ریسک هوشمند: شرکتهای بیمه با استفاده از دادههای بزرگ (Big Data) و الگوریتمهای هوش مصنوعی، میتوانند ریسکهای مربوط به هر مشتری را با دقت بیشتری ارزیابی کنند. این امر امکان تعیین قیمتهای بیمه دقیقتر و عادلانهتر را فراهم میآورد و همچنین به کاهش هزینههای عملیاتی کمک میکند.
- پرداخت خودکار خسارت: یکی از چالشهای اصلی صنعت بیمه، فرآیند طولانی و گاهی اوقات پیچیده پرداخت خسارت بود. با استفاده از فناوریهای InsurTech، مانند استفاده از دوربینهای هوشمند و حسگرها، امکان ثبت خودکار خسارتها و پرداخت سریعتر آنها فراهم میشود. برای مثال، در بیمه خودرو، حسگرهای نصبشده در خودرو میتوانند در صورت وقوع حادثه، اطلاعات مربوط به آن را به شرکت بیمه ارسال کنند و فرآیند پرداخت خسارت را تسریع کنند.
- استفاده از بلاکچین برای افزایش شفافیت: بلاکچین یکی از فناوریهای کلیدی در InsurTech است که میتواند شفافیت و امنیت اطلاعات را در صنعت بیمه افزایش دهد. با استفاده از بلاکچین، اطلاعات مربوط به قراردادها، پرداختها و خسارتها به صورت غیرمتمرکز و امن ذخیره میشوند، که این امر احتمال تقلب و خطا را کاهش میدهد.
- پلتفرمهای باز و همکاری با استارتآپها: بسیاری از شرکتهای بیمه سنتی با همکاری استارتآپهای InsurTech، سعی در بهبود خدمات خود دارند. این همکاریها امکان ایجاد محصولات نوین و انعطافپذیرتر را فراهم میآورد و همچنین به شرکتهای بیمه کمک میکند تا با تغییرات سریع بازار همراه شوند.
با توجه به این تغییرات، صنعت بیمه در حال تبدیل شدن به یک صنعت دیجیتالی و کارآمدتر است. این تحول نه تنها تجربه مشتریان را بهبود میبخشد، بلکه برای شرکتهای بیمه نیز فرصتهای جدیدی را ایجاد میکند.
مزایای InsurTech برای مشتریان و شرکتهای بیمه
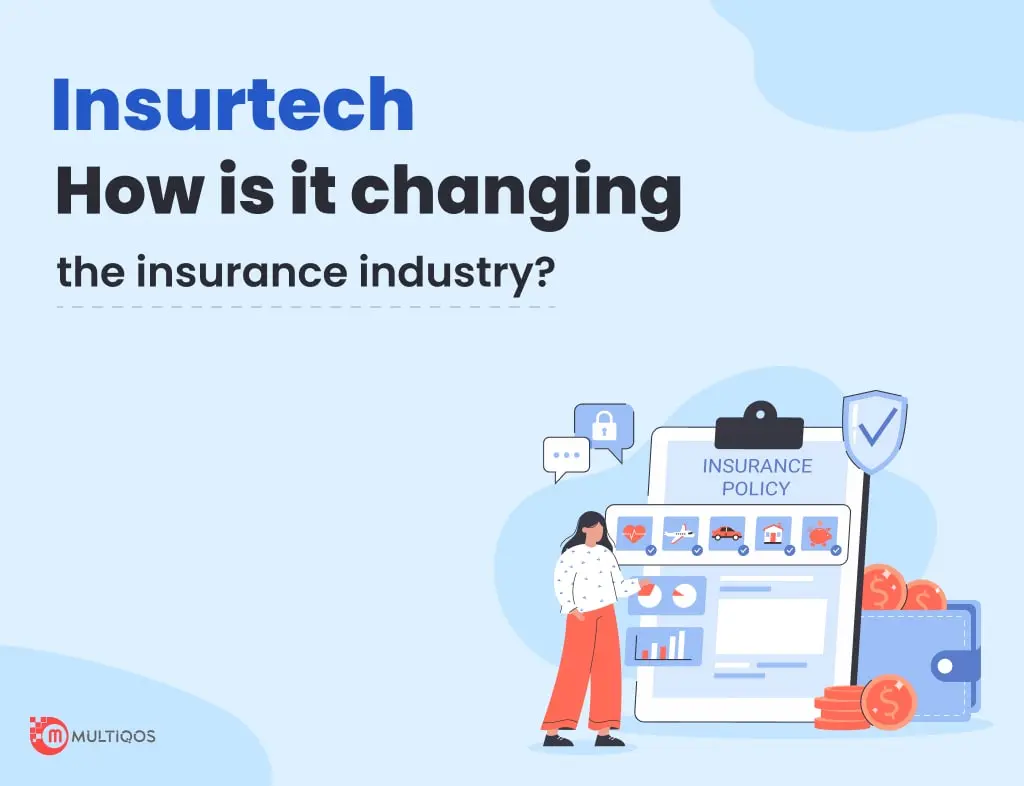
استفاده از فناوری بیمه یا InsurTech برای هر دو طرف، یعنی مشتریان و شرکتهای بیمه، مزایای بسیاری دارد:
- برای مشتریان:
- سادگی و سرعت در خرید و مدیریت بیمه
- قیمتهای عادلانهتر و دقیقتر بر اساس دادهها
- پرداخت سریعتر خسارتها با استفاده از فناوریهای هوشمند
- دسترسی ۲۴ ساعته به خدمات بیمه از طریق اپلیکیشنها و وبسایتها
- برای شرکتهای بیمه:
- کاهش هزینههای عملیاتی با اتوماسیون فرآیندها
- افزایش دقت در ارزیابی ریسک و پرداخت خسارت
- افزایش رضایت مشتریان و وفاداری به برند
- فرصتهای جدید برای ایجاد محصولات نوین و انعطافپذیر
این مزایا نشان میدهند که InsurTech نه تنها یک روند دیجیتالی شدن است، بلکه یک فرصت برای بهبود کلی صنعت بیمه محسوب میشود.
چالشهای پیش روی InsurTech
با وجود مزایای فراوان، InsurTech نیز با چالشهایی مواجه است که باید به آنها توجه کرد:
- امنیت دادهها: با افزایش استفاده از دادهها در صنعت بیمه، حفظ امنیت اطلاعات مشتریان بسیار مهم است. شرکتهای بیمه باید از فناوریهای پیشرفته امنیتی برای محافظت از دادههای شخصی استفاده کنند.
- پذیرش فرهنگی: برخی از مشتریان هنوز به فرآیندهای دیجیتالی اعتماد ندارند و ترجیح میدهند با روشهای سنتی کار کنند. شرکتهای بیمه باید برای افزایش اعتماد مشتریان، اقدامات لازم را انجام دهند.
- تنوع محصولات: با وجود فرصتهای جدید، شرکتهای بیمه باید بتوانند محصولات متنوع و مناسب برای نیازهای مختلف مشتریان ارائه دهند. این امر نیاز به سرمایهگذاری در تحقیق و توسعه دارد.
- تنظیمات قانونی: صنعت بیمه تحت نظارت قوانین و مقررات خاصی قرار دارد. شرکتهای بیمه باید اطمینان حاصل کنند که فناوریهای جدیدشان با این قوانین سازگار هستند.
با حل این چالشها، InsurTech میتواند به طور کامل صنعت بیمه را دیجیتالی کرده و تجربه بهتری را برای همه طرفها فراهم آورد.
آینده InsurTech و نقش آن در صنعت بیمه
با توجه به رشد سریع فناوریهای دیجیتال، آینده InsurTech بسیار روشن به نظر میرسد. پیشبینی میشود که در سالهای آینده، استفاده از هوش مصنوعی، یادگیری ماشین و بلاکچین در صنعت بیمه افزایش یابد و فرآیندهای بیمهای به طور کامل دیجیتالی شوند. این تحول نه تنها تجربه مشتریان را بهبود میبخشد، بلکه امکان ایجاد محصولات نوین و انعطافپذیرتر را نیز فراهم میآورد.
یکی از مهمترین روندهای آینده، استفاده از بیمههای مبتنی بر استفاده (Usage-Based Insurance) است. در این مدل، قیمت بیمه بر اساس استفاده واقعی از محصول یا خدمات تعیین میشود. برای مثال، در بیمه خودرو، قیمت بیمه بر اساس کیلومترهای طیشده یا رفتار راننده تعیین میشود. این مدل نه تنها برای مشتریان عادلانهتر است، بلکه برای شرکتهای بیمه نیز امکان مدیریت بهتر ریسک را فراهم میآورد.
همچنین، با پیشرفت فناوریهای بلاکچین، امکان ایجاد قراردادها هوشمند (Smart Contracts) در صنعت بیمه فراهم میشود. این قراردادها خودکار و بدون نیاز به واسطه، پرداخت خسارتها را انجام میدهند، که این امر سرعت و دقت فرآیندها را افزایش میدهد.
در نهایت، همکاری بین شرکتهای بیمه سنتی و استارتآپهای InsurTech، نقش مهمی در تحول این صنعت خواهد داشت. این همکاریها امکان ایجاد محصولات نوین و انعطافپذیرتر را فراهم میآورد و همچنین به شرکتهای بیمه کمک میکند تا با تغییرات سریع بازار همراه شوند.
برای اطلاعات بیشتر در مورد آخرین تحولات فناوری بیمه و تأثیر آن بر صنعت بیمه، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.
در مجموع، فناوری بیمه یا InsurTech یک انقلاب در صنعت بیمه ایجاد کرده است. این فناوری با دیجیتالی کردن فرآیندهای سنتی، تجربه مشتریان را بهبود بخشیده و فرصتهای جدیدی برای شرکتهای بیمه فراهم آورده است. با توجه به رشد سریع این فناوری، آینده صنعت بیمه به سمت دیجیتالی شدن و هوشمندسازی پیش میرود.