برای رباره پسانداز و هزینهها با همسر توافق کنیم چه کنیم؟ چطور بهترین انتخاب را داشته باشیم؟
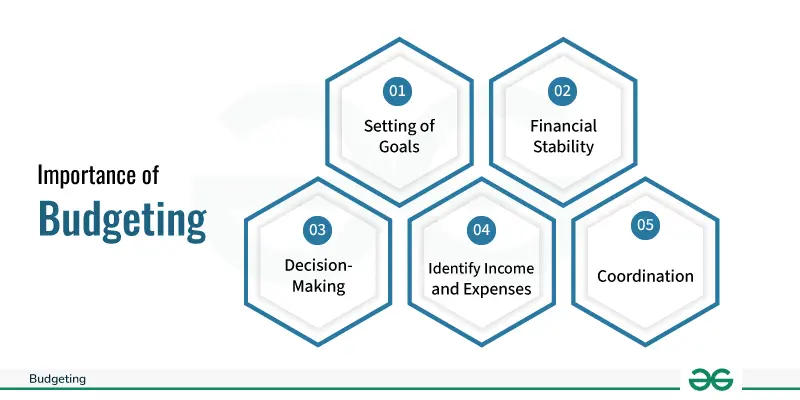
مدیریت مالی مشترک بین همسران یکی از چالشهای مهم زندگی مشترک است که میتواند تأثیر زیادی بر سلامت روانی، اقتصادی و حتی روابط خانوادگی داشته باشد. بسیاری از زوجها با این سوال مواجه هستند که چگونه میتوان با همسر خود در مورد پسانداز و هزینهها به توافق رسید و بهترین تصمیمات مالی را بگیرند. این موضوع نیازمند برنامهریزی دقیق، ارتباط باز و درک مشترک از اهداف مالی است. در این مقاله به بررسی راهکارهای عملی برای توافق بر سر هزینهها و پسانداز با همسر میپردازیم.
۱. ارتباط باز و درک متقابل
اولین گام برای توافق بر سر هزینهها و پسانداز، ایجاد ارتباط باز و صادقانه بین شما و همسرتان است. بسیاری از اختلافات مالی ناشی از عدم درک صحیح از نیازها، اولویتها و اهداف مالی طرف دیگر است. برای شروع، زمان بگذارید و با یکدیگر در مورد:
- درآمد و هزینههای ماهانه هر کدام
- اهداف مالی کوتاهمدت و بلندمدت (مانند خرید خانه، تحصیل فرزندان، بازنشستگی)
- نگرش هر کدام نسبت به پسانداز و هزینه کردن
گفتگو کنید. این گفتگو باید بدون قضاوت و با هدف درک یکدیگر باشد. اگر یکی از شما تمایل به صرفهجویی بیشتر دارد و دیگری ترجیح میدهد هزینه کند، باید این تفاوتها را شناسایی و راهی برای سازش پیدا کنید.
همچنین، میتوانید از روشهایی مانند “گفتگوی غیرمستقیم” استفاده کنید. برای مثال، در زمانهایی که استرس مالی کمتری دارید، در مورد موضوعات مالی صحبت کنید تا حساسیتهای احتمالی کاهش یابد.
۲. تعیین بودجه مشترک و جداگانه
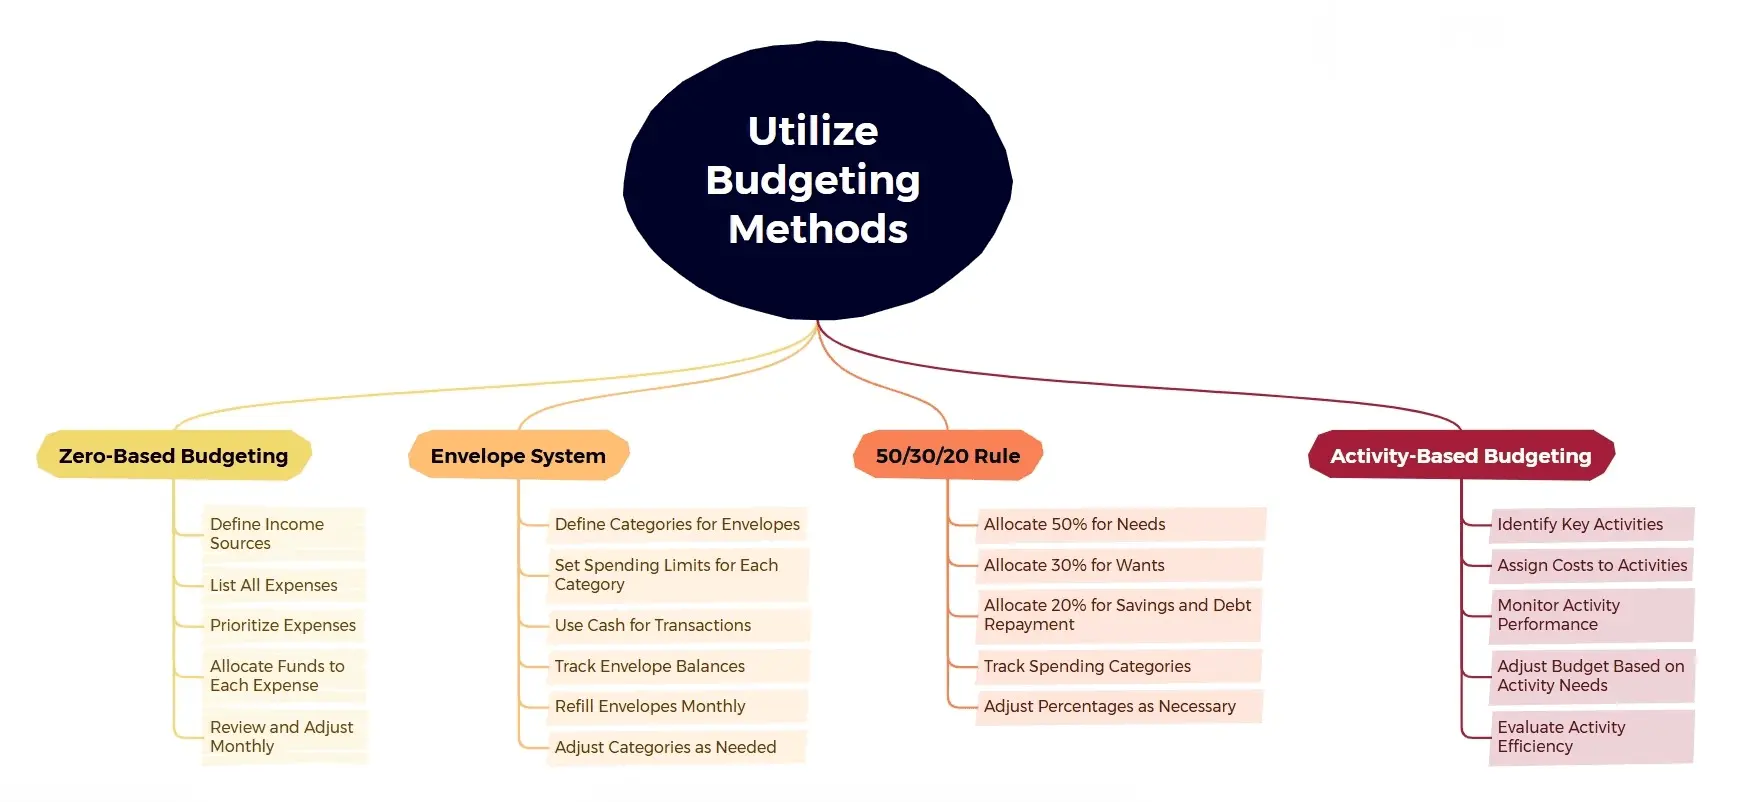
یکی از روشهای مؤثر برای مدیریت مالی مشترک، تعیین بودجهای است که شامل هزینههای مشترک و هزینههای شخصی هر کدام میشود. این روش به شما کمک میکند تا هزینههای ضروری مانند اجاره، هزینههای زندگی، و هزینههای مشترک مانند خرید مواد غذایی یا پرداخت قرض را مدیریت کنید.
برای شروع، لیستی از همه هزینههای ماهانه خود تهیه کنید و سپس آنها را به دو دسته تقسیم کنید:
- هزینههای مشترک: هزینههایی که هر دو همسر باید در آن مشارکت کنند، مانند اجاره، برق، آب، اینترنت، خرید مواد غذایی، و هزینههای مربوط به فرزندان.
- هزینههای شخصی: هزینههایی که هر کدام به تنهایی پرداخت میکنند، مانند خرید لباس، سرگرمی، یا هزینههای مربوط به هobi شخصی.
پس از تقسیم هزینهها، میتوانید درصدی از درآمد هر کدام را برای هزینههای مشترک اختصاص دهید و بقیه را برای پسانداز یا هزینههای شخصی استفاده کنید.
در این مرحله، میتوانید از روشهایی مانند “نیمه کردن هزینهها” یا “تخصیص درصدی از درآمد” استفاده کنید. برای مثال، اگر هر دو درآمد یکسان دارید، میتوانید ۵۰ درصد درآمد هر کدام را برای هزینههای مشترک اختصاص دهید و ۵۰ درصد باقیمانده را برای پسانداز یا هزینههای شخصی استفاده کنید.
۳. تعیین اهداف مالی مشترک
داشتن اهداف مالی مشترک میتواند به شما کمک کند تا با هم روی یک هدف تمرکز کنید و انگیزه بیشتری برای پسانداز داشته باشید. این اهداف میتوانند شامل:
- خرید خانه یا آپارتمان
- پرداخت بدهیها یا قرضها
- تحصیل فرزندان یا خودتان
- بازنشستگی
- سفر یا تجربیات جدید
برای تعیین این اهداف، میتوانید از روش SMART استفاده کنید:
- S: Specific (مخصوص)
- M: Measurable (قابل اندازهگیری)
- A: Achievable (قابل دستیابی)
- R: Relevant (رlevant)
- T: Time-bound (محدود به زمان)
برای مثال، هدف “خرید خانه در ۵ سال آینده” یک هدف SMART است، زیرا مشخص، قابل اندازهگیری، قابل دستیابی، مرتبط و محدود به زمان است.
پس از تعیین اهداف، میتوانید برنامهای برای رسیدن به آن اهداف تهیه کنید. این برنامه باید شامل میزان پسانداز ماهانه، منابع درآمدی اضافی (مانند کار فرعی یا فروش کالای غیرمستعمل) و راهکارهایی برای کاهش هزینهها باشد.
۴. استفاده از ابزارهای مالی و برنامهریزی
استفاده از ابزارهای مالی و برنامهریزی میتواند به شما کمک کند تا هزینهها و پسانداز خود را بهتر مدیریت کنید. برخی از این ابزارها شامل:
- کاربرد اپلیکیشنهای مدیریت مالی مانند “Money Manager” یا “Wallet”
- استفاده از حسابهای بانکی مشترک یا جداگانه برای هزینههای مشترک و شخصی
- نوشتن لیست خرید و خرید با برنامهریزی قبلی برای کاهش هزینههای غیرضروری
- استفاده از کارتهای اعتباری با مسئولیت مشترک یا جداگانه
این ابزارها میتوانند به شما کمک کنند تا هزینههای خود را ردیابی کنید، از هزینههای غیرضروری جلوگیری کنید و به اهداف مالی خود نزدیکتر شوید.
همچنین، میتوانید از روشهایی مانند “نقدینگی” استفاده کنید. برای مثال، میتوانید برای هزینههای شخصی خود پول نقد در نظر بگیرید و پس از اتمام آن، دیگر هزینه نکنید. این روش میتواند به شما کمک کند تا هزینههای خود را کنترل کنید.
۵. سازش و انعطافپذیری
در زندگی مشترک، سازش و انعطافپذیری بسیار مهم است. ممکن است در برخی موارد با همسر خود در مورد هزینهها یا پسانداز اختلاف نظر داشته باشید. در این موارد، باید سعی کنید:
- به نیازها و اولویتهای یکدیگر احترام بگذارید
- راهکارهایی برای حل اختلاف پیدا کنید که برای هر دو طرف قابل قبول باشد
- در صورت نیاز، از مشاوره مالی یا روانشناس استفاده کنید
برای مثال، اگر همسرتان تمایل دارد پول بیشتری برای سفر صرف کند و شما ترجیح میدهید پول را پسانداز کنید، میتوانید راهی پیدا کنید که هر دو بتوانید بخشی از خواستههای خود را برآورده کنید. برای مثال، میتوانید در یک سفر کوتاهتر و ارزانتر شرکت کنید یا بخشی از هزینه سفر را از پسانداز خود پرداخت کنید.
همچنین، باید یاد بگیرید که در برخی موارد باید به نیازهای یکدیگر تن در دهید. برای مثال، اگر همسرتان به یک خرید ضروری نیاز دارد، میتوانید بخشی از پسانداز خود را برای این خرید اختصاص دهید، اما در عین حال سعی کنید هزینههای دیگر را کاهش دهید.
۶. آموزش و یادگیری مشترک
یکی از بهترین راهها برای توافق بر سر هزینهها و پسانداز، یادگیری مشترک است. شما و همسرتان میتوانید با خواندن کتابها، شرکت در دورههای آموزشی یا استفاده از منابع آنلاین، اطلاعات بیشتری در مورد مدیریت مالی کسب کنید.
برای مثال، میتوانید کتابهایی مانند “ثروت برای خانواده” یا “مدیریت مالی برای زوجها” را مطالعه کنید یا در دورههای آنلاین شرکت کنید. همچنین، میتوانید از وبسایتهایی مانند دیلی 24 برای کسب اطلاعات بیشتر در مورد مدیریت مالی استفاده کنید.
یادگیری مشترک میتواند به شما کمک کند تا با هم روی یک هدف تمرکز کنید و راهکارهای بهتری برای مدیریت مالی پیدا کنید.
۷. بررسی و ارزیابی منظم
در نهایت، برای موفقیت در مدیریت مالی مشترک، باید بهطور منظم وضعیت مالی خود را بررسی و ارزیابی کنید. این بررسی میتواند ماهیانه یا هر سه ماه یکبار انجام شود.
در این بررسی، میتوانید:
- وضعیت پسانداز خود را بررسی کنید و ببینید آیا به اهداف مالی خود نزدیکتر شدهاید یا خیر
- هزینههای خود را با بودجه تعیین شده مقایسه کنید و در صورت نیاز، تغییراتی اعمال کنید
- اهداف مالی خود را بازبینی کنید و در صورت نیاز، آنها را اصلاح کنید
این بررسی میتواند به شما کمک کند تا در مسیر صحیح باشید و در صورت نیاز، تغییراتی اعمال کنید.
با انجام این مراحل، شما و همسرتان میتوانید به توافق برسید و بهترین تصمیمات مالی را بگیرید. مدیریت مالی مشترک نیازمند زمان، صبر و تلاش است، اما با برنامهریزی دقیق و ارتباط باز، میتوانید به سلامت مالی و روابط خانوادگی خود کمک کنید.