بانکداری الکترونیک چیست و چه خدماتی ارائه میدهد؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای امروزی که فناوری اطلاعات و ارتباطات به سرعت در حال پیشرفت است، بانکداری الکترونیک به یکی از مهمترین ابعاد خدمات بانکی تبدیل شده است. این سیستم نوین نه تنها فرآیندهای مالی را سادهتر کرده، بلکه دسترسی به خدمات بانکی را برای میلیونها نفر در سراسر جهان امکانپذیر ساخته است. اما بانکداری الکترونیک دقیقاً چیست؟ چه خدماتی ارائه میدهد؟ و چگونه میتوان از آن به بهترین نحو استفاده کرد؟ در این راهنمای کامل، به بررسی این سوالات و ارائه اطلاعات مفید برای تصمیمگیری بهتر میپردازیم.
بانکداری الکترونیک چیست؟
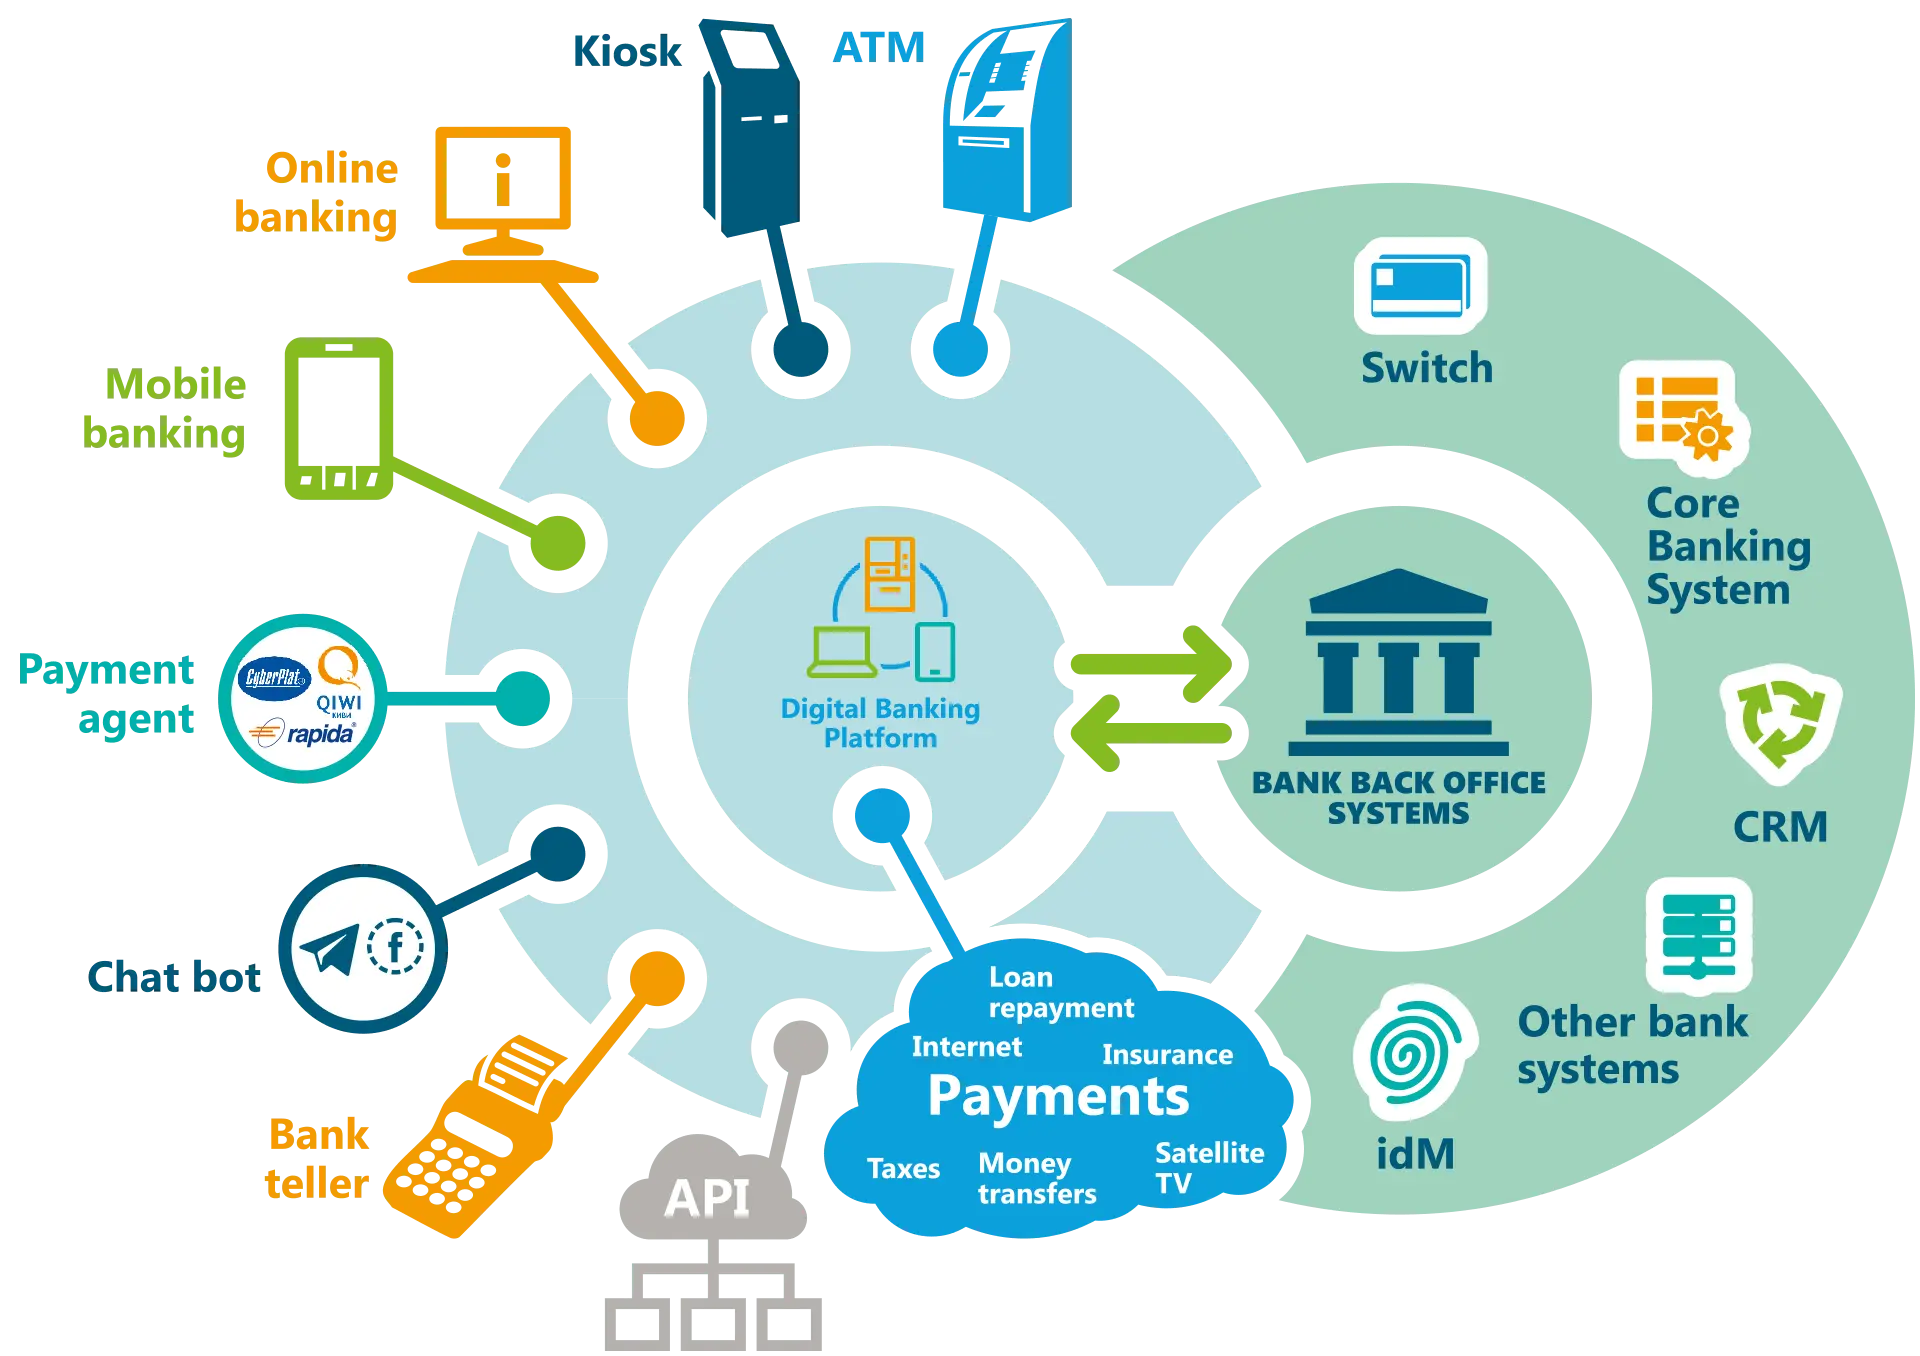
بانکداری الکترونیک یا e-banking به مجموعهای از خدمات مالی و بانکی گفته میشود که به صورت الکترونیکی و بدون نیاز به مراجعه حضوری به شعب بانک ارائه میشوند. این خدمات از طریق اینترنت، اپلیکیشنهای موبایل، تلفن همراه، دستگاههای خودپرداز (ATM) و سایر ابزارهای دیجیتال قابل دسترسی هستند. هدف اصلی بانکداری الکترونیک افزایش راحتی، سرعت و امنیت در انجام تراکنشهای مالی است.
بانکداری الکترونیک با استفاده از فناوریهای مختلفی مانند اینترنت، شبکههای موبایل، سیستمهای پرداخت الکترونیکی و هوش مصنوعی امکان انجام عملیات بانکی را بدون محدودیت زمانی و مکانی فراهم میآورد. این سیستم نه تنها برای مشتریان بلکه برای بانکها نیز مزایایی مانند کاهش هزینههای عملیاتی، افزایش کارایی و بهبود تجربه مشتری به همراه دارد.
تاریخچه و تکامل بانکداری الکترونیک
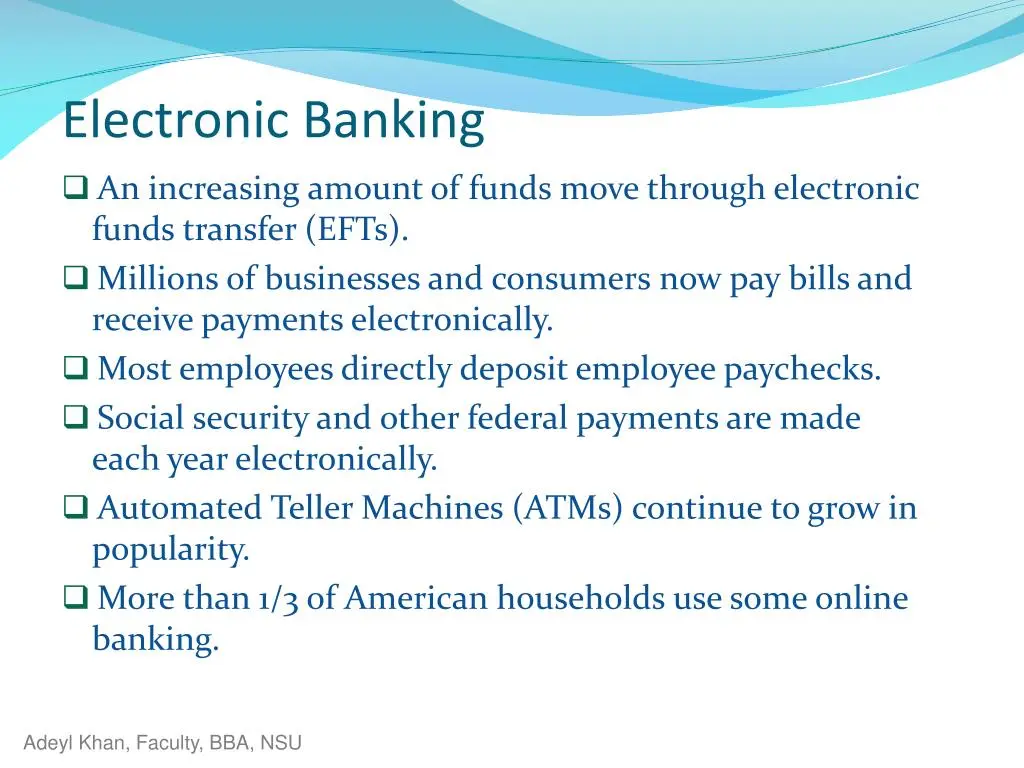
بانکداری الکترونیک از دهه ۱۹۶۰ با معرفی دستگاههای خودپرداز (ATM) آغاز شد. سپس با پیشرفت اینترنت و توسعه شبکههای جهانی، خدمات بانکی الکترونیکی به صورت گستردهتری ارائه شدند. در دهه ۱۹۹۰ و ۲۰۰۰، با ظهور تلفنهای هوشمند و اپلیکیشنهای موبایل، بانکداری الکترونیک به یک ابزار ضروری برای مردم تبدیل شد. امروزه، بسیاری از بانکها خدمات خود را به صورت کامل دیجیتالی کردهاند و مشتریان میتوانند از طریق اپلیکیشنهای موبایل یا وبسایتهای بانک، عملیات بانکی خود را انجام دهند.
خدمات اصلی بانکداری الکترونیک
بانکداری الکترونیک مجموعهای گسترده از خدمات را ارائه میدهد که میتوان آنها را به چند دسته اصلی تقسیم کرد:
۱. خدمات پرداخت و انتقال پول
یکی از مهمترین خدمات بانکداری الکترونیک، امکان پرداخت و انتقال پول به صورت آنلاین است. مشتریان میتوانند:
- پول را به حسابهای دیگر در همان بانک یا بانکهای دیگر واریز کنند.
- فاکتورهای خود را پرداخت کنند (مانند قبضهای آب، برق، گاز و تلفن).
- خریدهای آنلاین خود را با استفاده از کارتهای بانکی یا خدمات پرداخت الکترونیکی انجام دهند.
- پول را به صورت فوری یا برنامهریزیشده به دیگران ارسال کنند.
۲. مدیریت حساب و اطلاعات مالی
با استفاده از بانکداری الکترونیک، مشتریان میتوانند:
- موجودی حساب خود را در هر زمان بررسی کنند.
- تاریخچه تراکنشهای خود را مشاهده و تحلیل کنند.
- چکهای خود را به صورت الکترونیکی صادر کنند.
- از خدمات هشدار و اطلاعرسانی برای تراکنشهای مهم استفاده کنند.
۳. خدمات سرمایهگذاری و سرمایهگذاری خودکار
بانکداری الکترونیک امکان سرمایهگذاری در بازارهای مالی را نیز فراهم میآورد. مشتریان میتوانند:
- در بازار بورس و اوراق بهادار سرمایهگذاری کنند.
- از خدمات سرمایهگذاری خودکار (روباتیک) استفاده کنند.
- به صورت آنلاین در صندوقهای سرمایهگذاری شرکت کنند.
- از خدمات مشاوره مالی الکترونیکی بهرهمند شوند.
۴. خدمات کارتهای بانکی و پرداخت الکترونیکی
بانکداری الکترونیک امکان مدیریت کارتهای بانکی و پرداختهای الکترونیکی را نیز فراهم میآورد. مشتریان میتوانند:
- کارتهای خود را فعال یا غیر فعال کنند.
- محدودیتهای روزانه یا ماهانه بر روی کارتهای خود اعمال کنند.
- از خدمات پرداخت بدون تماس (NFC) استفاده کنند.
- کارتهای مجازی برای خریدهای آنلاین ایجاد کنند.
مزایای بانکداری الکترونیک
استفاده از بانکداری الکترونیک مزایای بسیاری برای مشتریان و بانکها به همراه دارد:
برای مشتریان:
- راحتی و سرعت: امکان انجام عملیات بانکی در هر زمان و مکان بدون نیاز به مراجعه به شعب.
- امنیت: استفاده از رمزهای پیچیده، تأیید دو مرحلهای و سیستمهای تشخیص هویت پیشرفته.
- کاهش هزینهها: عدم نیاز به پرداخت هزینههای مراجعه حضوری یا خرید چک.
- دسترسی به اطلاعات: امکان مشاهده تاریخچه تراکنشها و گزارشهای مالی در هر زمان.
- خدمات ۲۴ ساعته: امکان انجام عملیات بانکی در هر ساعت روز و شب.
برای بانکها:
- کاهش هزینههای عملیاتی با کاهش نیاز به شعب فیزیکی.
- افزایش رضایت مشتری با ارائه خدمات سریع و کارآمد.
- بهبود مدیریت ریسک با استفاده از سیستمهای هوشمند.
- افزایش کارایی با اتوماسیون فرآیندهای بانکی.
چالشها و خطرات بانکداری الکترونیک
با وجود مزایای فراوان، بانکداری الکترونیک با چالشهایی نیز همراه است که باید به آنها توجه کرد:
۱. امنیت و خطرات سایبری
یکی از اصلیترین نگرانیها در بانکداری الکترونیک، امنیت اطلاعات و خطرات سایبری است. هکرها و مجرمان سایبری ممکن است سعی کنند اطلاعات شخصی و مالی مشتریان را دزدیده یا حسابهای آنها را هک کنند. برای کاهش این خطرات، بانکها باید:
- از سیستمهای امنیتی پیشرفته مانند رمزنگاری و تأیید هویت دو مرحلهای استفاده کنند.
- مصطفیان را در مورد روشهای ایمن استفاده از خدمات بانکی الکترونیکی آموزش دهند.
- بهطور منظم سیستمهای خود را به روزرسانی و تست امنیت انجام دهند.
۲. وابستگی به فناوری
بانکداری الکترونیک وابستگی زیادی به فناوری دارد. در صورت بروز مشکلاتی مانند قطع اینترنت، خرابی سیستم یا مشکلات فنی، مشتریان ممکن است نتوانند به خدمات بانکی دسترسی داشته باشند. برای کاهش این وابستگی، بانکها باید:
- سیستمهای پشتیبان و redundancies را فراهم کنند.
- خدمات مشتری ۲۴ ساعته برای حل مشکلات فنی ارائه دهند.
- از شبکههای ارتباطی پایدار و امن استفاده کنند.
۳. محدودیتهای قانونی و مقرراتی
بانکداری الکترونیک باید با قوانین و مقررات محلی و بینالمللی مطابقت داشته باشد. تغییرات در قوانین ممکن است تأثیر مستقیمی بر روی خدمات الکترونیکی داشته باشد. بانکها باید:
- بهطور مداوم با تغییرات قانونی همراه باشند.
- سیستمهای خود را با استانداردهای بینالمللی هماهنگ کنند.
- از مشاوران حقوقی برای رعایت قوانین استفاده کنند.
چگونه از بانکداری الکترونیک به بهترین نحو استفاده کنیم؟
برای استفاده بهینه از خدمات بانکداری الکترونیک، میتوانید به نکات زیر توجه کنید:
۱. انتخاب بانک مناسب
انتخاب یک بانک با خدمات الکترونیکی کامل و قابل اعتماد بسیار مهم است. بررسی موارد زیر میتواند در انتخاب کمک کند:
- دسترسی به خدمات ۲۴ ساعته و پشتیبانی فنی.
- امکان استفاده از اپلیکیشن موبایل و وبسایت کاربردی.
- امکان انجام تراکنشهای بینالمللی.
- امنیت و امنیت سیستم.
۲. استفاده از روشهای امنیتی
برای محافظت از اطلاعات مالی خود، باید:
- از رمزهای پیچیده و منحصر به فرد برای ورود به سیستم استفاده کنید.
- از تأیید دو مرحلهای برای ورود به حساب استفاده کنید.
- در هر دستگاه عمومی یا اشتراکی، از خروج از حساب خود مطمئن شوید.
- از نصب نرمافزارهای ضد ویروس و ضد جاسوسی در دستگاههای خود اطمینان حاصل کنید.
۳. آموزش و آگاهی
آگاهی از روشهای جدید هک و کلاهبرداری در بانکداری الکترونیک بسیار مهم است. بانکها و سازمانهای مربوطه باید:
- مصطفیان را در مورد خطرات احتمالی آموزش دهند.
- راهنماییهای لازم برای شناسایی و گزارش فعالیتهای مشکوک ارائه دهند.
- از کانالهای رسمی برای اطلاعرسانی استفاده کنند.
۴. استفاده از خدمات پشتیبانی
در صورت بروز مشکل، استفاده از خدمات پشتیبانی بانک بسیار مهم است. بسیاری از بانکها خدمات پشتیبانی ۲۴ ساعته را ارائه میدهند که میتوانید از آنها برای حل مشکلات فنی یا امنیتی استفاده کنید.
بانکداری الکترونیک به عنوان یکی از مهمترین ابعاد خدمات مالی در دنیای مدرن، امکان انجام عملیات بانکی را به صورت سریع، امن و راحت فراهم میآورد. با آگاهی از خدمات، مزایا و چالشهای این سیستم، میتوانید از آن به بهترین نحو استفاده کنید و تجربهای مثبت از بانکداری الکترونیک داشته باشید. برای اطلاعات بیشتر در مورد خدمات مالی و راهنماییهای مرتبط، میتوانید به دیلی ۲۴ مراجعه کنید.