ارزشگذاری شرکت چیست و چگونه انجام میشود؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای کسبوکار و سرمایهگذاری، یکی از مهمترین تصمیماتی که سرمایهگذاران، مدیران و حتی کارآفرینان باید بگیرند، ارزشگذاری شرکت است. ارزشگذاری شرکت به معنای تعیین ارزش مالی یک شرکت یا کسبوکار است تا بتوان تصمیمات هوشمندانهای در مورد خرید، فروش، سرمایهگذاری یا حتی مدیریت داخلی گرفت. اما چگونه این ارزشگذاری انجام میشود؟ چه روشهایی وجود دارد و کدام یک برای چه شرایطی مناسب است؟ در این راهنمای کامل، به بررسی مفاهیم اساسی ارزشگذاری شرکت، روشهای مختلف آن و نکات مهمی که باید در نظر گرفت، میپردازیم.
ارزشگذاری شرکت چیست؟
ارزشگذاری شرکت فرایندی است که طی آن ارزش مالی یک شرکت یا کسبوکار بر اساس عوامل مختلف اقتصادی، مالی و بازار تعیین میشود. این ارزش میتواند برای اهداف مختلفی مانند:
- فروش یا خرید شرکت (مردمک یا خصوصی)
- تأمین سرمایه برای رشد یا توسعه
- ارزیابی عملکرد مالی و مدیریت
- تأمین سرمایه برای سرمایهگذاران یا سهامداران
- ارزیابی شرکت برای ادغام یا خریداری (M&A)
به کار گرفته شود. در واقع، ارزشگذاری شرکت یک ابزار کلیدی برای تصمیمگیریهای استراتژیک است و میتواند به کاهش ریسک و افزایش بازدهی کمک کند.
روشهای ارزشگذاری شرکت
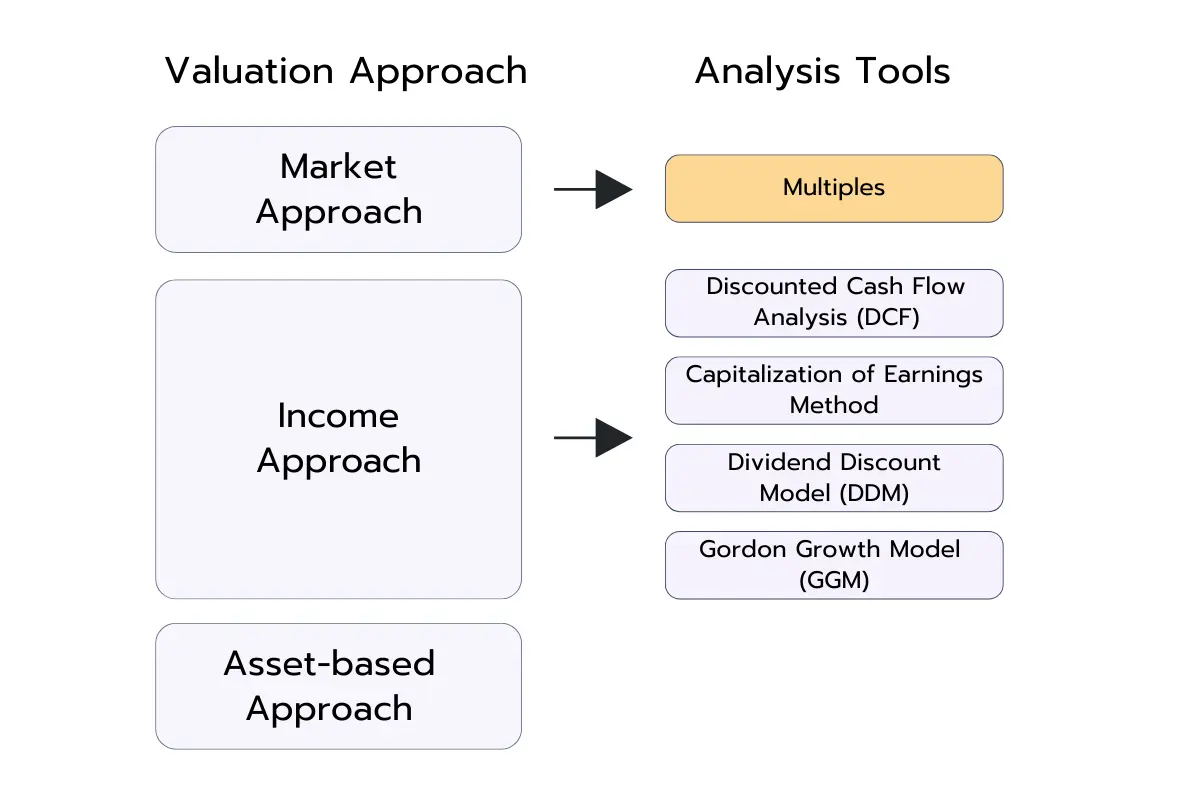
روشهای مختلفی برای ارزشگذاری شرکت وجود دارد که هر کدام بر اساس شرایط خاصی مناسب هستند. این روشها را میتوان به دو دسته اصلی تقسیم کرد:
- روشهای مبتنی بر درآمد: این روشها بر اساس درآمدهای آینده شرکت و توانایی آن در تولید سود تمرکز دارند.
- روشهای مبتنی بر بازار: این روشها ارزش شرکت را بر اساس ارزش بازار سهام یا شرکتهای مشابه تعیین میکنند.
- روشهای مبتنی بر دارایی: این روشها ارزش داراییهای شرکت (مانند داراییهای فیزیکی، فکری و مالی) را محاسبه میکنند.
در ادامه، به بررسی برخی از روشهای رایج در هر دسته میپردازیم.
1. روشهای مبتنی بر درآمد
این روشها بر این فرض بنا شدهاند که ارزش یک شرکت برابر با ارزش تمام درآمدهای آیندهای است که میتواند تولید کند. برخی از روشهای معروف در این دسته عبارتند از:
الف) روش ارزش فعلی درآمدهای آینده (DCF)
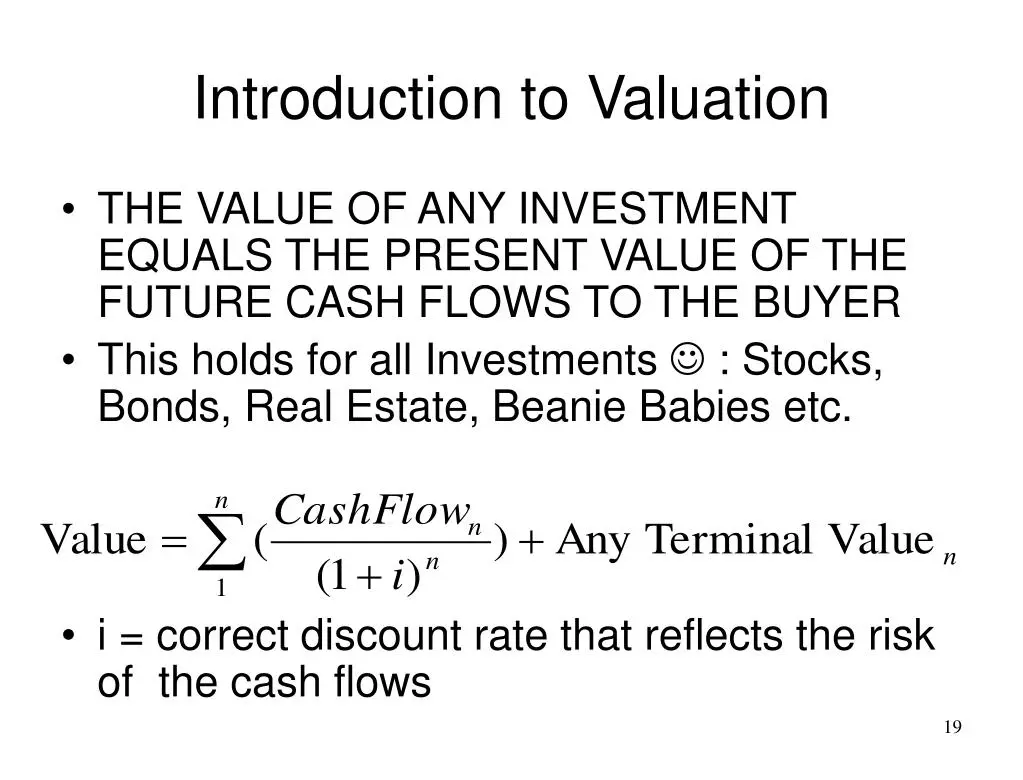
این روش یکی از دقیقترین و پرکاربردترین روشهای ارزشگذاری است. در این روش، ارزش شرکت بر اساس ارزش فعلی (Present Value) تمام درآمدهای آینده آن محاسبه میشود. برای این کار، ابتدا درآمدهای آینده شرکت پیشبینی میشوند و سپس با استفاده از نرخ بازده مورد انتظار (Discount Rate)، ارزش فعلی آنها محاسبه میشود.
نرخ بازده مورد انتظار معمولاً شامل نرخ بدون ریسک (مانند سودی که از اوراق قرضه دولتی دریافت میشود) و یک Premiوم ریسک برای نوع کسبوکار است. این روش نیاز به پیشبینی دقیق درآمدها و انتخاب صحیح نرخ تخفیف دارد.
ب) روش ارزش فعلی سود (Dividend Discount Model – DDM)
این روش برای شرکتهایی که سود یا دیویدند پرداخت میکنند، مناسب است. در این روش، ارزش شرکت بر اساس ارزش فعلی تمام دیویدندهای آینده محاسبه میشود. این روش برای شرکتهایی که درآمد پایدار و قابل پیشبینی دارند، کارآمد است.
2. روشهای مبتنی بر بازار
این روشها ارزش شرکت را بر اساس ارزش بازار سهام یا شرکتهای مشابه تعیین میکنند. برخی از روشهای معروف در این دسته عبارتند از:
الف) روش نسبت قیمت به درآمد (P/E Ratio)
در این روش، ارزش شرکت بر اساس نسبت قیمت به درآمد (Price to Earnings) شرکتهای مشابه در بازار تعیین میشود. نسبت P/E نشاندهنده این است که سرمایهگذاران حاضر هستند برای هر واحد از درآمد شرکت، چه قیمتی بپردازند.
برای مثال، اگر نسبت P/E یک شرکت 20 باشد، این意味着 سرمایهگذاران حاضرند برای هر ریال درآمد، 20 ریال بپردازند. این روش برای شرکتهایی که درآمد پایدار دارند، مناسب است.
ب) روش ارزش بازار به ارزش کتاب (Market to Book Ratio)
در این روش، ارزش شرکت بر اساس نسبت ارزش بازار به ارزش کتاب (Book Value) آن تعیین میشود. ارزش کتاب شامل داراییهای شرکت به ارزش اسمی آنها (مانند سرمایه در گردش، داراییهای ثابت و غیره) است. نسبت Market to Book نشاندهنده این است که سرمایهگذاران چقدر حاضرند برای هر واحد از ارزش کتاب شرکت، بپردازند.
این روش برای شرکتهایی که داراییهای فیزیکی قابل توجهی دارند، مناسب است.
3. روشهای مبتنی بر دارایی
این روشها ارزش شرکت را بر اساس داراییهای آن (مانند داراییهای فیزیکی، فکری و مالی) تعیین میکنند. برخی از روشهای معروف در این دسته عبارتند از:
الف) روش ارزش دارایی خالص (Net Asset Value – NAV)
در این روش، ارزش شرکت برابر با ارزش تمام داراییهای آن به منهای بدهیهای آن محاسبه میشود. این روش برای شرکتهایی که داراییهای فیزیکی قابل توجهی دارند (مانند شرکتهای صنایع سنگین یا املاک) مناسب است.
ب) روش ارزش بازاریابی (Brand Value)
در این روش، ارزش برند و داراییهای ناملموس شرکت نیز در محاسبه ارزش شرکت در نظر گرفته میشود. این روش برای شرکتهایی که داراییهای فکری و برند قوی دارند، مناسب است.
چه روش برای چه شرایطی مناسب است؟
انتخاب روش مناسب برای ارزشگذاری شرکت بستگی به شرایط خاص کسبوکار، نوع صنعت و اهداف ارزشگذاری دارد. برای مثال:
- اگر شرکت درآمد پایدار و قابل پیشبینی دارد، روشهای مبتنی بر درآمد مانند DCF یا DDM مناسب هستند.
- اگر شرکت در یک بازار رقابتی است و ارزش بازار سهام آن قابل مقایسه است، روشهای مبتنی بر بازار مانند P/E Ratio مناسب هستند.
- اگر شرکت داراییهای فیزیکی قابل توجهی دارد، روشهای مبتنی بر دارایی مانند NAV مناسب هستند.
- اگر شرکت داراییهای ناملموس مانند برند قوی دارد، روشهای مبتنی بر ارزش بازاریابی مناسب هستند.
در برخی موارد، ترکیبی از روشها نیز میتواند استفاده شود تا ارزشگذاری دقیقتری حاصل شود.
نکات مهم در ارزشگذاری شرکت
ارزشگذاری شرکت یک فرآیند پیچیده است و نیاز به دقت و توجه به جزئیات دارد. برخی از نکات مهمی که باید در نظر گرفت عبارتند از:
- پیشبینی درآمدها: پیشبینی دقیق درآمدهای آینده یکی از چالشهای اصلی ارزشگذاری است. استفاده از دادههای تاریخی و تحلیل بازار میتواند در این زمینه کمککننده باشد.
- انتخاب نرخ تخفیف: انتخاب صحیح نرخ تخفیف (Discount Rate) در روشهای مبتنی بر درآمد بسیار مهم است. این نرخ باید شامل نرخ بدون ریسک و Premiom ریسک مناسب برای نوع کسبوکار باشد.
- تحلیل بازار: بررسی شرایط بازار، رقبا و عوامل خارجی میتواند در تعیین ارزش شرکت تأثیرگذار باشد.
- ارزیابی داراییها: در روشهای مبتنی بر دارایی، ارزیابی دقیق داراییها و بدهیها ضروری است.
- استفاده از مشاوران: در برخی موارد، استفاده از مشاوران مالی یا ارزیابهای حرفهای میتواند به بهبود دقت ارزشگذاری کمک کند.
همچنین، باید توجه داشت که ارزشگذاری شرکت یک فرآیند دینامیک است و باید با تغییرات بازار و شرایط اقتصادی بهروزرسانی شود.
چالشهای ارزشگذاری شرکت
ارزشگذاری شرکت با چالشهایی همراه است که میتواند دقت نتایج را تحت تأثیر قرار دهد. برخی از این چالشها عبارتند از:
- پیشبینی عدم قطعیت: پیشبینی درآمدها و شرایط بازار با عدم قطعیت همراه است و میتواند منجر به خطا در ارزشگذاری شود.
- اختلاف در روشها: روشهای مختلف ارزشگذاری ممکن است نتایج متفاوتی ارائه دهند و انتخاب روش مناسب نیاز به دانش و تجربه دارد.
- تأثیر عوامل خارجی: عوامل مانند تغییرات اقتصادی، سیاسی یا اجتماعی میتواند بر ارزش شرکت تأثیر بگذارد.
- ارزیابی داراییهای ناملموس: ارزیابی داراییهای ناملموس مانند برند، فناوری یا دانش فنی میتواند چالشبرانگیز باشد.
با این حال، با توجه به این چالشها و استفاده از روشهای مناسب، میتوان ارزشگذاری دقیقتری انجام داد.
ارزشگذاری شرکت در ایران
در ایران، ارزشگذاری شرکت برای اهداف مختلفی مانند جذب سرمایه، ادغام و خریداری (M&A)، فروش شرکت یا ارزیابی عملکرد مالی انجام میشود. با توجه به شرایط اقتصادی و بازار سرمایه ایران، روشهای ارزشگذاری باید با توجه به شرایط خاص این کشور انتخاب شوند.
برای مثال، در بازار سرمایه ایران، روشهای مبتنی بر بازار مانند نسبت P/E یا نسبت Market to Book به دلیل وجود دادههای قابل دسترسی در بازار، پرکاربرد هستند. همچنین، روشهای مبتنی بر درآمد مانند DCF نیز در شرکتهایی که درآمد پایدار دارند، استفاده میشوند.
در سالهای اخیر، با رشد بازار سرمایه و افزایش فعالیتهای ادغام و خریداری، نیاز به ارزشگذاری دقیقتر شرکتها افزایش یافته است. در این راستا، استفاده از مشاوران مالی و ارزیابهای حرفهای میتواند به بهبود دقت ارزشگذاری کمک کند.
در نهایت، ارزشگذاری شرکت یک فرآیند پیچیده اما ضروری است که میتواند به تصمیمگیریهای هوشمندانه در زمینه سرمایهگذاری، مدیریت و توسعه کسبوکار کمک کند. انتخاب روش مناسب، توجه به جزئیات و بهروزرسانی مداوم ارزشگذاری میتواند به کاهش ریسک و افزایش بازدهی کمک کند.
برای اطلاعات بیشتر در مورد روشهای ارزشگذاری و نکات مهم در این زمینه، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.