آموزش زینههای خانه را بهتر مدیریت کنیم؛ نکات مهمی که باید بدانید
مدیریت صحیح هزینههای خانه یکی از مهمترین مهارتهای مالی است که میتواند به شما کمک کند تا از مشکلات مالی دوری کنید و زندگی مالی سالمتری داشته باشید. بسیاری از خانوادهها با چالشهای مختلفی در این زمینه روبرو هستند، مانند عدم برنامهریزی، هزینههای غیرضروری، یا حتی عدم آگاهی از منابع درآمد و هزینههای خود. در این مقاله، به نکات اساسی مدیریت هزینههای خانه میپردازیم تا بتوانید با روشهای ساده و مؤثر، کنترل بهتری بر مالیات خود داشته باشید.
چرا مدیریت هزینههای خانه مهم است؟
مدیریت هزینهها به شما کمک میکند تا:
- از بدهیهای غیرضروری جلوگیری کنید و زندگی مالی خود را بهبود بخشید.
- برای آینده برنامهریزی کنید و سرمایهگذاری کنید.
- از استرس مالی دوری کنید و آرامش بیشتری داشته باشید.
- به خانواده خود آموزش دهید که چگونه با بودجه محدود زندگی کنند.
اگر تا به حال فکر کردهاید که چرا برخی خانوادهها همیشه درگیر مشکلات مالی هستند، پاسخ اغلب در عدم برنامهریزی و مدیریت نادرست هزینهها نهفته است. با یادگیری روشهای ساده، میتوانید این چرخه را تغییر دهید.
نکته اول: ثبت دقیق هزینهها
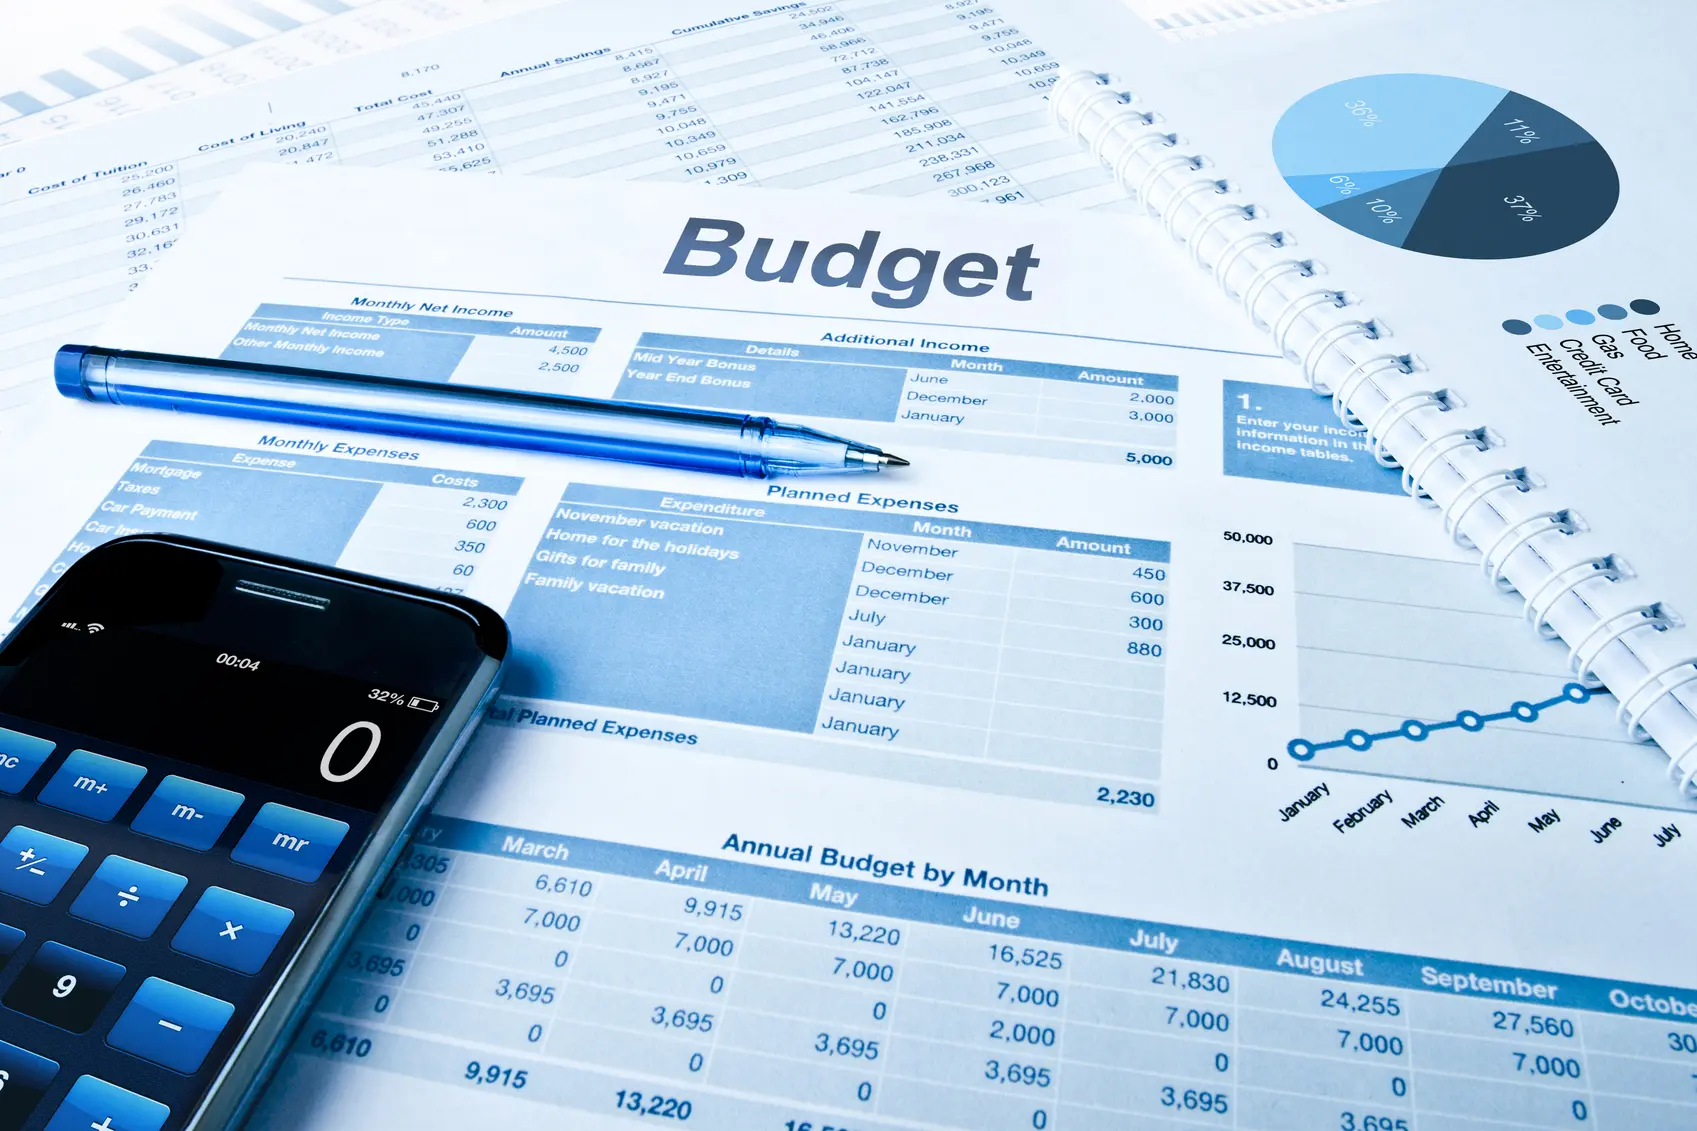
اولین قدم برای مدیریت هزینهها، ثبت دقیق تمام درآمدها و هزینههای خود است. بسیاری از افراد فکر میکنند که به خاطر سپردن هزینهها کافی است، اما در واقعیت، ثبت دقیق و منظم بسیار مهمتر است. شما میتوانید از روشهای مختلفی برای ثبت هزینهها استفاده کنید، از جمله:
- کاربرد اپلیکیشنهای مالی مانند موبایلبانک، زینبانک یا فینبانک.
- استفاده از یک دفترچه یا فایل اکسل برای ثبت هزینهها.
- کاربرد کارتهای اعتباری و بانکی که گزارشهای خودکار هزینهها را ارائه میدهند.
ثبت هزینهها به شما کمک میکند تا در پایان ماه یا سال، دقیقاً بدانید که پول شما کجا رفته است. این اطلاعات میتواند شما را در تصمیمگیریهای مالی آینده راهنمایی کند.
نکته دوم: تقسیمبندی هزینهها
پس از ثبت هزینهها، مهم است که آنها را به دستهبندیهای مختلف تقسیم کنید. این دستهبندیها میتوانند شامل:
- هیجانی (مانند غذا، خریدهای غیرضروری، سرگرمی).
- ضروری (مانند اجاره، آب، برق، گاز، بیمه).
- سرمایهگذاری و پسانداز.
- بدهیها (مانند قرضها، وامها).
با تقسیمبندی هزینهها، میتوانید بهتر درک کنید که کدام بخش از بودجه شما بیشترین سهم را دارد و کجا میتوانید صرفهجویی کنید. برای مثال، اگر متوجه شدید که هزینههای هیجانی بیش از حد است، میتوانید در این بخش کاهش دهید و پول بیشتری را برای پسانداز یا پرداخت بدهیها اختصاص دهید.
نکته سوم: تعیین بودجه ماهانه
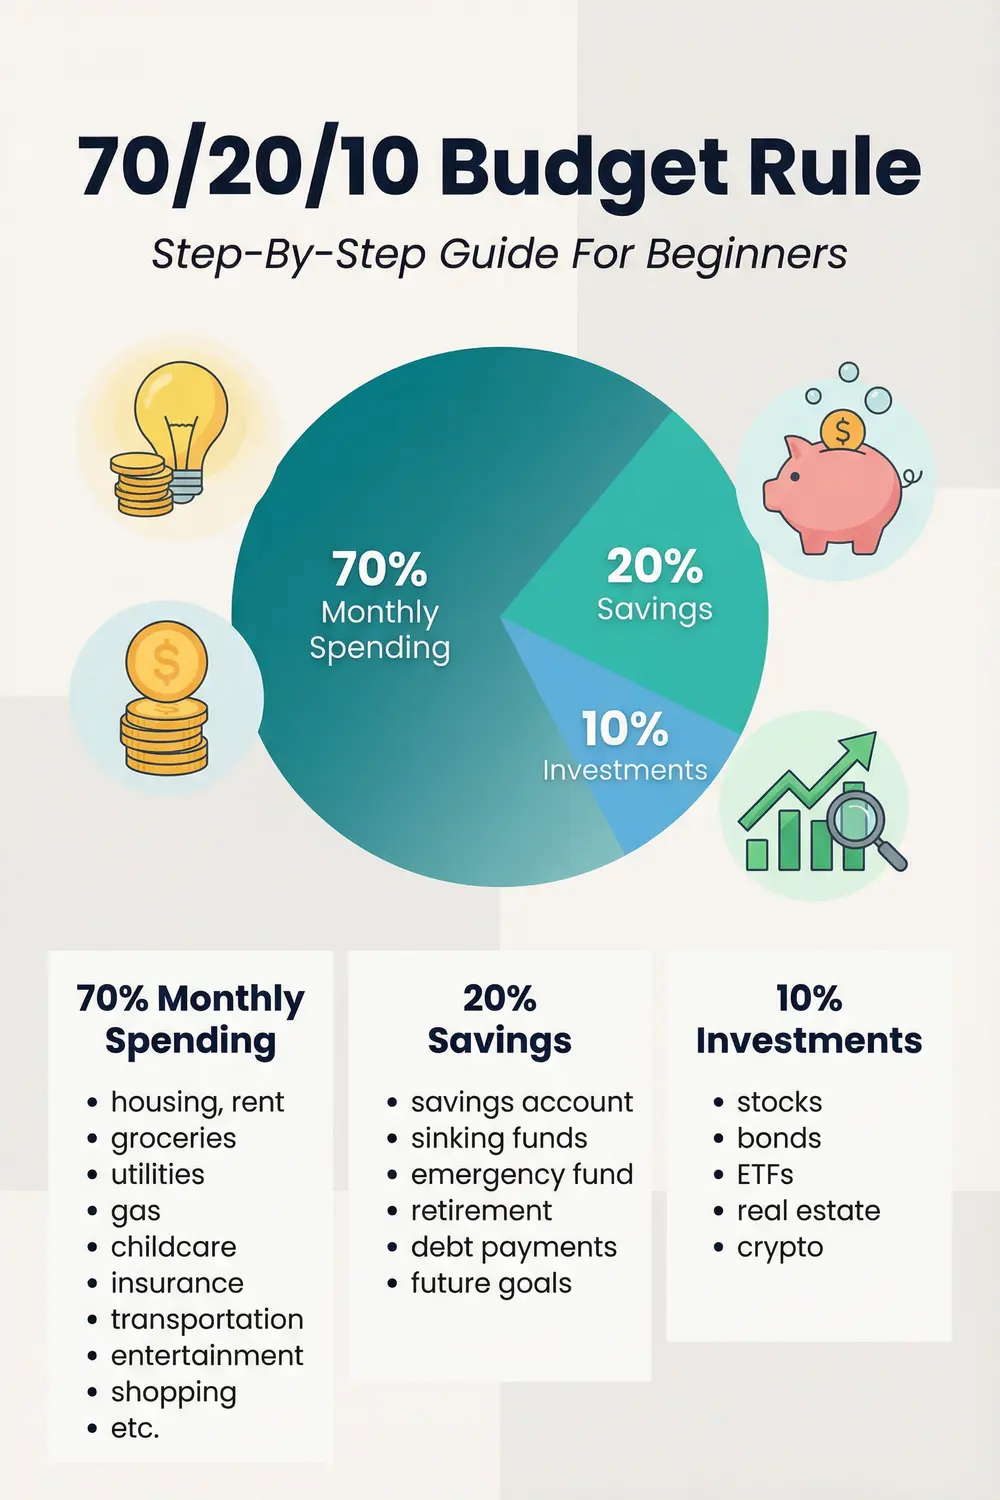
یکی از مهمترین مراحل مدیریت هزینهها، تعیین یک بودجه ماهانه است. برای این کار، باید درآمد ماهانه خود را محاسبه کرده و سپس هزینههای ضروری و غیرضروری را از آن کسر کنید. سپس، باقیمانده را برای پسانداز یا سرمایهگذاری در نظر بگیرید.
برای مثال، اگر درآمد ماهانه شما ۱۰ میلیون تومان است و هزینههای ضروری شما ۶ میلیون تومان است، میتوانید ۲ میلیون تومان را برای پسانداز و ۲ میلیون تومان دیگر را برای هزینههای هیجانی در نظر بگیرید. این روش به شما کمک میکند تا از هزینههای غیرضروری جلوگیری کنید و همیشه پول کافی برای نیازهای اصلی داشته باشید.
نکته چهارم: کاهش هزینههای غیرضروری
یکی از بزرگترین چالشهای مالی، هزینههای غیرضروری است. این هزینهها شامل خریدهای غیرضروری، غذا خوردن خارج از خانه، خریدهای آنلاین بدون نیاز، و حتی هزینههای تلفن همراه یا اینترنت بیش از حد میشود. برای کاهش این هزینهها، میتوانید:
- قوانین سادهای برای خود تعیین کنید، مانند “هر هفته فقط یک بار غذا خارج از خانه بخوریم”.
- از خریدهای impulive (فوری) خودداری کنید و قبل از خرید، به مدت ۲۴ ساعت صبر کنید.
- از خدمات و محصولات ارزانتر استفاده کنید، بدون اینکه کیفیت زندگی شما کاهش یابد.
- از تخفیفها و پیشنهادهای ویژه استفاده کنید.
کاهش هزینههای غیرضروری میتواند به شما کمک کند تا پول بیشتری برای پسانداز یا پرداخت بدهیها داشته باشید.
نکته پنجم: برنامهریزی برای آینده
مدیریت هزینهها تنها به کنترل هزینههای فعلی محدود نمیشود. برنامهریزی برای آینده نیز بسیار مهم است. این شامل:
- پسانداز برای هزینههای غیرمنتظره مانند تعمیرات خانه یا بیماری.
- پرداخت بدهیها به صورت منظم و جلوگیری از افزایش آنها.
- سرمایهگذاری برای بازنشستگی یا اهداف بلندمدت.
اگر برنامهریزی برای آینده نکنید، ممکن است در آینده با مشکلات مالی جدی روبرو شوید. برای مثال، اگر برای بازنشستگی پسانداز نکنید، ممکن است در سالهای آینده با کمبود درآمد مواجه شوید.
نکته ششم: استفاده از ابزارهای مالی
امروزه ابزارهای مختلفی برای مدیریت هزینهها وجود دارد که میتوانید از آنها استفاده کنید. این ابزارها شامل:
- اپلیکیشنهای بودجهبندی مانند موبایلبانک یا فینبانک.
- کاربرد کارتهای بانکی هوشمند که هزینهها را به صورت خودکار ثبت میکنند.
- استفاده از خدمات مشاوره مالی برای برنامهریزی بهتر.
این ابزارها میتوانند به شما کمک کنند تا مدیریت هزینهها را آسانتر و دقیقتر انجام دهید.
نکته پایانی: آموزش خانواده
مدیریت هزینهها تنها یک مسئولیت فردی نیست. اگر شما سرپرست خانواده هستید، مهم است که به اعضای خانواده خود نیز آموزش دهید. این آموزش میتواند شامل:
- آموزش کودکان برای صرفهجویی در هزینهها.
- مشارکت همسر یا اعضای خانواده در برنامهریزی مالی.
- تعیین اهداف مالی مشترک برای خانواده.
با آموزش خانواده، میتوانید فرهنگ مدیریت هزینه را در خانه ایجاد کنید و همه اعضای خانواده بتوانند از زندگی مالی سالمتری برخوردار باشند.
در پایان، مدیریت هزینههای خانه نیازمند برنامهریزی، ثبت دقیق هزینهها، کاهش هزینههای غیرضروری و آموزش خانواده است. با پیروی از این نکات، میتوانید کنترل بهتری بر مالیات خود داشته باشید و زندگی مالی سالمتری داشته باشید. برای اطلاعات بیشتر در مورد مدیریت مالی و ابزارهای مختلف، میتوانید به مقالههای مرتبط در دیلی ۲۴ مراجعه کنید.