هزینه مسکن چرا بخش بزرگی از بودجه خانوار را مصرف میکند؛ بررسی نکات و جزئیات مهم
در سالهای اخیر، یکی از بزرگترین نگرانیهای خانوارهای ایرانی، افزایش هزینههای مسکن و تأثیر آن بر بودجه خانوار بوده است. بسیاری از خانوادهها با چالش مواجه هستند که چگونه بتوانند بخشی قابل توجهی از درآمد خود را صرف هزینههای مربوط به مسکن کنند، در حالی که سایر نیازهای اساسی مانند غذا، آموزش و درمان نیز باید تأمین شوند. این موضوع به ویژه برای گروههای درآمد متوسط و پایین، که درصد بیشتری از درآمد خود را صرف هزینههای مسکن میکنند، حساسیت بیشتری دارد. اما چرا هزینه مسکن به این اندازه از بودجه خانوارها مصرف میکند؟ عوامل متعددی در این زمینه مؤثر هستند که در ادامه به بررسی برخی از مهمترین آنها میپردازیم.
افزایش قیمت مسکن و تورم
یکی از اصلیترین دلایل افزایش هزینههای مسکن، رشد قیمتهای آن در سالهای اخیر است. تورم و افزایش هزینههای ساختوساز، قیمت زمین و مصالح ساختمانی، به ویژه در شهرهای بزرگ، باعث شده است که خرید یا اجاره مسکن برای بسیاری از خانوارها دشوارتر شود. در بسیاری از شهرهای بزرگ، قیمت مسکن به قدری بالا رفته است که حتی برای خانوادههایی با درآمد متوسط نیز خرید خانه یک هدف دور از دسترس به نظر میرسد. این موضوع باعث میشود که درصد بیشتری از درآمد خانوار صرف هزینههای مسکن شود.
علاوه بر این، افزایش قیمت اجاره نیز یکی دیگر از عوامل مؤثر است. در شهرهای بزرگ، تقاضای بالای مسکن و عرضه محدود، باعث شده است که اجارهبها به شدت افزایش یابد. این موضوع به ویژه برای جوانان و خانوادههای جدید، که هنوز نتوانستهاند خانه خریداری کنند، چالش بزرگی ایجاد میکند. در این شرایط، بسیاری از خانوارها مجبور میشوند درصد قابل توجهی از درآمد خود را صرف هزینههای اجاره کنند، که این خود میتواند بر سایر نیازهای زندگی تأثیر منفی بگذارد.
تغییرات در ساختار خانواده و نیازهای مسکونی
ساختار خانوادهها در سالهای اخیر دچار تغییرات زیادی شده است. افزایش تعداد خانوادههای تکخانواده، کاهش سن ازدواج و افزایش تعداد فرزندان در برخی خانوادهها، باعث شده است که نیاز به مسکن بیشتر شود. همچنین، افزایش تعداد افراد زندگیکننده در یک خانه، به ویژه در شهرهای بزرگ، باعث شده است که مساحت مورد نیاز هر خانوار افزایش یابد. این موضوع خود میتواند هزینههای مسکن را افزایش دهد، زیرا خانوارها مجبورند مسکنهای بزرگتری را خریداری یا اجاره کنند.
علاوه بر این، تغییرات در سبک زندگی و نیاز به فضاهای بیشتر برای کار از خانه، به ویژه پس از شیوع بیماری کرونا، باعث شده است که بسیاری از خانوارها به دنبال مسکنهای بزرگتر و مناسبتر باشند. این تغییرات نیز میتواند هزینههای مسکن را افزایش دهد، زیرا بسیاری از خانههای قدیمی و کوچک، دیگر پاسخگوی نیازهای جدید نیستند.
عدم دسترسی به وامهای مسکن مناسب
یکی دیگر از عوامل مؤثر در افزایش هزینههای مسکن، محدودیتهای موجود در دسترسی به وامهای مسکن مناسب است. بسیاری از خانوارها به دلیل شرایط اقتصادی یا عدم دسترسی به وثیقه کافی، نمیتوانند از وامهای بانکی برای خرید مسکن استفاده کنند. این موضوع باعث میشود که بسیاری از خانوادهها مجبور شوند هزینههای مسکن را از جیب خود پرداخت کنند، که این خود میتواند فشار مالی زیادی بر آنها وارد کند.
علاوه بر این، نرخ بهره وامهای مسکن نیز در برخی موارد بسیار بالا است، که این موضوع باعث میشود هزینههای بازپرداخت وام برای بسیاری از خانوارها غیرقابل تحمل باشد. در این شرایط، بسیاری از خانوادهها مجبور میشوند درصد بیشتری از درآمد خود را صرف پرداخت وام کنند، که این خود میتواند بر سایر هزینههای زندگی تأثیر منفی بگذارد.
نکات مهم برای کاهش هزینههای مسکن
با توجه به چالشهای موجود در زمینه هزینههای مسکن، بسیاری از خانوارها به دنبال راهکارهایی برای کاهش این هزینهها هستند. برخی از نکات مهم در این زمینه عبارتند از:
- اجاره مسکن در مناطق کمتر پرطرفدار: اجاره مسکن در مناطق کمتر پرطرفدار یا حومه شهر میتواند هزینههای اجاره را کاهش دهد. البته باید توجه داشت که در این مناطق ممکن است امکانات و خدمات کمتر باشد.
- خرید مسکن در مناطق کمتر پرطرفدار: خرید مسکن در مناطق کمتر پرطرفدار یا شهرهای کوچک میتواند هزینههای خرید را کاهش دهد. البته باید توجه داشت که در این مناطق ممکن است ارزش ملک در آینده افزایش نیابد.
- استفاده از وامهای مسکن با نرخ بهره پایین: استفاده از وامهای مسکن با نرخ بهره پایین میتواند هزینههای بازپرداخت وام را کاهش دهد. در این زمینه، بررسی شرایط مختلف وامها و انتخاب بهترین گزینه بسیار مهم است.
- اشتراک مسکن: اشتراک مسکن با دیگران میتواند هزینههای مسکن را کاهش دهد. این روش به ویژه برای جوانان و خانوادههای جدید مناسب است.
- استفاده از برنامههای دولتی: استفاده از برنامههای دولتی برای خرید یا اجاره مسکن میتواند هزینهها را کاهش دهد. در این زمینه، آگاهی از شرایط و مزایای این برنامهها بسیار مهم است.
علاوه بر این، برنامهریزی مالی مناسب و مدیریت هزینهها نیز میتواند کمک زیادی به کاهش فشار مالی بر خانوارها کند. در این زمینه، استفاده از ابزارهای مالی مانند حسابهای پسانداز، سرمایهگذاری و بیمه میتواند کمککننده باشد.
نقش دولت و سیاستهای مسکن
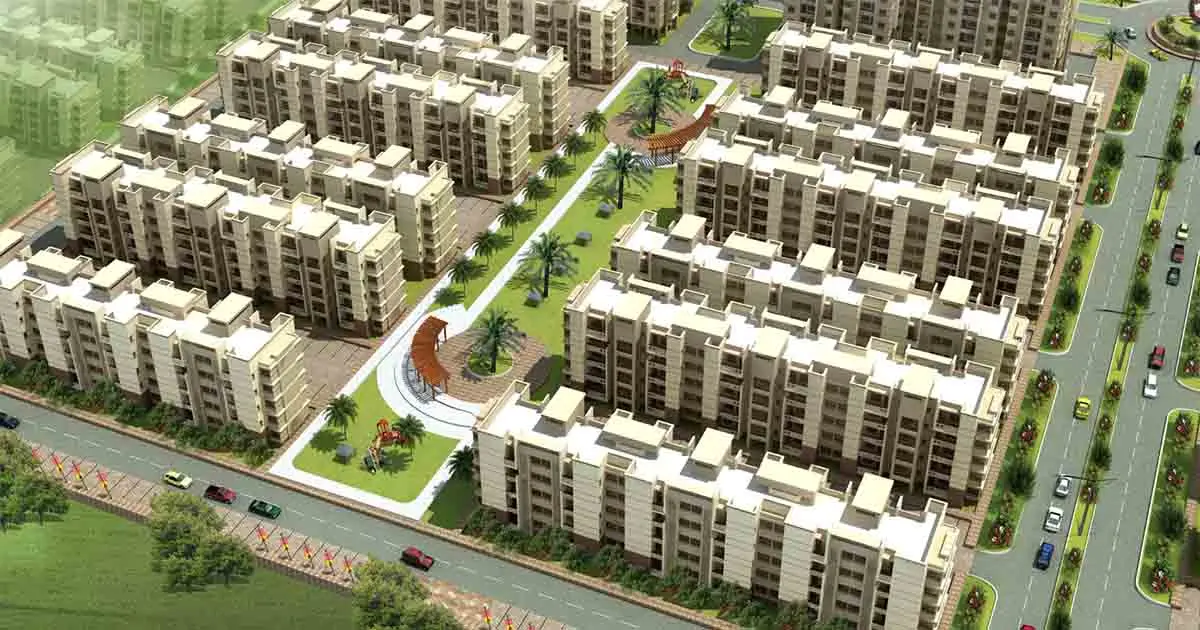
دولت نیز در کاهش هزینههای مسکن نقش مهمی دارد. سیاستهای مسکن دولت میتواند تأثیر زیادی بر دسترسی خانوارها به مسکن مناسب داشته باشد. برخی از سیاستهای مؤثر در این زمینه عبارتند از:
- افزایش عرضه مسکن: افزایش عرضه مسکن با ساخت مسکنهای اجتماعی و اقتصادی میتواند قیمت مسکن را کاهش دهد.
- تسهیل دسترسی به وامهای مسکن: تسهیل دسترسی به وامهای مسکن با نرخ بهره پایین میتواند هزینههای خرید مسکن را کاهش دهد.
- افزایش مالیات بر خانههای خالی: افزایش مالیات بر خانههای خالی میتواند تشویق مالکان را برای اجاره دادن خانههای خود کند و عرضه مسکن را افزایش دهد.
- پشتیبانی از ساختوساز: حمایت از ساختوساز با ارائه تسهیلات مالی و کاهش هزینههای ساخت میتواند قیمت مسکن را کاهش دهد.
در سالهای اخیر، دولتها در بسیاری از کشورها اقداماتی برای کاهش هزینههای مسکن انجام دادهاند. برای مثال، برخی از کشورها اقدام به ساخت مسکنهای اجتماعی کردهاند یا تسهیلات مالی برای خرید مسکن فراهم کردهاند. در ایران نیز برنامههای مختلفی برای کاهش هزینههای مسکن در دست اجرا است که میتواند تأثیر مثبتی بر زندگی خانوارها داشته باشد.
چالشهای آینده و راهکارهای ممکن
با توجه به افزایش جمعیت و نیازهای مسکونی، چالشهای آینده در زمینه هزینههای مسکن نیز وجود دارد. افزایش جمعیت شهری، تغییرات اقلیمی و افزایش هزینههای ساختوساز میتواند باعث شود که هزینههای مسکن در آینده نیز افزایش یابد. در این شرایط، نیاز به راهکارهای جدید و مؤثر برای کاهش هزینههای مسکن بیشتر احساس میشود.
یکی از راهکارهای ممکن، استفاده از فناوریهای جدید در ساختوساز است. استفاده از مصالح پیشساخته، روشهای ساخت سریع و استفاده از انرژیهای تجدیدپذیر میتواند هزینههای ساختوساز را کاهش دهد و کیفیت مسکن را افزایش دهد. همچنین، استفاده از مدلهای جدید مسکن مانند مسکنهای مودولار و پیشساخته میتواند کمک زیادی به کاهش هزینهها کند.
علاوه بر این، تغییر در سیاستهای شهری و برنامهریزی شهری نیز میتواند تأثیر زیادی بر هزینههای مسکن داشته باشد. برای مثال، افزایش تراکم شهری و استفاده از فضاهای مشترک میتواند هزینههای ساختوساز را کاهش دهد و دسترسی به مسکن را برای خانوارها آسانتر کند.
در نهایت، کاهش هزینههای مسکن نیازمند همکاری بین دولت، بخش خصوصی و جامعه است. دولت باید با اجرای سیاستهای مؤثر، دسترسی به مسکن را برای خانوارها آسانتر کند، در حالی که بخش خصوصی نیز باید با ارائه خدمات و محصولات مناسب، به کاهش هزینهها کمک کند. جامعه نیز با تغییر در سبک زندگی و نیازهای مسکونی، میتواند در این زمینه نقش مهمی ایفا کند.
برای اطلاعات بیشتر در مورد راهکارهای کاهش هزینههای مسکن و سیاستهای دولت در این زمینه، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.