هزینه تولید چگونه بر قیمت نهایی کالا تأثیر میگذارد؛ بررسی نکات و جزئیات مهم
قیمت نهایی کالایی که به دست مصرفکنندگان میرسد، نتیجه یک زنجیره پیچیده از عوامل اقتصادی، بازار و تولیدی است. اما یکی از مهمترین مؤلفههایی که بر این قیمت تأثیر مستقیم میگذارد، هزینه تولید است. در واقع، هزینههای تولیدی به عنوان پایهای برای تعیین قیمت عمل میکنند و هر تغییری در این هزینهها، بهطور مستقیم یا غیرمستقیم، بر قیمت نهایی کالا تأثیر میگذارد. در این مقاله، به بررسی نحوه تأثیر هزینه تولید بر قیمت نهایی کالا، عوامل مؤثر در این رابطه و نکات مهمی که باید در نظر گرفت، میپردازیم.
چگونه هزینه تولید بر قیمت نهایی کالا تأثیر میگذارد؟
قیمت نهایی یک کالا بهطور مستقیم با هزینههای تولیدی مرتبط است. در واقع، تولیدکنندگان برای تعیین قیمت، هزینههای خود را به عنوان یک نقطه شروع در نظر میگیرند و سپس با افزودن سود مورد نظر و سایر هزینههای غیرمستقیم (مانند هزینههای توزیع، بازاریابی و مالیاتی)، به قیمت نهایی میرسند. اما چگونه این رابطه شکل میگیرد؟
در اقتصاد، مدلهای مختلفی برای تعیین قیمت وجود دارد، اما یکی از سادهترین و رایجترین روشها، استفاده از قیمتگذاری بر اساس هزینه است. در این روش، هزینه تولید به عنوان پایهای برای تعیین قیمت در نظر گرفته میشود. به عنوان مثال، اگر هزینه تولید یک محصول ۱۰۰۰ تومان باشد و تولیدکننده بخواهد ۲۰ درصد سود داشته باشد، قیمت فروش آن محصول به ۱۲۰۰ تومان میرسد. اما این تنها یک نمونه ساده است و در دنیای واقعی، عوامل دیگری نیز دخیل هستند.
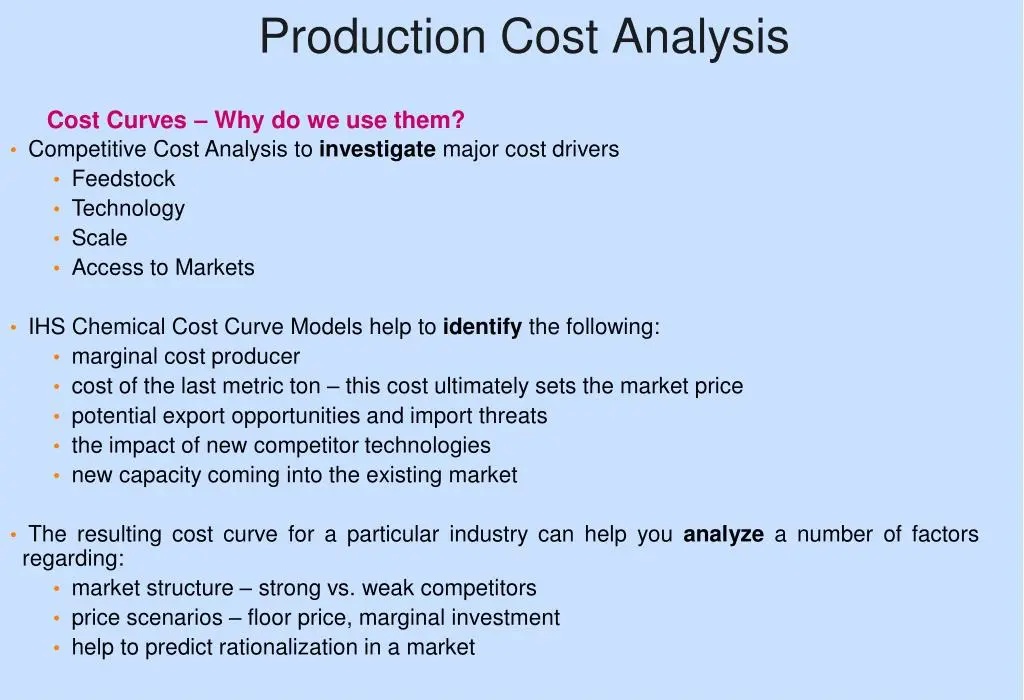
یکی از مهمترین عوامل، مقیاس تولید است. در تولیدات با مقیاس بزرگ، هزینههای ثابت (مانند هزینههای کارخانه، تجهیزات و مدیریت) بر تعداد واحدهای تولید شده تقسیم میشوند، که این امر باعث کاهش هزینه واحد تولیدی میشود. به همین دلیل، تولیدکنندگان با افزایش حجم تولید، میتوانند قیمت نهایی محصولات خود را کاهش دهند و در بازار رقابتیتر عمل کنند.
علاوه بر این، فناوری و نوآوری نیز نقش مهمی در کاهش هزینههای تولید ایفا میکند. استفاده از روشهای تولید پیشرفته، اتوماسیون و بهینهسازی فرآیندها میتواند هزینههای کار و مواد اولیه را کاهش دهد و در نتیجه، قیمت نهایی کالا را پایین بیاورد.
در بازارهای رقابتی، تولیدکنندگان همچنین باید به قیمتهای رقبا توجه کنند. اگر هزینه تولید یک کالا در یک شرکت بسیار بالاتر از رقبا باشد، اما قیمت نهایی آن با رقبا برابر باشد، این شرکت در خطر زیان مالی قرار میگیرد. بنابراین، تولیدکنندگان باید همواره به دنبال کاهش هزینهها و افزایش کارایی باشند تا بتوانند در بازار رقابت کنند.
عوامل مؤثر در هزینه تولید و قیمت نهایی
هزینه تولید از چندین مؤلفه تشکیل شده که هر یک از آنها میتواند بر قیمت نهایی کالا تأثیر بگذارد. برخی از این عوامل عبارتند از:
- هزینه مواد اولیه: قیمت مواد اولیه یکی از مهمترین عوامل در تعیین هزینه تولید است. تغییرات در قیمت مواد اولیه، مانند فلزات، نفت، گاز یا مواد شیمیایی، میتواند بهطور مستقیم بر هزینه تولید تأثیر بگذارد. به عنوان مثال، افزایش قیمت نفت میتواند هزینه تولید محصولات پتروشیمی و پلاستیکی را افزایش دهد و در نتیجه، قیمت نهایی این محصولات را بالا ببرد.
- هزینه نیروی کار: حقوق و مزایای کارکنان نیز بخش مهمی از هزینه تولید را تشکیل میدهند. در صنایعی که نیروی کار ماهر و تخصصی مورد نیاز است، هزینه نیروی کار میتواند بسیار بالا باشد. تغییرات در حقوق یا شرایط کار نیز میتواند بر هزینه تولید تأثیر بگذارد.
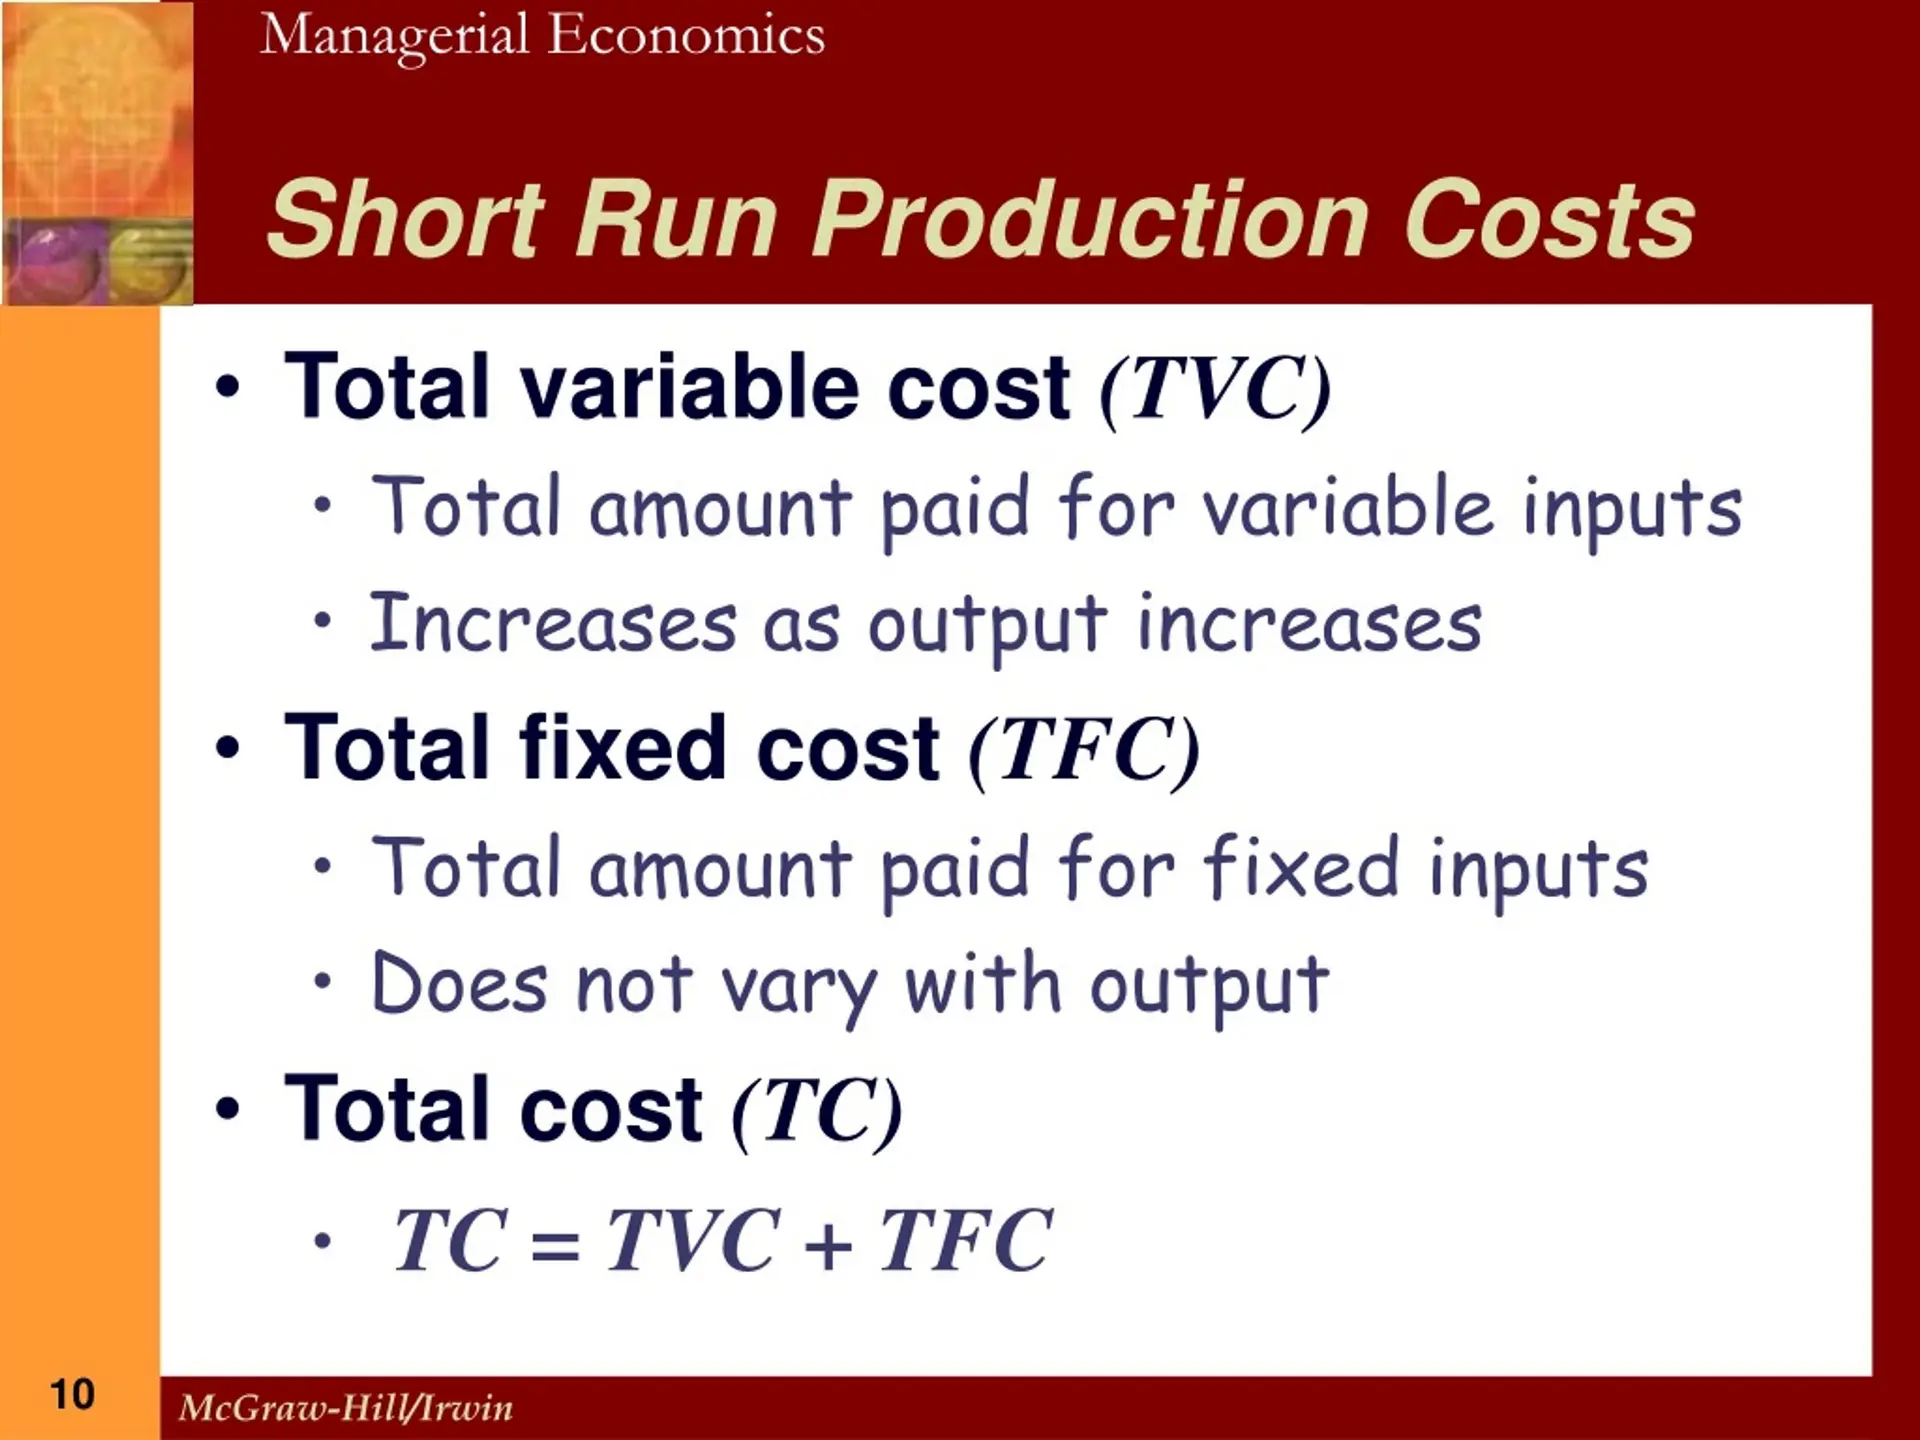
- هزینههای ثابت: هزینههای ثابت مانند اجاره کارخانه، هزینههای نگهداری تجهیزات، بیمه و مالیات، بهطور مستقیم بر هزینه تولید تأثیر میگذارند. این هزینهها معمولاً با افزایش حجم تولید کاهش مییابند، اما در کوتاهمدت، ثابت باقی میمانند.
- هزینههای متغیر: هزینههای متغیر مانند هزینه انرژی، هزینه حمل و نقل و هزینههای بستهبندی با تغییر حجم تولید تغییر میکنند. این هزینهها در کوتاهمدت قابل کنترل هستند و تولیدکنندگان میتوانند با بهینهسازی فرآیندها، آنها را کاهش دهند.
- فناوری و تجهیزات: استفاده از تجهیزات پیشرفته و فناوریهای جدید میتواند هزینه تولید را کاهش دهد. به عنوان مثال، استفاده از رباتیک در خطوط تولید میتواند هزینه نیروی کار را کاهش دهد و در نتیجه، هزینه نهایی محصول را پایین بیاورد.
همچنین، شرایط بازار مانند تولید و تقاضا نیز نقش مهمی در تعیین قیمت نهایی دارند. اگر تقاضا برای یک کالا بالا باشد و عرضه محدود، تولیدکنندگان میتوانند قیمت را افزایش دهند، حتی اگر هزینه تولید ثابت باشد. در مقابل، اگر عرضه بیش از تقاضا باشد، تولیدکنندگان ممکن است مجبور شوند قیمت را کاهش دهند تا بتوانند کالای خود را بفروشند.
نکات مهم در تعیین قیمت بر اساس هزینه تولید
تولیدکنندگان و کسبوکارهای مختلف باید در تعیین قیمت نهایی کالا، به چند نکته مهم توجه کنند:
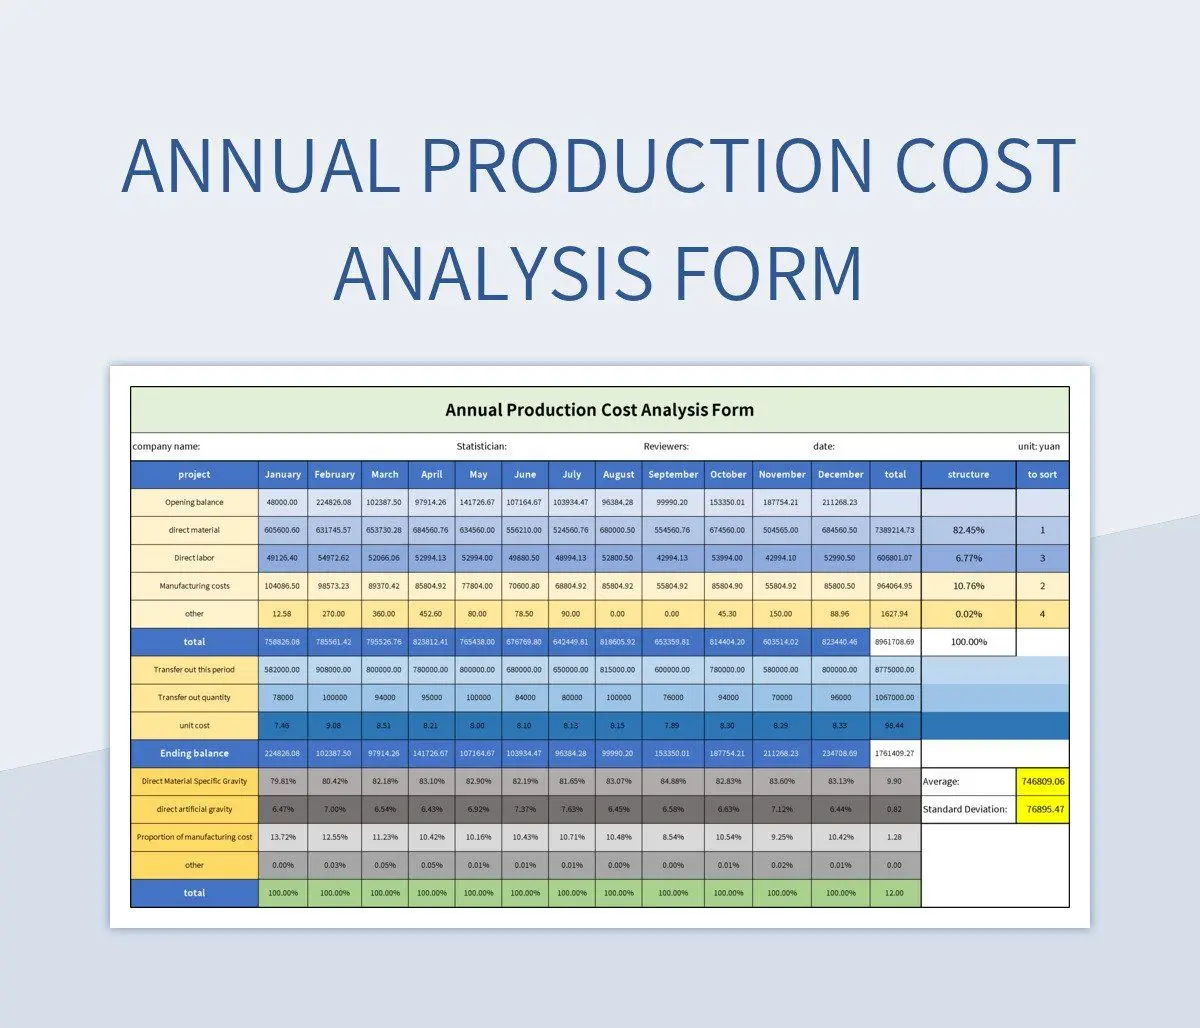
- تحلیل هزینههای واقعی: تولیدکنندگان باید هزینههای واقعی خود را تحلیل کنند و هزینههای پنهان یا غیرمستقیم را نیز در نظر بگیرند. این تحلیل باید شامل هزینههای مستقیم (مانند مواد اولیه و نیروی کار) و غیرمستقیم (مانند هزینههای مدیریت و بازاریابی) باشد.
- رقابتپذیری: قیمت نهایی باید به گونهای تعیین شود که در بازار رقابتی بتواند با رقبا رقابت کند. این یعنی تولیدکنندگان باید همواره به روز باشند و از تغییرات بازار و هزینههای رقبا مطلع باشند.
- تغییرات بازار: شرایط بازار مانند تورم، نرخ ارز و تغییرات در سیاستهای دولتی میتواند بر هزینه تولید تأثیر بگذارد. تولیدکنندگان باید به این تغییرات حساس باشند و استراتژیهای خود را بر اساس آنها تنظیم کنند.
- سودمندی: تعیین قیمت باید به گونهای باشد که علاوه بر پوشش هزینهها، سود مناسبی نیز برای تولیدکننده در نظر گرفته شود. این سود میتواند برای سرمایهگذاری در توسعه و نوآوری استفاده شود.
- تحلیل حساسیت: تولیدکنندگان باید تحلیل حساسیت انجام دهند تا بفهمند که تغییرات در هزینههای تولید چگونه بر قیمت نهایی تأثیر میگذارد. این تحلیل میتواند کمک کند تا در برابر تغییرات بازار آماده باشند.
در دنیای امروزی، تغییرات سریع در بازار و فناوری، نیاز به تحلیل دقیقتر و استراتژیهای هوشمندانهتر در تعیین قیمت دارد. تولیدکنندگان باید با استفاده از دادهها و تحلیلهای بازار، بهترین تصمیم را برای تعیین قیمت نهایی بگیرند.
چالشهای مرتبط با هزینه تولید و قیمتگذاری
یکی از چالشهای اصلی تولیدکنندگان، مدیریت هزینههای تولید در شرایط ناپایدار بازار است. برخی از این چالشها عبارتند از:
- نوسان قیمت مواد اولیه: تغییرات ناگهانی در قیمت مواد اولیه میتواند تولیدکنندگان را با چالشهای مالی مواجه کند. به عنوان مثال، افزایش قیمت نفت میتواند هزینه تولید محصولات وابسته به نفت را افزایش دهد و تولیدکنندگان را مجبور به افزایش قیمت نهایی کنند.
- تغییرات نرخ ارز: در کشورهایی که ارز خارجی برای خرید مواد اولیه یا تجهیزات مورد نیاز است، تغییرات نرخ ارز میتواند هزینه تولید را تحت تأثیر قرار دهد. افزایش نرخ ارز میتواند هزینه واردات را افزایش دهد و در نتیجه، قیمت نهایی کالا را بالا ببرد.
- رقابت شدید: در بازارهای رقابتی، تولیدکنندگان ممکن است مجبور شوند قیمتهای پایینتری را ارائه دهند، حتی اگر هزینه تولید آنها بالا باشد. این امر میتواند به زیان مالی تولیدکنندگان منجر شود.
- تغییرات در سیاستهای دولتی: تغییرات در سیاستهای مالی و مالیاتی میتواند بر هزینه تولید تأثیر بگذارد. به عنوان مثال، افزایش مالیات بر ارزش افزوده میتواند هزینه نهایی محصول را افزایش دهد.
برای مقابله با این چالشها، تولیدکنندگان باید استراتژیهای متنوعی را در نظر بگیرند، از جمله:
- استفاده از مواد جایگزین برای کاهش وابستگی به مواد اولیه گرانقیمت.
- بهینهسازی فرآیندهای تولید برای کاهش هزینههای نیروی کار و انرژی.
- استفاده از فناوریهای جدید برای افزایش کارایی و کاهش هزینهها.
- تحلیل دقیق بازار و پیشبینی تغییرات احتمالی برای آمادهسازی بهتر.
در نهایت، تعیین قیمت نهایی کالا یک فرآیند پیچیده است که نیاز به تحلیل دقیق هزینههای تولید، شرایط بازار و استراتژیهای رقابتی دارد. تولیدکنندگان باید با درک کامل این عوامل، بتوانند قیمت مناسبی را تعیین کنند که هم هزینههای تولید را پوشش دهد و هم در بازار رقابتی موفق باشد.
استراتژیهای کاهش هزینه تولید و تأثیر آن بر قیمت نهایی
یکی از راههای اصلی برای تأثیر مثبت بر قیمت نهایی کالا، کاهش هزینههای تولید است. تولیدکنندگان میتوانند با استفاده از استراتژیهای مختلف، هزینههای خود را کاهش دهند و در نتیجه، قیمت نهایی محصولات خود را پایین بیاورند. برخی از این استراتژیها عبارتند از:
- تولید با مقیاس بزرگ: افزایش حجم تولید میتواند هزینههای ثابت را تقسیم بر تعداد بیشتری از واحدهای تولیدی کند و در نتیجه، هزینه واحد تولیدی را کاهش دهد.
- استفاده از مواد اولیه جایگزین: استفاده از مواد اولیه ارزانتر یا جایگزین میتواند هزینه تولید را کاهش دهد. البته باید توجه داشت که کیفیت محصول نیز تحت تأثیر قرار نگیرد.
- اتوماسیون و رباتیک: استفاده از تجهیزات اتوماتیک و رباتیک میتواند هزینه نیروی کار را کاهش دهد و همچنین دقت و کیفیت تولید را افزایش دهد.
- بهینهسازی فرآیندهای تولید: تحلیل و بهینهسازی فرآیندهای تولید میتواند زمان و هزینههای غیرضروری را کاهش دهد. این کار میتواند شامل کاهش زمان تولید، کاهش ضایعات و بهبود استفاده از منابع باشد.
- مدیریت زنجیره تأمین: بهبود مدیریت زنجیره تأمین میتواند هزینههای حمل و نقل و ذخیرهسازی را کاهش دهد. استفاده از روشهای پیشرفته در مدیریت انبار و توزیع نیز میتواند هزینههای غیرمستقیم را کاهش دهد.
تولیدکنندگان همچنین میتوانند با استفاده از تحلیل دادهها و هوش مصنوعی، فرآیندهای خود را بهینه کنند. این فناوریها میتوانند در پیشبینی تقاضا، مدیریت موجودی و کاهش هزینههای غیرضروری کمک کنند.
در نهایت، کاهش هزینه تولید نه تنها میتواند قیمت نهایی کالاها را پایین بیاورد، بلکه میتواند به تولیدکنندگان کمک کند تا در بازار رقابتیتر عمل کنند و سود بیشتری کسب کنند. اما باید توجه داشت که کاهش هزینهها نباید به حساب کیفیت یا استانداردهای محصول برود.
نکات پایانی و توصیهها
در این مقاله، به بررسی تأثیر هزینه تولید بر قیمت نهایی کالا پرداختیم و نشان دادیم که این رابطه چگونه شکل میگیرد و چه عوامل مهمی در آن دخیل هستند. تولیدکنندگان و کسبوکارهای مختلف باید با تحلیل دقیق هزینههای خود و شرایط بازار، استراتژیهای مناسب را برای تعیین قیمت نهایی انتخاب کنند.
یکی از نکات مهم، توجه به تحلیل هزینههای واقعی است. تولیدکنندگان نباید تنها به هزینههای مستقیم توجه کنند، بلکه باید هزینههای غیرمستقیم و پنهان را نیز در نظر بگیرند. این تحلیل میتواند کمک کند تا قیمت نهایی بهطور دقیقتر تعیین شود و تولیدکننده بتواند سود مناسبی کسب کند.
همچنین، تولیدکنندگان باید به تغییرات بازار و شرایط اقتصادی حساس باشند. تغییرات در قیمت مواد اولیه، نرخ ارز، سیاستهای دولتی و تقاضای بازار میتواند بر هزینه تولید تأثیر بگذارد. بنابراین، داشتن یک سیستم پیشبینی و تحلیل دادهها میتواند بسیار مفید باشد.
در دنیای امروزی، استفاده از فناوری و نوآوری نیز بسیار مهم است. تولیدکنندگان میتوانند با استفاده از تجهیزات پیشرفته، اتوماسیون و تحلیل دادهها، هزینههای خود را کاهش دهند و در نتیجه، قیمت نهایی محصولات خود را پایین بیاورند.
در پایان، میتوان گفت که هزینه تولید یکی از عوامل کلیدی در تعیین قیمت نهایی کالا است. تولیدکنندگان باید با درک کامل این رابطه و استفاده از استراتژیهای مناسب، بتوانند در بازار رقابتی موفق عمل کنند و سود مناسبی کسب کنند. برای اطلاعات بیشتر در مورد تحلیل هزینههای تولید و استراتژیهای قیمتگذاری، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.