مراحل ودجه ماهانه خرید تعیین کنیم؛ راهنمای قدمبهقدم
مدیریت هزینههای ماهانه یکی از مهمترین مهارتهای مالی است که میتواند به شما کمک کند تا از مشکلات مالی جلوگیری کنید و زندگی مالی سالمتری داشته باشید. یکی از روشهای مؤثر برای کنترل هزینهها، تعیین بودجه ماهانه است. اما چگونه میتوانیم این کار را به صورت دقیق و مؤثر انجام دهیم؟ در این راهنمای قدمبهقدم، مراحل تعیین بودجه ماهانه را به شما آموزش میدهیم تا بتوانید هزینههای خود را بهتر مدیریت کنید.
۱. درآمد و هزینههای خود را شناسایی کنید
اولین قدم در تعیین بودجه ماهانه، شناسایی درآمد و هزینههای خود است. برای این کار، باید تمام منابع درآمدی خود را فهرست کنید، از جمله حقوق ماهانه، درآمدهای جانبی، کمکهای مالی یا هر درآمد دیگری که دارید. سپس، تمام هزینههای خود را نیز ثبت کنید. این هزینهها شامل هزینههای ثابت مانند اجاره، آب، برق، اینترنت، تلفن همراه، بیمه و هزینههای متغیر مانند خرید مواد غذایی، خرید لباس، هزینههای حمل و نقل، سرگرمی و غیره میشود.
برای آسانتر کردن این کار، میتوانید از یک جدول یا نرمافزار مدیریت مالی استفاده کنید. این کار به شما کمک میکند تا درآمد و هزینههای خود را به صورت دقیق ثبت و تحلیل کنید. همچنین، میتوانید هزینههای خود را به دستهبندیهای مختلف تقسیم کنید تا بتوانید بهتر درک کنید که پول شما به کجا میرود.
۲. اولویتبندی هزینهها
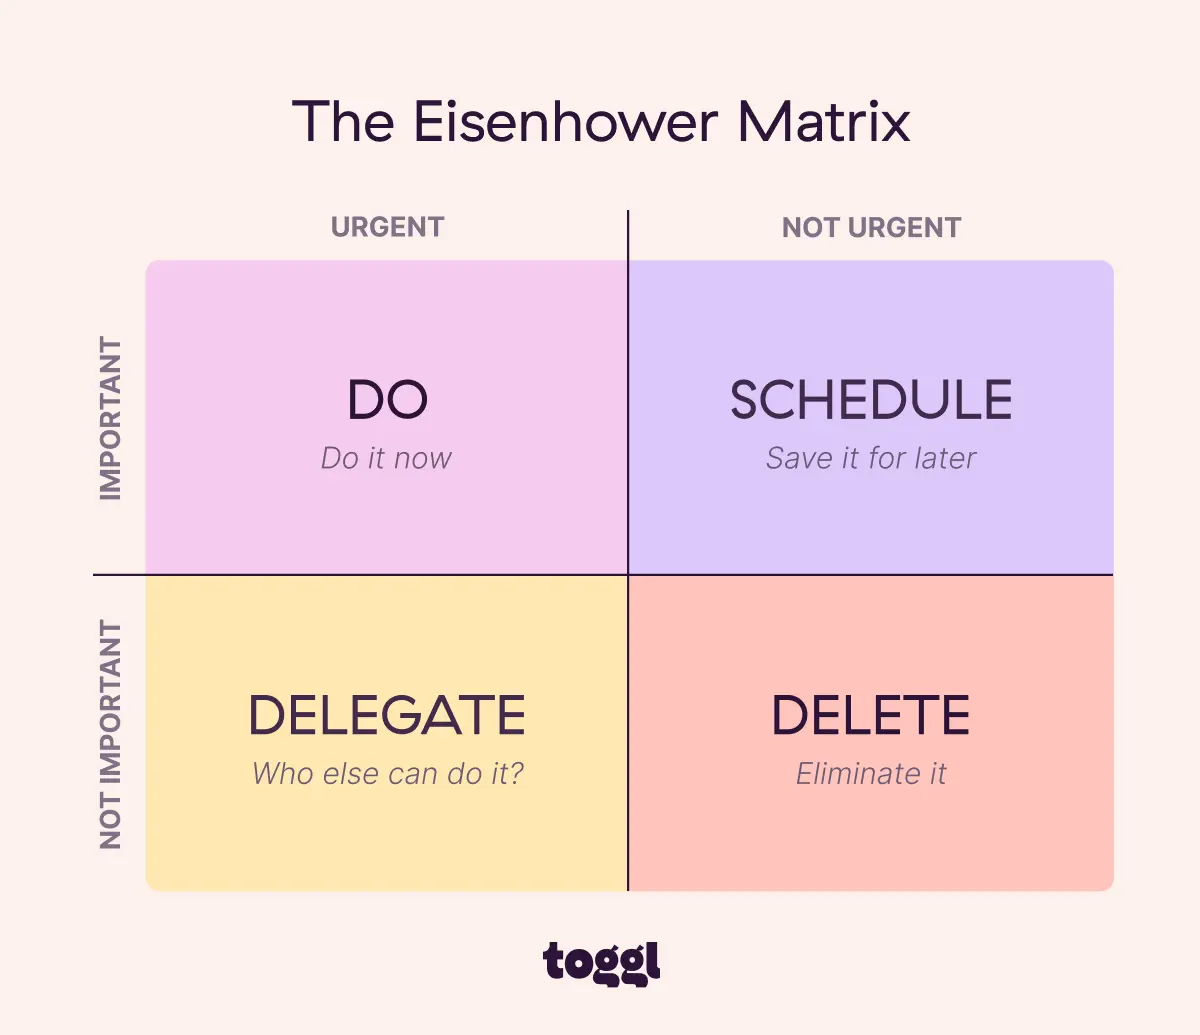
پس از شناسایی درآمد و هزینهها، باید هزینههای خود را بر اساس اهمیت و ضرورت اولویتبندی کنید. هزینههای ضروری مانند اجاره، آب، برق، غذا و حمل و نقل باید در اولویت قرار گیرند. سپس، هزینههای مهم اما غیرضروری مانند خرید لباس، سرگرمی و سفرها را در مرحله بعد قرار دهید. در نهایت، هزینههای غیرضروری مانند خریدهای غیرضروری، خریدهای آنلاین و هزینههای غیرضروری دیگر را در آخر قرار دهید.
اولویتبندی هزینهها به شما کمک میکند تا درک بهتری از نیازهای واقعی خود داشته باشید و بتوانید بودجه خود را به صورت هوشمندانه تقسیم کنید. همچنین، این کار به شما کمک میکند تا از هزینههای غیرضروری خودداری کنید و پول بیشتری برای اهداف مالی خود مانند پسانداز یا سرمایهگذاری ذخیره کنید.
۳. تعیین اهداف مالی
یکی از مهمترین مراحل تعیین بودجه ماهانه، تعیین اهداف مالی است. این اهداف میتوانند شامل پسانداز برای خرید خانه، پرداخت قرض، سرمایهگذاری، سفر یا هر هدف مالی دیگری باشند. برای تعیین اهداف مالی، باید به این نکته توجه کنید که اهداف شما باید واقعبینانه و قابل دستیابی باشند.
برای مثال، اگر میخواهید در یک سال آینده یک خانه خریداری کنید، باید بودجهای برای این هدف در نظر بگیرید. همچنین، میتوانید اهداف کوتاهمدت مانند پسانداز برای خرید یک دستگاه جدید یا سفر به یک مقصد خاص را نیز در نظر بگیرید. تعیین اهداف مالی به شما کمک میکند تا انگیزه بیشتری برای مدیریت هزینهها داشته باشید و بتوانید به اهداف خود نزدیکتر شوید.
۴. تقسیم بودجه
پس از شناسایی درآمد، هزینهها و اهداف مالی، باید بودجه خود را تقسیم کنید. برای این کار، میتوانید از روش ۵۰-۳۰-۲۰ استفاده کنید که یکی از روشهای محبوب تقسیم بودجه است. در این روش:
- ۵۰٪ از درآمد شما برای هزینههای ضروری مانند اجاره، آب، برق، غذا و حمل و نقل در نظر گرفته میشود.
- ۳۰٪ برای هزینههای غیرضروری مانند سرگرمی، خرید لباس و سفرها اختصاص مییابد.
- ۲۰٪ برای پسانداز و سرمایهگذاری استفاده میشود.
این روش به شما کمک میکند تا هزینههای خود را به صورت متعادل تقسیم کنید و بتوانید هم هزینههای ضروری خود را پرداخت کنید و هم برای آینده خود پسانداز کنید.
البته، این روش برای همه افراد یکسان نیست و شما میتوانید بر اساس نیازهای خود، درصدهای مختلفی را در نظر بگیرید. برای مثال، اگر هزینههای ضروری شما بیشتر از ۵۰٪ درآمد شما است، ممکن است نیاز داشته باشید تا درصد هزینههای غیرضروری یا پسانداز را کاهش دهید.
۵. پیگیری و بررسی بودجه
پس از تقسیم بودجه، باید به صورت منظم هزینههای خود را پیگیری و بررسی کنید. این کار به شما کمک میکند تا از این که هزینههای شما از بودجه تعیین شده خارج نشود، اطمینان حاصل کنید. همچنین، میتوانید در صورت نیاز، بودجه خود را اصلاح کنید.
برای پیگیری بودجه، میتوانید از نرمافزارهای مالی یا اپلیکیشنهای موبایل استفاده کنید. این نرمافزارها به شما کمک میکنند تا هزینههای خود را به صورت خودکار ثبت و تحلیل کنید. همچنین، میتوانید از یک دفترچه یا جدول ساده استفاده کنید تا هزینههای خود را به صورت دستی ثبت کنید.
در پایان هر ماه، باید هزینههای خود را بررسی کنید و ببینید که آیا در بودجه خود باقی ماندهای دارید یا خیر. اگر بودجه شما بیش از حد مصرف شده است، باید بررسی کنید که چه هزینههایی باعث این مصرف بیش از حد شده است و چگونه میتوانید در ماه بعد هزینههای خود را کاهش دهید.
۶. انعطافپذیری در بودجه
یکی از نکات مهم در مدیریت بودجه، داشتن انعطافپذیری است. زندگی همیشه پیشبینیپذیر نیست و ممکن است هزینههای غیرمنتظرهای مانند تعمیرات خودرو، هزینههای پزشکی یا تغییرات در درآمد شما رخ دهد. بنابراین، باید بودجه خود را به گونهای طراحی کنید که بتوانید با تغییرات غیرمنتظره روبرو شوید.
برای این کار، میتوانید یک بودجه اضطراری در نظر بگیرید. این بودجه باید شامل هزینههای غیرمنتظره باشد و شما باید سعی کنید هر ماه مقداری از درآمد خود را برای این بودجه ذخیره کنید. همچنین، میتوانید هزینههای خود را به صورت کمی بیشتر از درآمد خود در نظر بگیرید تا در صورت بروز تغییرات غیرمنتظره، بتوانید با آن روبرو شوید.
در نهایت، مهم است که به خودتان اجازه دهید تا در صورت نیاز، بودجه خود را اصلاح کنید. اگر در یک ماه خاص، هزینههای بیشتری داشتهاید، میتوانید در ماه بعد بودجه خود را کاهش دهید یا هزینههای غیرضروری را کاهش دهید.
نکات پایانی
تعیین بودجه ماهانه یک فرآیند مداوم است که نیاز به توجه و پیگیری دارد. با پیروی از این راهنمای قدمبهقدم، میتوانید هزینههای خود را بهتر مدیریت کنید و زندگی مالی سالمتری داشته باشید. همچنین، میتوانید از تجربیات دیگران و منابع آموزشی مختلف برای بهبود مهارتهای مالی خود استفاده کنید.
اگر به دنبال راهنماییهای بیشتر در زمینه مدیریت مالی و بودجهبندی هستید، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید. این مقالات میتوانند اطلاعات مفیدی برای شما فراهم کنند و به شما کمک کنند تا بهتر با مدیریت مالی خود آشنا شوید.