مراحل ثر افزایش هزینه تولید بر سود شرکتها را تحلیل کنیم؛ راهنمای قدمبهقدم
در دنیای کسبوکار مدرن، افزایش هزینههای تولید یکی از چالشهای اصلی مدیران شرکتها بهشمار میرود. این افزایش میتواند به دلایل مختلفی مانند افزایش قیمت مواد اولیه، نوسان ارز، افزایش دستمزد کارکنان، یا حتی تغییرات در قوانین و مقررات رخ دهد. اما چگونه میتوان این افزایش هزینهها را تحلیل کرد و تأثیر آن را بر سود شرکتها بررسی نمود؟ در این راهنما قدمبهقدم، به بررسی مراحل تحلیل تأثیر افزایش هزینههای تولید بر سود شرکتها میپردازیم و راهکارهایی برای مدیریت بهتر این موضوع ارائه میدهیم.
مرحله اول: شناسایی هزینههای تولید
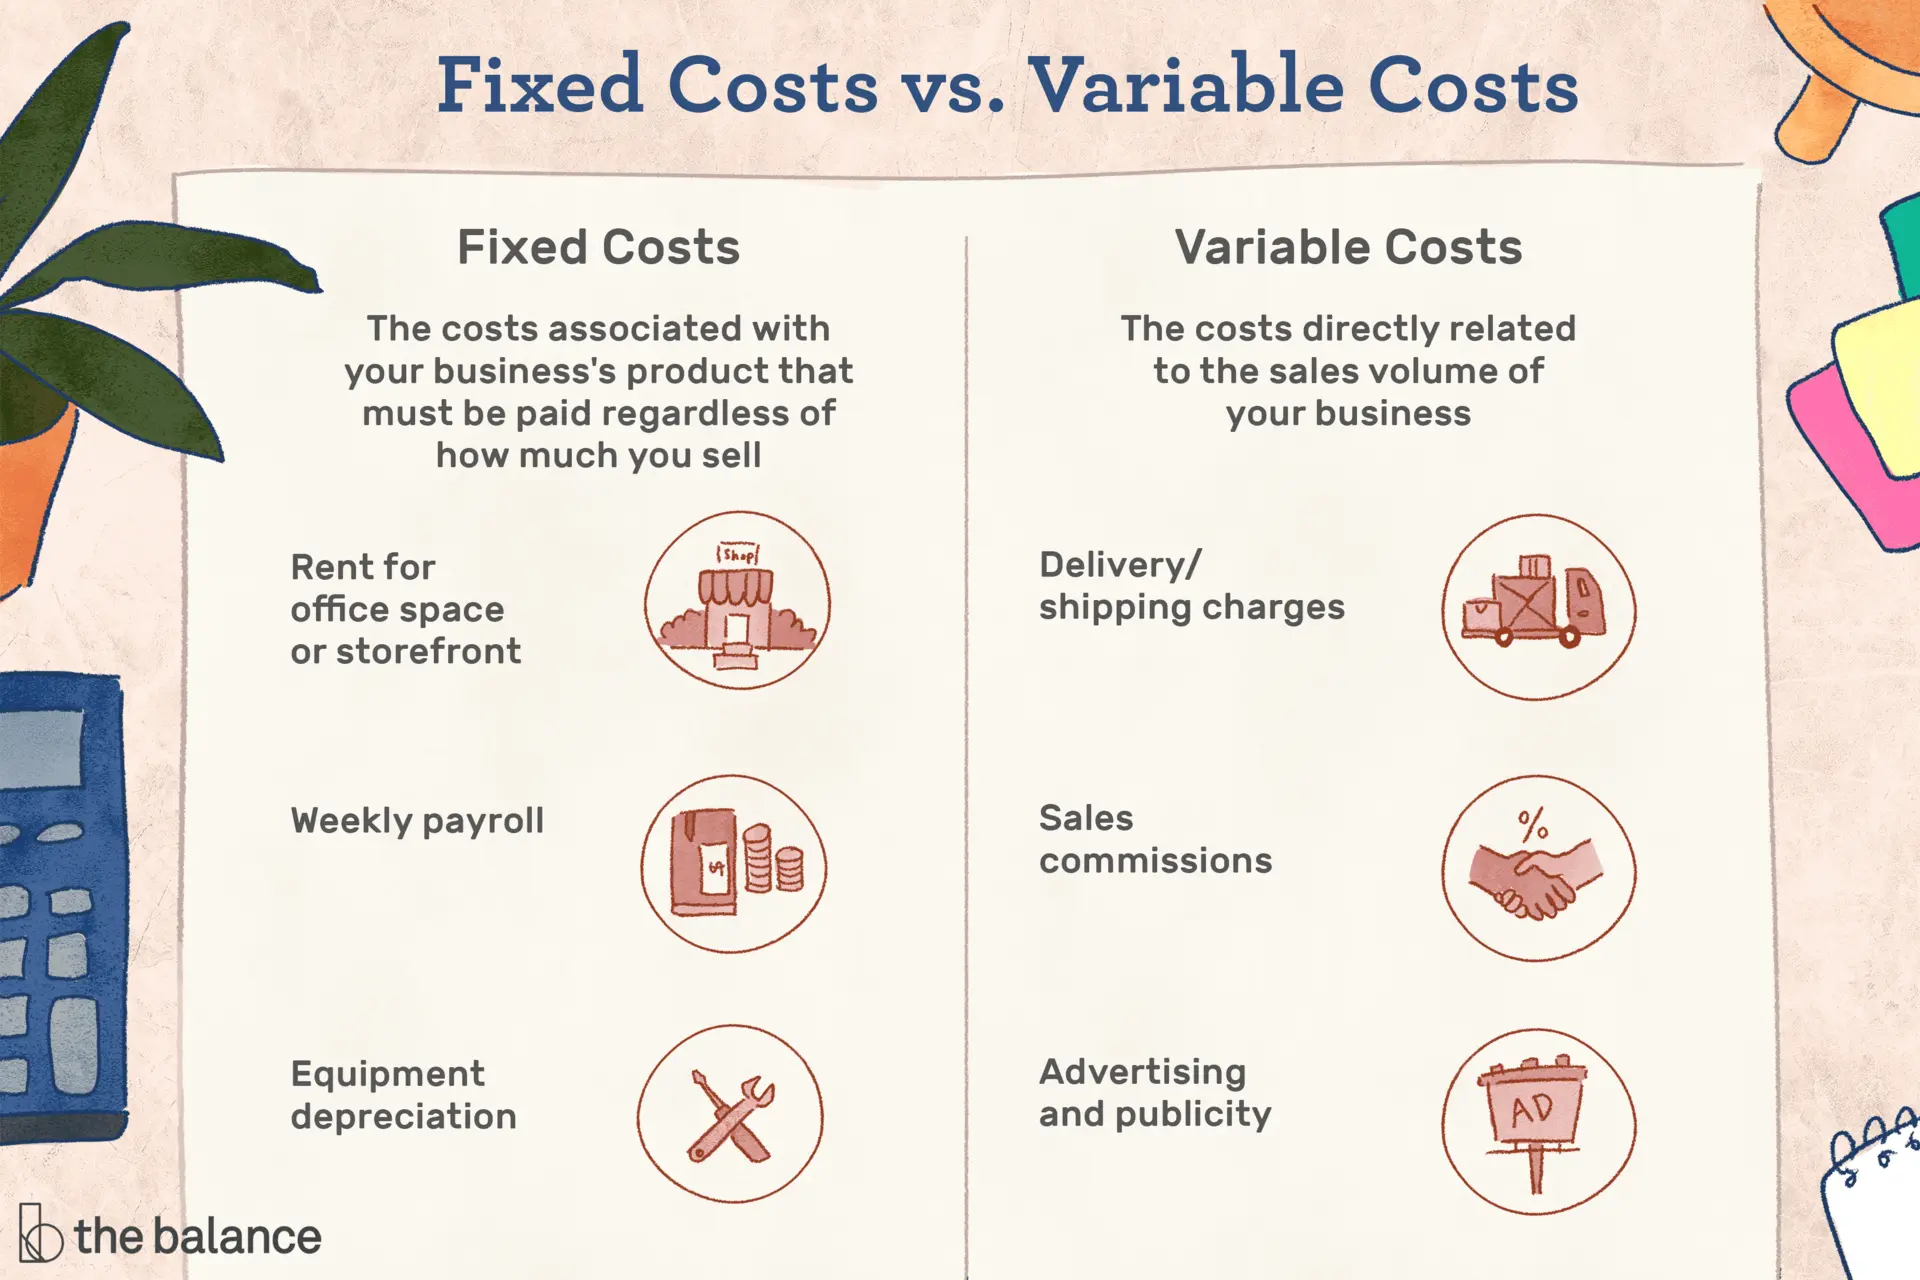
اولین قدم در تحلیل تأثیر افزایش هزینههای تولید بر سود شرکت، شناسایی دقیق هزینههای تولید است. هزینههای تولید به دو دسته اصلی تقسیم میشوند:
- هزینههای ثابت: این هزینهها با تغییر در حجم تولید تغییر نمیکنند. برای مثال، اجاره کارخانه، بیمه، و هزینههای مربوط به تجهیزات ثابت از این دسته هستند.
- هزینههای متغیر: این هزینهها با تغییر در حجم تولید تغییر میکنند. مواد اولیه، دستمزد کارگران، و هزینههای انرژی از جمله این هزینهها هستند.
شناسایی دقیق این هزینهها به مدیران کمک میکند تا بفهمند کدام بخش از هزینهها تحت تأثیر افزایش قرار گرفته و چه تأثیراتی بر سود شرکت خواهد داشت.
مرحله دوم: تحلیل تأثیر افزایش هزینهها بر سود
پس از شناسایی هزینهها، باید تأثیر افزایش آنها بر سود شرکت را تحلیل کرد. سود یک شرکت به صورت زیر محاسبه میشود:
سود = درآمد – هزینههای کل
اگر هزینههای تولید افزایش یابد، بخشی از این افزایش مستقیماً از سود شرکت کاسته خواهد شد. برای مثال، اگر هزینه مواد اولیه ۱۰ درصد افزایش یابد و شرکت نتواند قیمت محصولات خود را افزایش دهد، سود آن به همان میزان کاهش خواهد یافت.
در این مرحله، مدیران باید بررسی کنند که آیا افزایش هزینهها میتواند با افزایش قیمت محصولات جبران شود یا خیر. همچنین باید بررسی شود که آیا کاهش هزینهها در سایر بخشها امکانپذیر است یا نه.
مرحله سوم: بررسی امکانات کاهش هزینهها
یکی از راهکارهای اصلی برای مقابله با افزایش هزینههای تولید، کاهش هزینهها در سایر بخشها است. این کار میتواند از طریق بهینهسازی فرآیندهای تولید، استفاده از مواد اولیه ارزانتر اما با کیفیت مشابه، یا حتی تغییر در روشهای تولید انجام شود.
برای مثال، استفاده از فناوریهای جدید میتواند به کاهش هزینههای انرژی و افزایش بهرهوری کمک کند. همچنین، مذاکره با تأمینکنندگان برای دریافت قیمتهای بهتر نیز میتواند مؤثر باشد.
مرحله چهارم: افزایش درآمد برای جبران افزایش هزینهها
اگر کاهش هزینهها امکانپذیر نباشد یا تأثیر آن محدود باشد، مدیران باید به دنبال افزایش درآمد باشند. این کار میتواند از طریق افزایش قیمت محصولات، گسترش بازار، یا حتی ورود به بازارهای جدید انجام شود.
با این حال، افزایش قیمت محصولات باید با دقت انجام شود تا مشتریان را از دست ندهید. همچنین، گسترش بازار باید با تحلیل دقیق بازار و نیازهای مشتریان همراه باشد تا موفقیتآمیز باشد.
مرحله پنجم: استفاده از تحلیل حسابداری و مالی
برای تحلیل دقیقتر تأثیر افزایش هزینههای تولید بر سود شرکت، استفاده از ابزارهای حسابداری و مالی ضروری است. این ابزارها شامل:
- تحلیل نقطه تعادل (Break-even Analysis): این تحلیل نشان میدهد که در چه حجمی از تولید، هزینهها با درآمد برابر میشوند و شرکت شروع به کسب سود میکند.
- تحلیل حساسیت (Sensitivity Analysis): این تحلیل نشان میدهد که تغییرات در هزینهها یا درآمد چه تأثیراتی بر سود شرکت خواهد داشت.
- تحلیل جریان نقدی (Cash Flow Analysis): این تحلیل نشان میدهد که چگونه افزایش هزینهها بر جریان نقدی شرکت تأثیر میگذارد.
استفاده از این ابزارها به مدیران کمک میکند تا تصمیمات بهتری برای مدیریت هزینهها و افزایش سود بگیرند.
مرحله ششم: برنامهریزی استراتژیک برای آینده
در نهایت، مدیران باید برنامهریزی استراتژیک برای آینده انجام دهند. این برنامهریزی باید شامل:
- پیشبینی تغییرات احتمالی در هزینهها و درآمدها.
- ارائه راهکارهای جایگزین برای کاهش هزینهها یا افزایش درآمد.
- ارزیابی ریسکهای احتمالی و آمادهسازی برای مواجهه با آنها.
با برنامهریزی استراتژیک، شرکتها میتوانند بهتر با تغییرات بازار و افزایش هزینهها مقابله کنند و سود خود را حفظ یا افزایش دهند.
در این راهنما، به بررسی مراحل تحلیل تأثیر افزایش هزینههای تولید بر سود شرکتها پرداختیم. افزایش هزینهها میتواند چالشبرانگیز باشد، اما با شناسایی دقیق هزینهها، تحلیل تأثیر آنها، و استفاده از راهکارهای مناسب، میتوان این تأثیرات را کاهش داد و سود شرکت را حفظ یا افزایش داد.
برای اطلاعات بیشتر در مورد مدیریت هزینهها و افزایش سود، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.