مالیات شرکتها در کشورهای مهاجرپذیر چقدر است؛ بررسی نکات و جزئیات مهم
در چند سال گذشته، مهاجرت شرکتها به کشورهایی با شرایط مالیاتی مناسب تبدیل به یک استراتژی رایج برای کسبوکارهای بینالمللی شده است. کشورهایی که به عنوان «مهاجرپذیر» شناخته میشوند، با ارائه مزایای مالیاتی جذاب، شرکتها را به خود جذب میکنند. اما سوال اصلی این است که این کشورها چگونه مالیات شرکتها را تعیین میکنند و چه نکات مهمی در این زمینه باید در نظر گرفته شود؟ در این مقاله به بررسی جزئیات مالیات شرکتها در کشورهایی که برای مهاجرت شرکتها مناسب هستند، میپردازیم و نکات کلیدی را بررسی میکنیم.
چه کشورهایی را میتوان مهاجرپذیر برای شرکتها دانست؟
کشورهایی که به عنوان مهاجرپذیر برای شرکتها شناخته میشوند، معمولاً دارای شرایط مالیاتی ویژهای هستند که شامل نرخهای مالیاتی پایین، معافیتها، یا حتی عدم وجود مالیات بر درآمد شرکتها میشود. برخی از این کشورها عبارتند از:
- سیشل
- دبی (امارات متحده عربی)
- کایمن
- پاناما
- سنگاپور
- مالت
- هندوراس
- موریس
هر یک از این کشورها دارای قوانین و شرایط خاصی هستند که باید قبل از مهاجرت شرکت، به دقت بررسی شوند. برای مثال، برخی از این کشورها مالیات بر درآمد شرکتها را کاملا حذف کردهاند، در حالی که برخی دیگر نرخهای بسیار پایینتری را ارائه میدهند.
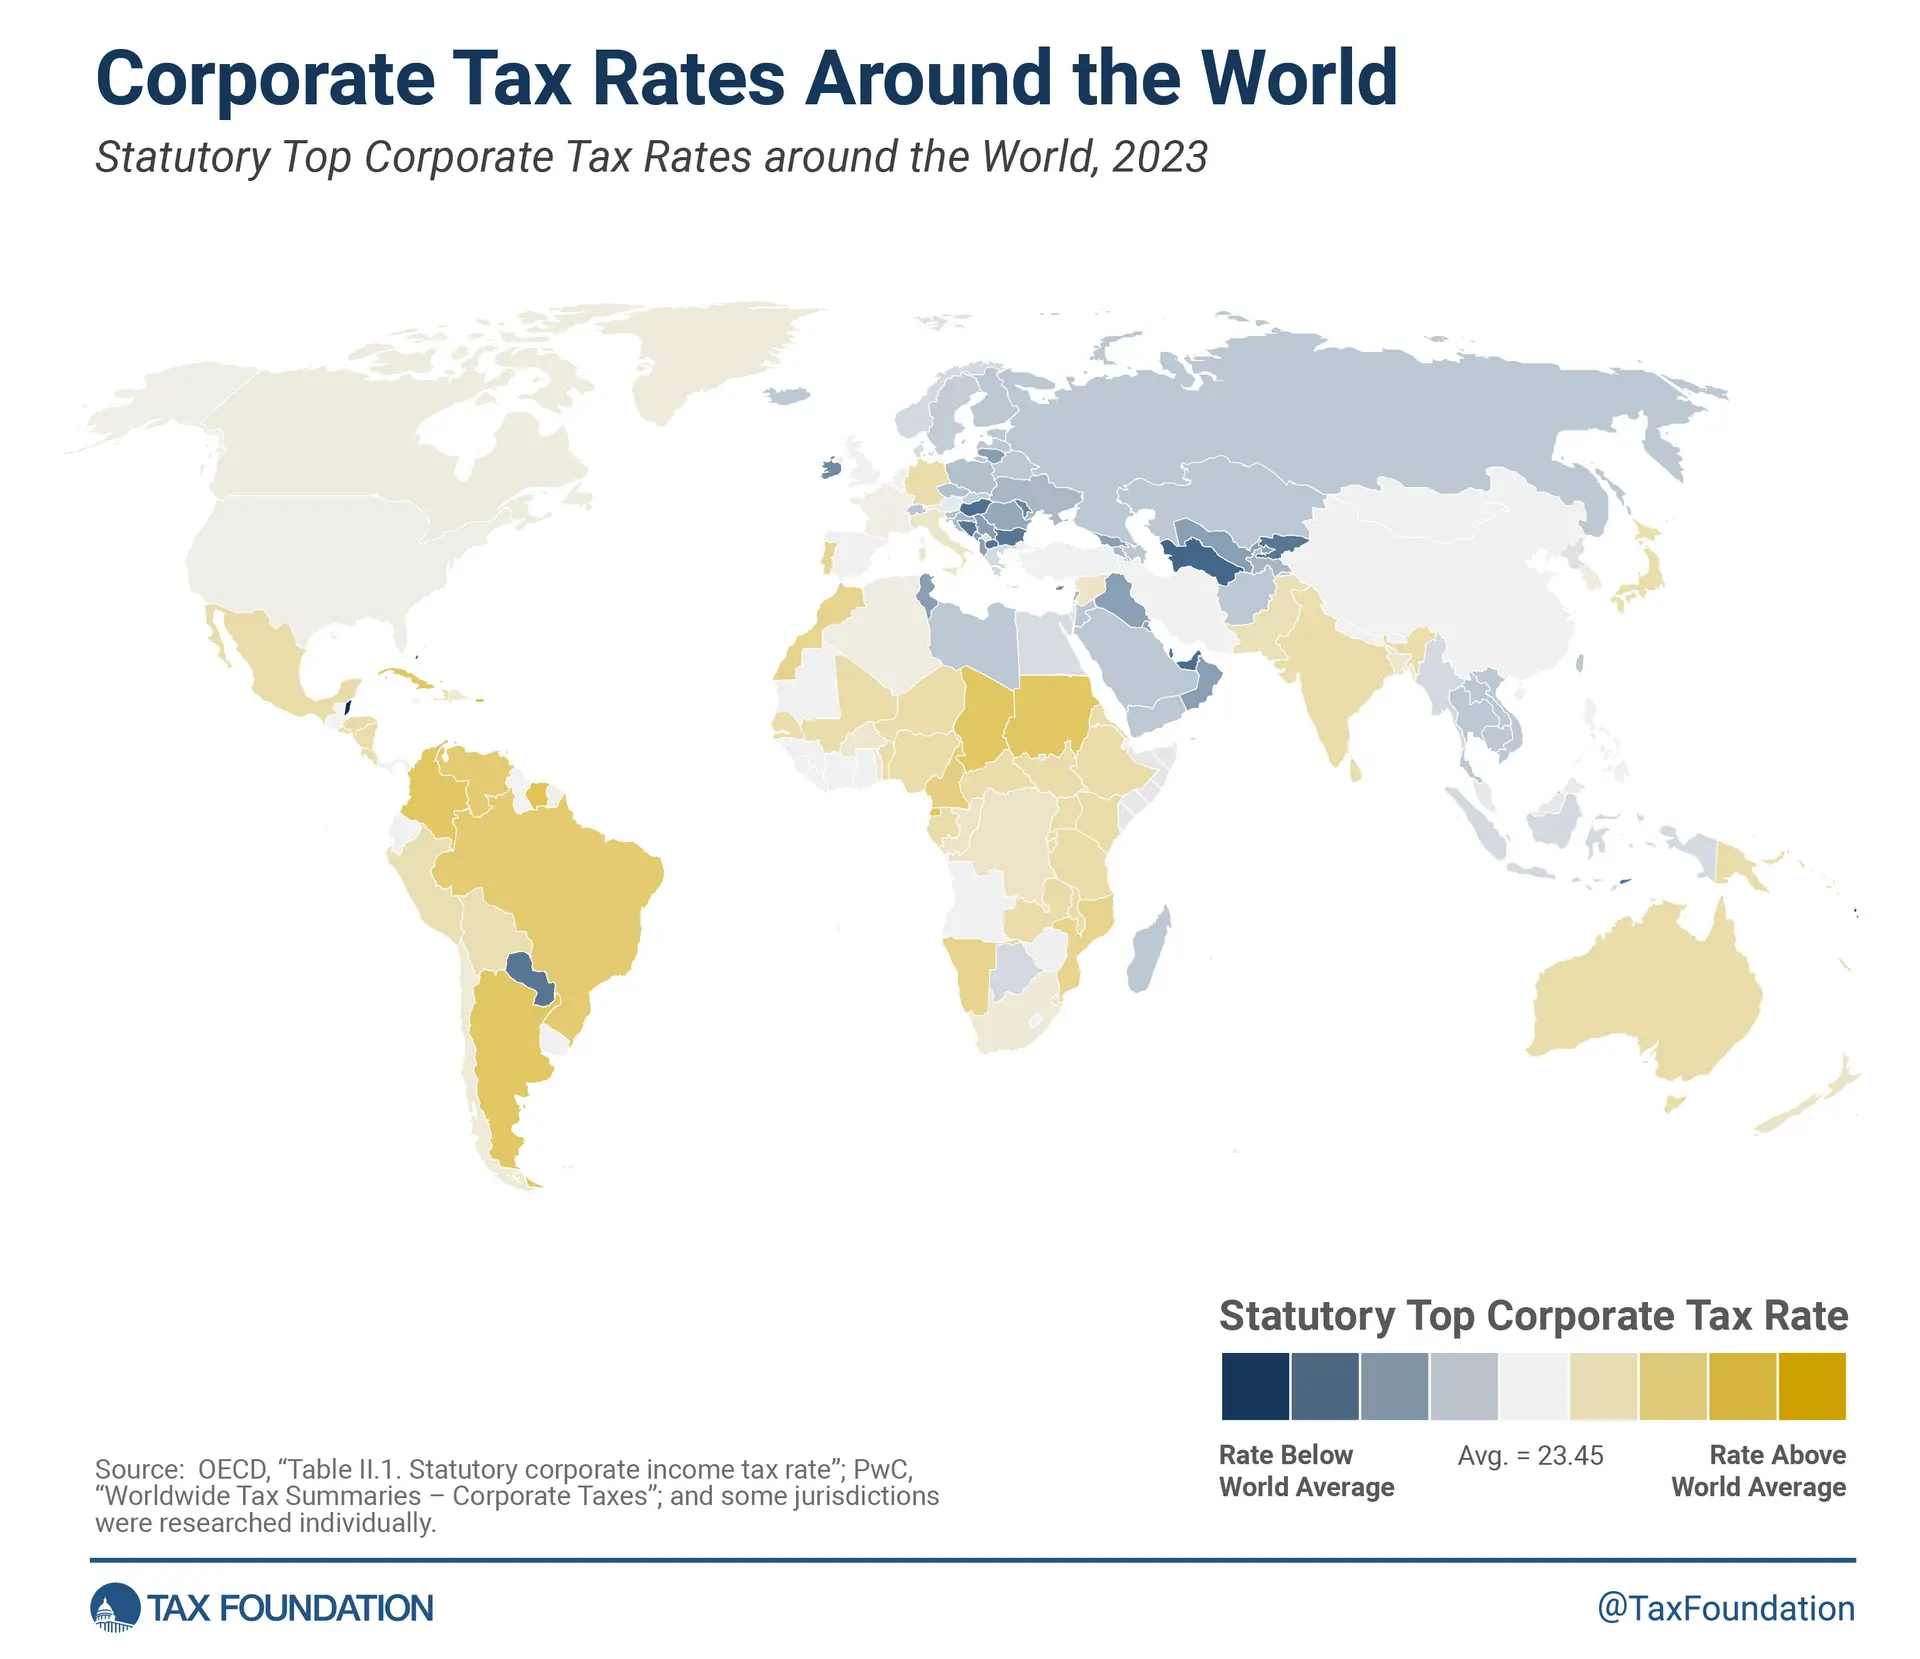
نرخ مالیات شرکتها در کشورهای مهاجرپذیر
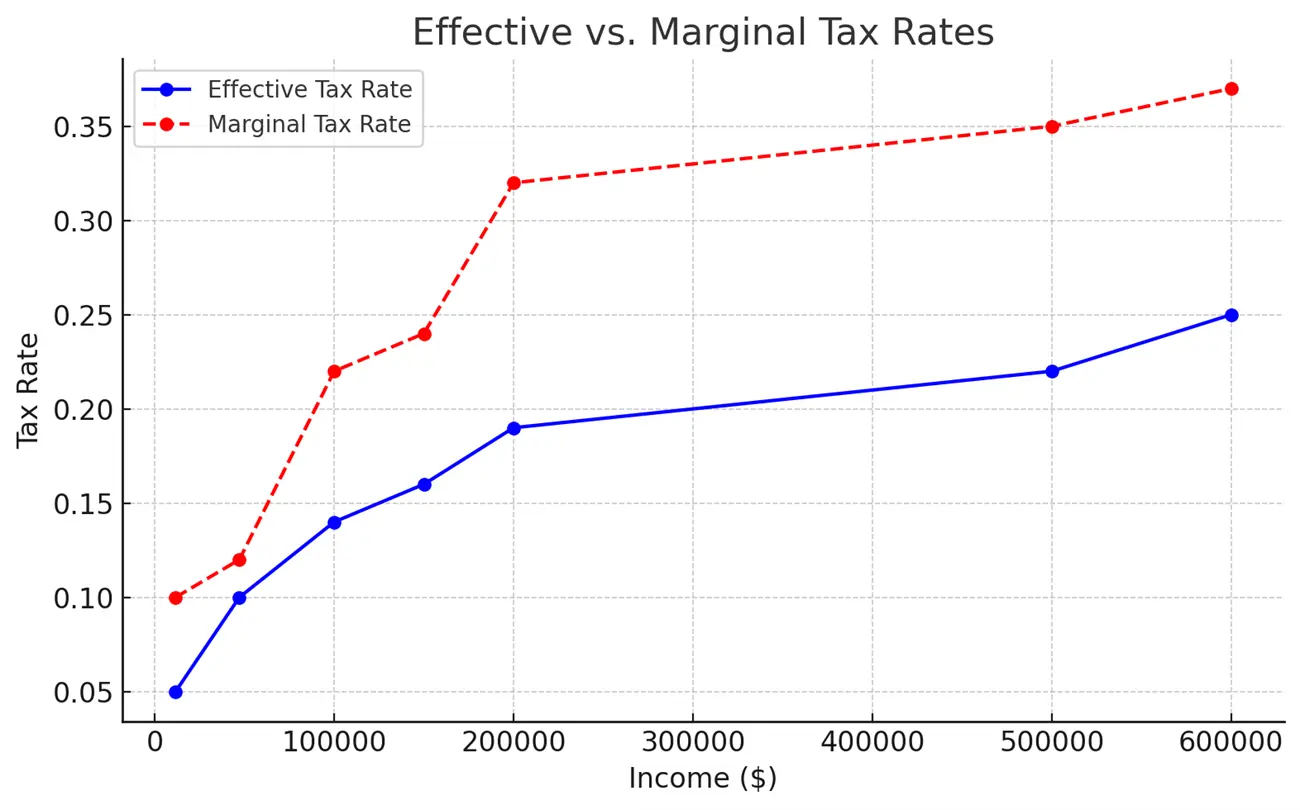
یکی از مهمترین عوامل در انتخاب یک کشور مهاجرپذیر، نرخ مالیات شرکتها است. در زیر به بررسی نرخهای مالیاتی در برخی از این کشورها میپردازیم:
- سیشل: مالیات بر درآمد شرکتها در این کشور ۰ درصد است، اما باید توجه داشت که برخی از درآمدهای خاص ممکن است تحت مالیات قرار گیرند.
- دبی (امارات متحده عربی): شرکتهای خارجی که در منطقه آزاد دبی فعالیت میکنند، از مالیات بر درآمد معاف هستند. همچنین، شرکتهای داخلی نرخ مالیات ۹ درصدی بر درآمد خالص دارند.
- کایمن: مالیات بر درآمد شرکتها در این کشور ۰ درصد است، اما هزینههای اداری و مالیاتی دیگری ممکن است وجود داشته باشد.
- پاناما: شرکتهای پانامایی که تحت قانون شرکتهای پاناما تشکیل میشوند، از مالیات بر درآمد معاف هستند، اما باید هزینههای اداری و مالیاتی دیگری را پرداخت کنند.
- سنگاپور: نرخ مالیات بر درآمد شرکتها در این کشور ۱۷ درصد است، اما با توجه به مزایای مالیاتی و اقتصادی، بسیاری از شرکتها این کشور را برای فعالیتهای بینالمللی انتخاب میکنند.
- مالت: نرخ مالیات بر درآمد شرکتها در این کشور ۵ درصد است، اما با توجه به شرایط خاص، این نرخ ممکن است تغییر کند.
- هندوراس: مالیات بر درآمد شرکتها در این کشور ۲۵ درصد است، اما برخی از شرکتها با ثبت در مناطق ویژه اقتصادی، میتوانند از نرخهای پایینتری بهرهمند شوند.
- موریس: نرخ مالیات بر درآمد شرکتها در این کشور ۳ درصد است، اما باید توجه داشت که برخی از درآمدهای خارجی ممکن است تحت مالیات قرار گیرند.
همچنین، باید توجه داشت که برخی از این کشورها مالیات بر ارزش افزوده (VAT) یا مالیاتهای دیگر را نیز اعمال میکنند که باید در محاسبات مالیاتی در نظر گرفته شوند.
نکات مهم در انتخاب کشور مهاجرپذیر
انتخاب یک کشور مهاجرپذیر برای شرکت نیازمند بررسی چندین عامل است. برخی از نکات مهم عبارتند از:
- نرخ مالیات: بررسی دقیق نرخ مالیات بر درآمد شرکتها و سایر مالیاتهای مرتبط ضروری است.
- قوانین مالیاتی: برخی از کشورها قوانین مالیاتی پیچیدهای دارند که باید به دقت مطالعه شوند.
- معافیتها: برخی از کشورها معافیتهای مالیاتی خاصی را برای شرکتهای خارجی ارائه میدهند که باید بررسی شوند.
- هیچکجایی: برخی از کشورها قوانین «هیچکجایی» (Territorial Taxation) دارند که در این صورت تنها درآمدهای حاصل از فعالیتهای داخل کشور تحت مالیات قرار میگیرند.
- استقرار: برخی از کشورها نیاز به استقرار فیزیکی شرکت در آن کشور را دارند، در حالی که برخی دیگر این نیاز را ندارند.
- پشتیبانی قانونی: بررسی سیستم حقوقی و حمایتهای قانونی در کشور مقصد بسیار مهم است.
- راهاندازی و هزینههای اداری: برخی از کشورها هزینههای راهاندازی و اداری بالایی دارند که باید در نظر گرفته شوند.
همچنین، باید توجه داشت که برخی از کشورها با کشورهایی که شرکتها در آنها ثبت میشوند، معاهدات دوستانه مالیاتی دارند که میتواند تأثیر زیادی بر مالیاتهای شرکت داشته باشد.
مزایا و معایب مهاجرت شرکت به کشورهای مهاجرپذیر
مهاجرت شرکت به یک کشور مهاجرپذیر میتواند مزایای زیادی داشته باشد، اما همچنین چالشهایی نیز به همراه دارد. در زیر به برخی از این مزایا و معایب میپردازیم:
مزایا:
- کاهش هزینههای مالیاتی
- راحتی در مدیریت مالی و گزارشدهی
- دسترسی به بازارهای بینالمللی
- استفاده از قوانین مالیاتی ویژه
- افزایش رقابتپذیری شرکت
معایب:
- پشتیبانی محدود از سوی دولتهای محلی
- محدودیتهای قانونی و مالیاتی در برخی کشورها
- نیاز به مدیریت مالی و حقوقی پیچیدهتر
- محدودیتهای بانکی و مالی در برخی کشورها
- احتمال تغییر قوانین مالیاتی در آینده
به همین دلیل، قبل از مهاجرت شرکت، باید به دقت مزایا و معایب را بررسی و با مشاوران مالی و حقوقی مشورت کرد.
چگونه میتوان مالیات شرکت را در کشور مهاجرپذیر کاهش داد؟
کاهش مالیات شرکت در کشور مهاجرپذیر نیازمند استفاده از استراتژیهای مالیاتی مناسب است. برخی از روشهای رایج عبارتند از:
- استفاده از معافیتهای مالیاتی: برخی از کشورها معافیتهای مالیاتی خاصی را برای شرکتهای خارجی ارائه میدهند که باید از آنها استفاده کرد.
- استفاده از شرکتهای مادر و زیرمجموعه: با ایجاد ساختارهای شرکتهای مادر و زیرمجموعه، میتوان مالیاتها را بهینه کرد.
- استفاده از مناطق ویژه اقتصادی: برخی از کشورها مناطق ویژه اقتصادی دارند که در آنها نرخهای مالیاتی پایینتری اعمال میشود.
- استفاده از معاهدات دوستانه مالیاتی: با استفاده از معاهدات دوستانه مالیاتی بین کشورها، میتوان مالیاتهای دوگانه را کاهش داد.
- استفاده از شرکتهای بدون مالیات: برخی از کشورها شرکتهای بدون مالیات را ارائه میدهند که میتوان از آنها برای کاهش مالیات استفاده کرد.
همچنین، استفاده از مشاوران مالی و حقوقی متخصص در این زمینه میتواند بسیار کمککننده باشد.
در نهایت، مهاجرت شرکت به یک کشور مهاجرپذیر میتواند استراتژی بسیار موثری برای کاهش هزینههای مالیاتی و افزایش رقابتپذیری باشد، اما نیازمند بررسی دقیق و برنامهریزی مناسب است. برای اطلاعات بیشتر در مورد شرایط مالیاتی و حقوقی کشورها، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.