شکاف درآمد و هزینه خانوار چیست و چگونه ایجاد میشود؛ نکات مهم و کاربردی
در دنیای امروزی، یکی از چالشهای اصلی بسیاری از خانوارها، تعادل بین درآمد و هزینهها است. وقتی درآمد کمتر از هزینهها باشد، این موضوع به شکاف درآمد و هزینه خانوار تبدیل میشود. این موضوع میتواند باعث ایجاد استرس مالی، بدهی و حتی مشکلات اجتماعی شود. اما دقیقاً شکاف درآمد و هزینه خانوار چیست؟ چگونه ایجاد میشود و چه راهکارهایی برای مدیریت آن وجود دارد؟ در این مقاله به بررسی این موضوعات میپردازیم.
شکاف درآمد و هزینه خانوار چیست؟
شکاف درآمد و هزینه خانوار به تفاوت بین درآمدهای دریافتی و هزینههای یک خانوار در یک دوره زمانی مشخص (مانند ماه یا سال) گفته میشود. وقتی درآمدهای خانوار کمتر از هزینههای آن باشد، این شکاف به وجود میآید. این موضوع میتواند به دلایل مختلفی مانند افزایش هزینههای زندگی، کاهش درآمد، یا تغییرات غیرمنتظره در شرایط اقتصادی رخ دهد.
این شکاف میتواند در کوتاهمدت یا بلندمدت ایجاد شود. در کوتاهمدت، ممکن است به دلیل هزینههای غیرمنتظره مانند تعمیرات خودرو یا هزینههای پزشکی ایجاد شود. اما در بلندمدت، این موضوع میتواند به دلیل تغییرات ساختاری در اقتصاد یا کاهش قدرت خرید درآمدها ایجاد شود.
چگونه شکاف درآمد و هزینه خانوار ایجاد میشود؟
شکاف درآمد و هزینه خانوار به دلایل مختلفی ایجاد میشود. برخی از این دلایل عبارتند از:
- افزایش هزینههای زندگی: افزایش قیمت کالاها و خدمات، مانند مسکن، غذا، سوخت و انرژی، میتواند باعث شود که هزینههای خانوار بیشتر از درآمد آن شود.
- کاهش درآمد: کاهش درآمد به دلیل بیکاری، کاهش حقوق، یا تغییر شغل میتواند باعث ایجاد شکاف شود.
- افزایش هزینههای غیرمنتظره: هزینههای غیرمنتظره مانند تعمیرات، هزینههای پزشکی یا حوادث میتواند باعث شود که خانوارها نتوانند هزینههای خود را مدیریت کنند.
- افزایش هزینههای مالی: افزایش هزینههای قرضه، وامها یا هزینههای بانکی نیز میتواند باعث ایجاد شکاف شود.
- تغییرات اقتصادی: تغییرات اقتصادی مانند تورم، کاهش ارزش پول یا تغییرات در بازار کار میتواند تأثیر زیادی بر درآمد و هزینههای خانوار داشته باشد.
این دلایل میتوانند به صورت فردی یا ترکیبی باعث ایجاد شکاف درآمد و هزینه خانوار شوند. در ادامه به بررسی راهکارهایی برای مدیریت این شکاف میپردازیم.
نکات مهم برای مدیریت شکاف درآمد و هزینه خانوار
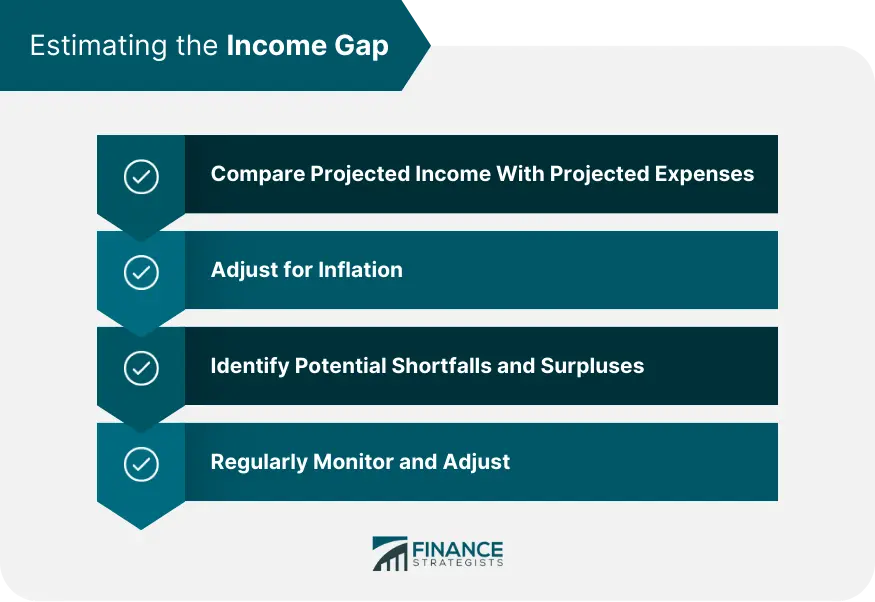
مدیریت شکاف درآمد و هزینه خانوار نیازمند برنامهریزی دقیق و اقدامات عملی است. برخی از نکات مهم برای مدیریت این موضوع عبارتند از:
- برنامهریزی مالی: تهیه بودجه ماهانه و بررسی دقیق درآمدها و هزینهها میتواند کمک زیادی کند. با شناسایی هزینههای غیرضروری و کاهش آنها، میتوان شکاف را کاهش داد.
- افزایش درآمد: تلاش برای افزایش درآمد از طریق تغییر شغل، یادگیری مهارتهای جدید یا کسب درآمد اضافی از طریق کارهای فرعی میتواند راهکاری مؤثر باشد.
- کاهش هزینهها: بررسی هزینههای ثابت و متغیر و کاهش آنها میتواند کمک کند. برای مثال، کاهش هزینههای انرژی، خرید کالای مورد نیاز با قیمت مناسب و استفاده از خدمات عمومی ارزانتر میتواند مؤثر باشد.
- ذخیرهسازی: ایجاد یک صندوق اضطراری برای هزینههای غیرمنتظره میتواند کمک کند تا خانوارها در برابر تغییرات ناگهانی محافظت شوند.
همچنین، استفاده از ابزارهای مالی مانند کارتهای اعتباری با بهره پایین یا وامهای با شرایط مناسب میتواند در مدیریت هزینهها مؤثر باشد. اما باید دقت کرد که استفاده از این ابزارها نباید باعث افزایش بدهی شود.
راهکارهای بلندمدت برای کاهش شکاف درآمد و هزینه خانوار
برای کاهش شکاف درآمد و هزینه خانوار در بلندمدت، لازم است اقداماتی انجام شود که بر پایداری مالی خانوار تأثیر بگذارد. برخی از این راهکارها عبارتند از:
- تحصیلات و مهارتهای جدید: افزایش سطح تحصیلات و یادگیری مهارتهای جدید میتواند فرصتهای شغلی بیشتری را فراهم کند و درآمد خانوار را افزایش دهد.
- سرمایهگذاری: سرمایهگذاری در زمینههای مختلف مانند بازار سهام، املاک و مستغلات یا کسب و کار میتواند درآمدهای اضافی ایجاد کند.
- تغییر سبک زندگی: تغییر سبک زندگی به سمت مصرف کمتر و سرمایهگذاری بیشتر میتواند کمک کند تا خانوارها در برابر تغییرات اقتصادی مقاومتر شوند.
- استفاده از خدمات مشاوره مالی: استفاده از خدمات مشاوران مالی برای برنامهریزی مالی بلندمدت میتواند کمک کند تا خانوارها راهکارهای مناسبتری برای مدیریت درآمد و هزینههای خود پیدا کنند.
همچنین، آگاهی از شرایط اقتصادی و تغییرات بازار کار میتواند کمک کند تا خانوارها بهتر بتوانند تصمیمات مالی خود را اتخاذ کنند.
چالشهای پیش رو و راهکارهای نوین
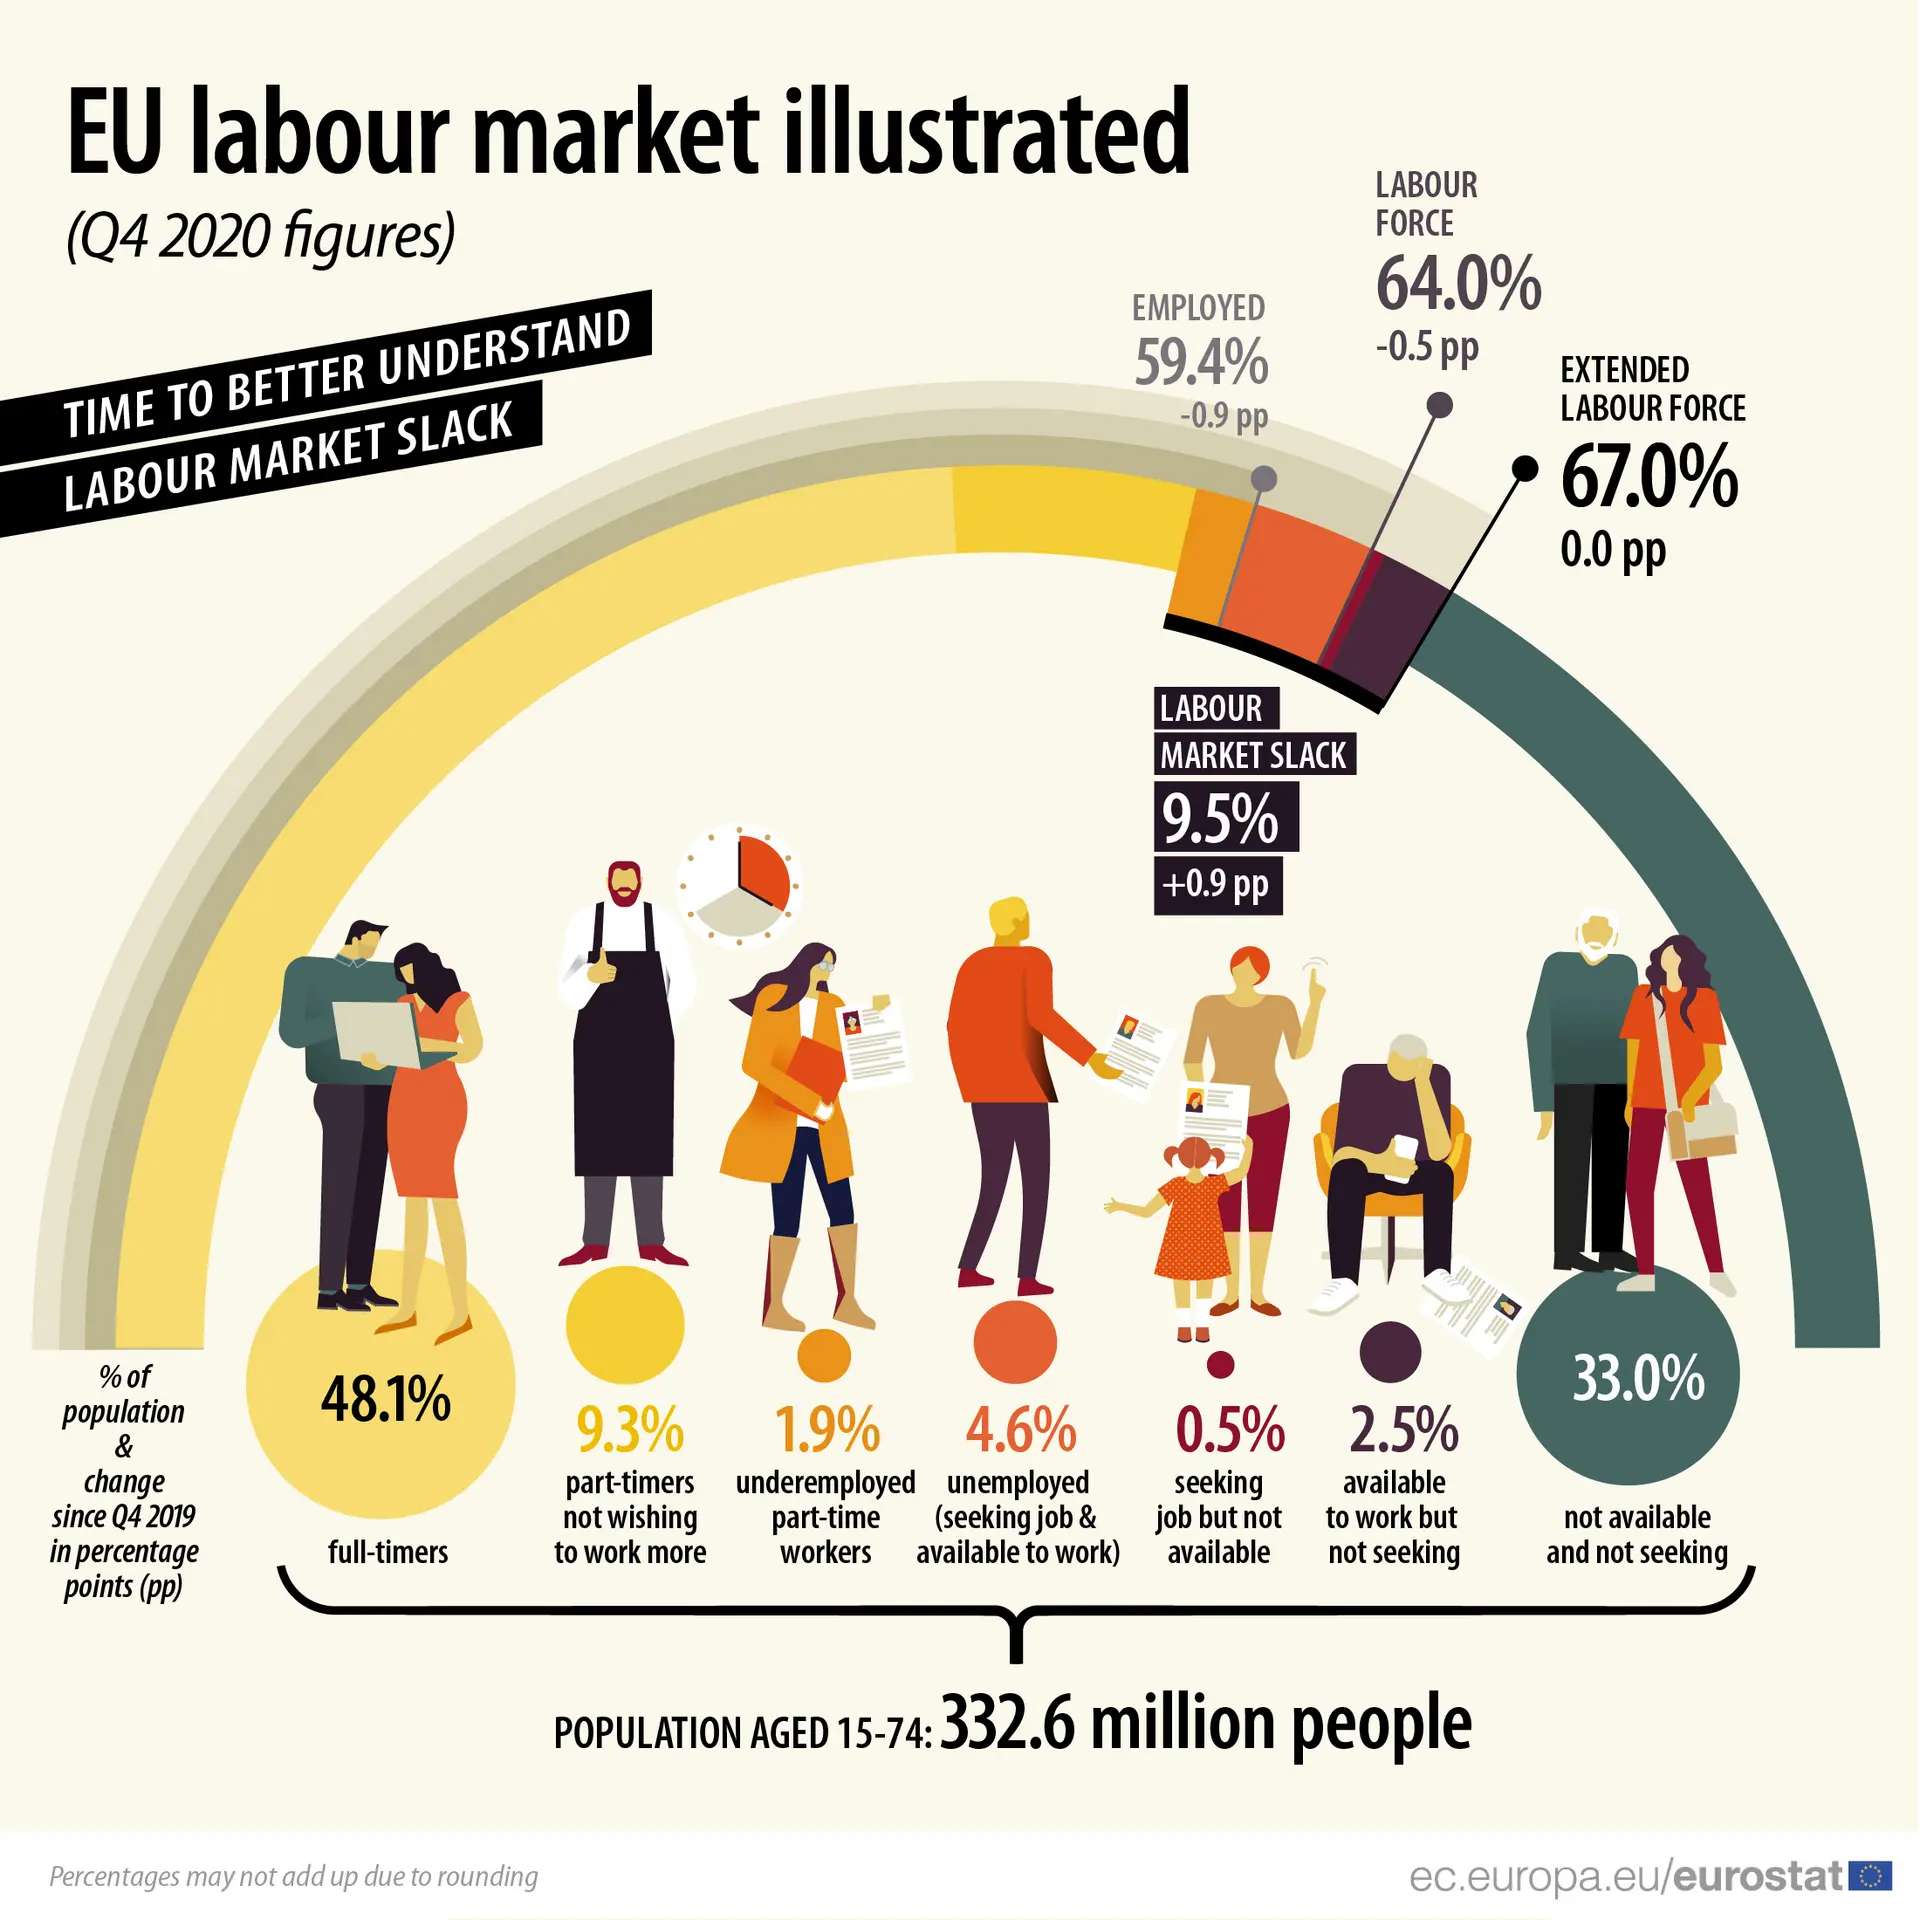
در شرایط اقتصادی فعلی، بسیاری از خانوارها با چالشهای جدیدی روبرو هستند. افزایش تورم، تغییرات در بازار کار و افزایش هزینههای زندگی از جمله این چالشها هستند. برای مقابله با این چالشها، راهکارهای نوینی نیز ارائه شده است.
یکی از این راهکارها استفاده از فناوریهای مالی (فینتک) است. ابزارهای دیجیتالی مانند اپلیکیشنهای مدیریت مالی، پرداختهای آنلاین و خدمات بانکی دیجیتال میتوانند کمک کنند تا خانوارها بهتر بتوانند هزینههای خود را مدیریت کنند.
همچنین، استفاده از مدلهای کسب و کار جدید مانند کار از راه دور، اقتصاد اشتراکی و کسب و کارهای کوچک میتواند فرصتهای جدیدی برای افزایش درآمد فراهم کند.
در نهایت، همکاری با خانواده و دوستان برای تقسیم هزینهها یا استفاده از منابع مشترک نیز میتواند کمک کند تا خانوارها بتوانند با شکاف درآمد و هزینه خود مقابله کنند.
برای اطلاعات بیشتر در مورد مدیریت مالی خانوار و راهکارهای کاربردی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.