سود سپرده بانکی چگونه محاسبه میشود؛ نکات کاربردی و اشتباهات رایج
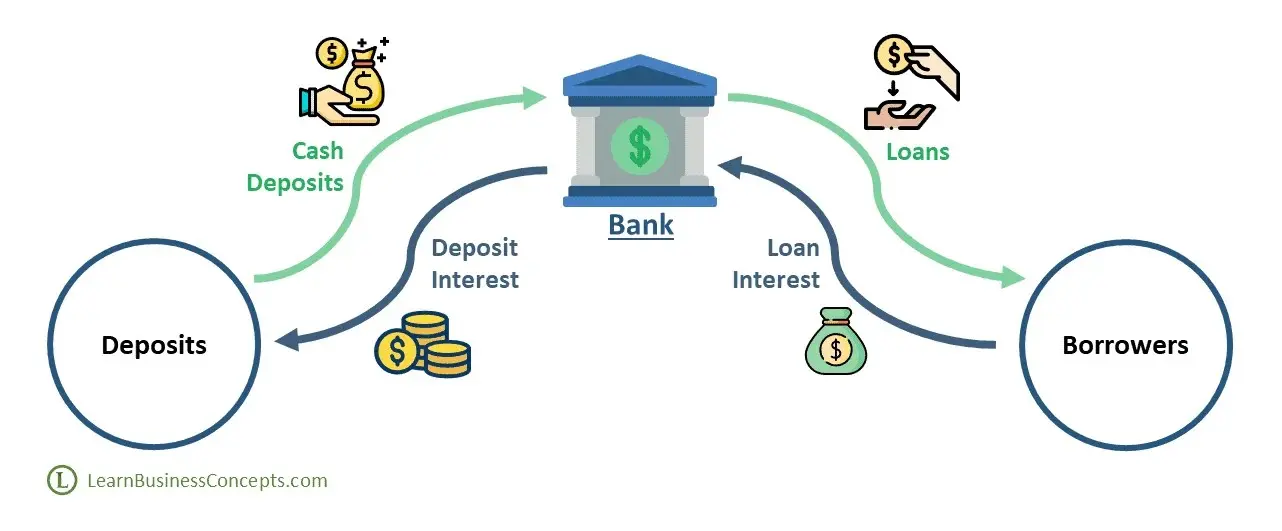
سپردهگذاری در بانک یکی از روشهای رایج و امن برای نگهداری و افزایش سرمایه افراد و شرکتها بهشمار میرود. با این حال، بسیاری از مردم با نحوه محاسبه سود سپرده بانکی آشنا نیستند یا در انتخاب نوع سپرده دچار اشتباه میشوند. در این مقاله به بررسی دقیق نحوه محاسبه سود سپرده بانکی، انواع مختلف سپردهها، عوامل مؤثر بر میزان سود و همچنین اشتباهات رایج در این زمینه میپردازیم تا بتوانید تصمیمات بهتری در مورد سپردهگذاری خود بگیرید.
نحوه محاسبه سود سپرده بانکی
سود سپرده بانکی بهطور کلی بر اساس دو عامل اصلی محاسبه میشود: نرخ سود و مدت زمان سپردهگذاری. بانکها برای هر نوع سپرده (مانند سپرده بهمنظور، سپرده قرضالحسنه، سپرده ثابت و…) نرخ سود متفاوتی تعیین میکنند. این نرخها ممکن است به صورت سالانه یا ماهانه اعلام شوند و بر اساس شرایط اقتصادی، سیاستهای بانک مرکزی و وضعیت مالی بانک تغییر کنند.
فرمول پایهای برای محاسبه سود سپرده به این صورت است:
سود = (مبلغ سپرده × نرخ سود سالانه × مدت زمان سپردهگذاری) ÷ ۱۰۰
برای مثال، اگر ۱۰ میلیون تومان را با نرخ سود ۱۵ درصدی برای یک سال در سپرده ثابت قرار دهید، سود شما به این صورت محاسبه میشود:
سود = (۱۰,۰۰۰,۰۰۰ × ۱۵ × ۱) ÷ ۱۰۰ = ۱,۵۰۰,۰۰۰ تومان
در سپردههای با سود متغیر، نرخ سود ممکن است در طول مدت سپردهگذاری تغییر کند. همچنین برخی سپردهها مانند سپردههای با سود روزانه، سود را به صورت روزانه یا ماهانه محاسبه و به حساب شما اضافه میکنند.
انواع سپردههای بانکی و نحوه محاسبه سود در هر کدام
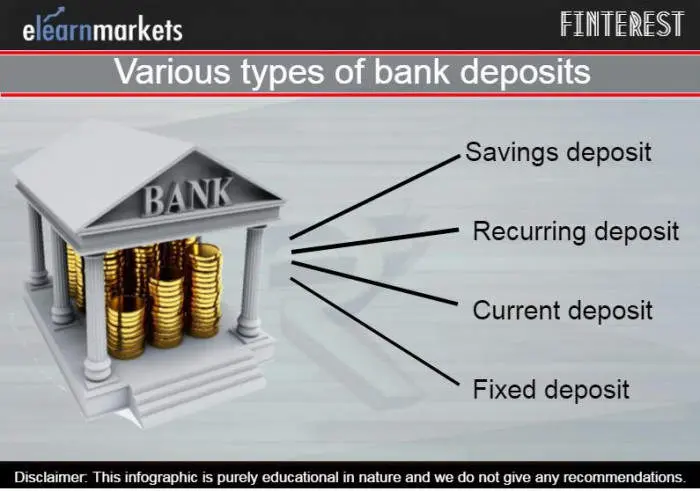
بانکها انواع مختلفی از سپردهها را ارائه میدهند که هر کدام دارای ویژگیها و نحوه محاسبه سود خاص خود هستند:
- سپرده بهمنظور: این نوع سپرده برای مدت مشخصی (مثلاً ۳، ۶ یا ۱۲ ماه) قرار میگیرد و سود آن به صورت ثابت و بر اساس نرخ اعلامشده محاسبه میشود. اگر سپرده قبل از زمان تعیینشده برداشته شود، ممکن است سود کمتری دریافت کنید یا حتی جریمهای پرداخت کنید.
- سپرده قرضالحسنه: در این سپرده، بانک هیچ سودی به شما نمیپردازد، اما در عوض شما میتوانید با شرایط خاصی (مانند عدم دریافت سود) از خدمات بانکی ویژهای بهرهمند شوید. این نوع سپرده برای افرادی مناسب است که به دنبال حفظ سرمایه بدون ریسک هستند.
- سپرده ثابت: این سپرده برای مدت مشخصی قرار میگیرد و نرخ سود آن ثابت است. سود این سپردهها معمولاً بالاتر از سپرده بهمنظور است، اما برداشت قبل از زمان تعیینشده ممکن است منجر به کاهش سود یا جریمه شود.
- سپرده با سود متغیر: در این سپردهها، نرخ سود ممکن است در طول مدت سپردهگذاری تغییر کند و بر اساس شرایط بازار یا تصمیمات بانک مرکزی تنظیم شود. این نوع سپرده برای افرادی مناسب است که حاضر به پذیرش ریسک بیشتری هستند.
- سپرده با سود روزانه: در این سپردهها، سود به صورت روزانه محاسبه و به حساب شما اضافه میشود. این نوع سپرده برای افرادی مناسب است که به دنبال نقدینگی بیشتر و سود منظم هستند.
هر یک از این سپردهها مزایا و معایبی دارند و انتخاب نوع مناسب سپرده بستگی به اهداف مالی، مدت زمان سپردهگذاری و تحمل ریسک شما دارد.
عوامل مؤثر بر میزان سود سپرده بانکی
میزان سود سپرده بانکی تحت تأثیر چندین عامل قرار میگیرد که شناخت آنها میتواند در انتخاب بهترین سپرده کمککننده باشد:
- نرخ سود بانک مرکزی: بانک مرکزی با تغییر نرخ سود بین بانکی، تأثیر مستقیمی بر نرخ سود سپردههای بانکی دارد. افزایش نرخ سود بین بانکی معمولاً منجر به افزایش نرخ سود سپردهها میشود.
- شرایط اقتصادی: در شرایط تورمی، بانکها ممکن است نرخ سود سپردهها را افزایش دهند تا مشتریان را تشویق به سپردهگذاری کنند. در مقابل، در شرایط رکودی، نرخ سود ممکن است کاهش یابد.
- مدت زمان سپردهگذاری: سپردههای بلندمدت معمولاً سود بیشتری نسبت به سپردههای کوتاهمدت دارند، زیرا بانکها برای مدت زمان طولانیتری از پول شما استفاده میکنند.
- نوع سپرده: سپردههای با ریسک بالاتر (مانند سپردههای با سود متغیر) ممکن است سود بیشتری ارائه دهند، اما در عین حال ریسک بیشتری نیز دارند.
- شرایط بانکی: برخی بانکها برای جذب سپردهنشینان، نرخ سود بالاتر یا خدمات ویژهای را ارائه میدهند. مقایسه شرایط مختلف بانکها میتواند در انتخاب بهترین سپرده کمککننده باشد.
برای انتخاب بهترین سپرده، باید این عوامل را در نظر بگیرید و با توجه به شرایط مالی خود، تصمیمگیری کنید.
اشتباهات رایج در سپردهگذاری بانکی
در سپردهگذاری بانکی، بسیاری از افراد به دلیل عدم آگاهی یا عدم توجه به جزئیات، دچار اشتباهاتی میشوند که میتواند منجر به کاهش سود یا حتی از دست دادن سرمایه شود. برخی از این اشتباهات عبارتند از:
- انتخاب سپرده بدون بررسی نرخ سود: بسیاری از مردم بدون مقایسه نرخ سود سپردههای مختلف، بهطور تصادفی سپردهگذاری میکنند. این کار میتواند منجر به دریافت سود کمتر از حد انتظار شود.
- برداشت قبل از زمان: برداشت سپرده قبل از زمان تعیینشده ممکن است منجر به کاهش سود یا پرداخت جریمه شود. بنابراین، باید قبل از سپردهگذاری، مدت زمان مورد نظر را دقیقاً مشخص کنید.
- نادیده گرفتن شرایط تورم: اگر نرخ سود سپرده کمتر از نرخ تورم باشد، در واقع سرمایه شما در طول زمان کاهش مییابد. بنابراین، باید نرخ تورم را نیز در محاسبات خود در نظر بگیرید.
- انتخاب سپرده بدون در نظر گرفتن نقدینگی: برخی سپردهها مانند سپرده ثابت، نقدینگی کمی دارند و برداشت قبل از زمان ممکن است مشکلساز باشد. اگر به نقدینگی نیاز دارید، باید سپردههایی با نقدینگی بالاتر را انتخاب کنید.
- عدم توجه به مالیات: سود سپردههای بانکی ممکن است تحت تأثیر مالیات قرار گیرد. در ایران، سود سپردههای بانکی به صورت سالانه مالیات میشود و باید این هزینه را نیز در محاسبات خود در نظر بگیرید.
با شناخت این اشتباهات و اجتناب از آنها، میتوانید از سپردهگذاری بانکی به بهترین نحو استفاده کنید و سود بیشتری کسب نمایید.
نکات کاربردی برای افزایش سود سپرده بانکی
برای افزایش سود سپرده بانکی، میتوانید از چند نکته کاربردی استفاده کنید:
- مقایسه نرخ سود: قبل از سپردهگذاری، نرخ سود سپردههای مختلف را در بانکهای مختلف مقایسه کنید و بهترین گزینه را انتخاب نمایید.
- استفاده از سپردههای بلندمدت: سپردههای بلندمدت معمولاً سود بیشتری دارند، بنابراین اگر میتوانید، مدت زمان سپردهگذاری را طولانیتر در نظر بگیرید.
- توجه به شرایط تورم: سعی کنید سپردهای را انتخاب کنید که نرخ سود آن بالاتر از نرخ تورم باشد تا سرمایه شما در طول زمان کاهش نیابد.
- استفاده از سپردههای با سود روزانه: اگر به نقدینگی نیاز دارید، سپردههای با سود روزانه میتوانند گزینه خوبی باشند، زیرا سود به صورت روزانه به حساب شما اضافه میشود.
- توجه به خدمات بانکی: برخی بانکها علاوه بر نرخ سود بالا، خدمات ویژهای را نیز ارائه میدهند. بررسی این خدمات میتواند در انتخاب بهترین سپرده کمککننده باشد.
با توجه به این نکات، میتوانید سپردهگذاری خود را بهینهتر کنید و سود بیشتری کسب نمایید.
پیشبینی آینده سپردهگذاری بانکی
با توجه به تغییرات اقتصادی و سیاستهای بانک مرکزی، آینده سپردهگذاری بانکی نیز تحت تأثیر قرار میگیرد. در شرایطی که نرخ سود بین بانکی افزایش مییابد، بانکها ممکن است نرخ سود سپردهها را نیز افزایش دهند. در مقابل، در شرایط رکودی، نرخ سود ممکن است کاهش یابد. بنابراین، سپردهگذاران باید به تغییرات بازار توجه داشته باشند و در صورت نیاز، استراتژی سپردهگذاری خود را تغییر دهند.
همچنین، با پیشرفت فناوری و ظهور پلتفرمهای مالی دیجیتال، سپردهگذاری بانکی نیز دچار تغییرات خواهد شد. بانکها ممکن است با ارائه خدمات آنلاین و خودکار، سپردهگذاری را آسانتر و سریعتر کنند. سپردهگذاران نیز میتوانند با استفاده از این خدمات، به راحتی سپردهگذاری کنند و از سود خود بهرهمند شوند.
برای اطلاع از آخرین تغییرات و بهترین استراتژیهای سپردهگذاری، میتوانید به مقالات و تحلیلهای مالی در دیلی 24 مراجعه کنید.
در پایان، سپردهگذاری بانکی میتواند یک روش امن و مؤثر برای نگهداری و افزایش سرمایه باشد، اما برای کسب بهترین نتیجه، باید به جزئیات توجه داشته باشید و از اشتباهات رایج اجتناب کنید. با شناخت نحوه محاسبه سود سپرده، انواع سپردهها و عوامل مؤثر بر سود، میتوانید تصمیمات بهتری در مورد سپردهگذاری خود بگیرید.