سفر بدون پول نقد چگونه در جهان گسترش یافته است؛ پاسخ به پرسشهای مهم
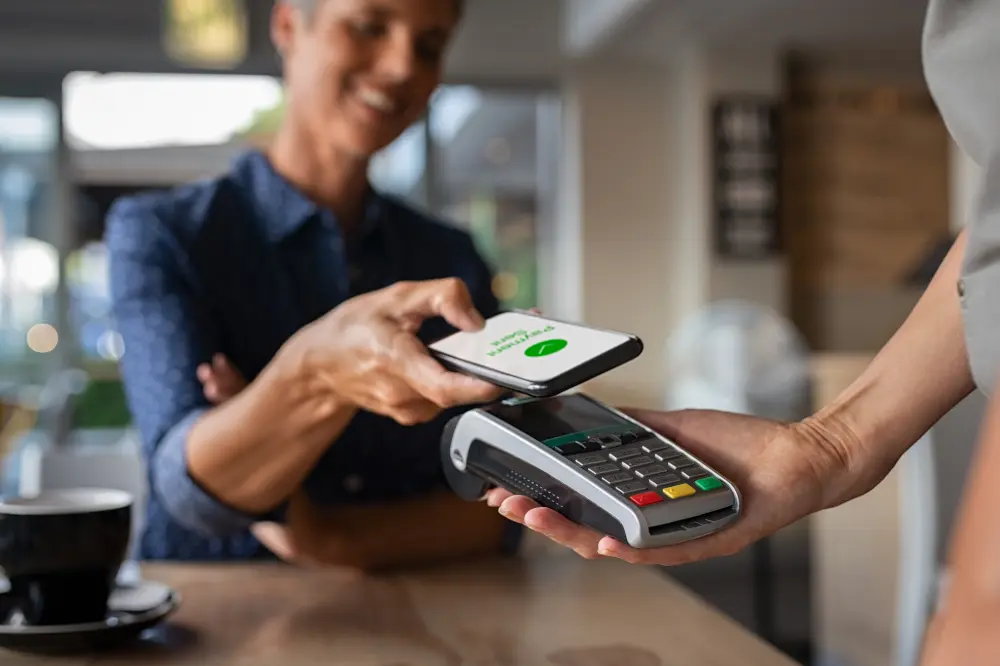
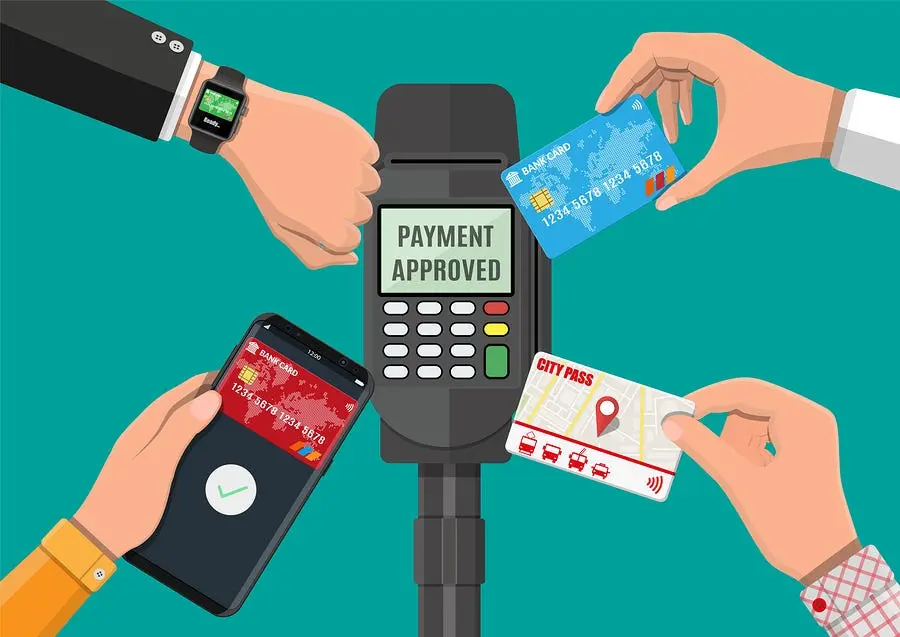
در چند دهه گذشته، جهان شاهد تغییرات عمدهای در روشهای پرداخت و استفاده از پول نقد بوده است. امروزه، بسیاری از کشورها و شهرها به سمت اقتصاد بدون پول نقد (کشورهای بیکش) حرکت کردهاند و استفاده از کارتهای بانکی، پرداختهای الکترونیکی و حتی ارزهای دیجیتال به سرعت در حال گسترش است. اما چرا این تغییرات رخ داده است؟ چه چالشهایی در این مسیر وجود دارد؟ و چه مزایا و معایبی برای این روش جدید پرداخت وجود دارد؟ در این مقاله به بررسی این موضوعات میپردازیم و به پرسشهای مهم در مورد گسترش اقتصاد بدون پول نقد پاسخ میدهیم.
چرا اقتصاد بدون پول نقد در جهان گسترش یافته است؟
تغییر در روشهای پرداخت و کاهش استفاده از پول نقد نتیجه چند عامل مهم است. یکی از اصلیترین دلایل، پیشرفت فنی و دیجیتالی است که امکان انجام تراکنشهای سریع و امن را فراهم آورده است. همچنین، افزایش امنیت در پرداختهای الکترونیکی، کاهش هزینههای مرتبط با حمل و نگهداری پول نقد و حتی تأثیرات زیستمحیطی استفاده از پول نقد (مانند هزینههای چاپ و حمل پول) از دیگر عوامل موثر در این تغییرات هستند.
در بسیاری از کشورها، دولتها و بانکهای مرکزی نیز با تشویق به استفاده از روشهای پرداخت الکترونیکی، این روند را تسریع کردهاند. برای مثال، برخی کشورها با ارائه تخفیفها یا مزایای مالی به مصرفکنندگان که از پرداختهای الکترونیکی استفاده میکنند، این روش را محبوبتر کردهاند. همچنین، در برخی مناطق، استفاده از پول نقد به دلیل محدودیتهای قانونی یا بهداشتی (مانند دوران پاندمی کرونا) کاهش یافته است.
علاوه بر این، تغییرات فرهنگی و رفتاری نیز نقش مهمی در این روند داشته است. نسلهای جدید که با فناوری دیجیتال بزرگ شدهاند، به راحتی از پرداختهای الکترونیکی استفاده میکنند و این روش را به عنوان بخشی طبیعی از زندگی خود میپذیرند.
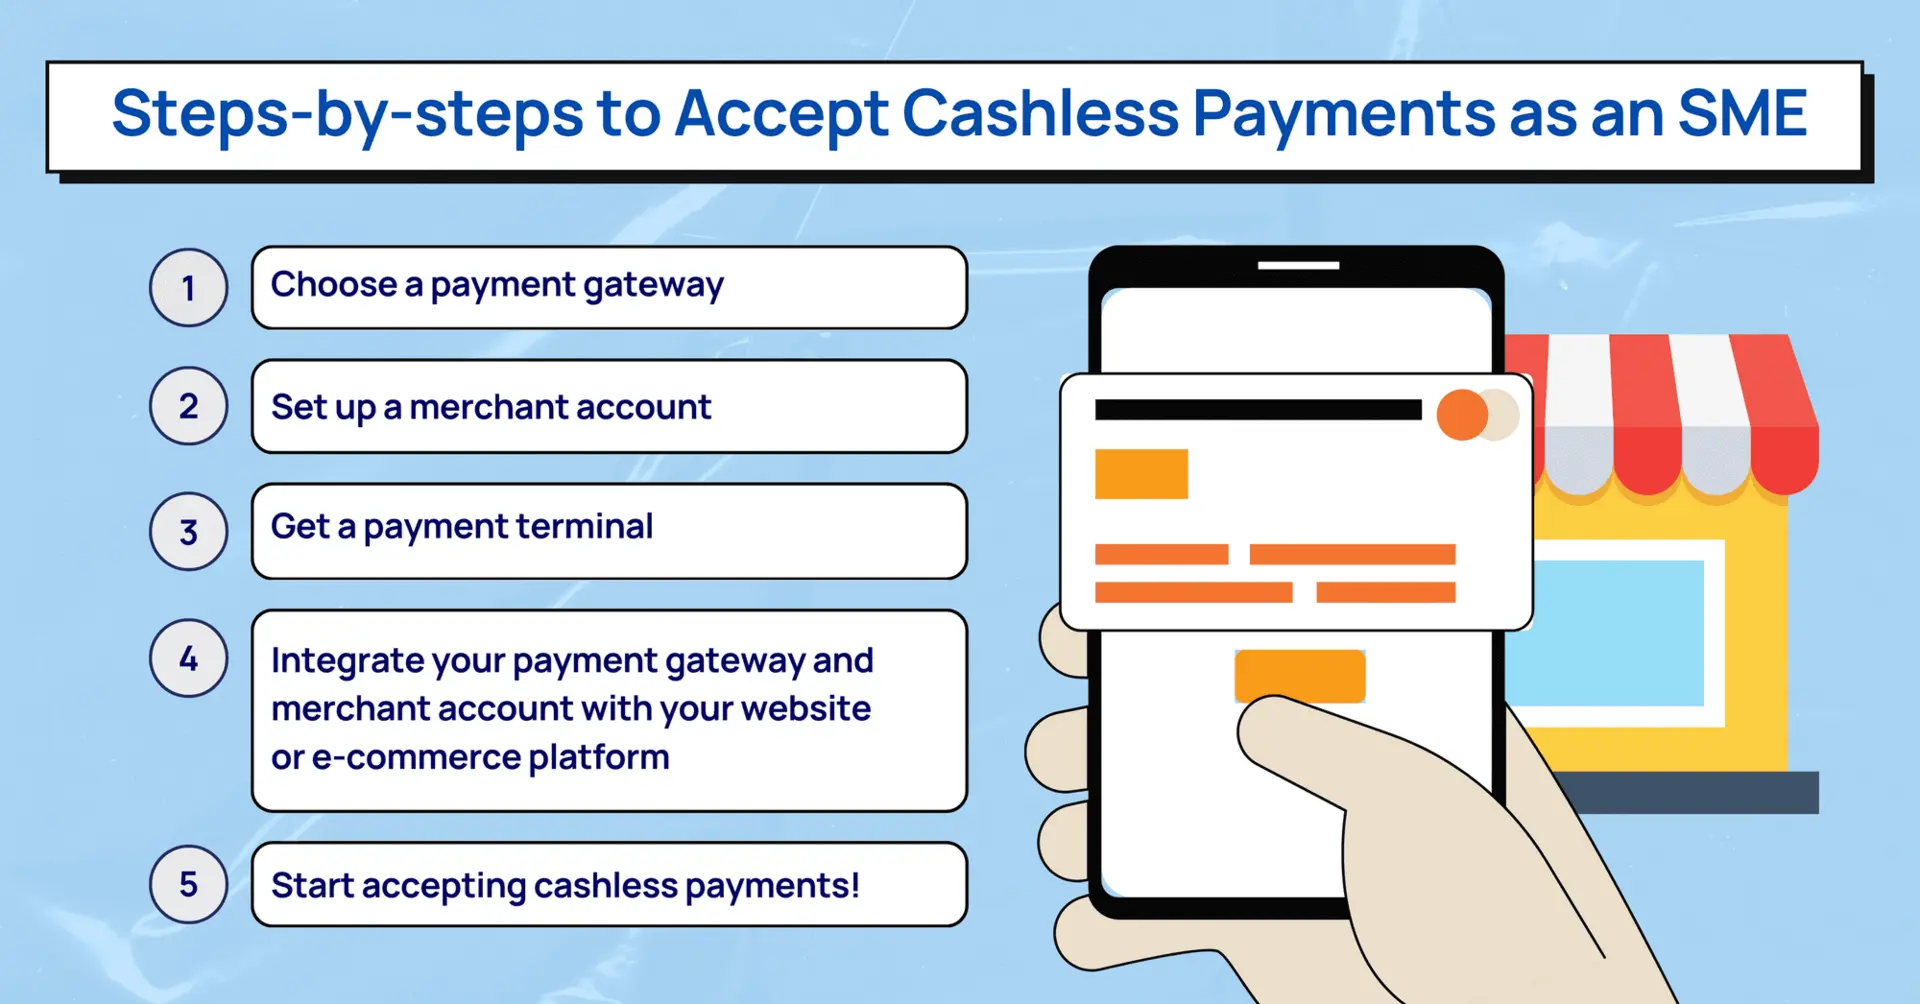
چه کشورها و مناطق در اقتصاد بدون پول نقد پیشرو هستند؟
برخی کشورها و مناطق در جهان به دلیل پیشرفتهای فنی، حمایت دولت و تغییرات فرهنگی، در اقتصاد بدون پول نقد پیشرو هستند. برای مثال، کشورهایی مانند سوئد، نروژ و فنلاند به عنوان پیشگامان این روند شناخته میشوند. در این کشورها، استفاده از پول نقد به قدری کاهش یافته است که برخی از فروشگاهها و رستورانها دیگر پول نقد را نمیپذیرند.
در آسیا نیز کشورهایی مانند چین و ژاپن با توسعه سریع پرداختهای موبایل و استفاده گسترده از ارزهای دیجیتال، در این زمینه پیشرو هستند. در چین، سیستمهای پرداخت موبایل مانند Alipay و WeChat Pay به قدری محبوب شدهاند که بسیاری از مردم حتی برای پرداخت هزینههای روزانه از این روش استفاده میکنند.
در ایران نیز، با توجه به محدودیتهای اقتصادی و نیاز به کاهش هزینههای مرتبط با پول نقد، استفاده از پرداختهای الکترونیکی و کارتهای بانکی در سالهای اخیر افزایش یافته است. سیستمهای پرداخت اینترنتی، کارتهای بانکی و حتی پرداختهای با کدهای QR در بسیاری از فروشگاهها و خدمات عمومی رایج شدهاند.
مزایا و معایب اقتصاد بدون پول نقد
اقتصاد بدون پول نقد مزایای بسیاری دارد، اما همچنین چالشهایی را به همراه دارد. در ادامه به بررسی برخی از این مزایا و معایب میپردازیم:
مزایا:
- افزایش امنیت: پرداختهای الکترونیکی به دلیل استفاده از رمزنگاری و سیستمهای امنیتی پیشرفته، خطر دزدی یا از دست دادن پول نقد را کاهش میدهند.
- کاهش هزینهها: استفاده از پول نقد با هزینههای چاپ، حمل و نگهداری پول همراه است که با کاهش استفاده از آن، این هزینهها کاهش مییابند.
- راحتی و سرعت: پرداختهای الکترونیکی سریعتر و راحتتر از پرداخت با پول نقد هستند و نیاز به حمل پول نقد را از بین میبرند.
- پیشرفتهای مالی: استفاده از پرداختهای الکترونیکی امکان ثبت دقیق تراکنشها و ارائه خدمات مالی به افراد بدون حساب بانکی را فراهم میآورد.
- تأثیرات زیستمحیطی: کاهش استفاده از پول نقد میتواند به کاهش مصرف کاغذ و انرژی در تولید و حمل پول کمک کند.
معایب:
- اعتماد به فناوری: در صورت بروز مشکلات فنی یا قطع برق، پرداختهای الکترونیکی ممکن است با چالش مواجه شوند.
- نابرابری: افراد مسن یا کسانی که با فناوری دیجیتال آشنایی ندارند، ممکن است در استفاده از این روشها با مشکل مواجه شوند.
- حریم خصوصی: پرداختهای الکترونیکی ممکن است اطلاعات شخصی بیشتری را در اختیار شرکتها و دولت قرار دهند.
- رگولاتوری و نظارت: افزایش پرداختهای الکترونیکی نیاز به نظارت دقیقتر بر تراکنشها و جلوگیری از فعالیتهای غیرقانونی مانند پولشویی را افزایش میدهد.
چالشهای پیش رو در اقتصاد بدون پول نقد
با وجود مزایای فراوان، اقتصاد بدون پول نقد با چالشهایی نیز مواجه است. یکی از مهمترین چالشها، نیاز به آموزش و آگاهی عمومی در مورد استفاده از روشهای پرداخت الکترونیکی است. بسیاری از افراد، به ویژه در کشورهایی که پیشرفت دیجیتالی کمتر است، ممکن است با این تغییرات کنار نیایند.
علاوه بر این، امنیت سایبری و حفاظت از اطلاعات شخصی در پرداختهای الکترونیکی نیز یکی از دغدغههای اصلی است. با افزایش تراکنشهای دیجیتالی، خطر حملات سایبری و سرقت اطلاعات شخصی نیز افزایش مییابد. بنابراین، نیاز به سیستمهای امنیتی قویتر و قوانین حفاظت از دادهها وجود دارد.
در ایران نیز، با وجود پیشرفتهای قابل توجه در پرداختهای الکترونیکی، هنوز چالشهایی مانند عدم دسترسی برخی مناطق به اینترنت یا محدودیتهای بانکی وجود دارد. همچنین، برخی از افراد به دلیل عدم اعتماد به سیستمهای دیجیتالی یا ترس از سرقت اطلاعات، همچنان به استفاده از پول نقد تمایل دارند.
یکی دیگر از چالشها، تأثیر این تغییرات بر اقتصاد informal (اقتصاد غیررسمی) است. بسیاری از فعالیتهای اقتصادی در کشورها، به ویژه در مناطق روستایی، بر پایه پول نقد انجام میشوند. کاهش استفاده از پول نقد ممکن است بر این فعالیتها تأثیر منفی بگذارد و نیاز به راهکارهای جایگزین برای این بخش از اقتصاد وجود دارد.
آینده اقتصاد بدون پول نقد
با توجه به روند فعلی، اقتصاد بدون پول نقد در آینده نیز ادامه خواهد یافت و احتمالاً گسترش بیشتری پیدا خواهد کرد. پیشرفتهای فنی مانند توسعه ارزهای دیجیتال بانک مرکزی (CBDC)، استفاده از هوش مصنوعی در پرداختها و افزایش سرعت اینترنت در مناطق مختلف، این روند را تسریع خواهند کرد.
در ایران نیز، با توجه به سیاستهای دولت برای توسعه اقتصاد دیجیتال و افزایش استفاده از پرداختهای الکترونیکی، میتوان انتظار داشت که این روند در سالهای آینده ادامه یابد. اما برای موفقیت این تغییرات، نیاز به آموزش عمومی، افزایش امنیت سایبری و ایجاد زیرساختهای مناسب برای پرداختهای الکترونیکی وجود دارد.
در نهایت، اقتصاد بدون پول نقد نه تنها تغییراتی در روشهای پرداخت به همراه دارد، بلکه میتواند تأثیرات عمیقی بر زندگی روزمره، اقتصاد و حتی فرهنگ جامعه داشته باشد. برای آگاهی بیشتر از این موضوع و آخرین اخبار مربوط به اقتصاد دیجیتال، میتوانید به دیلی 24 مراجعه کنید.