سرمایهگذاری در صندوقهای مالی چگونه انجام میشود؛ بررسی نکات و جزئیات مهم
صندوقهای مالی یکی از ابزارهای سرمایهگذاری محبوب در بازارهای مالی هستند که به سرمایهگذاران امکان میدهند با سرمایه کم، در سبد متنوعی از داراییها مانند سهام، اوراق قرضه، ارزها و حتی طلا سرمایهگذاری کنند. این صندوقها توسط مدیران حرفهای مدیریت میشوند و ریسک سرمایهگذاری را کاهش میدهند. اما سرمایهگذاری در صندوقهای مالی چگونه انجام میشود؟ چه نکاتی باید در نظر گرفت؟ و چه جزئیات مهمی وجود دارد که باید قبل از سرمایهگذاری به آنها توجه کرد؟ در این مقاله به بررسی این موضوعات میپردازیم.
صندوقهای مالی چیست؟
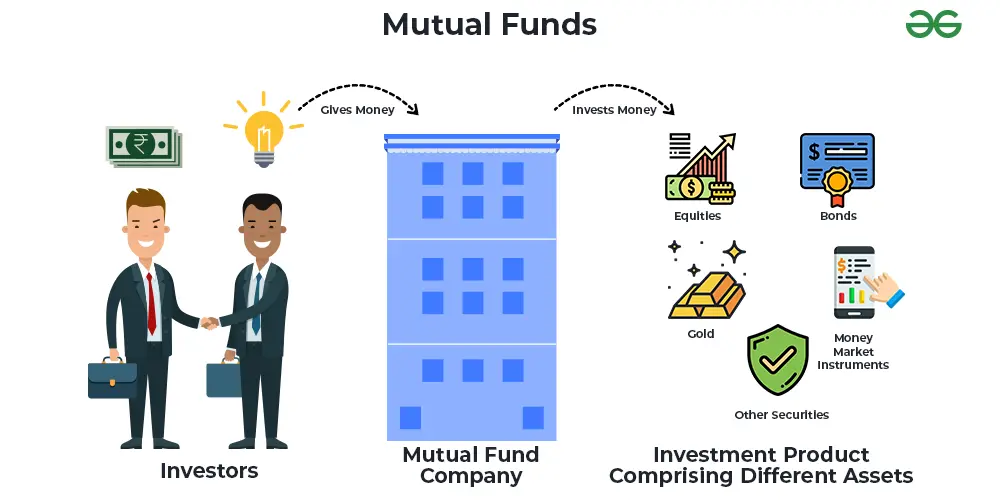
صندوقهای مالی یا صندوقهای سرمایهگذاری جمعی، ابزاری هستند که سرمایهگذاران را قادر میسازند با سرمایهگذاری مشترک، در سبد متنوعی از داراییها شرکت کنند. این صندوقها توسط شرکتهای مدیریت سرمایه یا شرکتهای سرمایهگذاری ایجاد میشوند و توسط مدیران حرفهای اداره میشوند. سرمایهگذاران با خرید سهم از صندوق، مالک بخشی از داراییهای آن صندوق میشوند و در سود یا زیان آن شرکت میکنند.
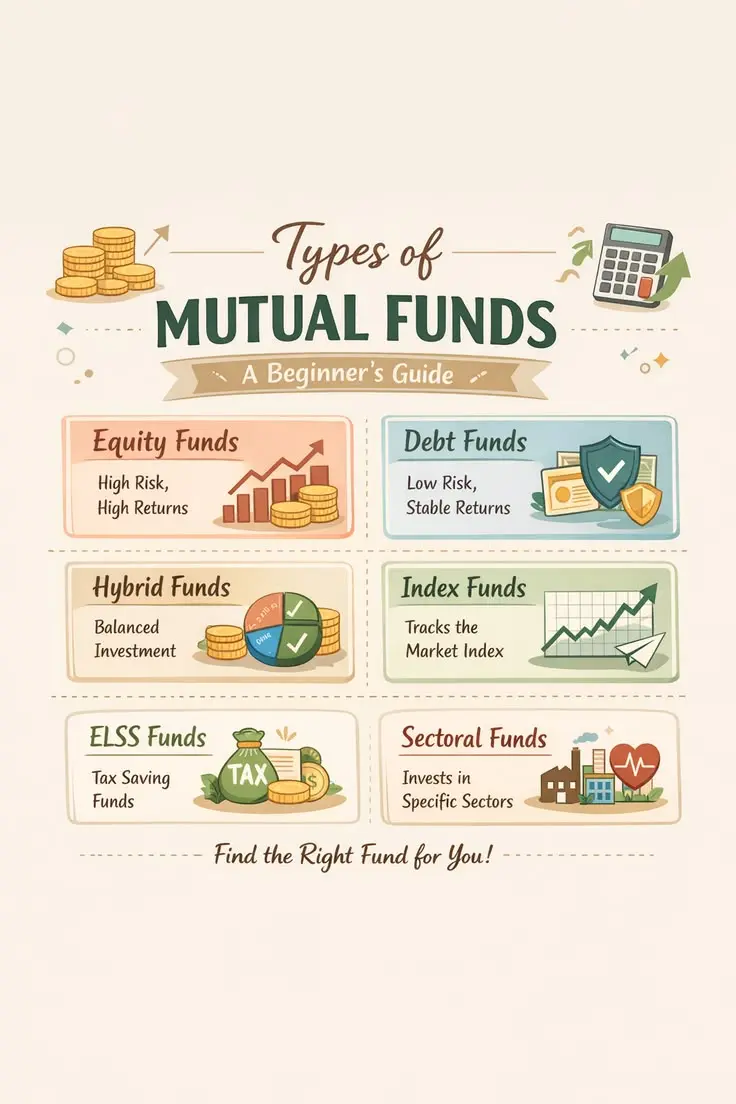
صندوقهای مالی میتوانند بر اساس نوع داراییهای تحت مدیریت، به انواع مختلفی تقسیم شوند. برخی از رایجترین انواع عبارتند از:
- صندوقهای سهامی: سرمایهگذاری در سهام شرکتها
- صندوقهای اوراق قرضه: سرمایهگذاری در اوراق قرضه دولتی یا شرکتها
- صندوقهای مختلط: ترکیبی از سهام و اوراق قرضه
- صندوقهای ارزی: سرمایهگذاری در ارزهای خارجی
- صندوقهای طلا: سرمایهگذاری در طلا یا محصولات مرتبط با آن
- صندوقهای شاخص: پیروی از یک شاخص بازار مانند شاخص بورس
چگونه در صندوقهای مالی سرمایهگذاری کنیم؟
فرآیند سرمایهگذاری در صندوقهای مالی نسبتاً ساده است، اما نیاز به آگاهی از مراحل و شرایط دارد. مراحل اصلی سرمایهگذاری در صندوقهای مالی به شرح زیر است:
۱. انتخاب نوع صندوق مناسب
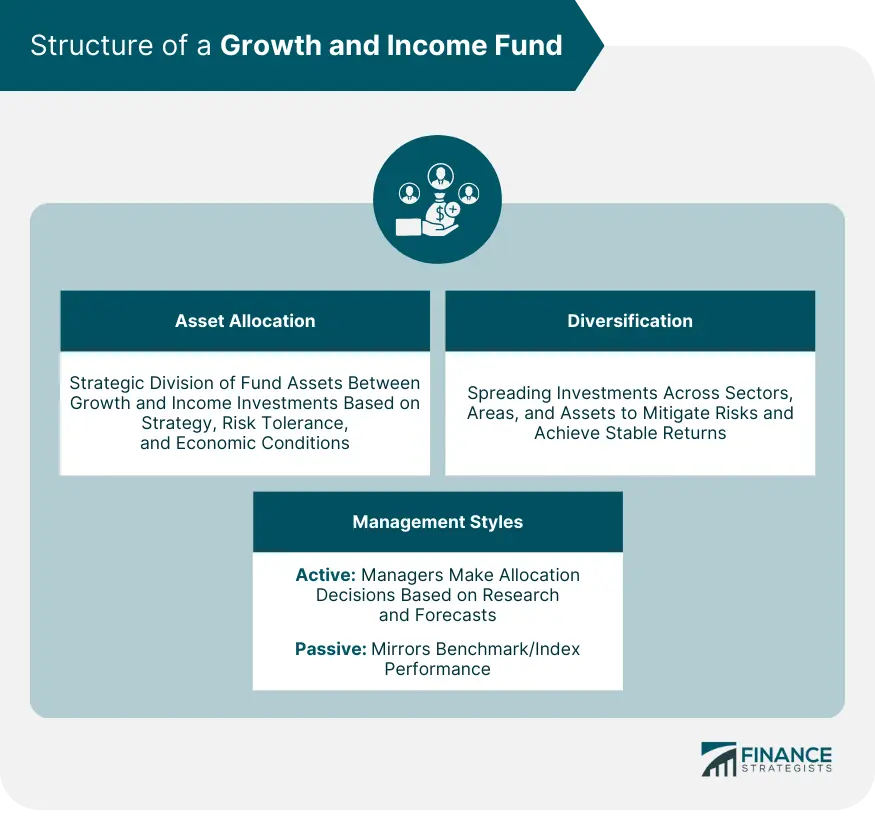
اولین قدم در سرمایهگذاری در صندوقهای مالی، انتخاب نوع صندوقی است که با اهداف مالی و تحمل ریسک شما سازگار باشد. برای مثال، اگر شما سرمایهگذار محافظهکار هستید، صندوقهای اوراق قرضه یا مختلط ممکن است برای شما مناسبتر باشد. در حالی که سرمایهگذاران پرریسک ممکن است به صندوقهای سهامی یا ارزی علاقهمند باشند.
همچنین، باید توجه داشته باشید که هر صندوق دارای استراتژی خاصی است. برخی صندوقها به دنبال رشد بلندمدت هستند، در حالی که برخی دیگر به دنبال درآمد کوتاهمدت هستند. بررسی این استراتژیها و تطبیق آنها با اهداف شما بسیار مهم است.
۲. بررسی عملکرد و سابقه صندوق
قبل از سرمایهگذاری، باید عملکرد گذشته صندوق را بررسی کنید. این شامل بررسی بازدهی تاریخی صندوق، ریسکهای مرتبط با آن و نحوه عملکرد آن در شرایط مختلف بازار است. همچنین، بررسی سابقه مدیر صندوق و تیم مدیریت میتواند نشاندهنده توانایی آنها در مدیریت سرمایه باشد.
در این مرحله، میتوانید از گزارشهای مالی صندوق، تحلیلهای کارشناسان مالی و نظرات سرمایهگذاران دیگر استفاده کنید. همچنین، بررسی رتبهبندی صندوقها توسط نهادهای معتبر مانند سازمان بورس و اوراق بهادار میتواند کمککننده باشد.
۳. آشنایی با هزینهها و کمیسیونها
صندوقهای مالی دارای هزینههایی هستند که باید قبل از سرمایهگذاری با آنها آشنا شوید. این هزینهها شامل:
- کمیسیون خرید و فروش: هزینهای که هنگام خرید یا فروش سهم از صندوق پرداخت میشود.
- کمیسیون مدیریت: هزینهای که به مدیر صندوق برای مدیریت داراییها پرداخت میشود.
- کمیسیون عملکرد: هزینهای که در صورت کسب بازدهی بالاتر از یک حد مشخص، پرداخت میشود.
- کمیسیون خروج: هزینهای که در صورت خروج زودهنگام از صندوق پرداخت میشود.
این هزینهها میتوانند بر بازدهی نهایی شما تأثیر بگذارند، بنابراین باید قبل از سرمایهگذاری با آنها آشنا شوید و آنها را در محاسبات خود در نظر بگیرید.
۴. ثبتنام و خرید سهم از صندوق
پس از انتخاب صندوق مناسب، باید در آن صندوق ثبتنام کنید. این کار معمولاً از طریق وبسایت شرکت مدیریت صندوق یا کارگزاریهای مالی انجام میشود. در این مرحله، باید اطلاعات شخصی و مالی خود را ارائه دهید و فرم ثبتنام را تکمیل کنید.
پس از ثبتنام، میتوانید سهم از صندوق را خریداری کنید. این خرید میتواند به صورت نقدی یا با استفاده از سرمایهگذاری دورهای انجام شود. سرمایهگذاری دورهای به شما امکان میدهد با پرداختهای منظم و دورهای، در صندوق سرمایهگذاری کنید و ریسک بازار را کاهش دهید.
نکات مهم قبل از سرمایهگذاری در صندوقهای مالی
قبل از سرمایهگذاری در صندوقهای مالی، باید به نکات زیر توجه کنید:
۱. آگاهی از اهداف سرمایهگذاری
باید اهداف مالی خود را مشخص کنید. آیا میخواهید برای بازنشستگی سرمایهگذاری کنید؟ یا به دنبال درآمد کوتاهمدت هستید؟ یا میخواهید داراییهای خود را رشد دهید؟ پاسخ به این سوالات کمک میکند تا صندوق مناسب را انتخاب کنید.
۲. تحمل ریسک خود را ارزیابی کنید
هر سرمایهگذاری با ریسک همراه است. باید تحمل ریسک خود را ارزیابی کنید و صندوقی را انتخاب کنید که با سطح ریسک شما سازگار باشد. سرمایهگذاری در صندوقهای پرریسک ممکن است بازدهی بیشتری داشته باشد، اما خطر زیان نیز بالاتر است.
۳. تنوع در سبد سرمایهگذاری
تنوع یکی از اصول اصلی سرمایهگذاری است. با سرمایهگذاری در چند صندوق مختلف یا حتی انواع مختلف صندوقها، میتوانید ریسک خود را کاهش دهید. این کار به شما کمک میکند تا در صورت افت یک صندوق، از افت دیگر صندوقها محافظت کنید.
۴. بررسی شرایط بازار
شرایط بازار میتواند بر عملکرد صندوقها تأثیر بگذارد. قبل از سرمایهگذاری، باید شرایط اقتصادی و بازار را بررسی کنید و تصمیم بگیرید که آیا این زمان مناسب برای سرمایهگذاری است یا خیر.
۵. استفاده از مشاوره مالی
اگر تجربه کافی در سرمایهگذاری ندارید، استفاده از خدمات مشاوره مالی میتواند بسیار کمککننده باشد. مشاوران مالی میتوانند به شما کمک کنند تا صندوق مناسب را انتخاب کنید و استراتژی سرمایهگذاری مناسبی را تعیین کنید.
مزایا و معایب صندوقهای مالی
صندوقهای مالی مانند هر ابزار سرمایهگذاری دیگری، مزایا و معایب خود را دارند. آگاهی از این مزایا و معایب میتواند در تصمیمگیری شما مؤثر باشد.
مزایا:
- تنوع خودکار: سرمایهگذاری در صندوقها به شما امکان میدهد با سرمایه کم، در سبد متنوعی از داراییها شرکت کنید.
- مدیریت حرفهای: صندوقها توسط مدیران حرفهای اداره میشوند که تجربه و دانش لازم را برای سرمایهگذاری دارند.
- ریسک کاهشیافته: تنوع در صندوقها ریسک سرمایهگذاری را کاهش میدهد.
- ساده و قابل دسترسی: سرمایهگذاری در صندوقها نسبتاً ساده و قابل دسترسی است.
- مایع بودن: بسیاری از صندوقها امکان خرید و فروش سریع دارند.
معایب:
- کمیسیونها: صندوقها دارای هزینههایی هستند که میتوانند بر بازدهی شما تأثیر بگذارند.
- بازدهی غیرقابل پیشبینی: عملکرد صندوقها وابسته به شرایط بازار است و بازدهی آنها ممکن است غیرقابل پیشبینی باشد.
- عدم کنترل مستقیم: شما کنترل مستقیم بر داراییهای صندوق ندارید و باید به مدیر صندوق اعتماد کنید.
- ریسک بازار: صندوقها همچنان تحت تأثیر شرایط اقتصادی و بازار قرار دارند.
چگونه عملکرد صندوق را ارزیابی کنیم؟
ارزیابی عملکرد صندوقها یکی از مهمترین مراحل قبل از سرمایهگذاری است. برای این کار، میتوانید از روشهای زیر استفاده کنید:
- بازدهی تاریخی: بررسی بازدهی صندوق در دورههای مختلف زمانی.
- ریسک: بررسی میزان نوسان بازدهی صندوق و مقایسه آن با شاخصهای مشابه.
- رتبهبندی: بررسی رتبهبندی صندوق توسط نهادهای معتبر.
- نسبت هزینه به بازدهی: بررسی اینکه آیا هزینههای صندوق با بازدهی آن متناسب است.
- استراتژی مدیریت: بررسی استراتژی مدیر صندوق و نحوه اجرای آن.
همچنین، میتوانید از ابزارهای آنلاین و گزارشهای مالی صندوقها برای ارزیابی عملکرد استفاده کنید. این گزارشها معمولاً شامل اطلاعاتی مانند ارزش داراییهای صندوق، ترکیب سبد سرمایهگذاری، بازدهی تاریخی و هزینههای مرتبط هستند.
نکات پایانی و توصیهها
صندوقهای مالی میتوانند ابزار بسیار مفیدی برای سرمایهگذاری باشند، اما نیاز به دقت و بررسی دارند. در این بخش، چند نکته پایانی و توصیه ارائه میدهیم:
- همیشه قبل از سرمایهگذاری، تحقیقات کافی انجام دهید و از منابع معتبر استفاده کنید.
- اهداف مالی خود را مشخص کنید و صندوقی را انتخاب کنید که با آن اهداف سازگار باشد.
- توجه داشته باشید که هیچ سرمایهگذاری بدون ریسک نیست و باید آماده باشید تا در صورت نیاز، ریسک را بپذیرید.
- از خدمات مشاوره مالی استفاده کنید اگر تجربه کافی ندارید.
- تنوع در سبد سرمایهگذاری خود ایجاد کنید تا ریسک را کاهش دهید.
- به روز باشید و شرایط بازار و عملکرد صندوقها را مداوم بررسی کنید.
در نهایت، سرمایهگذاری در صندوقهای مالی میتواند راهی مؤثر برای رشد سرمایه و دستیابی به اهداف مالی شما باشد، اما نیاز به دانش، دقت و استراتژی دارد. برای اطلاعات بیشتر در مورد انواع صندوقها و راهنماییهای سرمایهگذاری، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.