رای هزینه تحصیل فرزندان برنامهریزی مالی کنیم؛ مزایا، نکات و اشتباهات رایج برای شروع درست
برنامهریزی مالی برای هزینههای تحصیل فرزندان یکی از مهمترین تصمیمات مالی خانوادهها است که میتواند تأثیر عمیقی بر آینده فرزندان و آرامش روانی والدین داشته باشد. هزینههای تحصیل، به ویژه در مقاطع بالاتر و در دانشگاههای معتبر، به سرعت در حال افزایش هستند و بدون برنامهریزی مناسب میتواند خانوادهها را با چالشهای مالی روبرو کند. در این مقاله به مزایا، نکات کلیدی و اشتباهات رایج در برنامهریزی هزینه تحصیل فرزندان میپردازیم تا بتوانید با آگاهی کامل و بدون استرس، این مسیر را طی کنید.
چرا برنامهریزی مالی برای تحصیل فرزندان ضروری است؟
تحصیل یکی از گرانترین هزینههای زندگی است که میتواند خانوادهها را با بدهیهای سنگین یا حتی کاهش کیفیت زندگی روبرو کند. برنامهریزی مالی برای تحصیل فرزندان مزایای بسیاری دارد:
- کاهش استرس مالی: با برنامهریزی مناسب، والدین میتوانند از نگرانیهای مالی در زمان تحصیل فرزندان خود جلوگیری کنند و تمرکز خود را بر روی رشد و آموزش فرزندان متمرکز کنند.
- استفاده بهینه از منابع: برنامهریزی مالی کمک میکند تا منابع مالی خانواده به بهترین شکل ممکن استفاده شوند و از هزینههای غیرضروری جلوگیری شود.
- فرصتهای سرمایهگذاری: با برنامهریزی طولانیمدت، والدین میتوانند از فرصتهای سرمایهگذاری مانند صندوقهای تحصیل، سرمایهگذاری در بازار بورس یا خرید ارز برای تحصیل در خارج از کشور استفاده کنند.
- آموزش مسئولیتپذیری: برنامهریزی مالی به فرزندان نیز یاد میدهد که اهمیت مدیریت پول و برنامهریزی برای آینده را درک کنند.
برنامهریزی مالی برای تحصیل فرزندان نیازمند بررسی دقیق هزینهها، انتخاب روشهای مناسب سرمایهگذاری و همچنین در نظر گرفتن تغییرات احتمالی در شرایط اقتصادی است. یکی از اولین گامها در این مسیر، آگاهی از هزینههای واقعی تحصیل است.
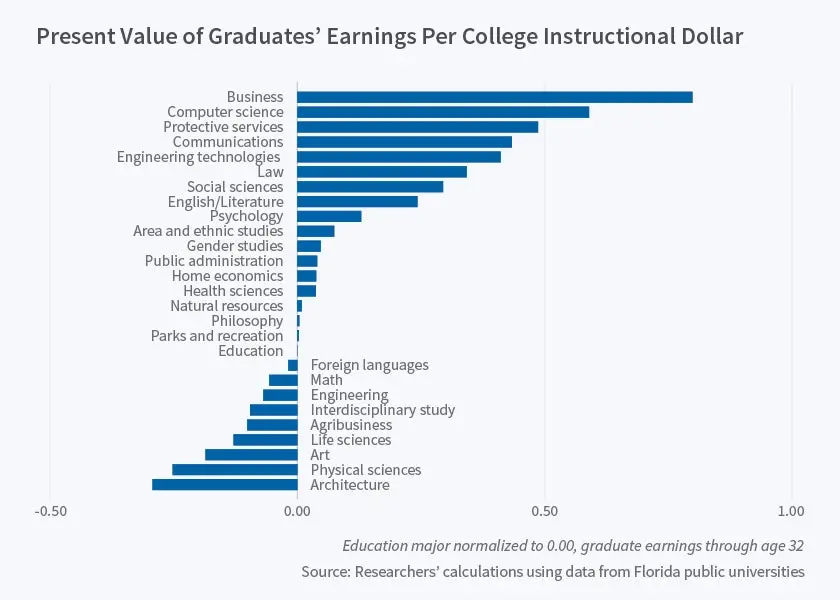
چگونه هزینه تحصیل فرزندان را محاسبه کنیم؟
برای برنامهریزی مالی دقیق، باید هزینههای تحصیل را به دقت محاسبه کنید. این هزینهها شامل موارد زیر است:
- مبلغ شهریه: هزینه شهریه دانشگاه یا مدرسه، بسته به مقطع تحصیلی و نوع دانشگاه متفاوت است. برای مثال، شهریه دانشگاههای دولتی در ایران بسیار کمتر از دانشگاههای خصوصی یا بینالمللی است.
- هزینههای زندگی: شامل هزینههای مسکن، غذا، حمل و نقل، کتاب و تجهیزات آموزشی، و هزینههای جانبی مانند بیمه و فعالیتهای فرهنگی.
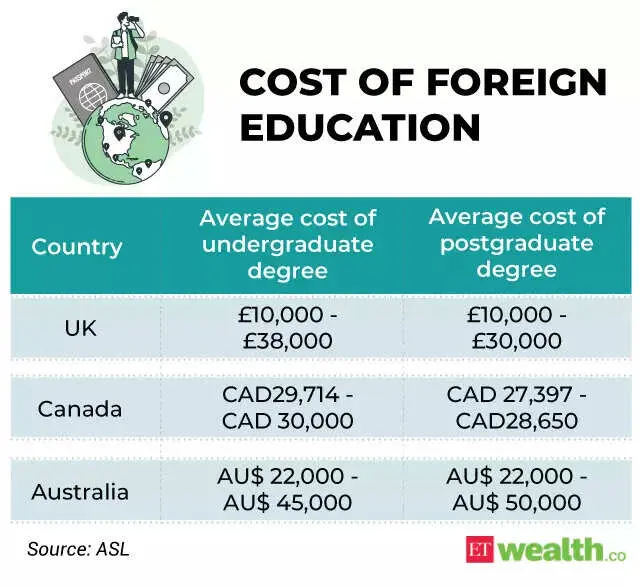
- هزینههای سفر: اگر فرزند شما قصد تحصیل در خارج از کشور را دارد، هزینههای سفر، ویزا، و اقامت در کشور مقصد نیز باید در نظر گرفته شود.
- هزینههای غیرمنتظره: مانند هزینههای پزشکی، تغییرات برنامه تحصیلی یا هزینههای مرتبط با تغییر مقطع تحصیلی.
برای مثال، اگر فرزند شما قصد تحصیل در یک دانشگاه خارجی را دارد، باید هزینههای سالانه تحصیل، هزینههای زندگی در کشور مقصد و همچنین هزینههای مربوط به دریافت ویزا و انتقال پول را در نظر بگیرید. این هزینهها میتواند به سرعت افزایش یابد و بدون برنامهریزی مناسب، خانوادهها را با مشکلات مالی روبرو کند.
روشهای سرمایهگذاری برای هزینه تحصیل فرزندان
پس از محاسبه هزینهها، گام بعدی انتخاب روشهای مناسب برای سرمایهگذاری است. برخی از روشهای رایج شامل:
- صندوقهای تحصیل: این صندوقها توسط بانکها و موسسات مالی ارائه میشوند و با سرمایهگذاری در ابزارهای مالی مختلف، سود مناسبی را برای سرمایهگذاران فراهم میکنند.
- حسابهای پسانداز ویژه: برخی از بانکها حسابهای پسانداز ویژهای را برای هزینههای تحصیل ارائه میدهند که با نرخ بهره مناسب همراه هستند.
- سرمایهگذاری در بازار بورس: اگر شما به سرمایهگذاری در بازار بورس علاقهمند هستید، میتوانید با انتخاب سهام و صندوقهای سرمایهگذاری مناسب، سود مناسبی برای هزینه تحصیل فرزندان کسب کنید.
- خرید ارز: اگر فرزند شما قصد تحصیل در خارج از کشور را دارد، خرید ارز با نرخ مناسب و نگهداری آن تا زمان نیاز میتواند یک روش مناسب باشد.
- بیمه تحصیل: برخی از شرکتهای بیمه خدمات ویژهای را برای پوشش هزینههای تحصیل ارائه میدهند که میتواند یک انتخاب مناسب برای خانوادهها باشد.
هر یک از این روشها مزایا و معایبی دارد و انتخاب بهترین روش بستگی به شرایط مالی خانواده، زمان مورد نیاز و ریسکپذیری شما دارد. برای مثال، صندوقهای تحصیل معمولاً ریسک کمتری دارند، اما سود آنها نیز کمتر از سرمایهگذاری در بورس است.
اشتباهات رایج در برنامهریزی هزینه تحصیل فرزندان
در برنامهریزی مالی برای تحصیل فرزندان، برخی از اشتباهات رایج وجود دارد که میتواند منجر به مشکلات مالی در آینده شود. برخی از این اشتباهات عبارتند از:
- عدم برنامهریزی: بسیاری از والدین بدون برنامهریزی مشخص، شروع به پسانداز میکنند که این کار میتواند منجر به عدم رسیدن به هدف مالی در زمان مورد نیاز شود.
- نادیده گرفتن تورم: تورم میتواند هزینههای تحصیل را در طول زمان افزایش دهد، بنابراین باید این عامل را در برنامهریزی مالی خود در نظر بگیرید.
- انتخاب روشهای سرمایهگذاری نامناسب: برخی از والدین بدون بررسی دقیق، شروع به سرمایهگذاری در روشهایی میکنند که با شرایط مالی و اهداف آنها سازگار نیست.
- عدم در نظر گرفتن هزینههای جانبی: بسیاری از والدین فقط هزینههای اصلی تحصیل را در نظر میگیرند و هزینههای جانبی مانند سفر، بیمه و تجهیزات را نادیده میگیرند.
- تغییر برنامه بدون دلیل: تغییر مداوم روشهای سرمایهگذاری یا برنامه مالی میتواند منجر به از دست دادن فرصتهای سرمایهگذاری و افزایش ریسک شود.
برای جلوگیری از این اشتباهات، باید برنامهریزی مالی خود را با دقت انجام دهید و از مشاوران مالی حرفهای کمک بگیرید. همچنین، باید بهطور منظم برنامه مالی خود را بررسی و در صورت نیاز، آن را اصلاح کنید.
نکات کلیدی برای شروع برنامهریزی مالی موفق
برای شروع برنامهریزی مالی موفق برای هزینه تحصیل فرزندان، میتوانید از نکات زیر استفاده کنید:
- آگاهی از هزینهها: قبل از شروع برنامهریزی، باید هزینههای دقیق تحصیل را محاسبه کنید و از منابع مختلف برای دریافت اطلاعات استفاده کنید.
- تعیین هدف مالی: باید مبلغ دقیقی را برای هزینه تحصیل فرزندان تعیین کنید و برنامهریزی کنید تا در زمان مورد نیاز به این مبلغ برسید.
- انتخاب روشهای سرمایهگذاری مناسب: با توجه به شرایط مالی خود، روشهای سرمایهگذاری مناسب را انتخاب کنید و از مشاوران مالی برای کمک به شما استفاده کنید.
- پایبندی به برنامه: پس از تعیین برنامه مالی، باید بهطور منظم به آن پایبند باشید و تغییرات لازم را در صورت نیاز اعمال کنید.
- آموزش فرزندان: به فرزندان خود یاد دهید که اهمیت مدیریت پول و برنامهریزی برای آینده را درک کنند.
برنامهریزی مالی برای تحصیل فرزندان نیازمند صبر، برنامهریزی دقیق و انتخاب روشهای مناسب است. با پیروی از این نکات، میتوانید بدون استرس و با آرامش، هزینههای تحصیل فرزندان خود را پوشش دهید و آیندهای روشن برای آنها فراهم کنید.
برای اطلاعات بیشتر در مورد روشهای سرمایهگذاری و برنامهریزی مالی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.