راهنمای ثر تورم بر اقساط و بدهی را تحلیل کنیم؛ هرآنچه قبل از تصمیمگیری باید بدانید
در شرایطی که تورم به یکی از بزرگترین چالشهای اقتصادی تبدیل شده، بسیاری از افراد با تصمیمگیری در مورد اقساط و بدهیهای خود دچار تردید میشوند. افزایش نرخ تورم نه تنها قدرت خرید را کاهش میدهد، بلکه تأثیر مستقیم بر هزینههای زندگی و مدیریت مالی دارد. اگر شما نیز در حال پرداخت اقساط یا بدهی هستید و نگران تأثیر تورم بر آن هستید، این راهنما به شما کمک میکند تا با تحلیل دقیقتری به تصمیمگیری بپردازید.
تورم چگونه بر اقساط و بدهی تأثیر میگذارد؟
تورم به معنای افزایش عمومی قیمتها در اقتصاد است. این افزایش قیمتها میتواند بر اقساط و بدهیهای شما تأثیر متفاوتی داشته باشد، بسته به نوع بدهی و شرایط آن. برای مثال:
- اقساط با نرخ ثابت: اگر اقساط شما با نرخ ثابت تعیین شده باشد، تورم باعث میشود که ارزش پول کاهش یابد و در واقع شما در هر دوره اقساط، با ارزش کمتر پول پرداخت میکنید. این موضوع میتواند برای شما مزیت داشته باشد، زیرا بدهی شما با ارزش کمتر پول پرداخت میشود.
- اقساط با نرخ متغیر: اگر نرخ اقساط شما به تورم یا نرخ بهره وابسته باشد، افزایش تورم میتواند منجر به افزایش هزینههای اقساط شود. در این صورت، تورم میتواند بار مالی بیشتری بر شما تحمیل کند.
- بدهیهای بدون بهره: اگر بدهی شما بدون بهره باشد (مانند برخی از وامهای دولتی یا بدهیهای شخصی)، تورم میتواند باعث کاهش ارزش واقعی بدهی شود، زیرا ارزش پول کاهش مییابد.
بنابراین، قبل از تصمیمگیری در مورد پرداخت اقساط یا تغییر استراتژی مالی خود، باید نوع بدهی و شرایط آن را دقیقاً بررسی کنید.
چگونه تورم را در مدیریت اقساط خود در نظر بگیرید؟
اگر تورم در حال افزایش است، مدیریت صحیح اقساط و بدهیها میتواند به شما کمک کند تا از تأثیرات منفی آن جلوگیری کنید. چند نکته مهم در این زمینه:
- بررسی نرخ بهره: اگر نرخ بهره اقساط شما ثابت است، تورم میتواند به نفع شما باشد، اما اگر متغیر است، باید به افزایش احتمالی هزینهها توجه کنید.
- پرداخت سریعتر بدهی: اگر تورم بالا است و ارزش پول کاهش مییابد، پرداخت سریعتر بدهیها میتواند ارزش واقعی آن را کاهش دهد.
- استفاده از منابع مالی: اگر داراییهایی مانند سرمایهگذاری یا پسانداز دارید، میتوانید از آنها برای پرداخت بدهی استفاده کنید تا از افزایش تورم جلوگیری کنید.
- مذاکره با بانک یا موسسه: در برخی موارد، میتوانید با بانک یا موسسه قرضدهنده مذاکره کنید تا شرایط اقساط را به نفع خود تغییر دهید.
همچنین، اگر تورم باعث افزایش هزینههای زندگی شده است، باید بودجه خود را مجدداً بررسی کنید و هزینههای غیرضروری را کاهش دهید تا بتوانید بهتر با اقساط خود کنار بیایید.
چه زمانی باید اقساط را تغییر دهید؟
تغییر اقساط یا استراتژی پرداخت بدهیها باید با دقت انجام شود. چند سناریو وجود دارد که در آن تغییر اقساط میتواند مفید باشد:
- افزایش نرخ بهره: اگر نرخ بهره اقساط شما افزایش یافته و تورم نیز بالا است، ممکن است پرداخت سریعتر بدهیها برای شما مناسبتر باشد.
- کاهش درآمد: اگر تورم باعث کاهش قدرت خرید شما شده و درآمد شما نیز کاهش یافته است، ممکن است نیاز به تغییر در برنامه پرداخت داشته باشید.
- فرصتهای سرمایهگذاری: اگر تورم بالا است و شما فرصت سرمایهگذاری مناسبتری پیدا کردهاید، میتوانید بخشی از پول خود را برای سرمایهگذاری استفاده کنید و اقساط را به تأخیر بیندازید.
در هر صورت، قبل از هر تغییر، باید شرایط مالی خود را دقیقاً تحلیل کنید و با مشاور مالی یا بانک خود مشورت کنید.
استراتژیهای مدیریت بدهی در شرایط تورم بالا
در شرایط تورم بالا، داشتن استراتژی مناسب برای مدیریت بدهیها بسیار مهم است. چند استراتژی کلیدی وجود دارد که میتوانید از آنها استفاده کنید:
- پرداخت بدهیهای با بهره بالا: اولویت بپردازید به بدهیهایی که نرخ بهره بالاتری دارند، زیرا تورم میتواند ارزش واقعی این بدهیها را کاهش دهد.
- استفاده از وامهای با نرخ ثابت: اگر امکان دارد، وامهای جدید را با نرخ ثابت دریافت کنید تا از افزایش نرخ بهره در آینده جلوگیری کنید.
- کاهش هزینههای زندگی: با کاهش هزینههای غیرضروری، میتوانید بخشی از درآمد خود را برای پرداخت سریعتر بدهیها اختصاص دهید.
- ساخت پسانداز اضطراری: داشتن پسانداز اضطراری میتواند به شما کمک کند تا در شرایط تورم بالا، بدون استفاده از بدهی جدید، با مشکلات مالی کنار بیایید.
همچنین، اگر تورم باعث افزایش هزینههای زندگی شده است، میتوانید با تغییر سبک زندگی یا استفاده از منابع مالی دیگر، به مدیریت بهتر بدهیها بپردازید.
نکات مهم قبل از تصمیمگیری
قبل از اینکه تصمیم به تغییر اقساط یا مدیریت بدهیهای خود بگیرید، باید به چند نکته مهم توجه کنید:
- تحلیل کامل بدهیها: لیست بدهیهای خود را تهیه کنید و نرخ بهره، مدت زمان و شرایط هر یک را بررسی کنید.
- بررسی درآمد و هزینهها: بودجه خود را مجدداً بررسی کنید و ببینید که آیا تورم تأثیر منفی بر درآمد شما داشته است یا خیر.
- مشورت با متخصصان: با مشاور مالی یا بانک خود مشورت کنید تا بهترین راهکار را برای مدیریت بدهیها در شرایط تورم پیدا کنید.
- پیشبینی آینده: سعی کنید پیشبینی کنید که تورم در آینده چگونه تغییر خواهد کرد و چگونه میتواند بر اقساط شما تأثیر بگذارد.
با توجه به این نکات، میتوانید تصمیمات بهتری در مورد مدیریت اقساط و بدهیهای خود بگیرید و از تأثیرات منفی تورم جلوگیری کنید.
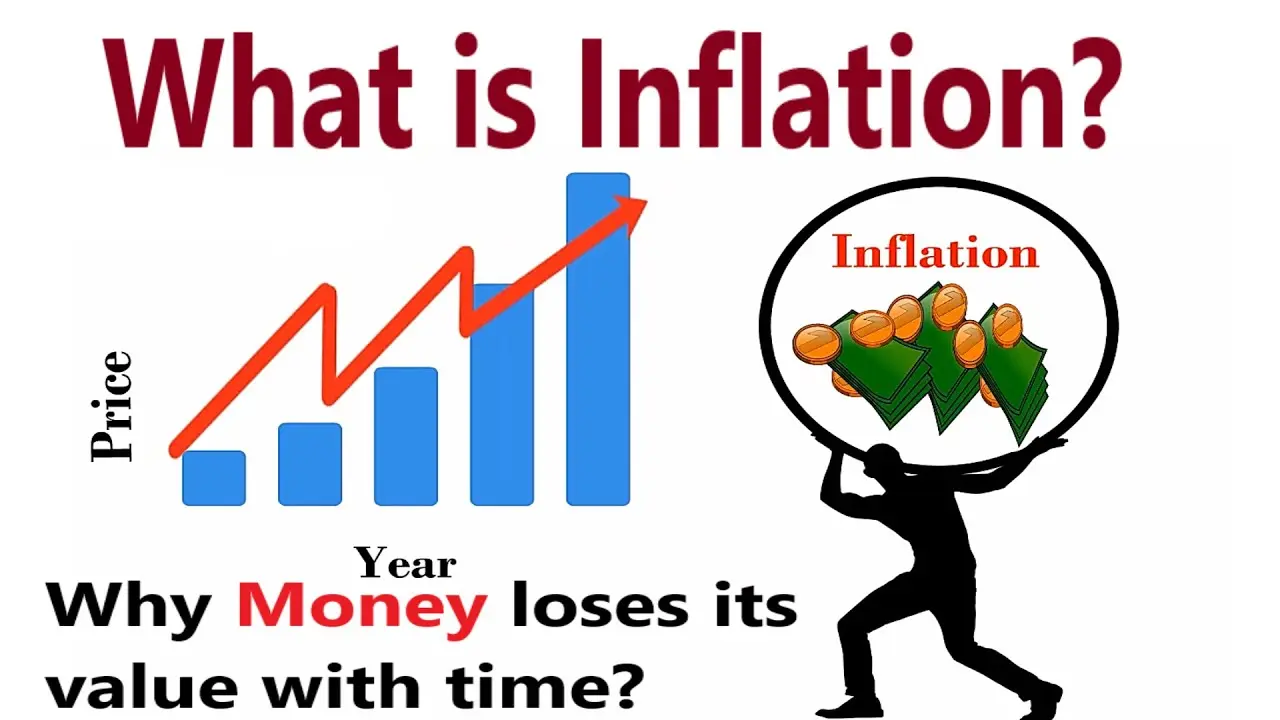
در نهایت، مدیریت بدهیها در شرایط تورم بالا نیاز به دقت و برنامهریزی دارد. با تحلیل دقیق شرایط مالی خود و استفاده از استراتژیهای مناسب، میتوانید از تأثیرات منفی تورم جلوگیری کنید و به زندگی مالی سالمتری دست یابید. برای اطلاعات بیشتر در مورد مدیریت مالی و استراتژیهای سرمایهگذاری، میتوانید به دیلی 24 مراجعه کنید.