بیمه سپرده چیست و چگونه از سپردهگذاران محافظت میکند؛ یک راهنمای کامل برای تصمیم بهتر
در دنیای مالی امروز، سپردهگذاری در بانکها و موسسات مالی یکی از روشهای رایج برای حفظ و افزایش ارزش پول افراد است. اما با وجود مزایای این روش، خطرات احتمالی مانند ورشکستگی بانک یا نوسانات اقتصادی همواره وجود دارد. در اینجا نقش بیمه سپرده به عنوان یک محافظ برای سپردهگذاران وارد میشود. این سیستم که در بسیاری از کشورها به عنوان یک لایه امنیتی عمل میکند، به سپردهگذاران اطمینان میدهد که سرمایهشان در صورت بروز مشکلات مالی در بانک، تا حد مشخصی محافظت میشود.
بیمه سپرده چیست؟
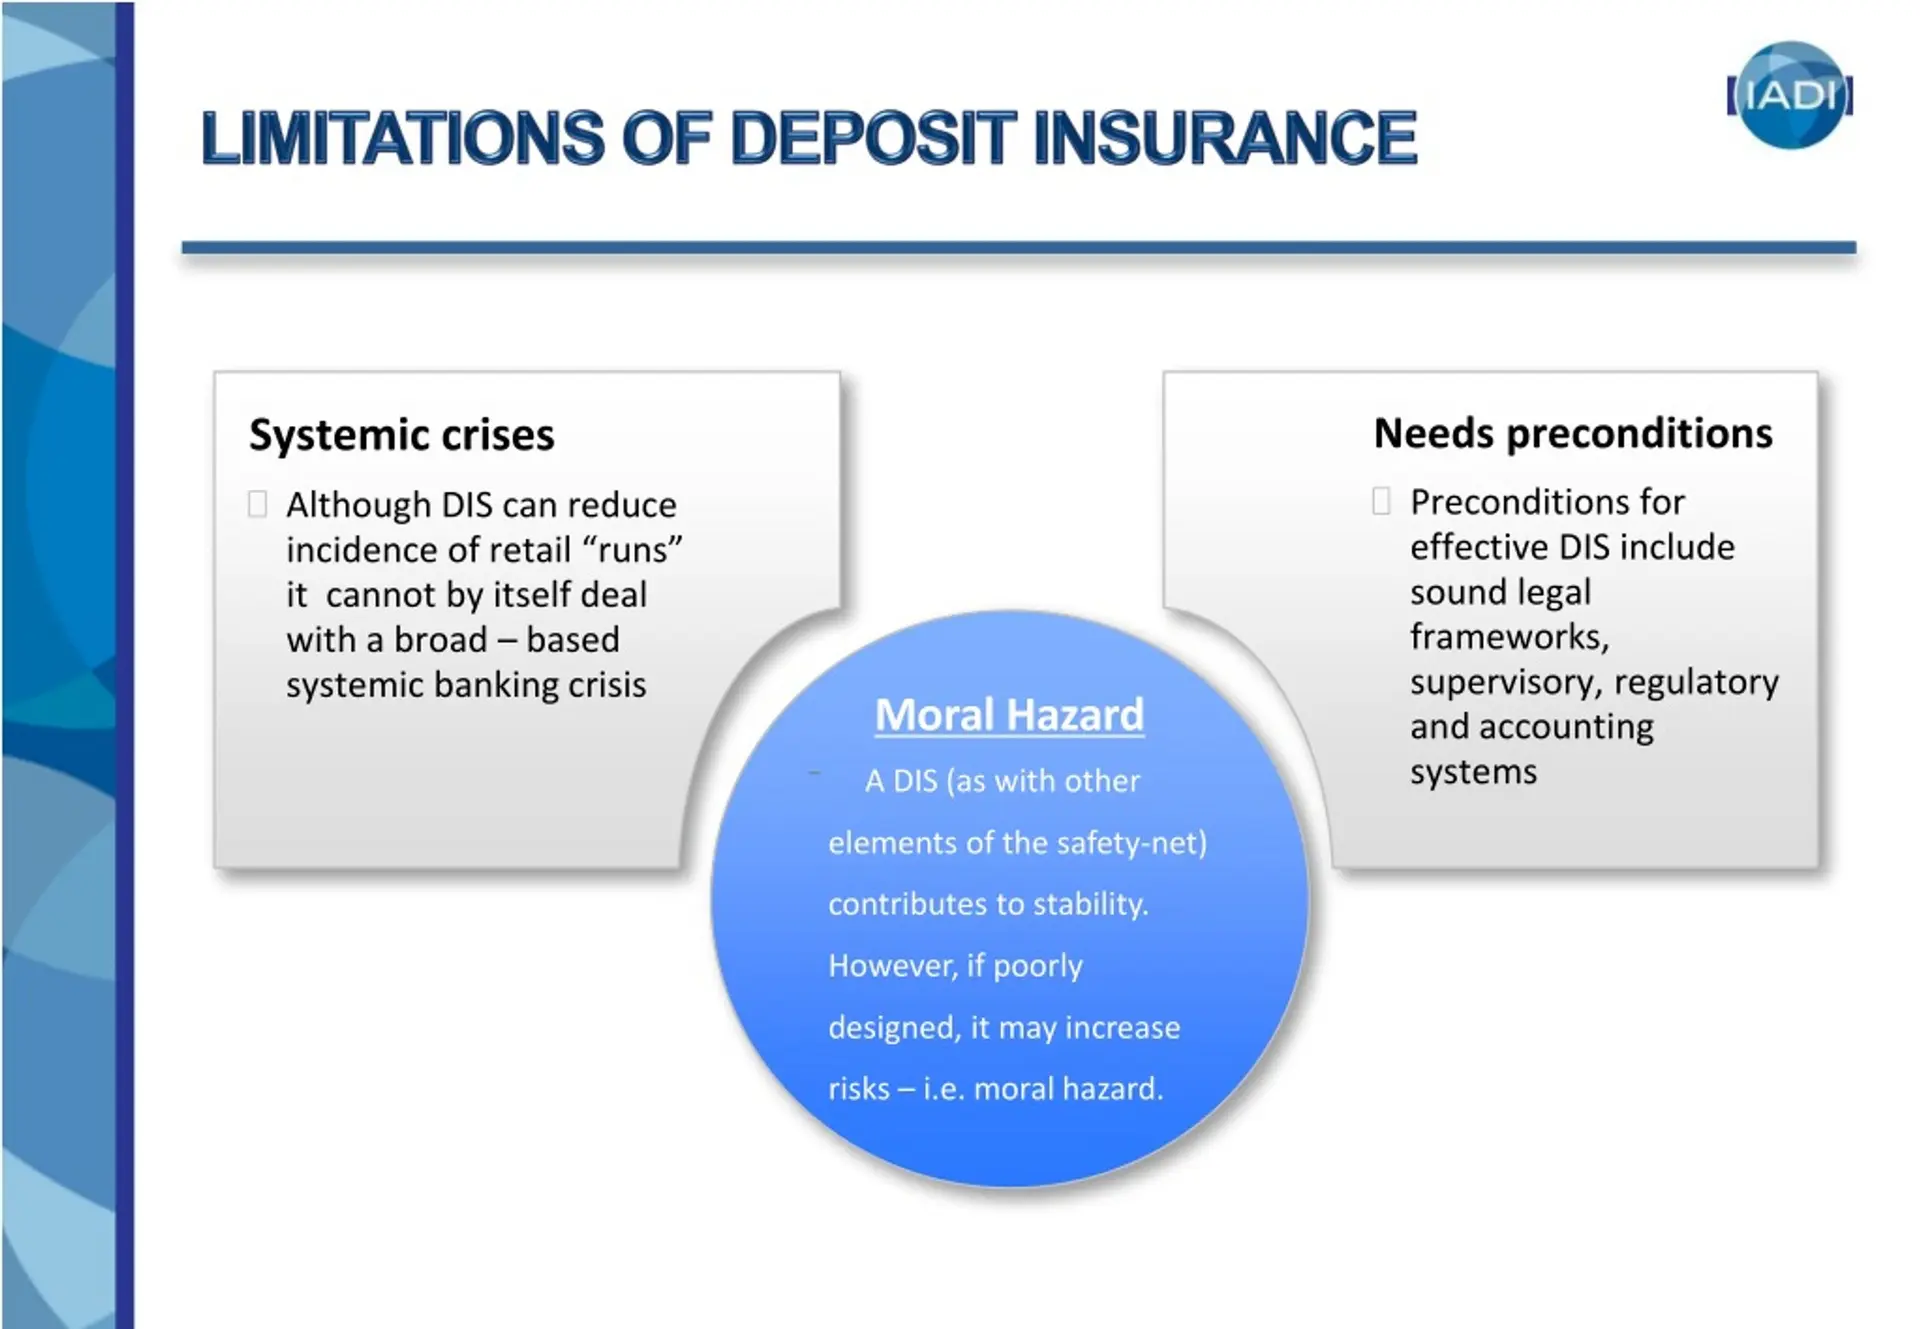
بیمه سپرده یک سیستم مالی است که توسط دولت یا سازمانهای مستقل اداره میشود و هدف آن محافظت از سپردهگذاران در صورت ورشکستگی یا ناپایداری مالی بانکها و موسسات مالی است. این بیمه به سپردهگذاران این امکان را میدهد که در صورت بروز مشکلاتی در بانک، تا سقف مشخصی از سپردههای خود را بازیابی کنند. این سیستم در بسیاری از کشورها مانند ایران، آمریکا، اروپا و آسیا وجود دارد و به عنوان یک لایه امنیتی برای سپردهگذاران عمل میکند.
در ایران نیز، سازمان بیمه سپردهها و ضمانتهای بانکی مسئولیت اجرای این سیستم را بر عهده دارد. این سازمان با همکاری بانک مرکزی و سایر نهادهای مالی، از سپردهگذاران در برابر خطرات احتمالی محافظت میکند. هدف اصلی بیمه سپرده، افزایش اعتماد عمومی به سیستم بانکی و تشویق مردم به سپردهگذاری است.
چگونه بیمه سپرده کار میکند؟
سیستم بیمه سپرده به این صورت عمل میکند که در صورت ورشکستگی یک بانک یا موسسه مالی، سازمان بیمه سپرده تا سقف مشخصی از سپردههای سپردهگذاران را پرداخت میکند. این سقف معمولاً بر اساس قوانین و مقررات هر کشور تعیین میشود. برای مثال، در بسیاری از کشورها این سقف به ازای هر سپردهگذار و در هر بانک مشخص است.
در ایران نیز، سازمان بیمه سپردهها و ضمانتهای بانکی تا سقف ۲۵۰ میلیون تومان برای هر سپردهگذار و در هر بانک، سپردهها را بیمه میکند. این سقف شامل سپردههای بانکی، سپردههای سرمایهگذاری و سایر انواع سپردهها است. البته باید توجه داشت که این بیمه تنها برای سپردهگذاران حقیقی و حقوقی ایرانی اعمال میشود و سپردهگذاران خارجی ممکن است تحت قوانین دیگری قرار گیرند.
چه سپردههایی تحت پوشش بیمه سپرده قرار میگیرند؟
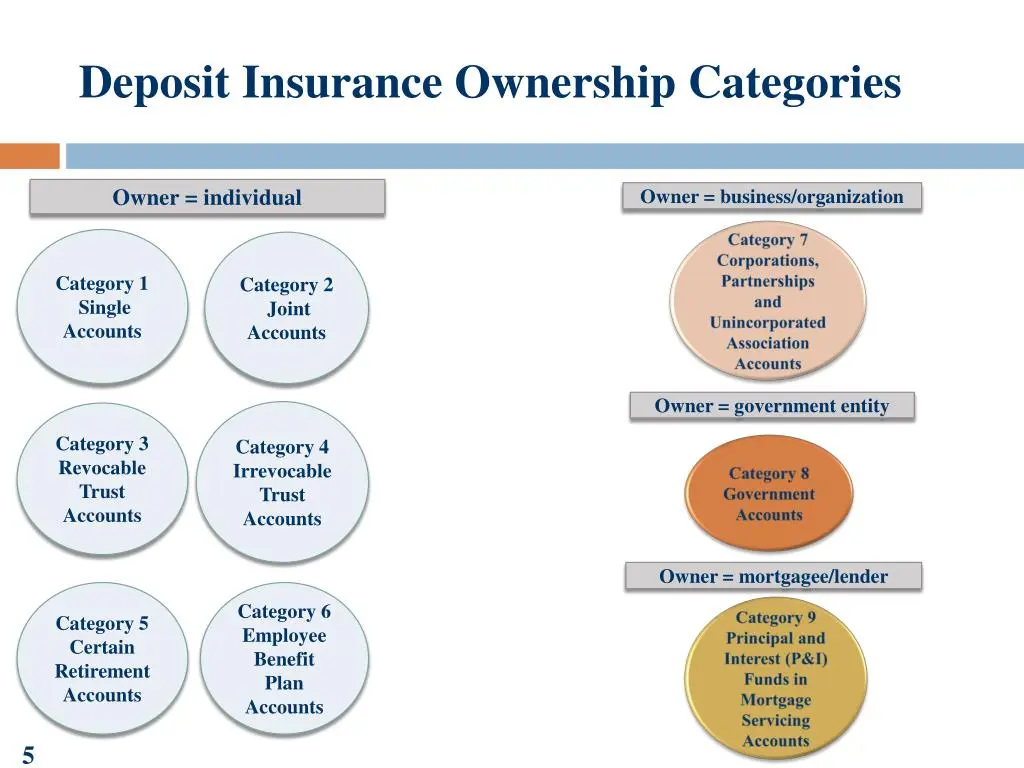
همه سپردههای بانکی تحت پوشش بیمه سپرده قرار نمیگیرند. معمولاً سپردههایی که تحت پوشش این بیمه قرار میگیرند شامل:
- سپردههای بانکی مانند سپردههای قرضالحسنه، سپردههای بهمن و سپردههای با سود ثابت یا متغیر.
- سپردههای سرمایهگذاری مانند سپردههای سرمایهگذاری در صندوقهای سرمایهگذاری.
- سپردههای بانکی در بانکهای داخلی و خارجی که تحت نظارت سازمان بیمه سپردهها و ضمانتهای بانکی قرار دارند.
اما سپردههایی مانند سپردههای طلا، ارز خارجی، اوراق بهادار و سایر سرمایهگذاریهای مالی معمولاً تحت پوشش بیمه سپرده قرار نمیگیرند. همچنین سپردههایی که در بانکهای خارج از کشور و بدون نظارت سازمان بیمه سپردهها و ضمانتهای بانکی قرار دارند، تحت پوشش این بیمه نیستند.
چه سپردههایی تحت پوشش بیمه سپرده قرار نمیگیرند؟
برخی از سپردهها و سرمایهگذاریها تحت پوشش بیمه سپرده قرار نمیگیرند. این سپردهها شامل:
- سپردههای ارز خارجی در بانکهای ایرانی که تحت نظارت سازمان بیمه سپردهها و ضمانتهای بانکی نیستند.
- سپردههای طلا و سایر داراییهای فیزیکی.
- اوراق بهادار مانند سهام، اوراق قرضه و سایر سرمایهگذاریهای مالی.
- سپردههایی که در بانکهای خارج از کشور و بدون نظارت سازمان بیمه سپردهها و ضمانتهای بانکی قرار دارند.
- سپردههای سرمایهگذاری در صندوقهای سرمایهگذاری خارجی.
بنابراین، سپردهگذاران باید قبل از سپردهگذاری، نوع سپرده خود را بررسی کنند و اطمینان حاصل کنند که تحت پوشش بیمه سپرده قرار میگیرد یا خیر.
چگونه بیمه سپرده سپردهگذاران را محافظت میکند؟
بیمه سپرده به عنوان یک لایه امنیتی برای سپردهگذاران عمل میکند و در صورت بروز مشکلات مالی در بانک، سپردهگذاران را از دست دادن کامل سرمایهشان محافظت میکند. این سیستم به این صورت عمل میکند که:
- پرداخت سریع: در صورت ورشکستگی بانک، سازمان بیمه سپرده تا سقف مشخصی از سپردهها را به سپردهگذاران پرداخت میکند. این پرداخت معمولاً در مدت کوتاهی پس از اعلام ورشکستگی بانک انجام میشود.
- پرداخت کامل: در صورت ورشکستگی بانک، سپردهگذاران تا سقف بیمه شده، تمام سپردههای خود را دریافت میکنند. این سقف معمولاً شامل سپردههای بانکی، سپردههای سرمایهگذاری و سایر سپردههای تحت پوشش است.
- پرداخت بدون محدودیت: بیمه سپرده بدون هیچ گونه محدودیت زمانی یا مکانی برای سپردهگذاران عمل میکند. این یعنی سپردهگذاران در هر زمان و در هر مکان میتوانند از این بیمه استفاده کنند.
این سیستم به سپردهگذاران اطمینان میدهد که سرمایهشان در صورت بروز مشکلات مالی در بانک، تا حد مشخصی محافظت میشود. این اطمینان باعث افزایش اعتماد عمومی به سیستم بانکی و تشویق مردم به سپردهگذاری میشود.
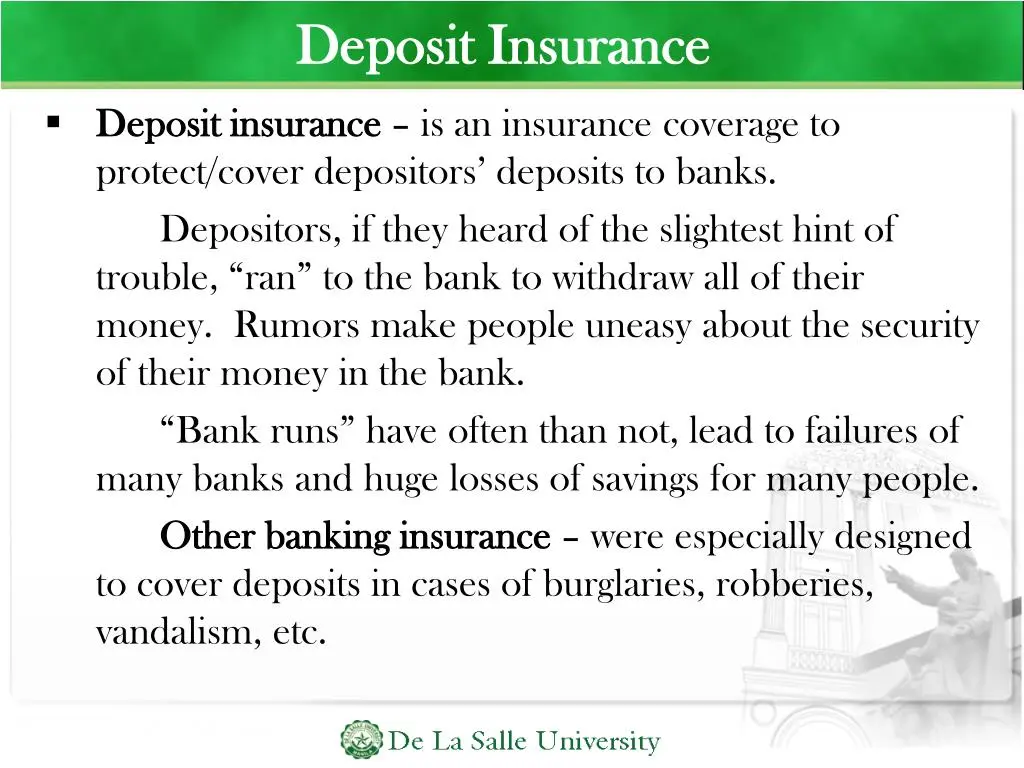
محدودیتهای بیمه سپرده
اگرچه بیمه سپرده یک سیستم محافظتی قوی برای سپردهگذاران است، اما برخی محدودیتها و استثناهایی دارد که سپردهگذاران باید از آنها آگاه باشند:
- سقف پرداخت: بیمه سپرده تنها تا سقف مشخصی از سپردهها را پرداخت میکند. در ایران این سقف ۲۵۰ میلیون تومان برای هر سپردهگذار و در هر بانک است.
- نوع سپرده: تنها سپردههایی که تحت پوشش بیمه سپرده قرار میگیرند، تحت این بیمه هستند. سپردههای ارز خارجی، طلا، اوراق بهادار و سایر سرمایهگذاریهای مالی تحت پوشش این بیمه نیستند.
- بانکهای تحت پوشش: تنها سپردههایی که در بانکهای تحت نظارت سازمان بیمه سپردهها و ضمانتهای بانکی قرار دارند، تحت پوشش این بیمه هستند.
- زمان پرداخت: پرداخت بیمه سپرده ممکن است در صورت ورشکستگی بانک، چند روز تا چند هفته طول بکشد. این زمان بستگی به شرایط و قوانین هر کشور دارد.
بنابراین، سپردهگذاران باید قبل از سپردهگذاری، نوع سپرده خود را بررسی کنند و اطمینان حاصل کنند که تحت پوشش بیمه سپرده قرار میگیرد یا خیر. همچنین باید توجه داشته باشند که بیمه سپرده تنها تا سقف مشخصی از سپردهها را پرداخت میکند و سپردههایی که خارج از این سقف هستند، تحت پوشش این بیمه نیستند.
چگونه میتوان از بیمه سپرده استفاده کرد؟
برای استفاده از بیمه سپرده، سپردهگذاران باید به قوانین و مقررات مربوطه آگاه باشند. در ایران، سازمان بیمه سپردهها و ضمانتهای بانکی مسئولیت اجرای این سیستم را بر عهده دارد. سپردهگذاران میتوانند با مراجعه به سایت رسمی این سازمان یا تماس با بانک خود، اطلاعات بیشتری در مورد بیمه سپرده دریافت کنند.
در صورت ورشکستگی بانک، سپردهگذاران باید به سازمان بیمه سپردهها و ضمانتهای بانکی مراجعه کنند و درخواست پرداخت بیمه سپرده را ثبت کنند. این سازمان پس از بررسی مدارک و اطلاعات سپردهگذار، تا سقف مشخصی از سپردهها را پرداخت میکند.
همچنین، سپردهگذاران میتوانند با استفاده از خدمات آنلاین بانکها و سازمان بیمه سپردهها و ضمانتهای بانکی، اطلاعات خود را به روز نگه دارند و از آخرین تغییرات و قوانین آگاه شوند.
برای اطلاعات بیشتر در مورد بیمه سپرده و نحوه استفاده از آن، میتوانید به دیلی 24 مراجعه کنید و از مقالات و تحلیلهای مربوطه استفاده کنید.
نکات مهم برای سپردهگذاران
سپردهگذاران باید در هنگام سپردهگذاری به نکات زیر توجه کنند:
- آگاهی از نوع سپرده و اینکه تحت پوشش بیمه سپرده قرار میگیرد یا خیر.
- آگاهی از سقف پرداخت بیمه سپرده و اینکه سپرده خود تا چه میزان تحت پوشش این بیمه است.
- آگاهی از بانکهای تحت پوشش بیمه سپرده و اینکه سپرده خود در کدام بانک قرار دارد.
- آگاهی از زمان پرداخت بیمه سپرده و اینکه در صورت بروز مشکلات مالی در بانک، چگونه میتوان از این بیمه استفاده کرد.
- پرداختن توجه به سپردههایی که خارج از سقف بیمه سپرده هستند و استفاده از روشهای دیگری برای محافظت از سرمایه.
با توجه به این نکات، سپردهگذاران میتوانند با اطمینان بیشتری به سپردهگذاری در بانکها بپردازند و از سرمایه خود محافظت کنند.