ارز دیجیتال بانک مرکزی چیست و چه تغییری در نظام پولی ایجاد میکند؛ نکات کاربردی و اشتباهات رایج
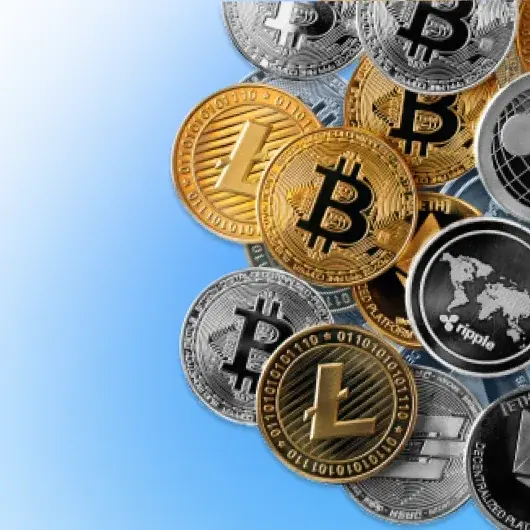
در چند سال گذشته، مفهوم ارز دیجیتال به یکی از بحثبرانگیزترین و پرسشبرانگیزترین موضوعات اقتصادی تبدیل شده است. از بیتکوین و اتریوم گرفته تا استABLEcoinها، این فناوری نوین نه تنها بازارهای مالی را متحول کرده، بلکه بانکها و بانک مرکزیها را نیز به فکر تغییرات عمده در سیستم پولی و بانکی خود انداخته است. یکی از این تغییرات که اخیراً توجه بسیاری را به خود جلب کرده، ارز دیجیتال بانک مرکزی یا به اختصار CBDC (Central Bank Digital Currency) است. این ارز دیجیتال توسط بانک مرکزی یک کشور صادر میشود و به عنوان جایگزینی برای پول نقد و حتی پول الکترونیکی موجود در سیستم بانکی عمل میکند. اما چه تفاوتی با ارزهای دیجیتال خصوصی مانند بیتکوین دارد؟ چگونه میتواند نظام پولی را تغییر دهد؟ و چه نکات کاربردی و اشتباهات رایجی در مورد آن وجود دارد؟ در این مقاله به این سوالات پاسخ میدهیم و به بررسی جزئیات این فناوری نوین میپردازیم.
ارز دیجیتال بانک مرکزی چیست؟
ارز دیجیتال بانک مرکزی یا CBDC یک شکل دیجیتالی از پول است که توسط بانک مرکزی یک کشور صادر و کنترل میشود. این ارز برخلاف ارزهای دیجیتال خصوصی مانند بیتکوین، توسط یک نهاد دولتی پشتیبانی میشود و ارزش آن به پایداری اقتصادی کشور وابسته است. CBDC میتواند به صورت حسابهای بانکی دیجیتالی برای افراد و شرکتها ارائه شود یا به عنوان پول نقد الکترونیکی عمل کند که مستقیماً توسط بانک مرکزی صادر میشود.
یکی از ویژگیهای اصلی CBDC این است که به عنوان یک جایگزین برای پول نقد عمل میکند و میتواند در تراکنشهای روزانه استفاده شود. این ارز دیجیتال میتواند به صورت مستقیم توسط مصرفکنندگان و کسبوکارها استفاده شود، بدون نیاز به واسطهگری بانکها. این موضوع میتواند سرعت و کارایی تراکنشها را افزایش دهد و هزینههای مرتبط با سیستم بانکی سنتی را کاهش دهد.
در حال حاضر، بسیاری از بانکهای مرکزی در سراسر جهان در حال بررسی و آزمایش این فناوری هستند. برخی کشورها مانند سوئد، چین و استرالیا در مراحل پیشرفتهای از پیادهسازی CBDC قرار دارند. چین حتی یک ارز دیجیتال بانک مرکزی به نام دیجیتال یوان را در برخی مناطق آزمایش کرده و در حال گسترش آن است.
چه تغییری در نظام پولی ایجاد میکند؟
ارز دیجیتال بانک مرکزی میتواند تأثیرات عمدهای بر نظام پولی و اقتصادی یک کشور داشته باشد. برخی از این تغییرات عبارتند از:
- افزایش کارایی سیستم بانکی: با استفاده از CBDC، تراکنشها سریعتر و با هزینه کمتر انجام میشوند. این موضوع میتواند به ویژه برای کشورهایی که سیستم بانکی سنتی آنها با چالشهایی مانند هزینههای بالا و زمانبر بودن مواجه است، مفید باشد.
- کنترل بیشتر بر روی پول: بانک مرکزی با استفاده از CBDC میتواند بهتر بر جریان پول در اقتصاد نظارت داشته باشد. این امکان وجود دارد که بانک مرکزی بتواند در شرایط اضطراری، مانند بحرانهای مالی، به سرعت اقدامات لازم را انجام دهد.
- کاهش استفاده از پول نقد: یکی از اهداف اصلی CBDC کاهش استفاده از پول نقد است. این موضوع میتواند به مبارزه با جرم و جنایت کمک کند، زیرا تراکنشهای دیجیتالی ردیابی آسانتری دارند.
- تغییر در سیاستهای پولی: با وجود CBDC، بانک مرکزی میتواند سیاستهای پولی خود را با دقت بیشتری اجرا کند. برای مثال، میتواند در شرایط رکود اقتصادی، پول بیشتری را به اقتصاد تزریق کند یا در شرایط تورم، کنترل بیشتری بر روی عرضه پول داشته باشد.
- تأثیر بر سیستم مالی: وجود CBDC میتواند بر سیستم بانکی سنتی تأثیر بگذارد. برخی از بانکها ممکن است با کاهش استفاده از پول نقد و افزایش استفاده از ارز دیجیتال بانک مرکزی، با چالشهایی مواجه شوند.
با این حال، پیادهسازی CBDC نیز چالشهای خود را دارد. یکی از این چالشها حفظ حریم خصوصی افراد است. در حالی که تراکنشهای دیجیتالی ردیابی آسانتری دارند، بانک مرکزی باید اطمینان حاصل کند که اطلاعات شخصی افراد محافظت میشود. همچنین، امنیت سیستم نیز بسیار مهم است، زیرا هرگونه نقض امنیت میتواند منجر به از دست رفتن اعتماد عمومی شود.
نکات کاربردی در مورد ارز دیجیتال بانک مرکزی
اگرچه CBDC هنوز در مراحل اولیه خود است، اما برخی نکات کاربردی وجود دارد که میتوان در مورد آن در نظر گرفت:
- آشنایی با فناوری: قبل از استفاده از CBDC، باید با نحوه کار این سیستم آشنا شوید. این شامل فهمیدن نحوه ایجاد حساب، انجام تراکنشها و استفاده از خدمات مرتبط است.
- امنیت: همانند هر سیستم دیجیتالی، امنیت بسیار مهم است. استفاده از رمزهای قوی و روشهای احراز هویت دو مرحلهای میتواند از خطرات احتمالی جلوگیری کند.
- کاربردهای روزانه: CBDC میتواند در تراکنشهای روزانه مانند خرید کالا و خدمات، پرداخت هزینهها و حتی انتقال پول به کشورهای دیگر استفاده شود. آشنایی با این کاربردها میتواند تجربه استفاده از این ارز دیجیتال را بهبود بخشد.
- تغییرات در سیستم بانکی: با ورود CBDC، ممکن است برخی از خدمات بانکی سنتی تغییر کنند. برای مثال، استفاده از چکها یا کارتهای بانکی ممکن است کاهش یابد. آگاهی از این تغییرات میتواند به شما کمک کند تا بهتر با آنها کنار بیایید.
یکی از نکات مهم دیگر، آگاهی از محدودیتهای CBDC است. برای مثال، برخی از کشورها ممکن است محدودیتهایی در مورد مقدار پول دیجیتالی که یک فرد میتواند داشته باشد، اعمال کنند. همچنین، ممکن است برخی از کسبوکارها یا خدمات هنوز آماده استفاده از CBDC نباشند.
اشتباهات رایج در مورد ارز دیجیتال بانک مرکزی
در مورد CBDC، برخی اشتباهات رایج وجود دارد که باید از آنها آگاه بود:
- توهین به ارزهای دیجیتال خصوصی: برخی افراد فکر میکنند که CBDC جایگزینی برای ارزهای دیجیتال خصوصی مانند بیتکوین است. در حالی که هر دو نوع ارز دیجیتال هستند، اما تفاوتهای اساسی بین آنها وجود دارد. CBDC توسط دولت پشتیبانی میشود و ارزش آن به پایداری اقتصادی کشور وابسته است، در حالی که ارزهای دیجیتال خصوصی مانند بیتکوین مستقل از دولت هستند.
- فکر کردن به CBDC به عنوان یک ابزار سرمایهگذاری: یکی از اشتباهات رایج این است که افراد CBDC را به عنوان یک ابزار سرمایهگذاری در نظر بگیرند. در حالی که ارزش ارزهای دیجیتال خصوصی ممکن است نوسان داشته باشد، CBDC به عنوان یک ابزار پرداخت طراحی شده است و ارزش آن باید پایدار باشد.
- نادیده گرفتن چالشهای فنی: پیادهسازی CBDC با چالشهای فنی زیادی همراه است. برخی افراد ممکن است فکر کنند که این سیستم به سادگی میتواند جایگزین پول نقد شود، در حالی که نیاز به زیرساختهای فنی قوی و امنیت بالا دارد.
- افزایش نگرانیهای حریم خصوصی: برخی افراد نگران هستند که استفاده از CBDC منجر به کاهش حریم خصوصی آنها شود. در حالی که تراکنشهای دیجیتالی ردیابی آسانتری دارند، بانک مرکزی باید اقدامات لازم را برای محافظت از اطلاعات شخصی انجام دهد.
در نهایت، مهم است که در مورد CBDC اطلاعات دقیق و بهروز داشته باشید. با توجه به این که این فناوری هنوز در مراحل اولیه خود است، ممکن است تغییرات و بهروزرسانیهای زیادی در آینده رخ دهد. آگاهی از آخرین اخبار و توسعههای مربوط به CBDC میتواند به شما کمک کند تا بهتر با این تغییرات کنار بیایید.
آینده ارز دیجیتال بانک مرکزی
با توجه به پیشرفتهای اخیر در زمینه فناوری بلاکچین و افزایش استفاده از پول الکترونیکی، احتمال دارد که CBDC در آینده نزدیک به یکی از اصلیترین ابزارهای مالی تبدیل شود. بسیاری از کشورها در حال بررسی امکانات و مزایای این سیستم هستند و برخی از آنها حتی در مراحل آزمایشی قرار دارند.
یکی از مهمترین سوالاتی که در مورد CBDC وجود دارد، تأثیر آن بر اقتصاد جهانی است. اگر چندین کشور به صورت همزمان CBDC را معرفی کنند، چه تأثیری بر روی سیستم مالی جهانی خواهد داشت؟ آیا این سیستم میتواند جایگزین دلار آمریکا یا یورو شود؟ این سوالات هنوز پاسخ قطعی ندارند و نیاز به بررسی بیشتر دارند.
با این حال، آنچه مشخص است این است که CBDC میتواند سیستم مالی را متحول کند. این تغییرات میتواند شامل افزایش کارایی، کاهش هزینهها و بهبود کنترل بر روی پول باشد. اما همانطور که قبلاً اشاره شد، پیادهسازی این سیستم با چالشهایی همراه است که باید به دقت بررسی شوند.
برای اطلاعات بیشتر در مورد آخرین توسعههای مربوط به سیستمهای مالی دیجیتال و تأثیر آنها بر اقتصاد، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.