آینده پول نقد در عصر پرداختهای دیجیتال چگونه خواهد بود؛ راهنمای ساده برای شروع
در چند سال گذشته، پرداختهای دیجیتال به سرعت جایگزین پول نقد شدهاند. از خریدهای آنلاین گرفته تا پرداختهای روزانه، فناوریهای جدید مانند کارتهای بدون تماس، پرداختهای موبایلی و حتی ارزهای دیجیتال، شیوه پرداخت ما را برای همیشه تغییر دادهاند. اما این سوال که آینده پول نقد در این دنیای دیجیتالی چه خواهد بود، همچنان ذهن بسیاری از افراد را مشغول کرده است. آیا پول نقد به طور کامل از بین خواهد رفت؟ آیا هنوز جایگاهی در زندگی روزمره خواهد داشت؟ در این مقاله به بررسی این موضوع میپردازیم و راهنمایی سادهای برای شروع استفاده از پرداختهای دیجیتال ارائه میدهیم.
پول نقد در عصر دیجیتال: آیا هنوز نیاز دارد؟
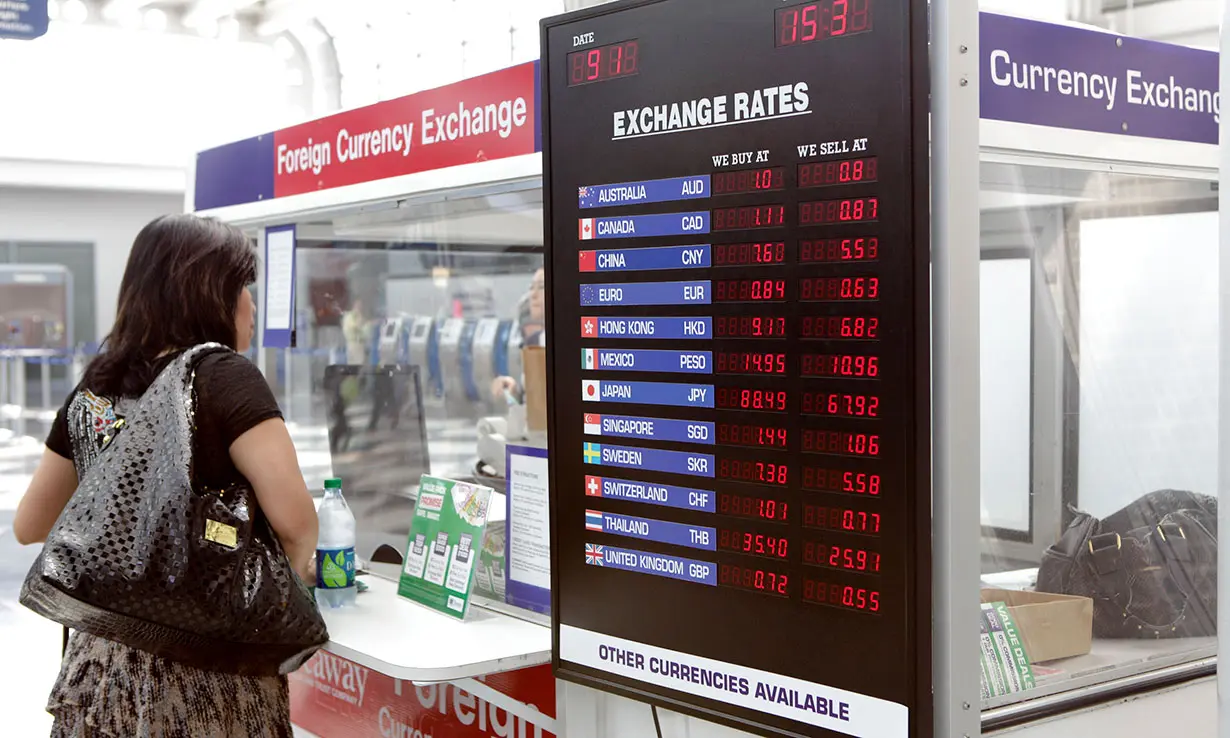
پول نقد به عنوان قدیمیترین و شناختهشدهترین شکل پول، هنوز در بسیاری از کشورها و شرایط استفاده میشود. اما با پیشرفت فناوری و افزایش استفاده از پرداختهای دیجیتال، نقش پول نقد در زندگی روزمره کاهش یافته است. در برخی کشورها مانند سوئد، استفاده از پول نقد به قدری کاهش یافته که حتی برخی از فروشگاهها دیگر آن را نمیپذیرند. اما در ایران، هنوز بسیاری از افراد به دلیل دلایل مختلف، از جمله عدم دسترسی به اینترنت یا ترجیح شخصی، به پول نقد وابسته هستند.
با این حال، روند جهانی کاهش استفاده از پول نقد ادامه دارد. بانک مرکزی بسیاری از کشورها سیاستهایی را برای کاهش استفاده از پول نقد و تشویق به پرداختهای دیجیتال در پیش گرفتهاند. این روند نه تنها سرعت تراکنشها را افزایش میدهد، بلکه هزینههای مربوط به حمل و نگهداری پول نقد را نیز کاهش میدهد. اما آیا این یعنی پول نقد به طور کامل از بین خواهد رفت؟ پاسخ این سوال چندان ساده نیست.
پول نقد همچنان در برخی شرایط و برای برخی گروههای سنی و اجتماعی اهمیت دارد. برای مثال، افراد مسنتر ممکن است با استفاده از پرداختهای دیجیتال مشکل داشته باشند یا ترجیح دهند از پول نقد استفاده کنند. همچنین، در برخی مناطق روستایی یا مناطق دورافتاده، دسترسی به اینترنت و امکان استفاده از پرداختهای دیجیتال محدود است. علاوه بر این، برخی از افراد به دلایل شخصی یا ایدئولوژیک، ترجیح میدهند از پول نقد استفاده کنند.
بنابراین، اگرچه روند جهانی کاهش استفاده از پول نقد ادامه دارد، اما هنوز نمیتوان گفت که پول نقد به طور کامل از بین خواهد رفت. اما این سوال که آینده پول نقد چگونه خواهد بود، بستگی به عوامل مختلفی دارد، از جمله پیشرفت فناوری، تغییرات فرهنگی و سیاستهای دولتی.
چرا پرداختهای دیجیتال در حال جایگزینی پول نقد هستند؟
پرداختهای دیجیتال به دلیل مزایای بسیاری که دارند، در حال جایگزینی پول نقد هستند. برخی از این مزایا عبارتند از:
- سرعت و راحتی: پرداختهای دیجیتال بسیار سریعتر از پرداخت با پول نقد هستند. شما نیازی به حمل پول نقد ندارید و میتوانید در چند ثانیه پرداخت خود را انجام دهید.
- امنیت: پرداختهای دیجیتال امنیت بیشتری نسبت به پول نقد دارند. در صورت گم شدن یا دزدی کارت یا تلفن همراه، میتوانید آن را مسدود کنید و از استفاده غیرمجاز جلوگیری کنید.
- کاهش هزینهها: پرداختهای دیجیتال هزینههای مربوط به چاپ، حمل و نگهداری پول نقد را کاهش میدهند. همچنین، بانکها و موسسات مالی میتوانند با کاهش هزینههای عملیاتی، خدمات خود را با قیمت مناسبتری ارائه دهند.
- دسترسی به اطلاعات: پرداختهای دیجیتال امکان ثبت و تحلیل تراکنشها را فراهم میکنند. این اطلاعات میتواند برای مدیریت مالی شخصی یا تجاری بسیار مفید باشد.
- پرداختهای بینالمللی: با استفاده از پرداختهای دیجیتال، میتوانید به راحتی به کشورهای دیگر پول ارسال کنید یا از خدمات بینالمللی استفاده کنید.
با توجه به این مزایا، بسیاری از افراد و کسبوکارها به سمت استفاده از پرداختهای دیجیتال حرکت کردهاند. اما این روند همچنان در برخی مناطق و برای برخی افراد کندتر است.
آینده پول نقد: چه انتظاری باید داشت؟
اگرچه پرداختهای دیجیتال در حال جایگزینی پول نقد هستند، اما هنوز نمیتوان گفت که پول نقد به طور کامل از بین خواهد رفت. اما آینده پول نقد چگونه خواهد بود؟ چند سناریو ممکن است در آینده نزدیک یا دورتر رخ دهد:
- کاهش استفاده از پول نقد: در بسیاری از کشورها، استفاده از پول نقد به تدریج کاهش مییابد. این روند در کشورهایی که سیستم پرداخت دیجیتال پیشرفتهتری دارند، سریعتر است.
- استفاده محدود به شرایط خاص: پول نقد ممکن است در برخی شرایط خاص مانند خریدهای کوچک، پرداخت به افراد بدون حساب بانکی یا در مناطق دورافتاده همچنان استفاده شود.
- پول نقد به عنوان یک انتخاب: برخی افراد ممکن است همچنان به دلایل شخصی یا ایدئولوژیک، پول نقد را ترجیح دهند. در این صورت، پول نقد به عنوان یک انتخاب شخصی باقی خواهد ماند.
- پول نقد به عنوان یک ابزار ذخیره: در برخی کشورها، پول نقد به دلیل عدم اعتماد به سیستم بانکی یا ارز دیجیتال، به عنوان یک ابزار ذخیره استفاده میشود.
با این حال، با پیشرفت فناوری و افزایش استفاده از پرداختهای دیجیتال، احتمال دارد که نقش پول نقد در آینده کاهش بیشتری یابد. اما این روند به عوامل مختلفی مانند سیاستهای دولتی، تغییرات فرهنگی و پیشرفت فناوری بستگی دارد.
راهنمای ساده برای شروع استفاده از پرداختهای دیجیتال
اگر شما نیز میخواهید از مزایای پرداختهای دیجیتال بهرهمند شوید، اما نمیدانید از کجا شروع کنید، این راهنمای ساده میتواند به شما کمک کند:
۱. افتتاح حساب بانکی یا حساب دیجیتال
اولین قدم برای استفاده از پرداختهای دیجیتال، افتتاح حساب بانکی یا حساب دیجیتال است. بسیاری از بانکها و موسسات مالی خدمات آنلاین ارائه میدهند که میتوانید از طریق آنها حساب خود را مدیریت کنید. همچنین، برخی از اپلیکیشنهای پرداخت دیجیتال مانند موبایل پولی یا زارتو امکان افتتاح حساب بدون مراجعه به بانک را فراهم میکنند.
۲. دریافت کارت بانکی یا کارت دیجیتال
پس از افتتاح حساب، میتوانید کارت بانکی دریافت کنید. کارتهای بدون تماس یا کارتهای هوشمند امکان پرداخت سریع و آسان را فراهم میکنند. همچنین، برخی از اپلیکیشنهای پرداخت دیجیتال امکان استفاده از کارتهای مجازی را نیز فراهم میکنند.
۳. استفاده از اپلیکیشنهای پرداخت دیجیتال
اپلیکیشنهای پرداخت دیجیتال مانند موبایل پولی، زارتو، یا حتی اپلیکیشنهای بینالمللی مانند پئیپال، امکان پرداخت سریع و آسان را فراهم میکنند. شما میتوانید این اپلیکیشنها را دانلود کرده و با ثبت نام، از خدمات آنها استفاده کنید.
۴. پرداخت با تلفن همراه
پرداخت با تلفن همراه یکی از سریعترین و راحتترین روشهای پرداخت دیجیتال است. بسیاری از فروشگاهها و رستورانها امکان پرداخت با تلفن همراه را فراهم کردهاند. شما میتوانید با استفاده از اپلیکیشنهای پرداخت یا حتی با ارسال پیامک، پرداخت خود را انجام دهید.
۵. آموزش و آشنایی با امنیت پرداختهای دیجیتال
یکی از مهمترین نکات در استفاده از پرداختهای دیجیتال، آشنایی با روشهای امنیت است. شما باید از رمزهای قوی استفاده کنید، دستگاههای خود را به روز نگه دارید و از شبکههای امن برای انجام تراکنشها استفاده کنید. همچنین، باید به طور منظم تراکنشهای خود را بررسی کنید تا از هرگونه فعالیت غیرمجاز مطلع شوید.
چالشهای استفاده از پرداختهای دیجیتال
اگرچه پرداختهای دیجیتال مزایای بسیاری دارند، اما همچنان با چالشهایی روبرو هستند. برخی از این چالشها عبارتند از:
- دسترسی به اینترنت: برای استفاده از پرداختهای دیجیتال، نیاز به دسترسی به اینترنت است. در برخی مناطق، این دسترسی محدود یا غیرممکن است.
- آموزش و آگاهی: برخی افراد به دلیل عدم آگاهی یا آموزش کافی، نمیتوانند از پرداختهای دیجیتال استفاده کنند.
- امنیت: اگرچه پرداختهای دیجیتال امنیت بیشتری دارند، اما همچنان خطرات امنیتی مانند هک شدن حساب یا سرقت اطلاعات وجود دارد.
- اعتماد: برخی افراد به دلیل عدم اعتماد به سیستم بانکی یا پرداختهای دیجیتال، ترجیح میدهند از پول نقد استفاده کنند.
برای حل این چالشها، نیاز به آموزش بیشتر، افزایش دسترسی به اینترنت و ایجاد سیستمهای امنیتی قویتر است. همچنین، باید توجه داشت که پرداختهای دیجیتال همچنان در حال تکامل هستند و با پیشرفت فناوری، این چالشها نیز کاهش خواهند یافت.
پول نقد و پرداختهای دیجیتال: یک تعادل جدید
در آینده، احتمالاً شاهد یک تعادل جدید بین پول نقد و پرداختهای دیجیتال خواهیم بود. پول نقد ممکن است در برخی شرایط و برای برخی افراد همچنان استفاده شود، اما پرداختهای دیجیتال نقش اصلی را در زندگی روزمره ایفا خواهند کرد. این تعادل بستگی به عوامل مختلفی دارد، از جمله:
- پیشرفت فناوری و توسعه سیستمهای پرداخت دیجیتال
- تغییرات فرهنگی و اجتماعی
- سیاستهای دولتی و حمایت از پرداختهای دیجیتال
- نیازهای مختلف افراد و کسبوکارها
بنابراین، اگرچه آینده پول نقد ممکن است محدودتر باشد، اما همچنان جایگاهی در زندگی روزمره خواهد داشت. مهمترین نکته این است که هر فرد باید بر اساس نیازها و ترجیحات خود، بهترین روش پرداخت را انتخاب کند.
در این مقاله، به بررسی آینده پول نقد در عصر پرداختهای دیجیتال پرداختیم و راهنمایی سادهای برای شروع استفاده از پرداختهای دیجیتال ارائه دادیم. اگر شما نیز میخواهید با جزئیات بیشتری در مورد این موضوع آشنایی پیدا کنید، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.