برای وجها برای آینده مشترک هدفگذاری کنند چه کنیم؟ چطور بهترین انتخاب را داشته باشیم؟
هدفگذاری برای آینده مشترک یکی از مهمترین تصمیماتی است که هر خانواده یا زوجی در طول زندگی خود باید بگیرد. این تصمیمات نه تنها بر کیفیت زندگی فعلی تأثیر میگذارند، بلکه آینده مالی، اجتماعی و حتی سلامتی افراد را نیز شکل میدهند. با این حال، انتخاب بهترین راه برای این هدفگذاری میتواند چالشبرانگیز باشد، بهویژه زمانی که افراد با گزینههای متنوعی از جمله سرمایهگذاری، خرید ملک، برنامهریزی بازنشستگی یا حتی حمایت از فرزندان مواجه هستند.
چرا هدفگذاری برای آینده مشترک اهمیت دارد؟
هدفگذاری برای آینده مشترک به این معنی است که افراد با همکاری و برنامهریزی مشترک، راهی برای تأمین امنیت مالی، رشد سرمایه و رسیدن به آرزوهای مشترک خود پیدا کنند. این موضوع در شرایطی که نوسانات اقتصادی، تغییرات بازار و حتی تغییرات اجتماعی میتواند تأثیرگذار باشد، اهمیت دوچندان پیدا میکند. بدون برنامهریزی مناسب، افراد ممکن است با مشکلات مالی، عدم تعادل در زندگی یا حتی اختلافات خانوادگی مواجه شوند.
یکی از اصلیترین دلایل اهمیت این موضوع، کاهش استرس و افزایش آرامش ذهنی است. وقتی افراد میدانند که برای آینده خود برنامهریزی کردهاند و منابع مالی و اجتماعی خود را به بهترین شکل مدیریت میکنند، احساس امنیت بیشتری پیدا میکنند. این موضوع به ویژه برای زوجهایی که قصد دارند فرزند داشته باشند یا سرمایهگذاریهای بزرگ انجام دهند، بسیار مهم است.
چگونه بهترین انتخاب را داشته باشیم؟
انتخاب بهترین راه برای هدفگذاری برای آینده مشترک نیازمند تحلیل دقیق شرایط فعلی، اهداف بلندمدت و همچنین درک نیازهای فردی و مشترک است. در این بخش، به برخی از روشهای کلیدی برای انتخاب بهترین راه میپردازیم:
1. تحلیل وضعیت مالی فعلی
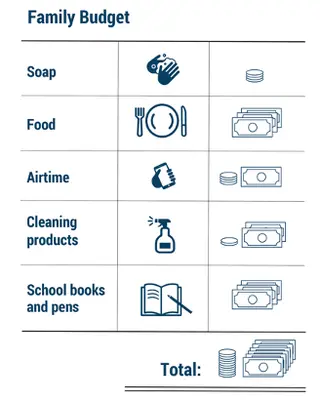
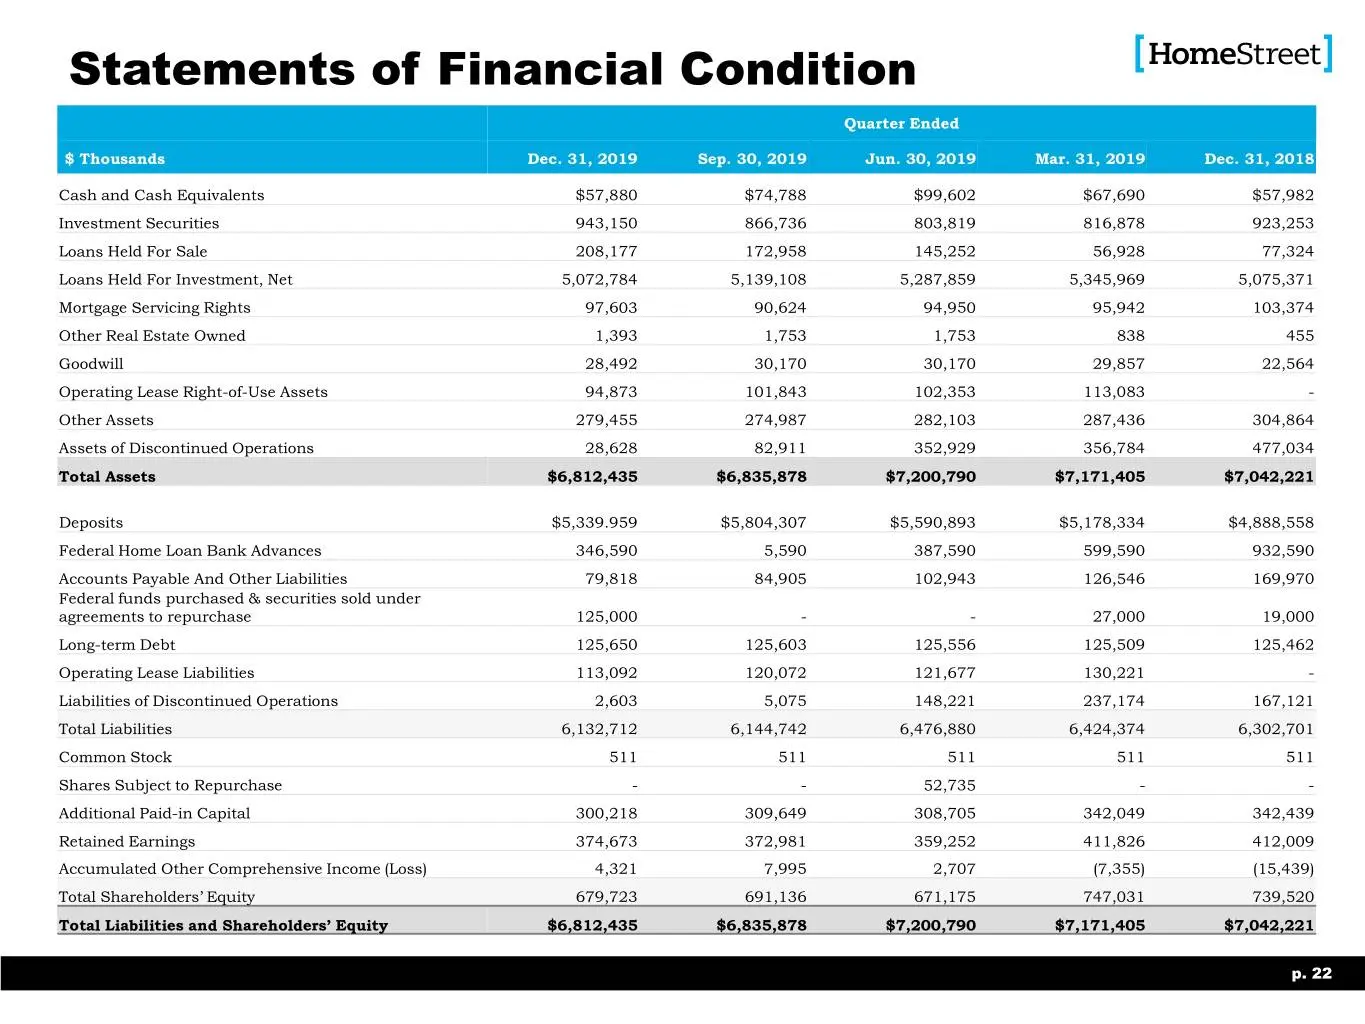
اولین گام در هدفگذاری برای آینده مشترک، تحلیل دقیق وضعیت مالی فعلی است. این شامل بررسی درآمد، هزینهها، بدهیها، سرمایهگذاریهای موجود و همچنین منابع مالی دیگری است که ممکن است در آینده قابل استفاده باشند. برای مثال، اگر یک زوج قصد دارد خانهای بخرند، باید ابتدا میزان پسانداز خود را بررسی کنند و ببینند که آیا میتوانند وام مسکن بگیرند یا خیر.
در این مرحله، استفاده از ابزارهای مالی مانند جدول جریان نقدینگی (Cash Flow Statement) میتواند بسیار کمککننده باشد. این جدول به شما کمک میکند تا دریابید که چقدر از درآمد خود را پسانداز میکنید و چه مقدار از آن را برای هزینههای روزانه استفاده میکنید.
2. تعیین اهداف بلندمدت و کوتاهمدت
هدفگذاری بدون تعیین اهداف مشخص، مانند تیراندازی در تاریکی است. بنابراین، باید اهداف خود را به دو دسته کوتاهمدت و بلندمدت تقسیم کنید. برای مثال:
- اهداف کوتاهمدت: پسانداز برای خرید یک خودرو، پرداخت بدهیهای موجود یا حتی سفر به یک مقصد خاص.
- اهداف بلندمدت: برنامهریزی برای بازنشستگی، سرمایهگذاری در آموزش فرزندان یا خرید ملک برای آینده.
با تعیین این اهداف، میتوانید برنامهریزی دقیقتری داشته باشید و منابع مالی خود را به بهترین شکل تقسیم کنید.
3. درک نیازهای فردی و مشترک
هر فرد نیازهای مالی و زندگی متفاوتی دارد. برای مثال، یک نفر ممکن است تمایل به سرمایهگذاری در بازار بورس داشته باشد، در حالی که دیگری ترجیح میدهد در ملک سرمایهگذاری کند. در اینجا، مهم است که هر دو نفر نیازها و ترجیحات خود را با یکدیگر در میان بگذارند و به یک راه حل مشترک برسند.
همکاری و ارتباط باز بین دو نفر در این مرحله بسیار مهم است. اگر یکی از طرفین احساس میکند که نظرش در نظر گرفته نشده است، ممکن است اختلافات ایجاد شود. بنابراین، بحثهای باز و برنامهریزی مشترک میتواند به جلوگیری از چنین مشکلاتی کمک کند.
گزینههای مختلف برای هدفگذاری برای آینده مشترک
پس از تحلیل وضعیت مالی و تعیین اهداف، زمان بررسی گزینههای مختلف برای هدفگذاری فرا رسیده است. برخی از رایجترین روشها عبارتند از:
1. سرمایهگذاری در بازار بورس یا ارزهای دیجیتال
سرمایهگذاری در بازار بورس یا ارزهای دیجیتال میتواند یکی از روشهای مؤثر برای افزایش سرمایه باشد. با این حال، این روش همراه با ریسکهای بالایی است و نیاز به دانش و تجربه دارد. اگر شما و شریک زندگیتان آمادگی لازم برای یادگیری و مدیریت ریسک را دارید، این روش میتواند گزینه خوبی باشد.
در این زمینه، مشاوره با کارشناسان مالی میتواند بسیار کمککننده باشد. آنها میتوانند به شما کمک کنند تا استراتژی سرمایهگذاری مناسبی را انتخاب کنید که با اهداف و ریسکپذیری شما سازگار باشد.
2. خرید ملک یا سرمایهگذاری در املاک
خرید ملک یا سرمایهگذاری در املاک یکی از روشهای سنتی و مطمئن برای حفظ و افزایش سرمایه است. ملک میتواند منبع درآمدی ثابت برای شما باشد، بهویژه اگر قصد اجاره دادن آن را داشته باشید. همچنین، ملک در طول زمان ارزش خود را افزایش میدهد، بهویژه در مناطق با رشد اقتصادی.
با این حال، سرمایهگذاری در املاک نیازمند بررسی دقیق بازار و شرایط اقتصادی است. برای مثال، خرید ملک در یک منطقه با رشد کم ممکن است در طول زمان ارزش خود را از دست دهد. بنابراین، مشاوره با کارشناسان املاک و بررسی دقیق بازار بسیار مهم است.
3. برنامهریزی برای بازنشستگی
یکی از مهمترین بخشهای هدفگذاری برای آینده مشترک، برنامهریزی برای بازنشستگی است. بسیاری از افراد فکر میکنند که بازنشستگی دور است و نیازی به برنامهریزی برای آن نیست، اما در واقع، هر چه زودتر شروع به برنامهریزی کنید، بهتر است.
برنامهریزی برای بازنشستگی شامل انتخاب یک برنامه بازنشستگی مناسب، سرمایهگذاری در صندوقهای بازنشستگی و همچنین بررسی نیازهای مالی در دوران بازنشستگی است. برای مثال، شما باید محاسبه کنید که در دوران بازنشستگی چه میزان درآمدی نیاز دارید و چگونه میتوانید این درآمد را تأمین کنید.
4. حمایت از فرزندان یا خانواده
اگر شما و شریک زندگیتان قصد دارید فرزند داشته باشید یا میخواهید از خانواده خود حمایت کنید، باید این موضوع را نیز در برنامهریزی مالی خود در نظر بگیرید. این شامل هزینههای مرتبط با بارداری، تحصیل فرزندان، هزینههای پزشکی و همچنین حمایت مالی از اعضای خانواده است.
در این زمینه، میتوانید از روشهایی مانند بیمههای زندگی، صندوقهای آموزشی یا حتی سرمایهگذاری در ابزارهای مالی با ریسک پایین استفاده کنید تا بتوانید این هزینهها را پوشش دهید.
چگونه بهترین انتخاب را داشته باشیم؟
پس از بررسی گزینههای مختلف، ممکن است هنوز سردرگمی وجود داشته باشد. در اینجا چند نکته کلیدی وجود دارد که میتواند به شما کمک کند بهترین انتخاب را داشته باشید:
1. مشاوره با کارشناسان مالی
کارشناسان مالی میتوانند با تحلیل دقیق وضعیت شما، بهترین راه را برای هدفگذاری پیشنهاد دهند. آنها میتوانند به شما کمک کنند تا ریسکها را مدیریت کنید و استراتژی سرمایهگذاری مناسبی را انتخاب کنید.
2. استفاده از ابزارهای مالی و برنامهریزی
استفاده از ابزارهای مالی مانند نرمافزارهای مدیریت مالی، برنامهریزی بودجه و حتی حسابهای سرمایهگذاری خودکار میتواند به شما کمک کند تا بهتر برنامهریزی کنید و منابع مالی خود را مدیریت کنید.
3. بررسی شرایط بازار و اقتصادی
بازارهای مالی و اقتصادی همیشه در حال تغییر هستند. بنابراین، بررسی شرایط بازار و اقتصادی میتواند به شما کمک کند تا بهترین زمان برای سرمایهگذاری یا خرید ملک را انتخاب کنید.
4. ارتباط و همکاری با شریک زندگی
در نهایت، ارتباط و همکاری با شریک زندگیتان بسیار مهم است. شما باید با یکدیگر بحث کنید، اهداف خود را مشخص کنید و به یک راه حل مشترک برسید. این همکاری میتواند به شما کمک کند تا بهترین تصمیم را بگیرید و در طول زمان از آن پیروی کنید.
در نهایت، هدفگذاری برای آینده مشترک نیازمند برنامهریزی دقیق، تحلیل وضعیت مالی و همکاری بین دو نفر است. با استفاده از روشهای مناسب و مشاوره با کارشناسان، میتوانید بهترین راه را برای تأمین امنیت مالی و رسیدن به آرزوهای خود پیدا کنید.
برای اطلاعات بیشتر در مورد برنامهریزی مالی و سرمایهگذاری، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.