ثر افزایش نرخ سود بانکی بر بازارها را تحلیل کنیم چگونه انجام میشود؟ راهنمای کامل و کاربردی
افزایش نرخ سود بانکی یکی از ابزارهای اصلی سیاست پولی بانک مرکزی است که میتواند تأثیرات گستردهای بر اقتصاد، بازارهای مالی و حتی رفتار مصرفکنندگان داشته باشد. در حالی که این سیاست معمولاً با هدف کنترل تورم یا تنظیم رشد اقتصادی اعمال میشود، درک دقیق نحوه تأثیرگذاری آن بر بازارها و راهکارهای تحلیل این تأثیرات، برای سرمایهگذاران، تحلیلگران و حتی افراد عادی بسیار مهم است. در این راهنما، به بررسی مکانیسمهای افزایش نرخ سود بانکی، تأثیرات آن بر بازارهای مختلف و روشهای تحلیل این تغییرات میپردازیم تا بتوانید بهتر با این پدیده اقتصادی آشنا شوید.
نرخ سود بانکی چیست و چگونه تعیین میشود؟
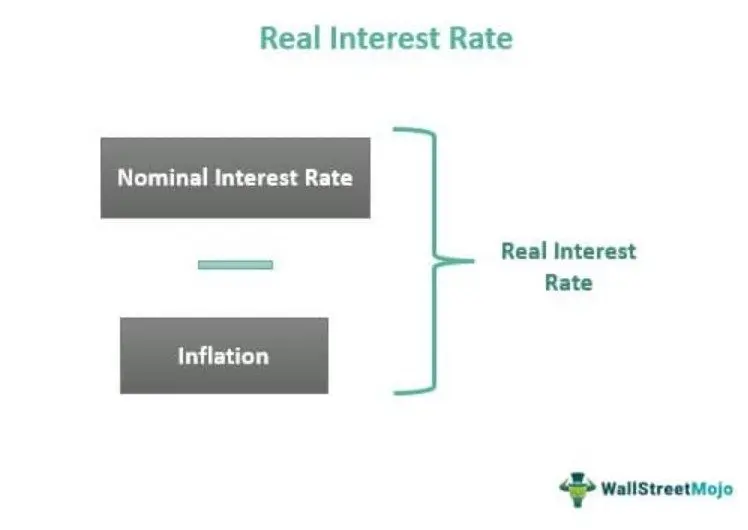
نرخ سود بانکی به نرخی گفته میشود که بانکها برای وامهای خود از مشتریان دریافت میکنند یا به سپردهگذاران پرداخت میکنند. این نرخ تحت تأثیر سیاستهای بانک مرکزی، شرایط اقتصادی و حتی عرضه و تقاضای پول در بازار تعیین میشود. بانک مرکزی با تغییر نرخ بهره پایه (که به آن نرخ سیاست پولی نیز میگویند)، میتواند بر نرخهای سود بانکی تأثیر بگذارد. برای مثال، افزایش نرخ بهره پایه معمولاً منجر به افزایش نرخهای سود بانکی برای وامها و سپردهها میشود.
بانک مرکزی با افزایش نرخ بهره، هزینه وامگیری را برای شرکتها و افراد افزایش میدهد و این موضوع میتواند تقاضای مصرفی و سرمایهگذاری را کاهش دهد. از سوی دیگر، سپردهگذاران با دریافت سود بیشتری، تمایل بیشتری به سپردهگذاری در بانکها پیدا میکنند که این موضوع نیز میتواند بر عرضه پول در اقتصاد تأثیر بگذارد.
چگونه افزایش نرخ سود بانکی بر بازارها تأثیر میگذارد؟
افزایش نرخ سود بانکی میتواند بر بازارهای مختلف اقتصادی تأثیرات متفاوتی داشته باشد. در ادامه، به بررسی تأثیر این سیاست بر چند بازار کلیدی میپردازیم:
۱. بازار سرمایه (بورس)
در بازار سرمایه، افزایش نرخ بهره معمولاً منجر به کاهش ارزش سهام میشود. دلیل این امر این است که با افزایش نرخ بهره، هزینه سرمایهگذاری برای شرکتها افزایش مییابد و همچنین ارزش فعلی درآمدهای آینده کاهش مییابد. سرمایهگذاران نیز با افزایش نرخ بهره، تمایل بیشتری به سرمایهگذاری در اوراق بهادار با درآمد ثابت (مانند اوراق قرضه دولتی) پیدا میکنند که این موضوع نیز میتواند فشار فروش بر سهام ایجاد کند.
از سوی دیگر، شرکتهایی که توانایی پرداخت سود بیشتر به سهامداران خود را دارند، ممکن است در این شرایط بهتر عمل کنند. همچنین، شرکتهای با درآمد ثابت و پایدار ممکن است در برابر افزایش نرخ بهره مقاومتر باشند.
۲. بازار مسکن و وامهای مسکونی
افزایش نرخ بهره تأثیر مستقیم بر بازار مسکن دارد. با افزایش نرخ وامهای مسکونی، هزینه خرید خانه برای خریداران افزایش مییابد و این موضوع میتواند تقاضا برای خرید خانه را کاهش دهد. در نتیجه، قیمتهای مسکن ممکن است کاهش یابد یا رشد کندی پیدا کند.
از سوی دیگر، افزایش نرخ بهره میتواند برای صاحبان خانه که وام مسکونی دارند، به معنای افزایش هزینههای قرضه باشد. این موضوع میتواند بر توانایی آنها در پرداخت قسطهای وام تأثیر بگذارد و در برخی موارد، منجر به افزایش نرخهای بازپرداخت وامها شود.
۳. بازار ارز و نرخ ارز
افزایش نرخ بهره میتواند بر ارزش پول ملی تأثیر بگذارد. با افزایش نرخ بهره، سرمایهگذاران خارجی تمایل بیشتری به سرمایهگذاری در اوراق بهادار با درآمد ثابت کشور دارند، که این موضوع میتواند تقاضا برای ارز ملی را افزایش دهد و در نتیجه، ارزش آن را تقویت کند. این موضوع میتواند بر بازار ارز و نرخ ارز تأثیر بگذارد و در برخی موارد، منجر به کاهش نوسانهای ارزی شود.
با این حال، اگر افزایش نرخ بهره با تورم بالا همراه باشد، ممکن است تأثیرات منفی دیگری نیز ایجاد شود و ارزش پول ملی کاهش یابد.
۴. بازارهای مالی و سرمایهگذاری
در بازارهای مالی، افزایش نرخ بهره میتواند بر ارزش داراییهای مختلف تأثیر بگذارد. برای مثال، اوراق قرضه با درآمد ثابت ممکن است ارزش بیشتری پیدا کنند، زیرا نرخ بهره جدید میتواند برای سرمایهگذاران جذابتر باشد. از سوی دیگر، داراییهایی مانند طلا یا ارزهای دیجیتال ممکن است در برابر افزایش نرخ بهره مقاومت کنند یا حتی ارزش خود را از دست دهند.
سرمایهگذاران باید در این شرایط، استراتژیهای خود را مجدداً ارزیابی کنند و بر اساس شرایط جدید، تصمیمات سرمایهگذاری خود را تغییر دهند.
چگونه میتوان تأثیر افزایش نرخ سود بانکی را تحلیل کرد؟
تحلیل تأثیر افزایش نرخ سود بانکی نیاز به بررسی چندین عامل کلیدی دارد. در این بخش، به برخی از روشهای تحلیل این تأثیرات میپردازیم:
۱. بررسی گزارشهای بانک مرکزی
بانک مرکزی در گزارشهای خود، دلایل افزایش نرخ بهره، پیشبینیهای اقتصادی و سیاستهای آینده را اعلام میکند. مطالعه این گزارشها میتواند به شما کمک کند تا درک بهتری از جهتگیری سیاست پولی داشته باشید و تأثیرات آن بر بازارها را پیشبینی کنید.
۲. تحلیل دادههای اقتصادی
دادههای اقتصادی مانند نرخ تورم، رشد اقتصادی، بیکاری و حتی نرخ ارز میتوانند نشاندهنده تأثیر افزایش نرخ بهره باشند. برای مثال، اگر پس از افزایش نرخ بهره، نرخ تورم کاهش یابد، این نشاندهنده موفقیت سیاست پولی خواهد بود. اما اگر رشد اقتصادی کند شود، ممکن است نشاندهنده تأثیرات منفی این سیاست باشد.
۳. بررسی رفتار بازارها
نوسانات بازارهای مالی مانند بورس، بازار ارز و بازار مسکن میتواند نشاندهنده تأثیر افزایش نرخ بهره باشد. برای مثال، اگر پس از افزایش نرخ بهره، ارزش سهام کاهش یابد، این نشاندهنده تأثیر منفی این سیاست بر بازار سرمایه خواهد بود.
همچنین، بررسی رفتار سرمایهگذاران و تغییرات در حجم معاملات میتواند اطلاعات ارزشمندی در مورد تأثیر این سیاست ارائه دهد.
۴. استفاده از مدلهای اقتصادی
مدلهای اقتصادی مانند مدل IS-LM یا مدلهای پیشبینی تورم میتوانند به شما کمک کنند تا تأثیر افزایش نرخ بهره را بر اقتصاد پیشبینی کنید. این مدلها با استفاده از دادههای تاریخی و شرایط فعلی، میتوانند نشان دهند که چگونه تغییرات در نرخ بهره میتواند بر متغیرهای اقتصادی تأثیر بگذارد.
استفاده از این مدلها نیاز به دانش فنی دارد، اما میتوانید با استفاده از ابزارهای آنلاین یا مشاوره با تحلیلگران اقتصادی، به نتایج دقیقتری دست پیدا کنید.
۵. بررسی گزارشهای شرکتها و تحلیلگران مالی
گزارشهای مالی شرکتها و تحلیلهای ارائه شده توسط تحلیلگران مالی میتواند نشاندهنده تأثیر افزایش نرخ بهره بر عملکرد شرکتها باشد. برای مثال، اگر شرکتها گزارش دهند که هزینههای مالی آنها افزایش یافته است، این نشاندهنده تأثیر مستقیم افزایش نرخ بهره خواهد بود.
همچنین، تحلیلگران مالی با بررسی دادههای مالی و اقتصادی، میتوانند پیشبینیهایی در مورد تأثیر این سیاست بر بازارها ارائه دهند.
راهکارهای مقابله با تأثیرات افزایش نرخ سود بانکی
اگر شما سرمایهگذار، صاحب کسبوکار یا حتی فردی هستید که وام مسکونی دارید، میتوانید با استفاده از برخی راهکارها، تأثیرات منفی افزایش نرخ بهره را کاهش دهید:
- تنوعبخشی در پرتفوی سرمایهگذاری: با سرمایهگذاری در داراییهای مختلف مانند سهام، اوراق قرضه، ارزها و حتی طلا، میتوانید ریسک خود را کاهش دهید و در برابر نوسانات بازار مقاومت بیشتری نشان دهید.
- پرداخت سریعتر وامها: اگر شما وام دارید، پرداخت سریعتر قسطهای وام میتواند هزینههای بهره را کاهش دهد و شما را در برابر افزایش نرخ بهره محافظت کند.
- استفاده از ابزارهای مالی محافظ: ابزارهای مالی مانند قراردادهای آتی یا اختیار معامله میتوانند به شما کمک کنند تا در برابر نوسانات نرخ بهره محافظت کنید.
- مذاکره با بانک: در برخی موارد، میتوانید با بانک خود مذاکره کنید و نرخ بهره را کاهش دهید یا شرایط وام را تغییر دهید.
- بررسی فرصتهای سرمایهگذاری با درآمد ثابت: با سرمایهگذاری در اوراق قرضه یا سایر داراییهای با درآمد ثابت، میتوانید از افزایش نرخ بهره بهرهمند شوید.
در نهایت، افزایش نرخ سود بانکی یک پدیده اقتصادی پیچیده است که میتواند تأثیرات گستردهای بر بازارها داشته باشد. با درک مکانیسمهای این سیاست و روشهای تحلیل آن، میتوانید بهتر با تغییرات اقتصادی کنار بیایید و تصمیمات مالی خود را بر اساس شرایط جدید تنظیم کنید.
برای اطلاعات بیشتر در مورد تحلیل بازارها و سیاستهای پولی، میتوانید به بخش تحلیلهای اقتصادی دیلی 24 مراجعه کنید و از آخرین اخبار و تحلیلها بهرهمند شوید.