اعتبارسنجی چیست و بانکها چگونه توان بازپرداخت مشتری را بررسی میکنند؛ نکات مهم و کاربردی
در دنیای مالی و بانکی، یکی از مهمترین مراحل قبل از اعطای وام یا کارت اعتباری، بررسی توانایی مشتری در بازپرداخت است. این فرآیند که به آن اعتبارسنجی یا تحلیل اعتباری میگویند، توسط بانکها و موسسات مالی انجام میشود تا ریسک عدم بازپرداخت کاهش یابد. اما دقیقاً اعتبارسنجی چیست؟ بانکها چگونه توان بازپرداخت مشتری را بررسی میکنند؟ و چه نکاتی باید در این زمینه به آن توجه کرد؟ در این مقاله به این سوالات پاسخ میدهیم و نکات کاربردی مرتبط را بررسی میکنیم.
اعتبارسنجی چیست؟
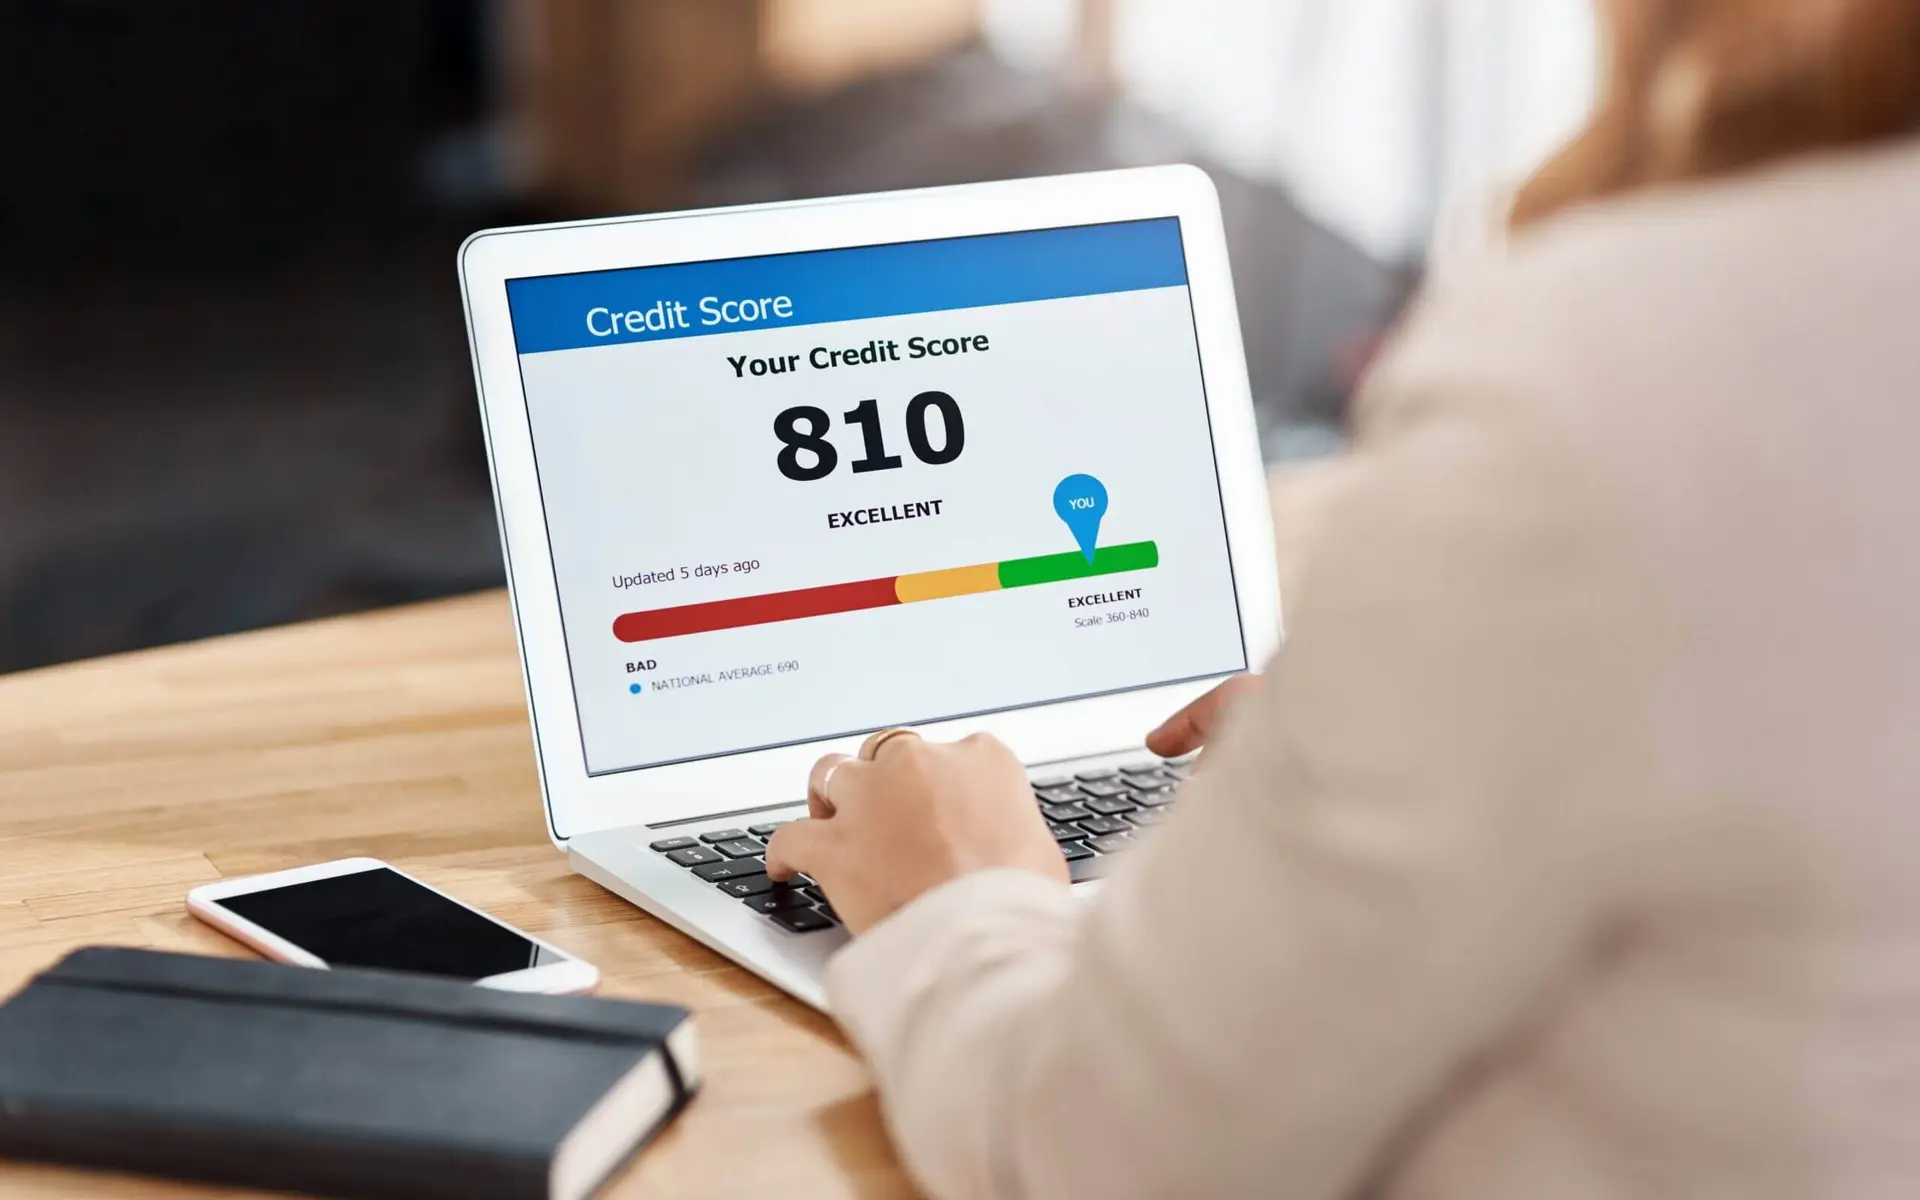
اعتبارسنجی یا تحلیل اعتباری فرایندی است که توسط بانکها و موسسات مالی برای ارزیابی توانایی مالی و قابلیت بازپرداخت یک مشتری انجام میشود. این فرآیند شامل بررسی سابقه مالی، درآمد، هزینهها، داراییها و سایر عوامل مرتبط با مشتری است. هدف اصلی اعتبارسنجی این است که بانک بتواند ریسک عدم بازپرداخت را کاهش داده و تصمیمات مالی خود را بر اساس دادههای دقیق و علمی بگیرد.
در واقع، اعتبارسنجی مانند یک فیلتر عمل میکند که مشتریان با ریسک بالا را از دریافت وام یا خدمات مالی منع میکند و به مشتریان با توان مالی مناسب اجازه میدهد تا از این خدمات استفاده کنند. این فرآیند نه تنها برای بانکها بلکه برای مشتریان نیز مفید است، زیرا به آنها امکان میدهد تا با درک بهتر از شرایط مالی خود، تصمیمات هوشمندانهتری بگیرند.
چگونه بانکها توان بازپرداخت مشتری را بررسی میکنند؟
بانکها برای بررسی توان بازپرداخت مشتریان از روشهای مختلفی استفاده میکنند. این روشها شامل بررسی سابقه اعتباری، درآمد و هزینههای مشتری، داراییها و تعهدات مالی، و همچنین تحلیل رفتار مالی گذشته است. در ادامه به برخی از مهمترین روشهای اعتبارسنجی میپردازیم:
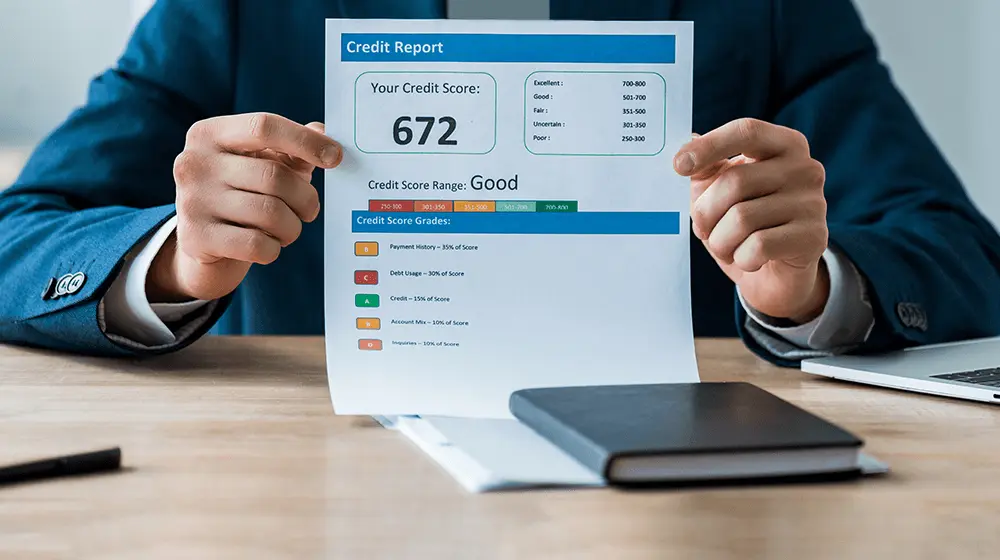
- سابقه اعتباری: یکی از مهمترین عوامل در اعتبارسنجی، بررسی سابقه اعتباری مشتری است. بانکها از گزارشهای اعتباری مانند گزارش سجام (سازمان اطلاعات اعتباری ایران) استفاده میکنند تا ببینند مشتری در گذشته چگونه به تعهدات مالی خود عمل کرده است. اگر مشتری سابقه پرداخت به موقع داشته باشد، احتمالاً بانک او را به عنوان یک مشتری قابل اعتماد در نظر میگیرد.
- درآمد و هزینه: بانکها درآمد ثابت مشتری را بررسی میکنند تا مطمئن شوند که او توانایی پرداخت قسطهای وام را دارد. همچنین هزینههای ثابت مانند اجاره، قسطهای قبلی وام، هزینههای زندگی و سایر هزینهها نیز مورد بررسی قرار میگیرند. نسبت درآمد به هزینه (Debt-to-Income Ratio) یکی از مهمترین معیارهای این بررسی است.
- داراییها و تعهدات: بانکها داراییهای مشتری مانند ملک، خودرو، حسابهای بانکی و سایر سرمایهگذاریها را بررسی میکنند. همچنین تعهدات مالی مانند وامهای قبلی، کارتهای اعتباری و سایر بدهیها نیز مورد ارزیابی قرار میگیرند. این بررسی نشان میدهد که مشتری در صورت عدم توانایی در پرداخت وام، چه داراییهایی دارد که بتواند از آنها برای جبران خسارت استفاده کند.
- تحلیل رفتار مالی: برخی بانکها از تحلیل رفتار مالی گذشته مشتری استفاده میکنند. این شامل بررسی تراکنشهای بانکی، استفاده از کارتهای اعتباری، و سایر فعالیتهای مالی است. اگر مشتری در گذشته رفتار مالی منظمی داشته باشد، احتمالاً بانک او را به عنوان یک مشتری قابل اعتماد در نظر میگیرد.
علاوه بر این، برخی بانکها از مدلهای ریسکپذیری استفاده میکنند که بر اساس دادههای تاریخی و الگوریتمهای پیچیده، احتمال عدم بازپرداخت را پیشبینی میکنند. این مدلها میتوانند شامل عوامل مختلفی مانند سن مشتری، شغل، سابقه کار، و حتی موقعیت جغرافیایی باشند.
نکات مهم در اعتبارسنجی
اگر شما هم قصد دریافت وام یا کارت اعتباری را دارید، باید به نکات زیر توجه کنید تا فرآیند اعتبارسنجی برای شما موفقیتآمیز باشد:
- سابقه اعتباری خود را بهبود بخشید: اگر سابقه پرداخت به موقع ندارید، باید سعی کنید با پرداخت به موقع قسطهای وام یا کارت اعتباری، سابقه خود را بهبود بخشید. این کار میتواند تأثیر زیادی بر تصمیم بانک در مورد اعطای وام داشته باشد.
- نسبت درآمد به هزینه را کنترل کنید: بانکها معمولاً انتظار دارند که نسبت درآمد به هزینه شما کمتر از ۳۰ تا ۴۰ درصد باشد. این یعنی هزینههای شما نباید بیش از این درصد از درآمد شما باشد. اگر این نسبت بالا است، باید سعی کنید هزینههای خود را کاهش دهید یا درآمد خود را افزایش دهید.
- داراییهای خود را مدیریت کنید: داشتن داراییهای قابل قبول مانند ملک یا خودرو میتواند در اعتبارسنجی شما مؤثر باشد. بانکها تمایل دارند که مشتریانی را که داراییهای قابل فروش دارند، به عنوان مشتریان با ریسک کمتر در نظر بگیرند.
- از دریافت وام بیش از نیاز خودداری کنید: دریافت وام بیش از نیاز میتواند باعث افزایش نسبت بدهی به درآمد شما شود و بانکها را نگران کند. سعی کنید تنها به اندازه نیاز خود وام بگیرید.
- به روزرسانی اطلاعات شخصی: اطمینان حاصل کنید که اطلاعات شخصی و مالی شما در سیستمهای بانکی به روز است. اگر اطلاعات نادرست یا قدیمی وجود دارد، ممکن است باعث رد درخواست شما شود.
همچنین، برخی بانکها از روشهای جدیدی مانند استفاده از دادههای دیجیتال و هوش مصنوعی برای اعتبارسنجی استفاده میکنند. این روشها میتوانند اطلاعات بیشتری در مورد رفتار مالی مشتری فراهم کنند و تصمیمگیری را دقیقتر کنند.
چه زمانی اعتبارسنجی انجام میشود؟
اعتبارسنجی در مراحل مختلفی از رابطه بین مشتری و بانک انجام میشود. برخی از این مراحل عبارتند از:
- در زمان درخواست وام یا کارت اعتباری جدید.
- در هنگام افزایش حد اعتباری کارتهای موجود.
- در صورت تغییر شرایط مالی مشتری (مثلاً افزایش درآمد یا دریافت وام جدید).
- در زمان بررسی مجدد مشتریان با سابقه پرداخت نامناسب.
بانکها ممکن است در برخی موارد بدون اطلاع مشتری نیز اعتبارسنجی انجام دهند، به خصوص اگر مشکوک به رفتار مالی غیرعادی باشند. بنابراین، مهم است که همیشه رفتار مالی منظمی داشته باشید تا در صورت نیاز بتوانید به راحتی به خدمات بانکی دسترسی داشته باشید.
چه کارهایی میتوانید برای بهبود اعتبارسنجی خود انجام دهید؟
اگر قصد دارید در آینده به خدمات مالی مانند وام یا کارت اعتباری دسترسی داشته باشید، میتوانید با انجام برخی اقدامات، اعتبارسنجی خود را بهبود بخشید:
- پرداخت به موقع: پرداخت به موقع قسطهای وام، هزینههای کارت اعتباری و سایر بدهیها یکی از مهمترین عوامل در بهبود اعتبارسنجی است. هرچه سابقه پرداخت به موقع شما طولانیتر باشد، بانکها شما را به عنوان یک مشتری قابل اعتمادتر در نظر میگیرند.
- کاهش بدهی: سعی کنید بدهیهای خود را کاهش دهید، به خصوص بدهیهای با نرخ بهره بالا. این کار میتواند نسبت بدهی به درآمد شما را بهبود بخشد و بانکها را راضی کند.
- تنوع در محصولات مالی: استفاده از محصولات مالی مختلف مانند حسابهای پسانداز، سرمایهگذاری و بیمه میتواند نشان دهد که شما مدیریت مالی مناسبی دارید. این تنوع میتواند در اعتبارسنجی شما مؤثر باشد.
- ارتباط با بانک: اگر شرایط مالی شما تغییر کرده است (مثلاً افزایش درآمد یا کاهش هزینهها)، با بانک خود در ارتباط باشید و اطلاعات جدید را به روزرسانی کنید. این کار میتواند به بانک کمک کند تا شما را بهتر درک کند و تصمیمات بهتری بگیرد.
در نهایت، مهم است که به رفتار مالی خود توجه کنید و سعی کنید همیشه در محدوده توان مالی خود باقی بمانید. این کار نه تنها اعتبارسنجی شما را بهبود میبخشد، بلکه میتواند به شما کمک کند تا از مشکلات مالی در آینده جلوگیری کنید.
نکات پایانی
اعتبارسنجی یک فرآیند ضروری است که هر بانک یا موسسه مالی برای کاهش ریسک استفاده میکند. اگر شما هم قصد دریافت وام یا کارت اعتباری را دارید، باید به این فرآیند با دقت نگاه کنید و سعی کنید شرایط مالی خود را به بهترین شکل ممکن بهبود بخشید. با داشتن اطلاعات کافی و مدیریت صحیح مالی، میتوانید فرآیند اعتبارسنجی را به نفع خود طی کنید.
برای اطلاعات بیشتر در مورد مدیریت مالی و خدمات بانکی، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.