ورشکستگی بانک چه پیامدهایی برای سپردهگذاران دارد؛ نکات کاربردی و اشتباهات رایج
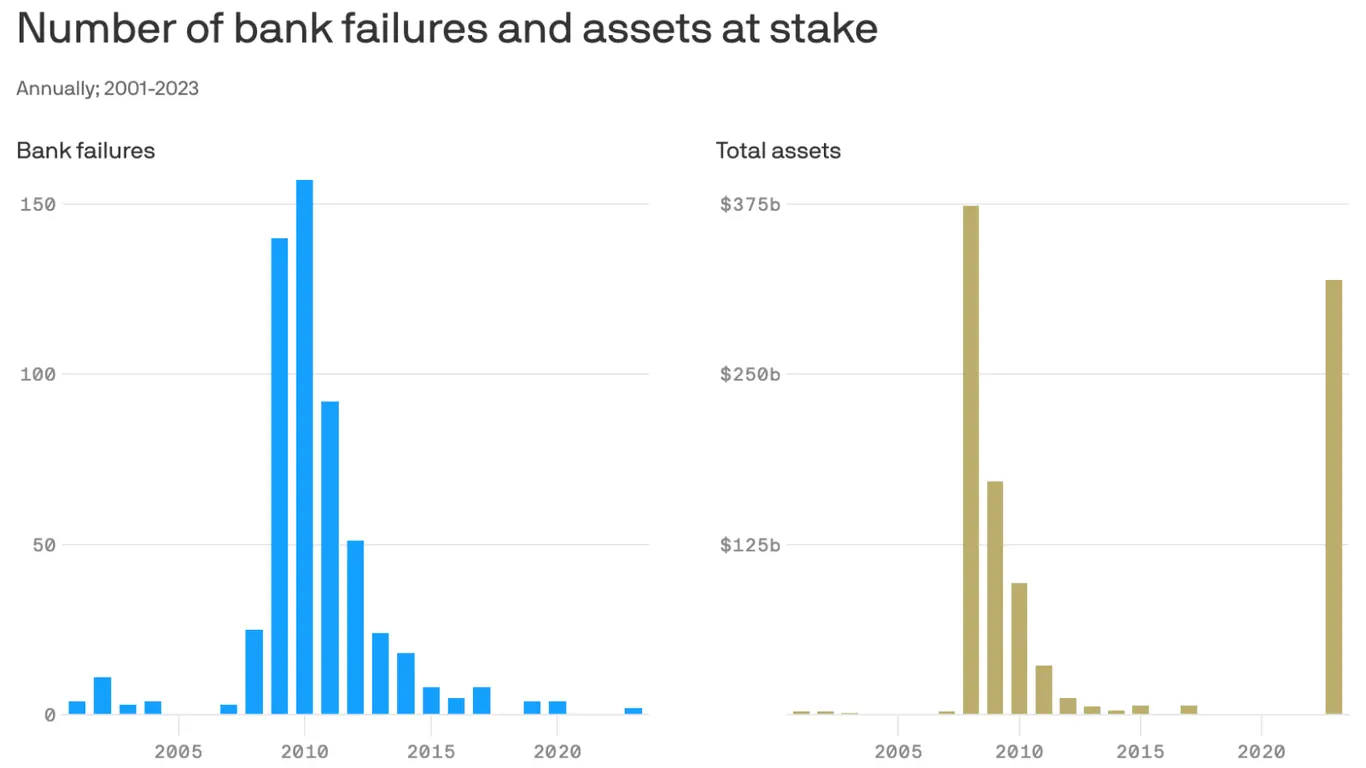
ورشکستگی یک بانک یکی از نگرانیهای اصلی سپردهگذاران است، چرا که میتواند منجر به از دست دادن بخشی یا کل سرمایه آنها شود. در سالهای اخیر، با افزایش نوسانات اقتصادی و تغییرات در سیاستهای مالی، خطر ورشکستگی بانکها نیز افزایش یافته است. سپردهگذاران باید به این موضوع توجه داشته باشند که در صورت ورشکستگی یک بانک، چه حقوقی دارند و چگونه میتوانند سرمایه خود را حفظ کنند. در این مقاله به بررسی پیامدهای ورشکستگی بانک برای سپردهگذاران، نکات کاربردی برای محافظت از سرمایه و همچنین اشتباهات رایجی که سپردهگذاران ممکن است در این شرایط مرتکب شوند، میپردازیم.
پیامدهای ورشکستگی بانک برای سپردهگذاران
ورشکستگی یک بانک میتواند برای سپردهگذاران پیامدهای جدی داشته باشد. اولین و مهمترین پیامد، از دست دادن بخشی یا کل سرمایه سپردهگذار است. در بیشتر کشورها، سپردهگذاران تا یک سقف مشخص تحت حمایت قانونی قرار دارند، اما اگر سپرده بیش از این سقف باشد، ممکن است در معرض خطر قرار گیرد. در ایران نیز، سپردهگذاران تحت حمایت قانون حفاظت از سپردهها قرار دارند، اما باید به جزئیات این قانون توجه داشته باشند.
یکی از پیامدهای دیگر، تأخیر در بازپرداخت سپردهها است. در صورت ورشکستگی بانک، فرآیند بازپرداخت سپردهها ممکن است زمانبر باشد و سپردهگذاران برای دریافت پول خود مجبور به صبر باشند. همچنین، در برخی موارد، سپردهگذاران ممکن است مجبور شوند برای دریافت سرمایه خود، فرآیندهای حقوقی طولانی را طی کنند.
علاوه بر این، ورشکستگی یک بانک میتواند تأثیر منفی بر اعتماد عمومی به سیستم بانکی داشته باشد. سپردهگذاران ممکن است ترجیح دهند سرمایه خود را در بانکهای دیگر یا حتی در ابزارهای مالی غیربانکی مانند بورس یا ارزهای دیجیتال سرمایهگذاری کنند، که خود میتواند نگرانیهای جدیدی را ایجاد کند.
نکات کاربردی برای محافظت از سرمایه در صورت ورشکستگی بانک
اگرچه ورشکستگی یک بانک میتواند خطرناک باشد، اما سپردهگذاران میتوانند با رعایت برخی نکات کاربردی، سرمایه خود را تا حد امکان محافظت کنند:
- آگاهی از سقف حمایت قانونی: در ایران، سپردهگذاران تحت حمایت قانون حفاظت از سپردهها قرار دارند. این قانون معمولاً تا یک سقف مشخص (مثلاً تا ۲۵۰ میلیون تومان) سپردهها را پوشش میدهد. سپردهگذاران باید از این سقف آگاه باشند و اگر سپردهشان بیش از این مقدار است، بخشی از سرمایه خود را در بانکهای دیگر یا ابزارهای مالی دیگر سرمایهگذاری کنند.
- توزیع سرمایه: یکی از بهترین راهها برای کاهش ریسک، توزیع سرمایه در چندین بانک است. این کار میتواند خطر از دست دادن کل سرمایه را کاهش دهد، زیرا اگر یک بانک ورشکست شود، سپردهگذاران همچنان بخشی از سرمایه خود را در بانکهای دیگر دارند.
- استفاده از ابزارهای مالی جایگزین: سپردهگذاران میتوانند بخشی از سرمایه خود را در ابزارهای مالی جایگزین مانند اوراق قرضه دولتی، صندوقهای سرمایهگذاری یا حتی بورس سرمایهگذاری کنند. این ابزارها معمولاً دارای ریسک کمتری نسبت به سپردههای بانکی هستند.
- پیگیری وضعیت بانک: سپردهگذاران باید بهطور منظم وضعیت مالی بانک خود را پیگیری کنند. اگر نشانههایی از مشکلات مالی در بانک مشاهده شود، میتوانند اقدامات لازم را برای انتقال سپردهها به بانکهای دیگر انجام دهند.
- آگاهی از فرآیند بازپرداخت: سپردهگذاران باید با فرآیند بازپرداخت سپردهها در صورت ورشکستگی بانک آشنا باشند. این شامل آگاهی از مراحل حقوقی، زمانبندی و حقوق قانونی آنها است.
اشتباهات رایج سپردهگذاران در صورت ورشکستگی بانک
در شرایط ورشکستگی بانک، سپردهگذاران ممکن است به دلیل عدم آگاهی یا استرس، اشتباهاتی مرتکب شوند که میتواند وضعیت آنها را وخیمتر کند. برخی از این اشتباهات عبارتند از:
- عدم آگاهی از سقف حمایت: بسیاری از سپردهگذاران فکر میکنند که کل سپردهشان تحت حمایت قانونی قرار دارد، در حالی که این موضوع فقط تا یک سقف مشخص صدق میکند. این عدم آگاهی میتواند منجر به از دست دادن بخشی از سرمایه شود.
- انتقال نکردن سپردهها به بانکهای دیگر: سپردهگذارانی که سپردههای خود را در یک بانک متمرکز میکنند، در صورت ورشکستگی آن بانک، در معرض خطر بیشتری قرار دارند. توزیع سرمایه در چندین بانک میتواند این ریسک را کاهش دهد.
- استفاده از اطلاعات نادرست: در شرایط بحرانی، اطلاعات نادرست و شایعات میتواند باعث ایجاد panic شود. سپردهگذاران باید اطلاعات خود را از منابع رسمی و قابل اعتماد دریافت کنند و به شایعات توجه نکنند.
- عدم پیگیری حقوق قانونی: سپردهگذاران باید در صورت ورشکستگی بانک، حقوق قانونی خود را پیگیری کنند. این شامل مراجعه به نهادهای نظارتی و حقوقی است تا بتوانند سرمایه خود را بازیابند.
- سرعت عمل بیش از حد: برخی سپردهگذاران در شرایط بحرانی، اقدامات عجولانه انجام میدهند که ممکن است منجر به از دست دادن سرمایه یا اطلاعات شخصی آنها شود. سپردهگذاران باید با آرامش و دقت اقدامات لازم را انجام دهند.
در نهایت، سپردهگذاران باید به این نکته توجه داشته باشند که ورشکستگی یک بانک یک اتفاق نادر است، اما در صورت وقوع، آمادگی و آگاهی میتواند نقش مهمی در محافظت از سرمایه آنها ایفا کند. برای اطلاعات بیشتر در مورد راهکارهای سرمایهگذاری امن و مدیریت ریسک، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.
چگونه در صورت ورشکستگی بانک، سپرده خود را بازیابید؟
در صورت ورشکستگی یک بانک، سپردهگذاران باید مراحل مشخصی را دنبال کنند تا بتوانند سپرده خود را بازیابند. اولین قدم، آگاهی از وضعیت قانونی بانک است. اگر بانک تحت مدیریت یک نهاد نظارتی قرار گیرد، سپردهگذاران باید با این نهاد تماس بگیرند و اطلاعات لازم را دریافت کنند.
در ایران، سپردهگذاران میتوانند با مراجعه به سازمان بورس و اوراق بهادار یا بانک مرکزی، اطلاعات مربوط به وضعیت سپردههای خود را دریافت کنند. همچنین، سپردهگذاران میتوانند از وکیل یا مشاور حقوقی استفاده کنند تا در فرآیند بازپرداخت سپردهها همراهی شوند.
یکی از مهمترین نکات، حفظ مدارک مربوط به سپرده است. سپردهگذاران باید تمام اسناد مربوط به سپردههای خود، مانند قراردادهای بانکی، رسیدهای واریز و سایر مدارک مرتبط را در دسترس داشته باشند. این مدارک در صورت نیاز برای اثبات مالکیت سپرده ضروری هستند.
نکات پایانی
ورشکستگی یک بانک میتواند تجربهای ترسناک برای سپردهگذاران باشد، اما با آگاهی و آمادگی مناسب، میتوان ریسک را به حداقل رساند. سپردهگذاران باید همواره از وضعیت مالی بانک خود مطلع باشند، سرمایه خود را در چندین بانک توزیع کنند و از ابزارهای مالی جایگزین برای سرمایهگذاری استفاده کنند.
در صورت وقوع ورشکستگی، سپردهگذاران باید با آرامش و دقت اقدامات لازم را انجام دهند و از حقوق قانونی خود دفاع کنند. همچنین، استفاده از منابع رسمی و قابل اعتماد برای دریافت اطلاعات، میتواند در کاهش استرس و اتخاذ تصمیمات صحیح کمک کند.
در پایان، سپردهگذاران باید به این نکته توجه داشته باشند که سرمایهگذاری امن و آگاهانه، کلیدی برای حفظ سرمایه در طولانی مدت است. برای اطلاعات بیشتر در مورد مدیریت سرمایه و ابزارهای مالی، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.