نرخ بهره واقعی چیست و چگونه محاسبه میشود؛ راهنمای کامل و کاربردی
وقتی صحبت از سرمایهگذاری، وامگیری یا حتی انتخاب بین حسابهای پسانداز میشود، یکی از مفاهیم مهمی که باید درک کنید، نرخ بهره واقعی است. این مفهوم به شما کمک میکند تا بفهمید واقعاً چقدر پول میتوانید کسب یا پرداخت کنید، نه فقط بر اساس اعداد روی کاغذ. اما نرخ بهره واقعی چیست؟ چگونه با نرخ بهره اسمی متفاوت است؟ و چگونه میتوان آن را محاسبه کرد؟ در این راهنما کامل، به این سوالات پاسخ میدهیم و همچنین نشان میدهیم که چرا درک این مفهوم برای تصمیمگیریهای مالی مهم است.
نرخ بهره اسمی و واقعی: تفاوت اساسی
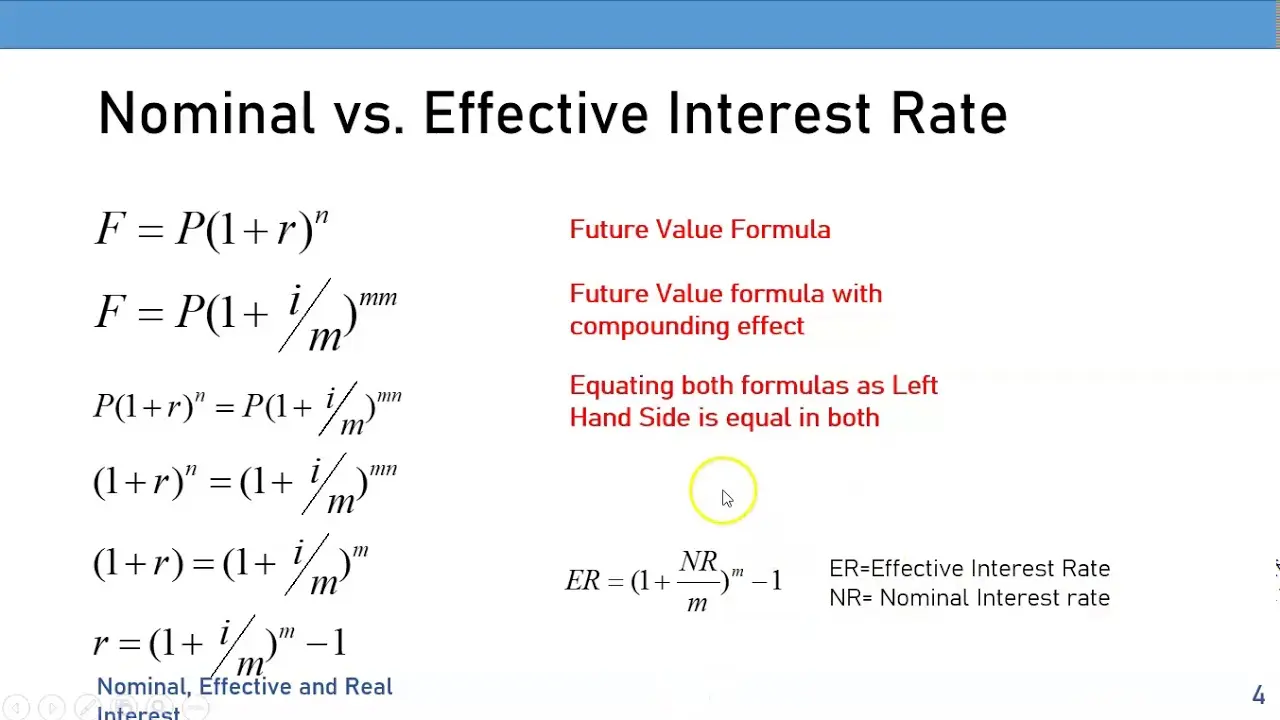
قبل از این که به محاسبه نرخ بهره واقعی بپردازیم، باید تفاوت بین نرخ بهره اسمی و نرخ بهره واقعی را درک کنید. این دو مفهوم در اقتصاد و مالی بسیار مهم هستند و اگر اشتباه درک شوند، میتوانند منجر به تصمیمات نادرست شوند.
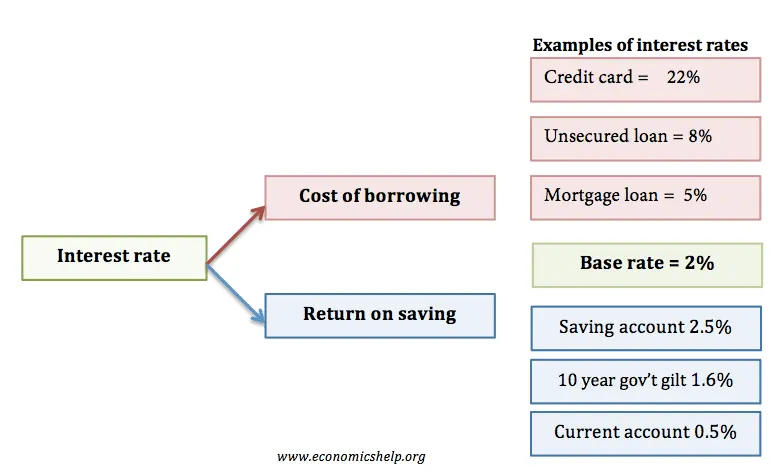
نرخ بهره اسمی، همان عددی است که بانکها یا موسسات مالی در تبلیغات و قراردادهای خود اعلام میکنند. برای مثال، اگر یک بانک اعلام کند که نرخ بهره وام ۱۰ درصد است، این عدد دقیقاً نرخ بهره اسمی است. اما این عدد تنها بخشی از داستان است.
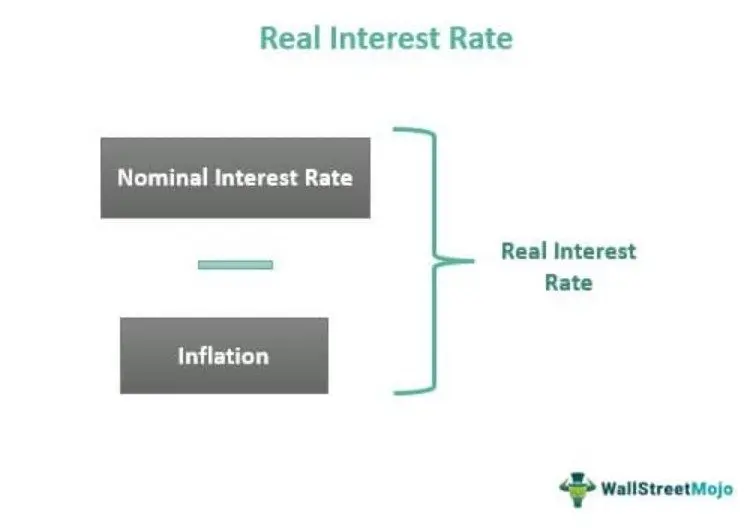
نرخ بهره واقعی، در واقع نرخ بهرهای است که پس از در نظر گرفتن تاثیر تورم بر ارزش پول، به شما یا از شما گرفته میشود. تورم باعث میشود که قدرت خرید پول با گذشت زمان کاهش یابد، بنابراین نرخ بهره واقعی نشان میدهد که واقعاً چقدر پول اضافه یا کم میکنید.
چرا نرخ بهره واقعی مهم است؟
درک نرخ بهره واقعی چرا اینقدر مهم است؟ چند دلیل اصلی وجود دارد:
- ارزش واقعی پول: اگر تورم بالا باشد، حتی اگر نرخ بهره اسمی بالا باشد، ممکن است نرخ بهره واقعی منفی شود. این یعنی پول شما با گذشت زمان ارزش کمتری دارد.
- تصمیمگیری در سرمایهگذاری: اگر نرخ بهره واقعی منفی است، سرمایهگذاری در ابزارهای با نرخ بهره اسمی بالا ممکن است خطرناک باشد، زیرا تورم ارزش سرمایهگذاری شما را کاهش میدهد.
- وامگیری: اگر نرخ بهره واقعی منفی است، وام گرفتن ممکن است یک انتخاب منطقی به نظر برسد، زیرا شما با پول کمتری در آینده بازپرداخت میکنید.
- حسابهای پسانداز: اگر نرخ بهره واقعی منفی است، پول شما در حساب پسانداز واقعاً کاهش مییابد، زیرا تورم ارزش آن را کاهش میدهد.
به همین دلیل است که سرمایهگذاران، اقتصاددانان و حتی افراد عادی باید بتوانند نرخ بهره واقعی را محاسبه کنند تا تصمیمات مالی بهتری بگیرند.
فرمول محاسبه نرخ بهره واقعی
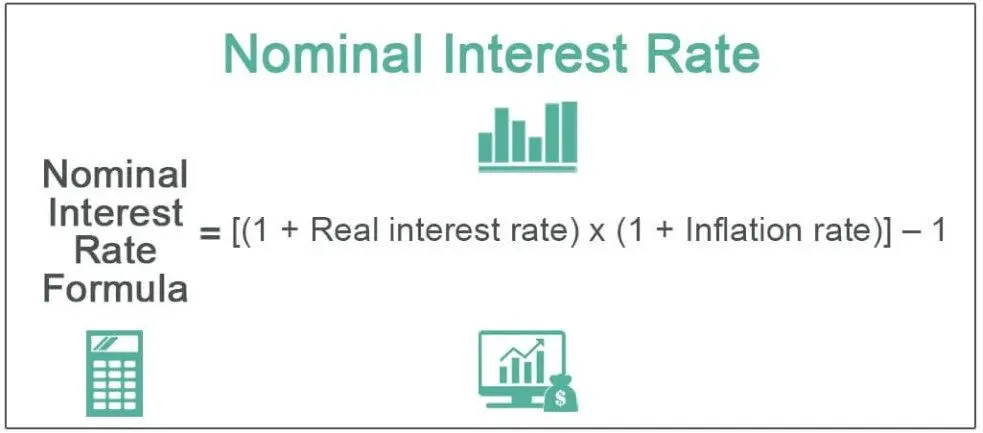
محاسبه نرخ بهره واقعی نسبتا ساده است، اما نیاز به درک چند مفهوم پایه دارد. فرمول اصلی برای محاسبه نرخ بهره واقعی به این صورت است:
نرخ بهره واقعی = نرخ بهره اسمی – نرخ تورم
اما این فرمول تنها زمانی دقیق است که نرخ تورم پایین باشد. برای نرخهای تورم بالاتر، فرمول دقیقتری وجود دارد که به صورت زیر است:
نرخ بهره واقعی = (۱ + نرخ بهره اسمی) / (۱ + نرخ تورم) – ۱
این فرمول به شما کمک میکند تا تاثیر تورم را با دقت بیشتری در محاسبات خود در نظر بگیرید.
چگونه نرخ بهره واقعی را محاسبه کنیم؟
برای محاسبه نرخ بهره واقعی، به دو عدد اصلی نیاز دارید:
- نرخ بهره اسمی: این عدد را میتوانید از قراردادهای بانکی، اوراق قرضه یا سایر ابزارهای مالی دریافت کنید.
- نرخ تورم: این عدد معمولاً توسط بانک مرکزی یا سازمانهای آماری کشور اعلام میشود. در ایران، سازمان آمار ایران این دادهها را منتشر میکند.
برای مثال، فرض کنید نرخ بهره اسمی یک وام ۱۵ درصد و نرخ تورم سالانه ۸ درصد است. با استفاده از فرمول ساده:
نرخ بهره واقعی = ۱۵% – ۸% = ۷%
اما اگر از فرمول دقیقتر استفاده کنیم:
نرخ بهره واقعی = (۱ + ۰٫۱۵) / (۱ + ۰٫۰۸) – ۱ = ۰٫۰۶۵ یا ۶٫۵%
در این مثال، تفاوت بین دو روش محاسبه کمی است، اما در نرخهای تورم و بهره بالاتر، این تفاوت میتواند قابل توجه باشد.
مثالهای عملی برای درک بهتر
فرض کنید شما ۱۰ میلیون تومان در یک حساب پسانداز با نرخ بهره اسمی ۱۲ درصد قرار دادهاید. نرخ تورم در همان سال ۹ درصد اعلام شده است. چقدر واقعاً پول شما افزایش مییابد؟
با استفاده از فرمول دقیق:
نرخ بهره واقعی = (۱ + ۰٫۱۲) / (۱ + ۰٫۰۹) – ۱ = ۰٫۰۲۷ یا ۲٫۷%
این یعنی پس از یک سال، پول شما فقط ۲٫۷ درصد افزایش مییابد، نه ۱۲ درصد. در واقع، تورم ۹ درصدی ارزش واقعی پول شما را کاهش داده است.
مثال دیگر: اگر نرخ بهره اسمی ۱۰ درصد و نرخ تورم ۱۲ درصد باشد، نرخ بهره واقعی به این صورت محاسبه میشود:
نرخ بهره واقعی = (۱ + ۰٫۱۰) / (۱ + ۰٫۱۲) – ۱ = -۰٫۰۱۷ یا -۱٫۷%
این یعنی پول شما با گذشت زمان ارزش کمتری دارد، حتی اگر شما بهره دریافت کنید.
نرخ بهره واقعی در تصمیمگیریهای مالی
درک نرخ بهره واقعی میتواند در تصمیمگیریهای مالی مختلف کمک زیادی کند. برای مثال:
- سرمایهگذاری: اگر نرخ بهره واقعی منفی است، سرمایهگذاری در اوراق قرضه یا حسابهای پسانداز ممکن است خطرناک باشد، زیرا تورم ارزش سرمایهگذاری شما را کاهش میدهد.
- وامگیری: اگر نرخ بهره واقعی منفی است، وام گرفتن میتواند یک انتخاب منطقی باشد، زیرا شما با پول کمتری در آینده بازپرداخت میکنید.
- انتخاب بین ابزارهای مالی: اگر دو ابزار مالی نرخ بهره اسمی مشابهی دارند، اما یکی در شرایط تورمی بالاتر قرار دارد، نرخ بهره واقعی آن ممکن است بسیار متفاوت باشد.
به همین دلیل است که سرمایهگذاران حرفهای همیشه نرخ بهره واقعی را در نظر میگیرند، نه فقط نرخ بهره اسمی.
نکات مهم در محاسبه نرخ بهره واقعی
در هنگام محاسبه نرخ بهره واقعی، چند نکته مهم وجود دارد که باید به آنها توجه کنید:
- دقت در دادههای تورم: همیشه از منابع معتبر برای دریافت نرخ تورم استفاده کنید. دادههای قدیمی یا نادرست میتواند منجر به محاسبات نادرست شود.
- نرخ تورم پیشبینی شده: در برخی موارد، ممکن است نرخ تورم آینده را پیشبینی کنید. در این صورت، باید از دادههای پیشبینی شده استفاده کنید.
- تاثیر مالیات: در برخی کشورها، بهره دریافتی ممکن است مشمول مالیات شود. این عامل نیز باید در محاسبات در نظر گرفته شود.
- نرخ بهره متغیر: اگر نرخ بهره اسمی متغیر است، باید نرخ تورم را نیز برای دورههای مختلف در نظر بگیرید.
درک این نکات میتواند به شما کمک کند تا محاسبات دقیقتری انجام دهید و تصمیمات مالی بهتری بگیرید.
نرخ بهره واقعی در شرایط تورم بالا
در شرایطی که تورم بسیار بالا است، نرخ بهره واقعی میتواند بسیار پایین یا حتی منفی شود. این موضوع در اقتصادهای مختلفی که با تورم بالا روبرو هستند، رایج است. برای مثال، اگر نرخ بهره اسمی ۲۰ درصد و نرخ تورم ۲۵ درصد باشد، نرخ بهره واقعی به این صورت محاسبه میشود:
نرخ بهره واقعی = (۱ + ۰٫۲۰) / (۱ + ۰٫۲۵) – ۱ = -۰٫۰۴ یا -۴%
این یعنی حتی با دریافت بهره ۲۰ درصدی، ارزش واقعی پول شما ۴ درصد کاهش مییابد.
در چنین شرایطی، سرمایهگذاران معمولاً به دنبال ابزارهای مالی دیگری مانند سرمایهگذاری در داراییهای فیزیکی (مانند طلا یا املاک) یا بازارهای بینالمللی هستند تا از تاثیر تورم بالا محافظت کنند.
نرخ بهره واقعی و بازارهای مالی
در بازارهای مالی، نرخ بهره واقعی نقش مهمی در تعیین ارزش اوراق قرضه، سهام و سایر ابزارهای مالی دارد. برای مثال:
- اوراق قرضه: سرمایهگذاران معمولاً به دنبال اوراق قرضهای هستند که نرخ بهره واقعی مثبت داشته باشند. این یعنی بهره دریافتی باید بیشتر از نرخ تورم باشد.
- سهام: در شرایط تورم بالا، شرکتهایی که میتوانند قیمت محصولات خود را افزایش دهند، معمولاً عملکرد بهتری دارند.
- ارز: نرخ بهره واقعی میتواند بر ارزش ارز یک کشور تأثیر بگذارد. اگر نرخ بهره واقعی یک کشور بالاتر از دیگر کشورها باشد، سرمایهگذاران ممکن است به سمت آن کشور جذب شوند.
به همین دلیل، تحلیلگران مالی همیشه نرخ بهره واقعی را در تحلیلهای خود در نظر میگیرند.
چگونه میتوان از نرخ بهره واقعی برای سرمایهگذاری استفاده کرد؟
اگر میخواهید از نرخ بهره واقعی برای سرمایهگذاری استفاده کنید، چند راهنمای کلی وجود دارد:
- مقایسه ابزارهای مالی: همیشه نرخ بهره واقعی را با نرخ بهره اسمی مقایسه کنید. ابزارهای مالی با نرخ بهره اسمی بالا اما نرخ بهره واقعی منفی، معمولاً خطرناک هستند.
- تنوع در سرمایهگذاری: در شرایط تورم بالا، سرمایهگذاری تنها در یک ابزار مالی خطرناک است. تنوع در سرمایهگذاری میتواند ریسک را کاهش دهد.
- پیشبینی تورم: اگر میتوانید نرخ تورم آینده را پیشبینی کنید، میتوانید ابزارهای مالی را انتخاب کنید که در چنین شرایطی عملکرد بهتری دارند.
- استفاده از ابزارهای محافظت از تورم: برخی ابزارهای مالی مانند اوراق قرضه محافظت از تورم (TIPS) یا سرمایهگذاری در داراییهای فیزیکی میتوانند از شما در برابر تورم بالا محافظت کنند.
درک نرخ بهره واقعی میتواند به شما کمک کند تا سرمایهگذاریهای هوشمندانهتری انجام دهید و از ریسکهای احتمالی محافظت کنید.
در پایان، باید یادآور شویم که نرخ بهره واقعی یک مفهوم کلیدی در اقتصاد و مالی است که میتواند تأثیر زیادی بر تصمیمات شما داشته باشد. اگر میخواهید در مورد ابزارهای مالی مختلف، شرایط اقتصادی یا راههای سرمایهگذاری بیشتر بدانید، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.