معیشت خانوار چیست و چه عواملی آن را تحت فشار قرار میدهند؛ نکات مهم و کاربردی
معیشت خانوار یکی از مباحث اساسی در زندگی روزمره افراد است که به نحوه مدیریت درآمد، هزینهها و منابع مالی خانواده برای تأمین نیازهای اساسی و بهبود کیفیت زندگی اشاره دارد. در شرایط اقتصادی کنونی، بسیاری از خانوارها با چالشهای مختلفی در زمینه معیشت مواجه هستند که میتواند بر سلامت روانی و فیزیکی اعضای خانواده تأثیر منفی بگذارد. در این مقاله به بررسی مفهوم معیشت خانوار، عوامل تحت فشار قرار دادن آن و نکات کاربردی برای بهبود وضعیت مالی خانواده میپردازیم.
معیشت خانوار چیست؟
معیشت خانوار به مجموعه فعالیتها و تصمیمات مالی مربوط به یک خانواده برای تأمین نیازهای روزانه، ذخیرهسازی برای آینده و مدیریت هزینهها اشاره دارد. این مفهوم شامل برنامهریزی برای هزینههای ضروری مانند غذا، مسکن، بهداشت، آموزش و هزینههای غیرضروری مانند سرگرمی و خریدهای شخصی است. هدف اصلی معیشت خانوار، تعادل بین درآمد و هزینهها برای ایجاد امنیت مالی و کاهش استرس مالی است.
در واقع، معیشت خانوار یک سیستم پیچیده است که شامل عوامل مختلفی مانند درآمد خانواده، هزینههای ثابت و متغیر، ذخیرهسازی و سرمایهگذاری میشود. مدیریت صحیح این عوامل میتواند به خانواده کمک کند تا در برابر نوسانات اقتصادی مقاومتر باشد و از مشکلات مالی جلوگیری کند.
عوامل تحت فشار قرار دادن معیشت خانوار
چندین عامل میتواند بر معیشت خانوار فشار وارد کند و باعث ایجاد مشکلات مالی شود. شناخت این عوامل اولین گام برای مدیریت بهتر وضعیت مالی خانواده است:
- افزایش هزینههای زندگی: افزایش قیمت کالاها و خدمات اساسی مانند غذا، سوخت و مسکن میتواند بر بودجه خانوار تأثیر منفی بگذارد. این افزایش هزینهها به ویژه برای خانوارهایی که درآمد ثابت دارند، چالشبرانگیز است.
- کاهش درآمد: بیکاری، کاهش حقوق یا تغییرات در بازار کار میتواند منجر به کاهش درآمد خانوار شود. این موضوع به ویژه برای خانوادههایی که تنها یک منبع درآمد دارند، حساسیت بیشتری دارد.
- هزینههای غیرمنتظره: اتفاقات غیرمنتظره مانند بیماری، تعمیرات خانه یا هزینههای مربوط به آموزش فرزندان میتواند بودجه خانوار را تحت فشار قرار دهد.
- عدم برنامهریزی مالی: نداشتن برنامهریزی مناسب برای هزینهها و ذخیرهسازی میتواند منجر به مصرف بیش از حد و ایجاد بدهی شود.
- تغییرات اقتصادی: نوسانات اقتصادی مانند تورم، تغییرات نرخ ارز و سیاستهای مالی دولت میتواند بر قدرت خرید خانواده تأثیر بگذارد.
این عوامل میتوانند به صورت فردی یا ترکیبی بر معیشت خانوار تأثیر بگذارند و نیاز به مدیریت هوشمندانه و برنامهریزی دقیق دارند.
نکات کاربردی برای بهبود معیشت خانوار
برای بهبود وضعیت مالی خانواده و کاهش فشارهای معیشتی، میتوان از نکات زیر استفاده کرد:
1. برنامهریزی بودجه خانوار
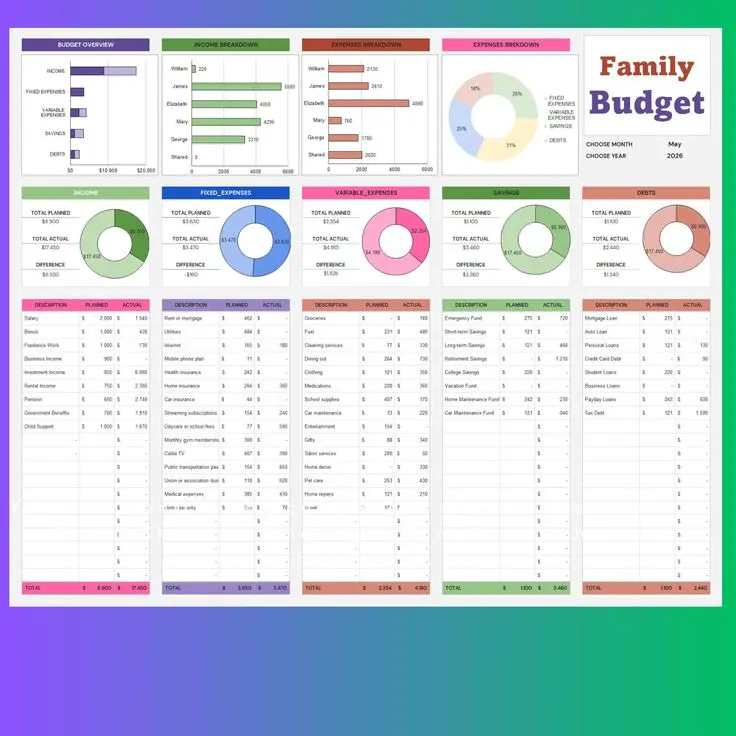
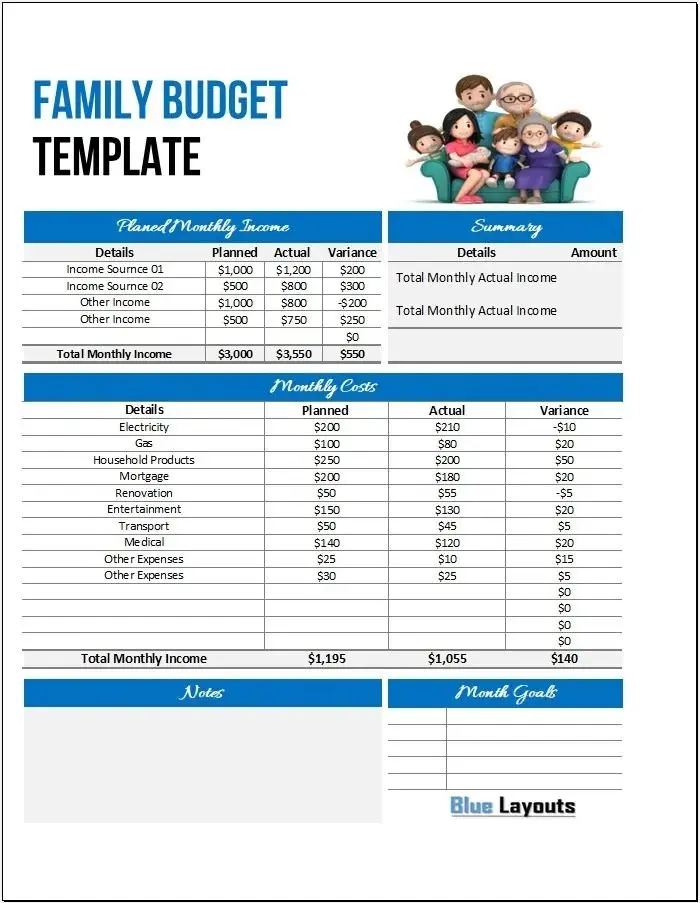
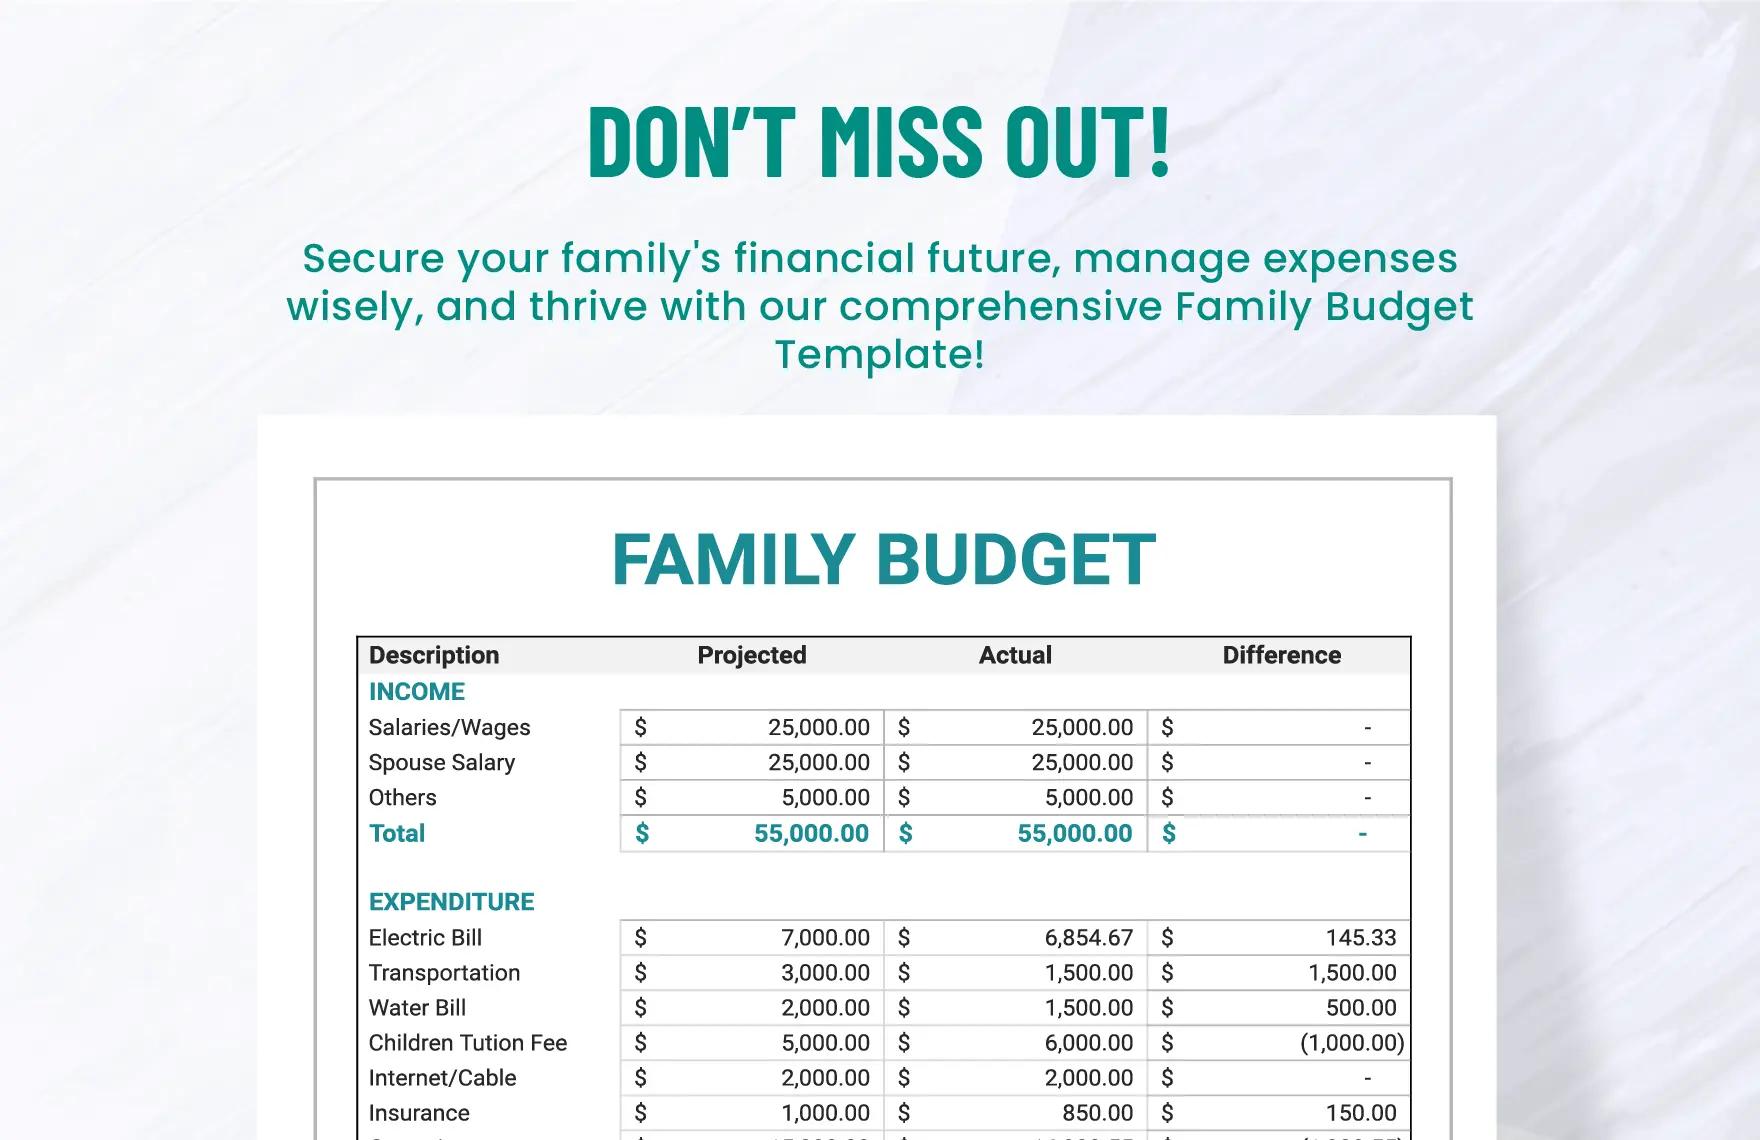
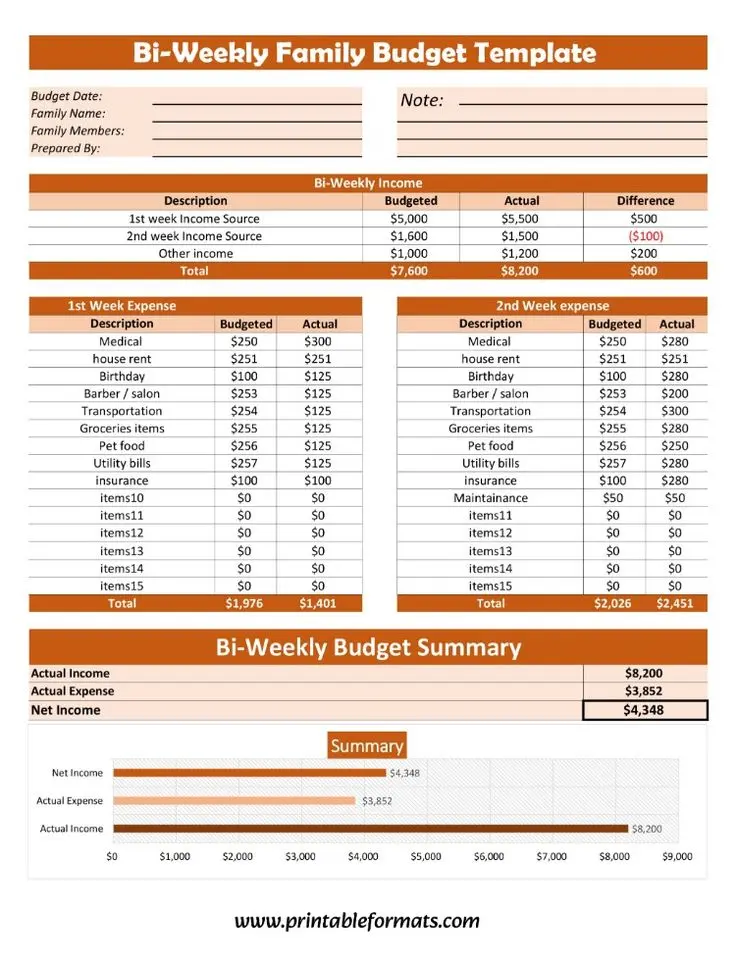
برنامهریزی بودجه یکی از مهمترین ابزارهای مدیریت مالی است. با ثبت دقیق درآمدها و هزینهها، میتوانید درک بهتری از وضعیت مالی خود داشته باشید. برای این کار، میتوانید از روشهای مختلفی مانند استفاده از جداول، اپلیکیشنهای مالی یا نرمافزارهای تخصصی استفاده کنید.
در برنامهریزی بودجه، هزینهها را به دو دسته هزینههای ثابت (مانند اجاره، برق، آب) و هزینههای متغیر (مانند خرید مواد غذایی، سرگرمی) تقسیم کنید. سپس سعی کنید هزینههای غیرضروری را کاهش دهید و بخشی از درآمد خود را برای ذخیرهسازی یا سرمایهگذاری در نظر بگیرید.
2. کاهش هزینههای غیرضروری
یکی از راههای مؤثر برای بهبود معیشت خانوار، کاهش هزینههای غیرضروری است. این هزینهها شامل خریدهای impulive، عضویت در خدمات غیرضروری، مصرف بیش از حد انرژی و آب و استفاده از حمل و نقل غیراقتصادی میشود.
برای کاهش این هزینهها، میتوانید از روشهایی مانند خرید به صورت bulk (بulk buying)، استفاده از حمل و نقل عمومی، کاهش مصرف انرژی و آب و خرید کالای دست دوم استفاده کنید. همچنین، بررسی و مقایسه قیمتها قبل از خرید میتواند به شما کمک کند تا بهترین انتخاب را داشته باشید.
3. ذخیرهسازی و سرمایهگذاری
ذخیرهسازی بخشی از درآمد برای هزینههای غیرمنتظره یا آینده نگری یکی از اصول مهم مدیریت مالی است. حتی اگر میزان ذخیرهسازی شما کم باشد، سعی کنید هر ماه بخشی از درآمد خود را برای ذخیرهسازی در نظر بگیرید.
علاوه بر ذخیرهسازی، سرمایهگذاری در ابزارهای مالی مناسب مانند سپردههای بانکی، سرمایهگذاری در بازار سهام یا خرید ارزهای دیجیتال میتواند به رشد داراییهای شما کمک کند. البته، قبل از سرمایهگذاری، باید تحقیقات لازم را انجام دهید و از مشاوران مالی کمک بگیرید.
4. افزایش درآمد
یکی از راههای مؤثر برای بهبود معیشت خانوار، افزایش درآمد است. این کار میتواند از طریق افزایش ساعت کار، یادگیری مهارتهای جدید، شروع کسب و کار کوچک یا استفاده از فرصتهای شغلی جدید انجام شود.
در صورت امکان، سعی کنید منابع درآمدی جدیدی ایجاد کنید. برای مثال، میتوانید از مهارتهای خود برای ارائه خدمات مشاورهای، آموزش آنلاین یا فروش محصولات دستساز استفاده کنید. همچنین، استفاده از پلتفرمهای فریلنسینگ میتواند راهی مؤثر برای افزایش درآمد باشد.
5. استفاده از منابع دولتی و کمکهای مالی
در برخی موارد، خانوادهها میتوانند از کمکهای مالی دولتی یا سازمانهای خیریه استفاده کنند. این کمکها ممکن است شامل یارانهها، وامهای با نرخ پایین، کمکهای نقدی یا خدمات رایگان مانند آموزش و بهداشت باشد.
برای استفاده از این منابع، باید اطلاعات لازم را از سازمانهای مربوطه دریافت کنید و شرایط لازم را برآورده کنید. همچنین، میتوانید از مشاوران اجتماعی یا کارشناسان مالی کمک بگیرید تا بهترین راه را برای استفاده از این منابع پیدا کنید.
چالشهای رایج و راهکارهای حل آن
خانوارها در مدیریت معیشت خود با چالشهای مختلفی روبرو هستند. شناخت این چالشها و ارائه راهکارهای مناسب میتواند به بهبود وضعیت مالی کمک کند:
- بدهی: اگر خانواده شما با بدهی مواجه است، اولین قدم کاهش هزینهها و افزایش درآمد است. همچنین، میتوانید با بانک یا موسسات مالی برای بازنگری در شرایط قرضه مذاکره کنید.
- عدم تعادل بین درآمد و هزینه: اگر هزینههای شما بیشتر از درآمد است، باید هزینهها را کاهش دهید یا درآمد خود را افزایش دهید. برنامهریزی دقیق بودجه میتواند در این زمینه کمککننده باشد.
- استرس مالی: استرس مالی میتواند بر سلامت روانی خانواده تأثیر منفی بگذارد. برای کاهش این استرس، میتوانید از روشهای مدیریت استرس مانند ورزش، مدیتیشن یا مشاوره استفاده کنید.
- عدم آگاهی مالی: بسیاری از خانوادهها به دلیل عدم آگاهی مالی، در مدیریت هزینهها و سرمایهگذاری با مشکل مواجه هستند. آموزش مالی و استفاده از منابع آموزشی میتواند در این زمینه کمککننده باشد.
برای کسب اطلاعات بیشتر در زمینه مدیریت مالی خانوار و راهکارهای بهبود معیشت، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.
نکات پایانی
معیشت خانوار یک فرآیند پیچیده است که نیاز به برنامهریزی دقیق، مدیریت هوشمندانه و انعطافپذیری دارد. با شناخت عوامل تحت فشار قرار دهنده معیشت خانوار و استفاده از نکات کاربردی ارائه شده، میتوانید وضعیت مالی خانواده خود را بهبود بخشید و از مشکلات مالی جلوگیری کنید.
همچنین، اهمیت ارتباط و همکاری بین اعضای خانواده در مدیریت مالی نباید نادیده گرفته شود. با همکاری و برنامهریزی مشترک، میتوانید به اهداف مالی خود نزدیکتر شوید و کیفیت زندگی خانواده را بهبود بخشید.