سرمایهگذاری در سپرده بانکی چه مزایا و محدودیتهایی دارد؛ راهنمای ساده برای شروع
سرمایهگذاری یکی از راههای محبوب برای حفظ و افزایش ارزش پول است، اما انتخاب روش مناسب بستگی به اهداف مالی، تحمل ریسک و شرایط شخصی شما دارد. سپرده بانکی یکی از روشهای سنتی و امن برای سرمایهگذاری است که به دلیل ساده بودن و کمریسک بودن، مورد توجه بسیاری از سرمایهگذاران قرار گرفته است. اما مانند هر روش سرمایهگذاری دیگری، سپرده بانکی نیز مزایا و محدودیتهای خود را دارد که شناخت آنها برای تصمیمگیری آگاهانه ضروری است.
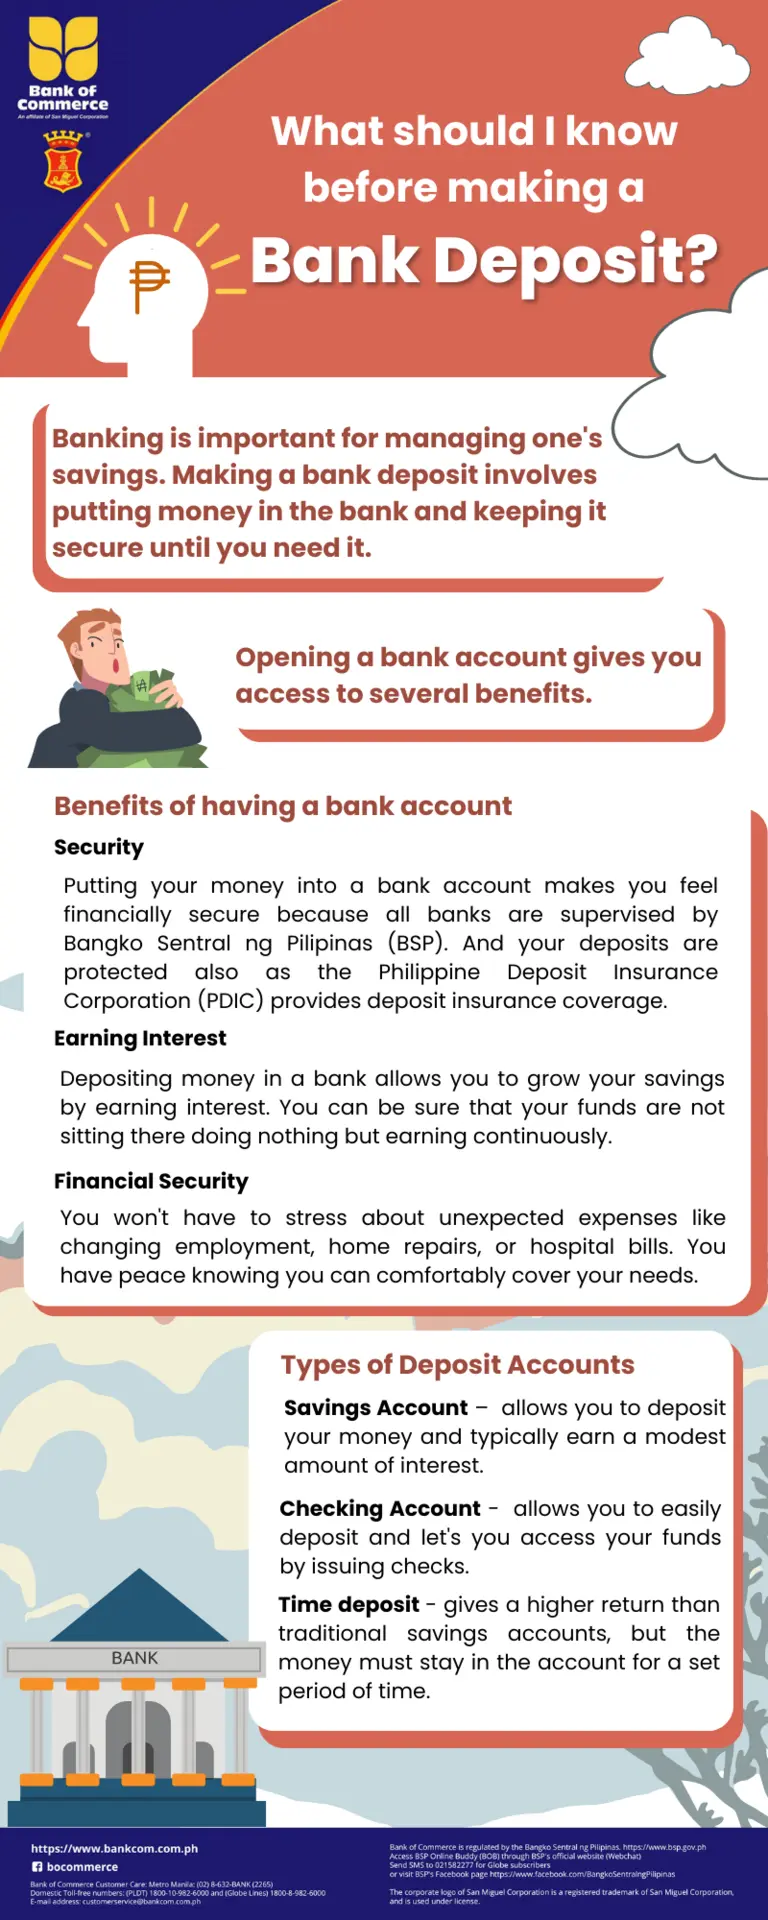
مزایای سپرده بانکی
سپرده بانکی به عنوان یکی از امنترین روشهای سرمایهگذاری شناخته میشود. این روش برای کسانی که تمایل به ریسکپذیری کم و امنیت بالا دارند، مناسب است. برخی از مزایای اصلی سپرده بانکی عبارتند از:
- امنیت سرمایه: سپردههای بانکی تحت حمایت قانون و نهادهای نظارتی قرار دارند و در صورت ورشکستگی بانک، تا حد مشخصی توسط نهادهای دولتی تضمین میشوند.
- ساده و بدون پیچیدگی: افتتاح حساب سپرده و سرمایهگذاری در آن بسیار ساده است و نیازی به دانش تخصصی ندارد.
- دریافت سود منظم: در سپرده بانکی، شما میتوانید به صورت دورهای (ماهانه، سهماهه یا سالانه) سود دریافت کنید که این امر برای کسانی که به درآمد ثابت نیاز دارند، جذاب است.
- کمریسک: در مقایسه با سایر روشهای سرمایهگذاری مانند بورس یا سرمایهگذاری در بازارهای مالی، سپرده بانکی ریسک بسیار کمی دارد.
- دسترسی آسان به پول: در صورت نیاز، میتوانید به بخشی از سپرده خود دسترسی داشته باشید (به شرطی که نوع سپرده آن را اجازه دهد).
این مزایا نشان میدهند که سپرده بانکی برای کسانی که به امنیت و سود پایدار اهمیت میدهند، یک انتخاب مناسب است. اما همانطور که گفته شد، این روش نیز محدودیتهایی دارد که باید قبل از سرمایهگذاری در آن، آنها را در نظر گرفت.
محدودیتهای سپرده بانکی
اگرچه سپرده بانکی مزایای بسیاری دارد، اما محدودیتهایی نیز وجود دارد که ممکن است برای برخی سرمایهگذاران مهم باشد:
- سود پایین: یکی از اصلیترین محدودیتهای سپرده بانکی، نرخ سود پایین آن است. در شرایط تورمی، سود سپرده ممکن است نتواند با افزایش قیمتها هممرکز شود و ارزش واقعی پول شما کاهش یابد.
- تأثیر تورم: اگر نرخ سود سپرده کمتر از نرخ تورم باشد، ارزش واقعی پول شما با گذشت زمان کاهش مییابد. این موضوع برای کسانی که در بلندمدت سرمایهگذاری میکنند، مهم است.
- محدودیت در دسترسی: برخی از سپردهها مانند سپردههای قفلشده، دسترسی محدودتری دارند و در صورت نیاز به پول، ممکن است مجبور به پرداخت جریمه یا از دست دادن بخشی از سود شوید.
- عدم رشد سرمایه: سپرده بانکی به دلیل ریسکپذیری کم، رشد سرمایه در آن بسیار محدود است. اگر هدف شما افزایش قابل توجه سرمایه در مدت کوتاه است، سپرده بانکی ممکن است انتخاب مناسبی نباشد.
- تأثیر نرخ بهره: نرخ سود سپردهها تحت تأثیر نرخ بهره مرکزی بانک مرکزی قرار دارد. در شرایطی که بانک مرکزی نرخ بهره را کاهش دهد، سود سپردهها نیز کاهش مییابد.
با توجه به این محدودیتها، سپرده بانکی برای کسانی که به دنبال رشد سریع سرمایه یا پوشش تورم هستند، ممکن است کافی نباشد. در این موارد، ترکیبی از سپرده بانکی با سایر روشهای سرمایهگذاری مانند سرمایهگذاری در بازارهای مالی یا سرمایهگذاری در املاک و مستغلات میتواند راهکاری مناسب باشد.
راهنمای ساده برای شروع سرمایهگذاری در سپرده بانکی
اگر تصمیم گرفتهاید که سرمایهگذاری در سپرده بانکی را شروع کنید، این راهنما به شما کمک میکند تا با مراحل اولیه آشنا شوید:
۱. انتخاب بانک مناسب
اولین قدم در سرمایهگذاری در سپرده بانکی، انتخاب بانک مناسب است. برای این کار میتوانید:
- نرخ سود سپردههای مختلف را در بانکهای مختلف مقایسه کنید.
- از خدمات و پشتیبانی بانک در شعبه و آنلاین آگاه شوید.
- به تاریخچه و اعتبار بانک توجه کنید.
۲. انتخاب نوع سپرده
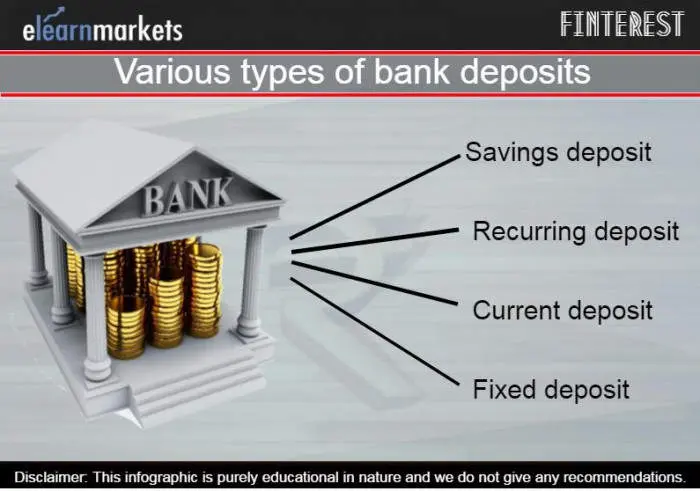
سپردههای بانکی انواع مختلفی دارند که هر کدام ویژگیهای خاص خود را دارند:
- سپرده بهمنظور: سپردهای است که شما میتوانید در هر زمان به آن دسترسی داشته باشید، اما نرخ سود آن معمولاً پایینتر است.
- سپرده قفلشده: در این نوع سپرده، پول شما برای مدت مشخصی قفل میشود و در ازای آن، نرخ سود بالاتر دریافت میکنید. اما در صورت نیاز به پول قبل از زمان مشخص، ممکن است جریمه یا از دست دادن سود رخ دهد.
- سپرده با سود ثابت: در این نوع سپرده، نرخ سود از قبل تعیین میشود و شما میدانید که چه سودی دریافت خواهید کرد.
- سپرده با سود متغیر: نرخ سود این سپردهها ممکن است با تغییرات بازار تغییر کند.
۳. افتتاح حساب سپرده
برای افتتاح حساب سپرده، به شعبه بانک مراجعه کرده و مدارک لازم مانند کارت ملی، شناسنامه و کارت بانکی را ارائه دهید. سپس با مشاوره با کارشناسان بانک، نوع سپرده مورد نظر خود را انتخاب و مبلغ مورد نظر را واریز کنید.
۴. مدیریت سپرده
پس از افتتاح سپرده، باید به مدیریت آن توجه کنید:
- نرخ سود سپرده را در بازههای زمانی مشخص بررسی کنید.
- در صورت نیاز، سپرده خود را تجدید یا تغییر دهید.
- از امکانات آنلاین بانک برای مدیریت سپرده استفاده کنید.
سپرده بانکی برای چه کسی مناسب است؟
سپرده بانکی برای گروههای مختلفی از سرمایهگذاران مناسب است:
- کسانی که به امنیت سرمایه اهمیت میدهند و حاضر نیستند ریسک زیادی بپذیرند.
- کسانی که به درآمد ثابت و منظم نیاز دارند.
- کسانی که پول خود را برای مدت کوتاهی یا متوسط سرمایهگذاری میکنند.
- کسانی که به دلیل شرایط مالی یا قانونی، نمیتوانند در بازارهای مالی سرمایهگذاری کنند.
اما برای کسانی که به دنبال رشد سریع سرمایه یا پوشش تورم هستند، سپرده بانکی ممکن است کافی نباشد. در این موارد، ترکیب سپرده بانکی با سایر روشهای سرمایهگذاری مانند سرمایهگذاری در بورس، طلا، ارز یا املاک و مستغلات میتواند راهکاری مناسب باشد.
نکات مهم قبل از سرمایهگذاری در سپرده بانکی
قبل از سرمایهگذاری در سپرده بانکی، به نکات زیر توجه کنید:
- نرخ تورم را بررسی کنید و مطمئن شوید که نرخ سود سپرده بالاتر از نرخ تورم است.
- از انواع سپردهها و شرایط هر کدام آگاه شوید.
- به قوانین و مقررات بانکی در مورد سپردهها توجه کنید.
- در صورت نیاز، مشاوره مالی بگیرید.
سرمایهگذاری در سپرده بانکی میتواند یک انتخاب امن و ساده برای حفظ و افزایش ارزش پول شما باشد، اما باید با درک کامل مزایا و محدودیتهای آن، تصمیمگیری کنید. اگر به دنبال راههای دیگری برای سرمایهگذاری هستید، میتوانید در مورد سایر روشهای سرمایهگذاری مانند سرمایهگذاری در بازارهای مالی یا املاک و مستغلات نیز مطالعه کنید. برای اطلاعات بیشتر در مورد سرمایهگذاری و راهنماییهای مالی، میتوانید به دیلی 24 مراجعه کنید.