ثروت خانوار چیست و چگونه محاسبه میشود؛ قبل از اقدام این موارد را بدانید
در دنیای امروز، مفهوم ثروت خانوار به یکی از مهمترین مباحث اقتصادی و مالی تبدیل شده است. بسیاری از افراد با شنیدن این عبارت فکر میکنند که تنها مربوط به افراد بسیار ثروتمند است، اما در واقع، هر خانواری میتواند دارای ثروت باشد و این موضوع میتواند تأثیر زیادی بر زندگی مالی آنها داشته باشد. اما ثروت خانوار دقیقاً چیست؟ چگونه محاسبه میشود؟ و چه مواردی باید قبل از اقدام به بررسی آن در نظر گرفته شود؟ در این مقاله به این سوالات پاسخ خواهیم داد و نکات مهمی را در این زمینه بررسی میکنیم.
ثروت خانوار چیست؟
ثروت خانوار به مجموع داراییهای مالی و غیرمالی یک خانواده گفته میشود که میتواند شامل اموال، سرمایهگذاریها، حقوق و مزایای مالی و حتی مهارتها و دانش افراد خانواده باشد. این مفهوم فراتر از درآمد ماهانه یا سالانه است و نشاندهنده توانایی مالی خانوار در طولانیمدت است.
ثروت خانوار میتواند شامل موارد زیر باشد:
- اموال ثابت مانند خانه، زمین، خودرو و سایر داراییهای فیزیکی
- حسابهای بانکی، سپردهها و سرمایهگذاریهای مالی مانند سهام، اوراق قرضه و صندوقهای سرمایهگذاری
- حقوق بازنشستگی و بیمههای مالی
- اموال معنوی مانند مهارتها، دانش و تجربه که میتواند منجر به درآمدهای آینده شود
این داراییها پس از کسر بدهیهای خانوار (مانند قرضها، وامها و سایر تعهدات مالی) محاسبه میشوند. بنابراین، ثروت خانوار نشاندهنده توانایی واقعی خانواده برای مدیریت مالی و مواجهه با چالشهای اقتصادی است.
چگونه ثروت خانوار را محاسبه کنیم؟
محاسبه ثروت خانوار نیاز به دقت و توجه به جزئیات دارد. برای این کار، باید ابتدا تمام داراییهای خانوار را شناسایی و سپس بدهیهای آن را کسر کرد. در ادامه، مراحل دقیق این محاسبه را بررسی میکنیم:
1. شناسایی داراییها
اولین قدم در محاسبه ثروت خانوار، شناسایی تمام داراییهای خانواده است. این داراییها میتوانند شامل موارد زیر باشند:
- اموال فیزیکی: خانه، زمین، خودرو، جواهرات، آثار هنری و سایر داراییهای قابل فروش
- داراییهای مالی: حسابهای بانکی، سپردهها، سرمایهگذاریها، بیمهها و حقوق بازنشستگی
- اموال معنوی: مهارتها، دانش و تجربه که میتواند منجر به درآمدهای آینده شود
برای محاسبه ارزش این داراییها، باید از ارزش بازار یا ارزش کتاب (در صورت داراییهای مالی) استفاده کرد. برای مثال، ارزش خانه میتواند بر اساس قیمتهای بازار یا ارزیابی توسط کارشناسان املاک تعیین شود.
2. شناسایی بدهیها
بعد از شناسایی داراییها، باید بدهیهای خانوار را شناسایی کرد. این بدهیها میتوانند شامل:
- وامهای بانکی مانند وام مسکن، وام خودرو و سایر وامهای شخصی
- کارتهای اعتباری و بدهیهای مصرفی
- بدهیهای مالی دیگر مانند قرض از دوستان و خانواده
برای محاسبه بدهیها، باید از مبلغ باقیمانده از پرداختها استفاده کرد. برای مثال، اگر یک وام مسکن ۲۰۰ میلیون تومان است و تا به امروز ۵۰ میلیون تومان از آن پرداخت شده است، بدهی باقیمانده ۱۵۰ میلیون تومان خواهد بود.
3. محاسبه ثروت خالص
پس از شناسایی داراییها و بدهیها، باید ارزش خالص ثروت خانوار را محاسبه کرد. این کار با کسر مجموع بدهیها از مجموع داراییها انجام میشود:
ثروت خالص خانوار = مجموع داراییها – مجموع بدهیها
این عدد نشاندهنده توانایی واقعی خانوار برای مدیریت مالی و مواجهه با چالشهای اقتصادی است. برای مثال، اگر مجموع داراییها ۵۰۰ میلیون تومان و مجموع بدهیها ۲۰۰ میلیون تومان باشد، ثروت خالص خانوار ۳۰۰ میلیون تومان خواهد بود.
چه مواردی باید قبل از اقدام به بررسی ثروت خانوار در نظر گرفته شود؟
قبل از اقدام به بررسی و محاسبه ثروت خانوار، باید به چند نکته مهم توجه کرد:
1. هدف از بررسی ثروت خانوار چیست؟
اولین سوالی که باید پاسخ آن را پیدا کنید، این است که چرا میخواهید ثروت خانوار خود را بررسی کنید. آیا هدف شما مدیریت بهتر مالی است؟ آیا میخواهید برای آینده برنامهریزی کنید؟ یا ممکن است بخواهید سرمایهگذاری کنید؟ پاسخ به این سوال میتواند کمک زیادی به شما کند تا راهکارهای مناسبتری برای مدیریت ثروت خود پیدا کنید.
2. دقت در شناسایی داراییها و بدهیها
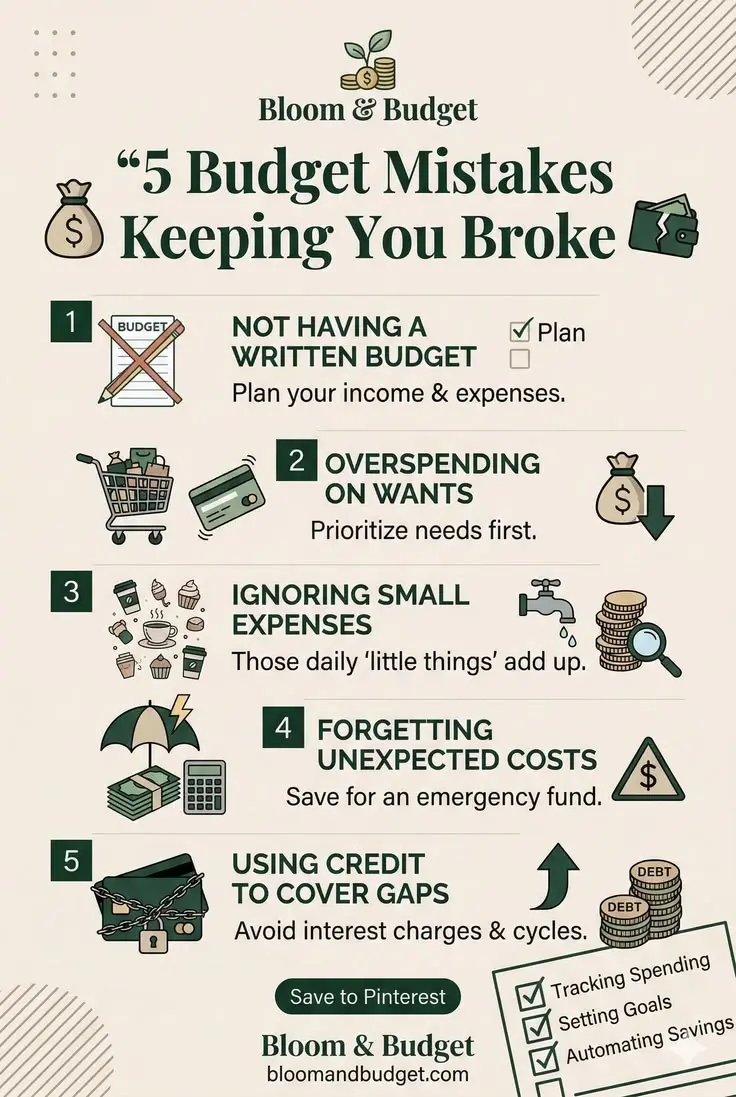
یکی از مهمترین نکات در محاسبه ثروت خانوار، دقت در شناسایی تمام داراییها و بدهیها است. بسیاری از افراد ممکن است برخی از داراییها یا بدهیهای خود را فراموش کنند یا ارزش آنها را نادرست محاسبه کنند. برای مثال، ممکن است یک دارایی مانند جواهرات یا آثار هنری را فراموش کنید یا ارزش آنها را کمتر از ارزش واقعی آنها بگیرید.
برای جلوگیری از این مشکل، میتوانید از لیستهای کامل و دقیق استفاده کنید و حتی میتوانید با یک مشاور مالی مشورت کنید تا هیچکدام از داراییها یا بدهیها را فراموش نکنید.
3. توجه به تغییرات بازار
ثروت خانوار میتواند تحت تأثیر تغییرات بازار باشد. برای مثال، ارزش خانهها یا سرمایهگذاریهای مالی ممکن است با تغییرات بازار افزایش یا کاهش یابد. بنابراین، باید بهطور منظم ثروت خانوار خود را بررسی و بهروز کنید تا بتوانید با تغییرات بازار هماهنگ باشید.
4. برنامهریزی برای آینده
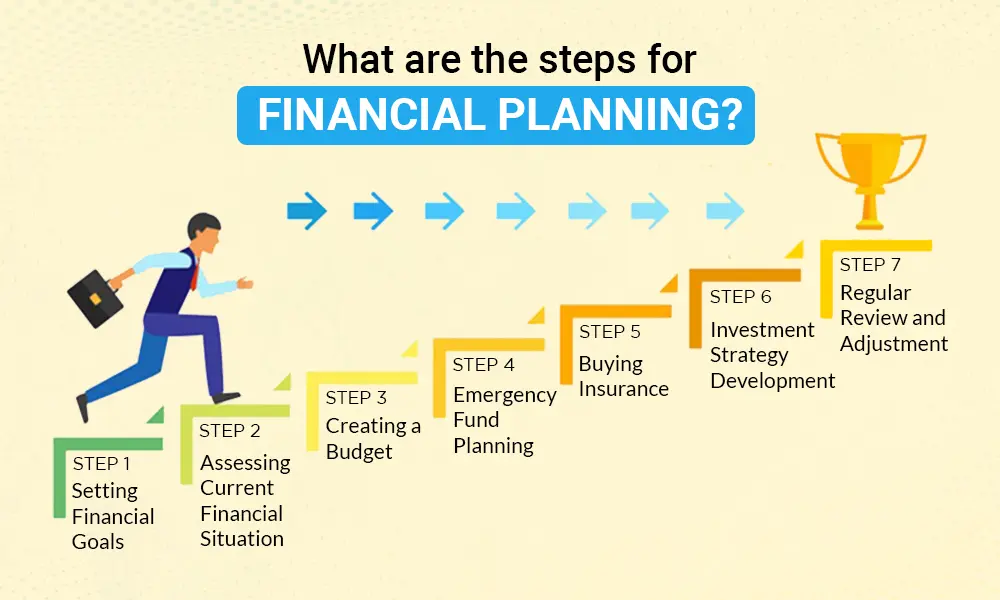
یکی از مهمترین کاربردهای بررسی ثروت خانوار، برنامهریزی برای آینده است. با درک دقیق از وضعیت مالی خود، میتوانید برای بازنشستگی، تحصیل فرزندان، خرید خانه یا سایر اهداف بلندمدت برنامهریزی کنید. این برنامهریزی میتواند کمک زیادی به شما کند تا در آینده با آرامش بیشتری زندگی کنید.
5. استفاده از ابزارهای مالی مناسب
برای مدیریت بهتر ثروت خانوار، میتوانید از ابزارهای مالی مختلف استفاده کنید. این ابزارها میتوانند شامل حسابهای سرمایهگذاری، بیمههای مالی، صندوقهای بازنشستگی و سایر ابزارهای مالی باشند. استفاده از این ابزارها میتواند کمک زیادی به شما کند تا ثروت خود را افزایش دهید و از آن محافظت کنید.
در نهایت، بررسی و مدیریت ثروت خانوار یک فرآیند مداوم است که نیاز به دقت و برنامهریزی دارد. با توجه به نکات بالا و استفاده از راهکارهای مناسب، میتوانید ثروت خانوار خود را به بهترین شکل مدیریت کنید و برای آینده خود برنامهریزی کنید.
برای اطلاعات بیشتر در مورد مدیریت مالی و سرمایهگذاری، میتوانید به مقالات مرتبط در دیلی 24 مراجعه کنید.