اقتصاد خانوار چیست و چرا مدیریت درآمد و هزینه اهمیت دارد؛ راهنمای کامل و کاربردی
مدیریت مالی در سطح خانوار یکی از مهمترین مهارتهایی است که میتواند به شما کمک کند تا زندگی مالی پایدارتری داشته باشید. اما بسیاری از افراد با اصطلاح «اقتصاد خانوار» آشنا نیستند یا نمیدانند چگونه باید با درآمد و هزینههای خود به بهترین شکل برخورد کنند. در این راهنما کامل، به بررسی مفهوم اقتصاد خانوار، اهمیت مدیریت درآمد و هزینه، و روشهای عملی برای بهبود وضعیت مالی خانوار میپردازیم.
اقتصاد خانوار چیست؟
اقتصاد خانوار به مجموعهای از فعالیتها و تصمیمات مالی گفته میشود که یک خانواده یا فرد برای مدیریت درآمد، هزینهها، پسانداز و سرمایهگذاری انجام میدهد. این مفهوم شامل برنامهریزی مالی، کنترل هزینهها، مدیریت بدهیها، و ایجاد منابع مالی برای آینده است. در واقع، اقتصاد خانوار به شما کمک میکند تا با منابع محدود خود، بهترین استفاده را داشته باشید و از مشکلات مالی جلوگیری کنید.
یکی از اصول اساسی اقتصاد خانوار، تعادل بین درآمد و هزینه است. اگر درآمد شما بیشتر از هزینههای شما باشد، میتوانید پسانداز کنید و برای آینده برنامهریزی کنید. اما اگر هزینهها بیش از درآمد باشد، ممکن است با مشکلات مالی مانند بدهی یا استرس مالی روبرو شوید.
چرا مدیریت درآمد و هزینه اهمیت دارد؟
مدیریت صحیح درآمد و هزینهها میتواند تأثیرات عمیقی بر زندگی شما داشته باشد. برخی از دلایل اهمیت این موضوع عبارتند از:
- پایداری مالی: با کنترل هزینهها و برنامهریزی مالی، میتوانید از نوسانات اقتصادی محافظت کنید و زندگی مالی پایداری داشته باشید.
- کاهش استرس: مشکلات مالی یکی از اصلیترین منابع استرس در زندگی افراد است. مدیریت صحیح هزینهها میتواند این استرس را کاهش دهد.
- فرصتهای سرمایهگذاری: با پسانداز و مدیریت درآمد، میتوانید فرصتهای سرمایهگذاری را پیدا کنید و داراییهای خود را افزایش دهید.
- آیندهنگری: برنامهریزی مالی به شما کمک میکند تا برای بازنشستگی، تحصیل فرزندان یا خرید خانه آماده شوید.
اگر این مهارتها را یاد بگیرید، میتوانید زندگی مالی خود را بهبود بخشید و از مشکلات مالی جلوگیری کنید.
چگونه درآمد و هزینههای خود را مدیریت کنید؟
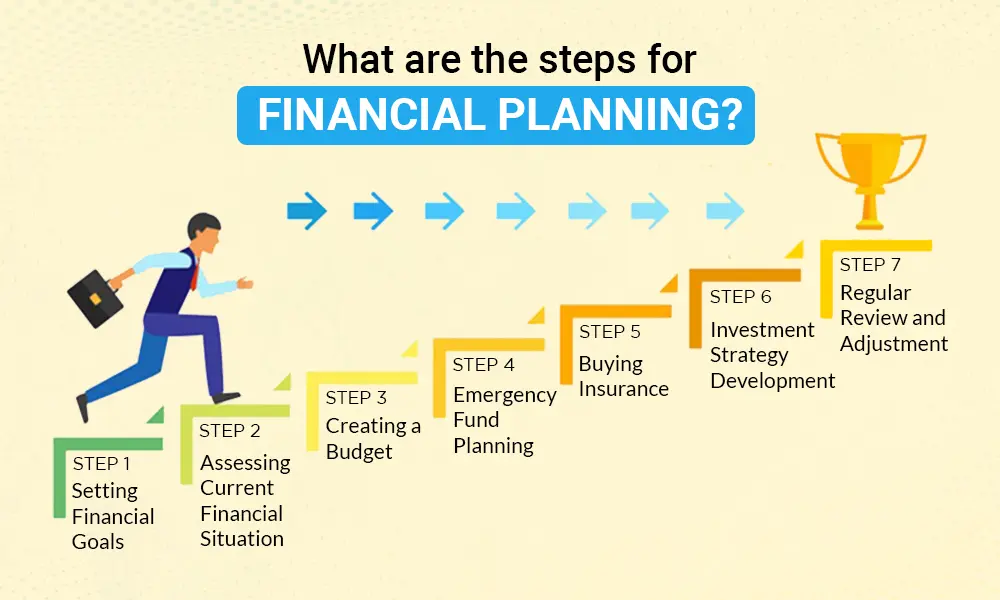
مدیریت درآمد و هزینهها نیازمند برنامهریزی و نظم است. در این بخش، به برخی از روشهای عملی برای بهبود وضعیت مالی خانوار میپردازیم.
۱. درآمد خود را شناسایی کنید
اولین قدم در مدیریت مالی، شناسایی دقیق درآمدهای خود است. این درآمدها ممکن است شامل حقوق ماهانه، درآمد از مشاغل فرعی، درآمد از سرمایهگذاری یا حتی کمکهای مالی از سوی خانواده باشد. ثبت دقیق این درآمدها به شما کمک میکند تا بدانید چه مقدار پول در دسترس دارید.
همچنین، باید درآمدهای یکباره یا غیرمنظم را نیز در نظر بگیرید. برای مثال، اگر درآمدی از فروش یک دارایی یا جایزه دریافت کردهاید، باید این پول را نیز در برنامه مالی خود لحاظ کنید.
۲. هزینههای خود را دستهبندی کنید
پس از شناسایی درآمدها، باید هزینههای خود را دستهبندی کنید. هزینهها معمولاً به دو دسته اصلی تقسیم میشوند:
- هستهای: هزینههایی که اجتنابناپذیر هستند، مانند اجاره، آب، برق، غذا، حمل و نقل و بیمه.
- غیر هستهای: هزینههایی که اختیاری هستند، مانند خریدهای غیرضروری، سرگرمیها، سفرها و خریدهای لوکس.
با دستهبندی هزینهها، میتوانید بهتر درک کنید که پول شما به کجا میرود و کدام هزینهها را میتوانید کاهش دهید.
۳. بودجهبندی کنید
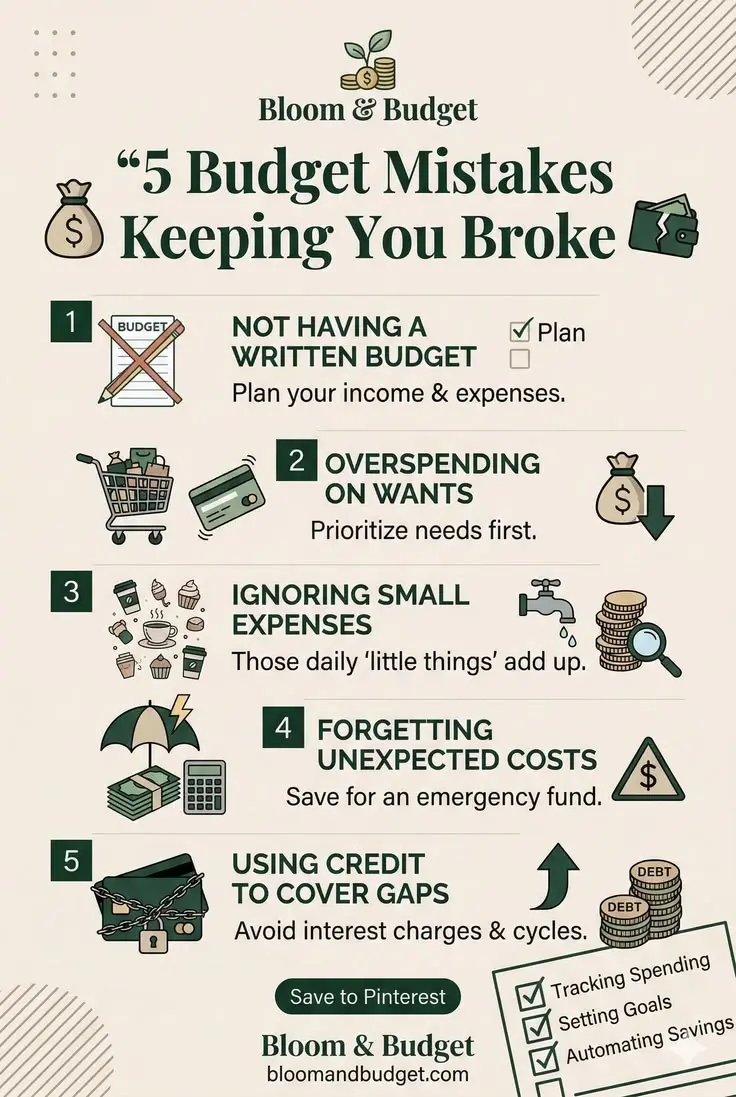
بودجهبندی یکی از مهمترین ابزارهای مدیریت مالی است. با ایجاد یک بودجه، میتوانید درآمد و هزینههای خود را کنترل کنید و اطمینان حاصل کنید که پول شما به بهترین شکل استفاده میشود.
برای ایجاد یک بودجه، میتوانید از روش ۵۰-۳۰-۲۰ استفاده کنید:
- ۵۰٪ برای نیازهای هستهای: هزینههای ضروری مانند اجاره، غذا و حمل و نقل.
- ۳۰٪ برای هزینههای اختیاری: سرگرمیها، خریدهای غیرضروری و سفرها.
- ۲۰٪ برای پسانداز و سرمایهگذاری: پسانداز برای آینده، پرداخت بدهیها و سرمایهگذاری.
این روش به شما کمک میکند تا تعادل بین نیازها و آرزوهای خود را حفظ کنید.
۴. پسانداز کنید
پسانداز یکی از اصول اساسی اقتصاد خانوار است. حتی اگر درآمد شما محدود باشد، میتوانید با برنامهریزی صحیح، مقداری از درآمد خود را برای آینده ذخیره کنید.
برای شروع، میتوانید یک حساب پسانداز جداگانه باز کنید و هر ماه مقداری پول به آن واریز کنید. همچنین، میتوانید از روشهای خودکار پسانداز استفاده کنید، یعنی هر ماه بدون نیاز به فکر، مقداری پول از حساب شما به حساب پسانداز منتقل شود.
پسانداز برای emergییها مانند بیکاری، بیماری یا تعمیرات غیرمنتظره بسیار مهم است. داشتن یک پسانداز emergیی میتواند به شما کمک کند تا در مواقع سخت، بدون استرس مالی، تصمیمگیری کنید.
۵. بدهیها را مدیریت کنید
بدهی یکی از بزرگترین چالشهای مالی برای خانوارها است. اگر بدهیهای شما بیش از حد باشد، میتواند زندگی مالی شما را تحت تأثیر قرار دهد.
برای مدیریت بدهیها، میتوانید از روشهای زیر استفاده کنید:
- پرداخت اولویتدار: ابتدا به بدهیهایی با بهره بالا پرداخت کنید، زیرا این بدهیها سریعتر رشد میکنند.
- کنسولیداسیون بدهی: اگر چندین بدهی دارید، میتوانید آنها را به یک بدهی با نرخ بهره پایینتر تبدیل کنید.
- مذاکره با кредиتدهندگان: در برخی موارد، میتوانید با بانک یا موسسات مالی مذاکره کنید تا نرخ بهره یا زمان پرداخت را تغییر دهید.
مدیریت صحیح بدهیها میتواند به شما کمک کند تا از مشکلات مالی جلوگیری کنید و زندگی مالی خود را بهبود بخشید.
چگونه میتوانیم هزینههای خود را کاهش دهیم؟
کاهش هزینهها یکی از راههای مؤثر برای بهبود وضعیت مالی خانوار است. در این بخش، به برخی از روشهای عملی برای کاهش هزینهها میپردازیم.
۱. خرید هوشمندانه
خریدهای غیرضروری یکی از اصلیترین منابع هزینههای غیر هستهای است. برای کاهش هزینهها، میتوانید:
- قبل از خرید، لیست خرید خود را تهیه کنید و فقط خریدهای ضروری را انجام دهید.
- از تخفیفها، کدهای تخفیف و خریدهای گروهی استفاده کنید.
- از خریدهای انبوه و خرید در زمانهای فروش استفاده کنید.
- از خریدهای آنلاین با قیمتهای مناسب استفاده کنید.
خرید هوشمندانه میتواند به شما کمک کند تا هزینههای غیرضروری را کاهش دهید و پول بیشتری برای پسانداز داشته باشید.
۲. کاهش هزینههای انرژی
هستهایترین هزینهها شامل هزینههای انرژی مانند آب، برق و گاز است. برای کاهش این هزینهها، میتوانید:
- از لامپهای LED استفاده کنید که مصرف انرژی کمتری دارند.
- آب گرم را به حداقل برسانید و از دستگاههای صرفهجوی آب استفاده کنید.
- در صورت امکان، از انرژیهای تجدیدپذیر مانند پنلهای خورشیدی استفاده کنید.
- دستگاههای برقی را در زمان استفاده ندارید، از شارژر خارج کنید.
این تغییرات کوچک میتوانند به کاهش قابل توجهی در هزینههای انرژی منجر شوند.
۳. استفاده از حمل و نقل اقتصادی
هستهایترین هزینهها شامل هزینههای حمل و نقل است. برای کاهش این هزینهها، میتوانید:
- از حمل و نقل عمومی استفاده کنید.
- در صورت امکان، دوچرخه یا پیادهروی کنید.
- اگر خودروی شخصی دارید، سعی کنید از آن به بهترین شکل استفاده کنید و هزینههای نگهداری و سوخت را کاهش دهید.
- در صورت امکان، کار از خانه انجام دهید تا هزینههای حمل و نقل را کاهش دهید.
این روشها میتوانند به شما کمک کنند تا هزینههای حمل و نقل را کاهش دهید و پول بیشتری برای پسانداز داشته باشید.
نکات پایانی برای مدیریت مالی خانوار
مدیریت درآمد و هزینهها یک فرآیند مداوم است که نیاز به برنامهریزی و نظم دارد. در این بخش، به برخی از نکات پایانی برای بهبود وضعیت مالی خانوار میپردازیم.
- برنامهریزی مالی: هر ماه وقت بگذارید تا درآمد و هزینههای خود را بررسی کنید و برنامهریزی کنید.
- آگاهی مالی: اطلاعات خود را در مورد مالیات، سرمایهگذاری و مدیریت بدهی افزایش دهید.
- استفاده از ابزارهای مالی: از ابزارهای آنلاین مانند اپلیکیشنهای مدیریت بودجه استفاده کنید.
- پشتیبانی خانوادگی: با اعضای خانواده خود در مورد برنامهریزی مالی صحبت کنید و آنها را در این فرآیند مشارکت دهید.
اگر این نکات را در نظر بگیرید، میتوانید زندگی مالی خود را بهبود بخشید و از مشکلات مالی جلوگیری کنید. برای اطلاعات بیشتر در مورد مدیریت مالی خانوار و راهکارهای عملی، میتوانید به مقالات مرتبط در دیلی ۲۴ مراجعه کنید.
در پایان، باید یادآور شد که مدیریت مالی خانوار نیازمند صبر و تلاش است. با برنامهریزی صحیح و اجرای روشهای عملی، میتوانید زندگی مالی خود را بهبود بخشید و آیندهای پایدارتر برای خود و خانوادهتان فراهم کنید.